
Salarié du privé, fonctionnaire, artisan, cheminot : selon votre métier, ce ne sont pas les mêmes caisses qui paient votre retraite. Et c'est normal de s'y perdre. Les régimes de retraite se rangent pourtant en deux étages assez simples, la base et la complémentaire. Ce qu'on sait moins, c'est que beaucoup d'entre nous en ont connu plusieurs au fil de leur carrière, sans toujours le savoir.
Au sommaire (9 parties)
- Retraite de base et retraite complémentaire : Deux étages à additionner
- Le régime général, celui de la majorité des salariés du privé
- Fonctionnaires et contractuels : Les régimes du secteur public
- Indépendants et professions libérales : Quelles caisses ?
- Les régimes spéciaux : SNCF, mines, Banque de France…
- Les métiers qui ont des règles de départ particulières
- Vous avez cotisé à plusieurs régimes : Ce qui se passe au départ
- Comment savoir à quels régimes vous avez cotisé ?
- À retenir
Retraite de base et retraite complémentaire : Deux étages à additionner
Commençons par ce qui vaut pour presque tout le monde : votre retraite, ce sont deux pensions qui s'additionnent. La retraite de base se calcule en trimestres et sur vos salaires. La retraite complémentaire, elle, fonctionne avec des points que vous accumulez année après année.
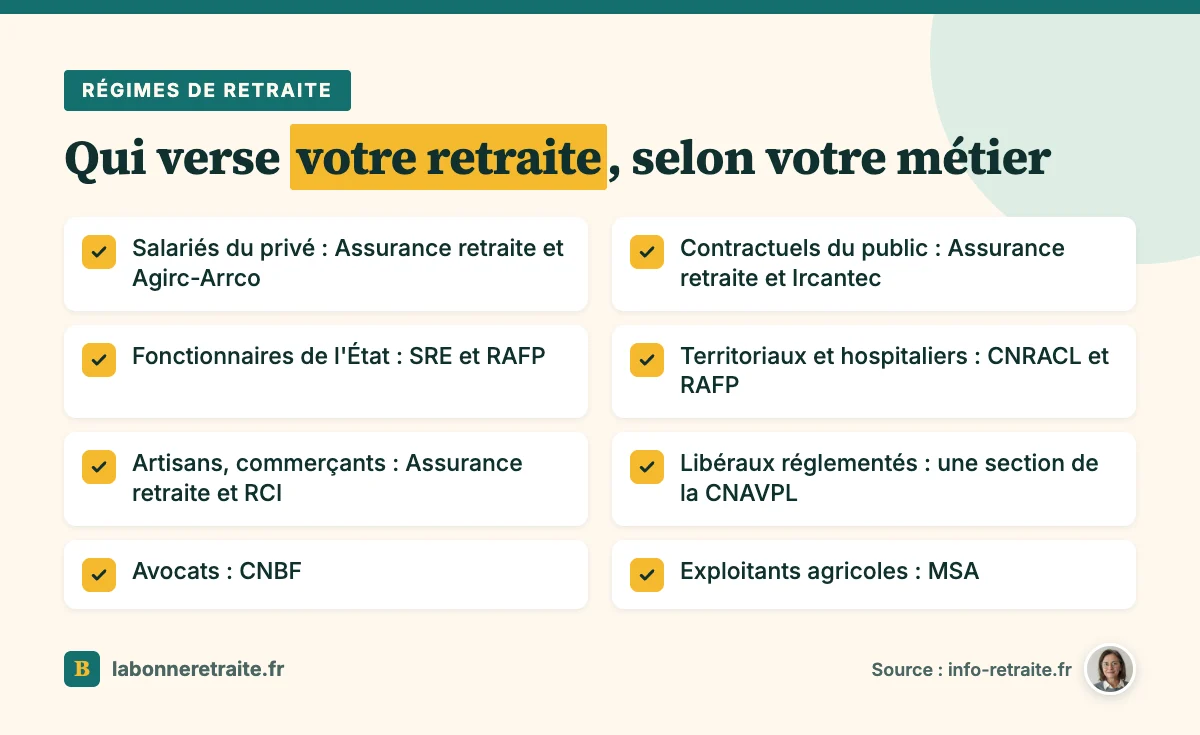
Pour un salarié du privé, la base est versée par l'Assurance retraite et la complémentaire par l'Agirc-Arrco. Si vous voulez voir qui verse quoi pour chaque métier, le schéma des régimes d'Info Retraite le montre très bien. Et cadre ou non, c'est le même régime Agirc-Arrco, comme on le détaille dans notre page sur la retraite complémentaire des cadres.
Côté fonctionnaire, la logique change un peu. La pension principale est complétée par une retraite additionnelle, la RAFP, qui fait cotiser une partie des primes. On y revient un peu plus bas, avec les règles propres au secteur public.
Pour vous, tout ça veut dire une chose : quand vous vérifiez votre retraite, vous vérifiez au moins deux comptes. Et si vous vous demandez combien de retraités en France sont dans votre cas, nos chiffres clés de la retraite répondent à la question.
Le régime général, celui de la majorité des salariés du privé
Maintenant que les deux étages sont posés, regardons le plus gros régime du pays. Le régime général, c'est l'Assurance retraite, avec ses caisses régionales, les Carsat. C'est lui qui verse la retraite de base des salariés du privé, des contractuels de la fonction publique, des artisans et des commerçants.
Il accueille aussi les salariés recrutés récemment dans des entreprises qui avaient un régime spécial. Et certains statuts qu'on croit à part en relèvent en réalité. En portage salarial, par exemple, vous signez un contrat de travail avec la société de portage, qui paie vos cotisations : voyez notre page sur le portage salarial et la retraite. Même chose pour la retraite des assistantes maternelles.
Quant au calcul de la retraite de base, il tient en une ligne. On prend le salaire annuel moyen de vos 25 meilleures années. On y applique un taux de 50 % si vous avez tous vos trimestres, puis on proratise selon votre durée d'assurance, c'est-à-dire qu'on réduit la pension s'il vous manque des trimestres.
Deux repères pour finir. En 2026, il faut un salaire d'au moins 1 803 € pour valider un trimestre. Et la retraite de base ne peut pas dépasser 2 002,50 € brut par mois, hors surcote. Tout ce qui va au-delà vient donc de la complémentaire.
Fonctionnaires et contractuels : Les régimes du secteur public
Dans le public, c'est une autre histoire, parce que tout dépend de votre statut. Un fonctionnaire titulaire n'a pas la même caisse qu'un contractuel, même s'ils travaillent dans le même bureau. Notre guide de la retraite dans la fonction publique reprend tout dans l'ordre, mais voici l'essentiel.
Fonction publique d'État
Les fonctionnaires de l'État, les magistrats et les militaires relèvent du Service des retraites de l'État, le SRE. Leur pension ne se calcule pas sur les meilleures années, mais sur le dernier traitement indiciaire brut détenu depuis au moins six mois.
On applique 75 % à ce traitement, puis on proratise selon vos trimestres. Et ces 75 % sont un maximum, pas la règle, ce qu'on explique dans notre page sur le calcul de la retraite d'un fonctionnaire. Les primes, elles, cotisent à la RAFP, dans la limite de 20 % du traitement.
Territoriale et hospitalière
Pour les fonctionnaires territoriaux et hospitaliers, la caisse s'appelle la CNRACL, et le calcul suit la même logique que pour l'État. Quelques situations demandent tout de même une attention particulière. Si vous avez eu des années à temps partiel, lisez notre page sur le temps partiel dans la fonction publique et la retraite.
Si vous devez partir pour raison de santé, c'est la retraite pour invalidité dans la fonction publique qui vous concerne. Et si vous comptez travailler après le départ, voyez le cumul emploi-retraite des fonctionnaires.
Contractuels
Vous êtes contractuel, sans être titulaire ? Alors, sur le papier, vous êtes plus proche d'un salarié du privé que de votre collègue fonctionnaire. Votre retraite de base vient du régime général, et votre complémentaire est versée par l'Ircantec, et non par l'Agirc-Arrco.
Indépendants et professions libérales : Quelles caisses ?
Si vous avez travaillé à votre compte, le paysage a beaucoup bougé ces dernières années. Le RSI n'existe plus : depuis le 1er janvier 2020, c'est l'Assurance retraite qui calcule et verse les retraites de base et complémentaires des artisans et des commerçants. Vous avez des années RSI ? Notre page sur la retraite RSI explique ce qu'elles sont devenues.
La complémentaire des artisans et commerçants s'appelle le régime complémentaire des indépendants, le RCI. Les libéraux non réglementés suivent les mêmes caisses, et tout est résumé dans notre page sur la retraite des indépendants.
Les professions libérales réglementées, elles, ont leurs propres caisses, réunies dans la CNAVPL en dix sections. On y trouve les médecins, les pharmaciens, les infirmiers libéraux, les experts-comptables… Et pour plusieurs autres professions réglementées, c'est la Cipav, voyez la retraite Cipav.
Les avocats ont encore une caisse à part, la CNBF, présentée dans notre page sur la retraite des avocats. Côté agricole, les exploitants relèvent de la MSA pour leurs deux étages. Et si vous avez travaillé aux côtés de votre conjoint artisan ou commerçant, vos droits dépendent de votre statut : voyez la retraite du conjoint collaborateur.
Les régimes spéciaux : SNCF, mines, Banque de France…
Reste une famille à part, dont on parle beaucoup : les régimes spéciaux. Ils n'ont pas disparu, mais ils se ferment peu à peu. Autrement dit, ils restent ouverts aux agents déjà en place, tandis que les nouveaux venus rejoignent le régime général. Tout se joue donc sur votre date d'embauche :
- SNCF : les agents recrutés depuis 2020 relèvent du régime général, voir la retraite SNCF ;
- RATP, industries électriques et gazières, clercs de notaires : régime spécial pour les agents recrutés jusqu'au 31 août 2023 ;
- Banque de France : même date, voir la retraite de la Banque de France.
Le régime des mines fonctionne un peu différemment. Il est géré par la CANSSM pour la base, avec l'Agirc-Arrco en complémentaire, et ses règles sont dans notre page sur la retraite des mines. Les marins, l'Opéra de Paris ou la Comédie-Française ont aussi leurs propres caisses.
Et puis il y a les élus, qui reviennent souvent dans vos questions. Le cas des parlementaires est expliqué dans notre page sur la retraite des députés. Nous avons aussi détaillé la retraite d'un ministre, la retraite du président et la retraite d'un élu local.
Les métiers qui ont des règles de départ particulières
Au-delà des caisses, certains métiers ont leurs propres règles. Les uns permettent de partir plus tôt, les autres ont simplement un calcul à part. Voici ceux qu'on nous demande le plus souvent, en commençant par les soignants.
Soignants
Dans la fonction publique hospitalière, certains emplois sont classés en catégorie active. Ce sont des postes qui présentent un risque particulier ou des fatigues exceptionnelles, et ils ouvrent un départ anticipé après 15 à 17 ans de services.
Les aides-soignants en font partie, comme on le détaille dans notre page sur la retraite des aides-soignantes. Pour la génération 1974 et après, l'âge de départ en catégorie active est de 59 ans.
Pour les infirmières, en revanche, tout se complique. Celles qui sont passées en catégorie A à partir de 2010 ont perdu la catégorie active, alors que celles qui sont restées dans l'ancien corps la gardent. Deux collègues du même service peuvent donc partir à des âges différents. On démêle tout dans notre page sur la retraite des infirmières.
Enseignants
Chez les enseignants, il y a une subtilité qui touche beaucoup de monde. L'emploi d'instituteur était classé en catégorie active. Un instituteur devenu professeur des écoles peut donc garder un départ anticipé, s'il a 15 à 17 ans de services comme instituteur. Le tableau de retraite des professeurs des écoles fait le point.
Et si vous enseignez dans le privé sous contrat, votre retraite de base relève du régime général, pas de celui des fonctionnaires. Voyez la retraite des enseignants du privé.
Chauffeurs routiers
Les conducteurs routiers sont salariés du privé, donc au régime général. Mais leur branche a créé un congé de fin d'activité, qui permet d'arrêter de conduire avant l'âge de la retraite, sous conditions d'âge et d'ancienneté. Les détails sont dans notre page sur la retraite des routiers.
Intermittents du spectacle
Les intermittents relèvent eux aussi du régime général et de l'Agirc-Arrco. Leur particularité, c'est que leurs trimestres dépendent des salaires cotisés, pas du nombre de jours travaillés. Notre page sur la retraite des intermittents du spectacle détaille le calcul.
Enfin, pour tous les salariés exposés à des métiers pénibles, le compte professionnel de prévention peut donner des trimestres en plus. Voyez notre page sur le compte pénibilité et la retraite.
Vous avez cotisé à plusieurs régimes : Ce qui se passe au départ
Après ce tour d'horizon, vous vous reconnaissez peut-être dans plusieurs cases. Rassurez-vous, c'est le cas de la plupart d'entre nous. Un salarié du privé est déjà ce qu'on appelle un polypensionné, puisqu'il touche une retraite de base et une complémentaire.
En général, chaque régime calcule et verse sa part. Mais pour savoir si vous avez le taux plein, on additionne vos trimestres de tous les régimes. Et vos meilleures années sont réparties selon le temps passé dans chacun.
Il existe heureusement une exception qui simplifie les choses. Depuis 2017, si vous avez été salarié, salarié agricole, artisan ou commerçant, une seule retraite de base est calculée pour toutes ces activités.
Et pour la demande, pas besoin de frapper à chaque porte : une seule démarche en ligne sur info-retraite.fr suffit pour tous vos régimes. Le reste est expliqué dans notre page pour les polypensionnés.
Comment savoir à quels régimes vous avez cotisé ?
Dernière question, et la plus pratique : comment savoir, pour vous, quelles caisses sont concernées ? Connectez-vous à votre compte retraite sur info-retraite.fr. La rubrique « Mes régimes de retraite » liste toutes les caisses où vous avez des droits, et votre relevé de carrière les reprend aussi.
Si un nom vous semble obscur, notre page sur les caisses de retraite explique qui fait quoi.
À retenir
Pour résumer tout ce qu'on vient de voir :
- Votre retraite, c'est une base et une complémentaire, parfois plusieurs de chaque.
- Salariés du privé : Assurance retraite et Agirc-Arrco.
- Fonctionnaires : SRE ou CNRACL, plus la RAFP.
- Indépendants : l'Assurance retraite depuis 2020.
- Le taux plein se calcule avec vos trimestres de tous les régimes.
- Une seule demande en ligne suffit pour tous.
Gardez la liste de vos caisses à portée de main, avec vos numéros d'assuré. Le jour de la demande, c'est un vrai gain de temps.