
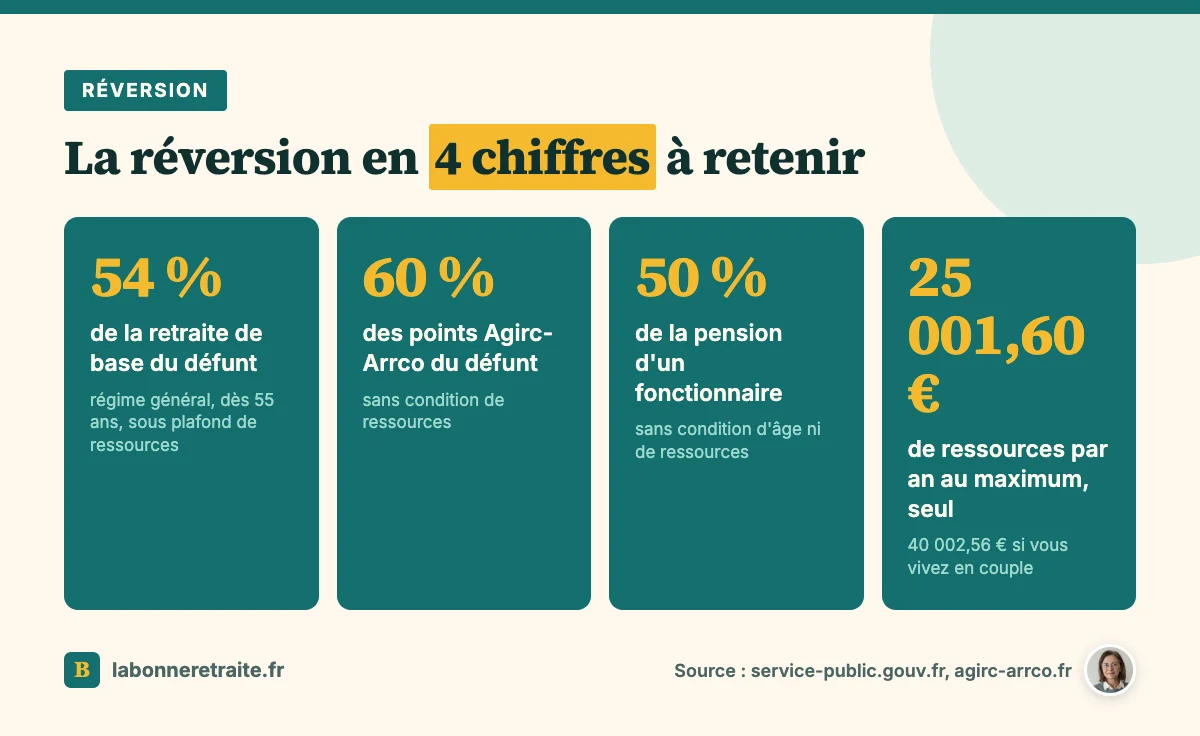
Vous venez de perdre votre conjoint, ou vous pensez à celui qui restera. La réversion est versée à l'époux survivant, et elle vaut 54 % de la retraite de base du défunt (dès 55 ans, sous plafond de ressources), 60 % à l'Agirc-Arrco et 50 % dans le public. Mais rien n'est automatique : demandez-la en ligne sur info-retraite.fr. Je vous explique tout, étape par étape.
Au sommaire (8 parties)
- Qu'est-ce que la pension de réversion ?
- Qui a droit à la pension de réversion ?
- Combien touche-t-on ?
- Des règles différentes selon le régime du défunt
- Remariage, PACS, divorce : Ce qui fait perdre ou partager la réversion
- Avant 55 ans : Les aides qui existent
- Comment demander la pension de réversion ?
- Ce qu'il faut retenir
Qu'est-ce que la pension de réversion ?
Avant de parler montants, prenons le temps de bien poser les choses. Dit simplement, c'est une fraction de la retraite que touchait votre conjoint décédé, ou, s'il travaillait encore, de la retraite qu'il aurait pu toucher. Elle vous est versée à vous, l'époux ou l'épouse qui reste.
Bon, alors, première chose à savoir : il n'existe pas une réversion, mais une par régime. Si votre conjoint était salarié du privé, il y en a en général deux, celle de sa retraite de base et celle de l'Agirc-Arrco, sa retraite complémentaire. Et chacune se demande et se calcule avec ses propres règles.
Chaque caisse fixe en effet ses conditions d'âge, de ressources et de mariage, et c'est pour ça qu'on entend tout et son contraire. Deux veuves du même âge peuvent recevoir des réponses différentes, simplement parce que leurs maris n'ont pas cotisé aux mêmes caisses.
Et le point qui surprend le plus, c'est que seul le mariage ouvre droit à la réversion. Le Pacs et le concubinage n'y donnent pas droit, même après trente ans de vie commune. Un ex-conjoint divorcé, lui, garde ses droits, ce qui peut sembler injuste, mais c'est la règle.
Qui a droit à la pension de réversion ?
Partant de là, la première condition est simple : il faut avoir été marié avec le défunt, et un ex-conjoint divorcé peut aussi y prétendre. Au régime général, il faut en plus 55 ans et des ressources sous un plafond, alors que l'Agirc-Arrco et la fonction publique ont d'autres règles, détaillées plus bas.
Tous les cas particuliers sont réunis dans notre page sur les conditions de la pension de réversion.
Combien touche-t-on ?
Une fois le droit ouvert, vient la question que tout le monde se pose. Le montant dépend d'abord du régime de votre conjoint et, au régime général, de vos propres ressources. Voici les trois cas qu'on rencontre le plus souvent, en commençant par celui qui concerne presque tous les anciens salariés du privé.
Régime général
La réversion du régime général vaut 54 % de la retraite de base du défunt, sans ses majorations. Imaginons que votre mari touchait 1 200 € brut par mois de retraite de base. Si vos ressources restent sous le plafond, votre réversion sera de 648 € brut par mois.
Seulement, ce plafond, c'est le cœur du sujet. Selon service-public.fr, vos ressources annuelles brutes doivent rester sous 25 001,60 € si vous vivez seul, et sous 40 002,56 € en couple. Le détail des revenus pris en compte est dans notre page sur le plafond de la pension de réversion.
Pour faire ce calcul, la caisse regarde vos ressources des 3 mois civils avant le départ de la réversion, ou des 12 mois si elles dépassent le quart du plafond. Vos revenus d'activité ne comptent qu'à 70 %, et certaines sommes sont exclues, entre autres la réversion Agirc-Arrco et les revenus des biens reçus du fait du décès.
Et si vous dépassez, la réversion n'est pas forcément perdue : elle est réduite pour que le total reste sous le plafond. Elle peut aussi être revue si vos revenus changent, alors pensez à signaler tout changement à votre caisse, même modeste.
Quelques repères pour finir avec ce régime. La réversion ne descend pas sous 334,92 € par mois si votre conjoint avait au moins 60 trimestres au régime général, et elle ne dépasse pas 1 081,35 € par mois. Plusieurs majorations peuvent ensuite s'ajouter, selon votre situation.
La première, de 10 %, vient si vous avez eu au moins trois enfants. La deuxième, de 11,1 %, s'applique à partir de 67 ans, si le total de vos retraites ne dépasse pas 3 020,07 € par trimestre. Et la troisième, de 113,59 € par mois et par enfant à charge, concerne ceux qui n'ont pas encore de retraite et moins de 67 ans.
Agirc-Arrco
À l'Agirc-Arrco, le calcul se fait en points, et c'est plus simple : vous recevez 60 % des points de votre conjoint. Ainsi, s'il avait 8 000 points, 4 800 points sont inscrits à votre nom. Surtout, il n'y a aucune condition de ressources, ce qui change tout pour ceux qui dépassent le plafond du régime général.
La condition d'âge est de 55 ans, d'après la réglementation de l'Agirc-Arrco. Mais elle saute si vous aviez au moins deux enfants à charge au moment du décès, ou si vous êtes invalide.
Fonction publique
Si votre conjoint était fonctionnaire, la logique change encore. La réversion de la fonction publique vaut 50 % de sa pension, sans condition d'âge ni de ressources. En revanche, le mariage doit remplir l'une de ces conditions :
- un enfant né du mariage ;
- au moins 4 ans de mariage ;
- un mariage célébré au moins 2 ans avant son départ à la retraite ;
- une retraite pour invalidité, avec un mariage antérieur à ce qui l'a provoquée.
À partir de 65 ans, si vous vivez en France, votre réversion est complétée jusqu'au niveau de l'Aspa, soit 12 523,14 € par an avec vos autres ressources. Les cas des militaires et des agents publics sont détaillés dans nos pages sur la pension de réversion d'un fonctionnaire et la pension de réversion militaire.
Des règles différentes selon le régime du défunt
Ça fait beaucoup de chiffres d'un coup, je sais. Alors voici les trois grands régimes côte à côte, et gardez ce tableau sous la main quand vous ouvrirez les courriers de chaque caisse.
| Régime général | Agirc-Arrco | Fonction publique | |
|---|---|---|---|
| Taux | 54 % | 60 % | 50 % |
| Âge minimum | 55 ans | 55 ans, sauf 2 enfants à charge ou invalidité | Aucun |
| Plafond de ressources | Oui | Non | Non |
| Remariage | Réversion maintenue, ressources du couple comptées | Réversion supprimée | Réversion perdue en cas de vie en couple |
Votre conjoint a été artisan ou commerçant ? Sa retraite de base suit les règles du régime général. Depuis 2017, une seule réversion de base est versée pour ses activités de salarié, de salarié agricole, d'artisan ou de commerçant. Sa complémentaire d'indépendant, en revanche, a son propre plafond de ressources, fixé à 96 120 € par an.
Pour les professions libérales et les régimes spéciaux, chaque caisse a ses règles, et les résumer en une ligne, ce serait vous induire en erreur. Demandez donc par écrit à chaque caisse ses conditions, vous aurez au moins une réponse sur laquelle vous appuyer.
Le moment du décès compte aussi. Les démarches ne sont pas tout à fait les mêmes si votre conjoint est décédé avant la retraite ou après son départ. Pour ce second cas, voyez notre page sur le décès du conjoint retraité.
Remariage, PACS, divorce : Ce qui fait perdre ou partager la réversion
Vous avez sans doute remarqué la dernière ligne du tableau. Votre vie continue après le décès, et c'est bien normal, mais chaque régime réagit différemment à une nouvelle union, et c'est là que les mauvaises surprises arrivent.
Au régime général, se remarier ne supprime pas la réversion. En revanche, ce sont les ressources de votre nouveau couple qui sont comparées au plafond couple, ce qui peut la réduire. Tout est expliqué dans notre page sur le remariage et la pension de réversion.
Voilà le piège. À l'Agirc-Arrco, le remariage supprime la réversion définitivement. Même si vous divorcez ensuite, ou si vous perdez votre second conjoint, elle ne revient pas. Avant de redire oui, posez-vous la question avec votre caisse.
Dans la fonction publique, c'est encore différent : revivre en couple fait perdre la réversion, mais elle peut vous être rendue si cette nouvelle union prend fin. Le Pacs, lui, n'ouvre aucun droit à réversion, on le détaille dans notre page sur la pension de réversion et le Pacs.
Et si votre conjoint avait été marié avant vous ? La réversion est alors partagée entre vous et ses ex-époux, au prorata de la durée de chaque mariage, dans les trois régimes. Les calculs sont dans notre page sur la pension de réversion et le divorce.
Vous vous mariez tard, ou vous hésitez à vous marier ? Ces règles comptent aussi pour protéger celui qui restera, et notre page sur le mariage et la retraite fait le tour de la question.
Avant 55 ans : Les aides qui existent
Tout ce qu'on vient de voir suppose souvent d'avoir 55 ans. Or perdre son conjoint avant cet âge, c'est souvent voir les revenus du foyer fondre d'un coup, et le régime général ne verse pas de réversion avant. Il existe pourtant des solutions, réunies dans notre page sur la pension de réversion avant 55 ans.
D'abord, la fonction publique n'a pas de condition d'âge. Ensuite, l'Agirc-Arrco verse la réversion sans attendre 55 ans si vous avez au moins deux enfants à charge au moment du décès. Vérifiez ces deux pistes en premier, parce qu'elles peuvent changer beaucoup de choses.
Pour le reste, il y a l'allocation veuvage, qui concerne le conjoint survivant de moins de 55 ans qui ne vit pas en couple. Son montant est de 719,58 € net par mois. Vos ressources des trois mois avant la demande doivent rester sous 2 698,43 €, et l'allocation peut être réduite selon ces ressources.
Elle dure deux ans au maximum, sauf si vous aviez au moins 50 ans au décès : elle peut alors aller jusqu'à vos 55 ans. Demandez-la dans les deux ans, et retrouvez les conditions complètes dans notre page sur l'allocation veuvage.
Comment demander la pension de réversion ?
Reste l'étape la plus importante, et je la redis parce que c'est essentiel : la réversion ne se déclenche pas toute seule. Aucune caisse ne vous écrira pour vous la proposer, c'est à vous de faire le premier pas.
Le plus simple, c'est la demande en ligne sur info-retraite.fr, depuis votre compte retraite. Une seule demande part vers tous les régimes de base et complémentaires où votre conjoint a cotisé, et le service vous liste aussi les justificatifs à joindre.
Sans internet, il existe un formulaire papier, la « Demande unique de retraite de base de réversion ». Attention, il ne couvre pas l'Agirc-Arrco, donc faites une demande à part. Le pas à pas est dans notre page sur la demande de pension de réversion.
Si votre conjoint était fonctionnaire, tout dépend de sa situation. Encore en activité, la demande passe par son employeur. Déjà retraité, passez par info-retraite, ou par le formulaire papier si vous n'avez pas accès à internet.
Et ne traînez pas trop. Si vous déposez la demande dans l'année qui suit le décès, la réversion peut démarrer au premier jour du mois qui suit le décès. Au-delà, elle part de la date de votre demande, et les mois perdus ne se rattrapent pas.
Côté délai, au régime général, une absence de réponse pendant plus de quatre mois vaut refus, alors gardez une preuve de la date de dépôt. Et si vous préparez aussi votre propre départ, les étapes sont dans notre guide pour demander sa retraite.
Ce qu'il faut retenir
Si vous ne devez garder que quelques idées de tout ça, gardez celles-ci :
- La réversion se demande, elle n'est jamais automatique.
- Seul le mariage y donne droit, pas le Pacs.
- Une demande en ligne sur info-retraite vaut pour tous les régimes.
- Au régime général : 55 ans et un plafond de ressources. À l'Agirc-Arrco : pas de plafond.
- Un remariage supprime pour toujours la réversion Agirc-Arrco.
- Votre propre retraite est petite ? Regardez aussi du côté du minimum contributif.
Prenez le temps de rassembler les papiers, et demandez tout par écrit à chaque caisse. Ces droits, votre conjoint les a construits pour vous.