
Liquider sa retraite, c'est transformer les droits accumulés pendant toute votre carrière en une pension versée chaque mois. Seulement, rien ne se déclenche tout seul : la liquidation de la retraite se demande, en général cinq mois avant la date de départ que vous avez choisie. Et une fois notifiée, elle est définitive, d'où l'intérêt de la préparer avec soin.
Au sommaire (8 parties)
- Que veut dire liquider sa retraite ?
- Comment demander la liquidation de sa retraite ?
- Une fois liquidée, la retraite est-elle définitive ?
- Combien de temps prend la liquidation ?
- Partir trop tôt : Ce qu'une liquidation précipitée peut coûter
- Vérifier sa carrière avant de liquider
- Peut-on augmenter sa pension après la liquidation ?
- Ce qu'il faut retenir avant de liquider
Que veut dire liquider sa retraite ?
Le mot fait peur, alors commençons par le démystifier. Il n'a rien à voir avec une liquidation d'entreprise : c'est le terme administratif pour le moment où la caisse arrête vos comptes. Service-public le résume d'ailleurs en une parenthèse, quand il parle de pensions liquidées, « c'est-à-dire demandé et obtenu ».
Dans les faits, la caisse reprend tout ce qu'elle sait de votre carrière, vos trimestres, vos salaires, votre âge à la date choisie, et elle en tire un montant. Ce calcul aboutit à une notification, puis au premier versement. Avant, vous aviez des droits ; après, vous avez une pension.
Et ce calcul se fait régime par régime. Si vous avez été salarié du privé, il y a au moins deux liquidations, celle de la retraite de base et celle de l'Agirc-Arrco, chacune avec sa notification. Si vous avez cotisé à plusieurs caisses de base, vous êtes polypensionné, et chacune calcule sa part selon ses règles.
Comment demander la liquidation de sa retraite ?
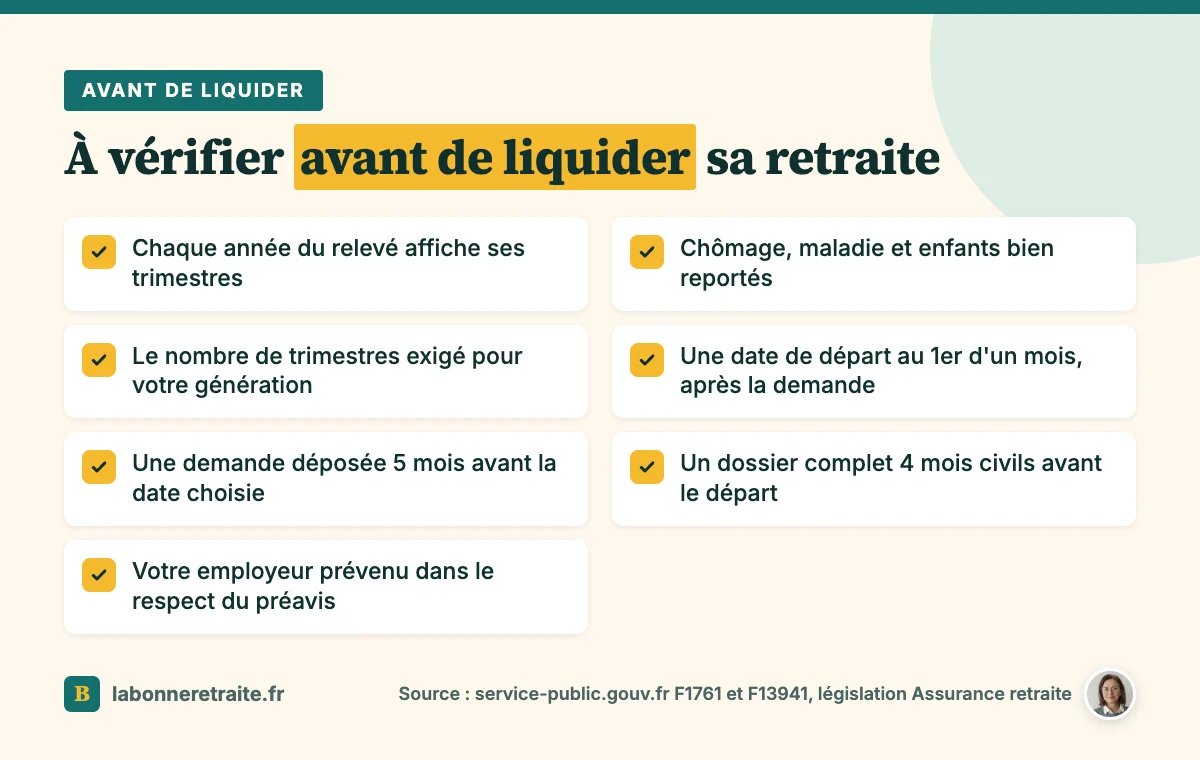
Passons à la pratique, puisque c'est là que tout commence. La liquidation n'est jamais automatique, même quand vous avez l'âge et tous vos trimestres. C'est vous qui la demandez, en choisissant votre date de départ, qui tombe toujours un 1er du mois et jamais avant le dépôt de votre demande.
Le plus simple, c'est le service « Demander ma retraite » de votre compte sur info-retraite.fr. Une seule demande part vers toutes vos caisses de base et complémentaires, le formulaire est prérempli, et vous pouvez l'enregistrer 90 jours avant de l'envoyer. Toutes les étapes sont dans notre guide pour demander sa retraite.
Côté calendrier, l'Assurance retraite recommande de déposer la demande cinq mois avant la date choisie, et l'Agirc-Arrco parle d'engager les démarches cinq à six mois avant. Pour caler votre date au mieux, selon votre âge et vos trimestres, voyez notre page qui explique quand demander sa retraite.
Pensez aussi à votre employeur, parce que c'est une démarche séparée. Si vous partez de vous-même, prévenez-le assez tôt pour respecter votre préavis, de préférence par lettre recommandée avec accusé de réception, comme le conseille service-public.
Une fois liquidée, la retraite est-elle définitive ?
C'est la question qui inquiète le plus, et elle mérite une réponse franche : oui, en principe. La réglementation de l'Assurance retraite le dit sans détour, une retraite attribuée à votre demande est définitive à compter de sa notification. Elle ne peut être annulée que dans des cas particuliers, examinés par la commission de recours amiable de la caisse.
Parmi ces cas, la caisse cite une règle plus avantageuse entrée en vigueur après votre date de départ, au plus tard deux mois après la notification. Se tromper soi-même sur la règle, en revanche, ne suffit pas : pour la caisse, l'ignorance des textes ne justifie pas une annulation.
Définitive ne veut pas dire figée pour autant. Si un élément du calcul change, un trimestre oublié enfin validé ou un salaire corrigé, la retraite est révisée, et on y revient plus bas. Ce qui ne bouge plus, c'est votre date de départ, et avec elle les règles applicables à cette date.
Combien de temps prend la liquidation ?
Une fois la demande partie, vous allez naturellement compter les semaines. Plutôt qu'un délai de traitement, l'Assurance retraite prend un engagement de paiement. Si votre dossier complet arrive au moins 4 mois civils avant la date de départ, le versement est garanti dès le mois qui suit votre départ. C'est la garantie de versement.
Et si l'étude n'est pas terminée à temps ? La caisse vous verse alors un montant provisoire, en attendant le calcul définitif. Le mot important reste « complet » : identité, situation familiale, RIB, dernier avis d'imposition, plus les pièces liées à votre situation, comme vos derniers salaires ou vos décomptes d'indemnités journalières.
Côté argent, la retraite de base est payée à terme échu, c'est-à-dire à la fin du mois concerné. Pour un départ au 1er mai, le premier paiement de l'Assurance retraite arrive fin mai ou début juin, le virement tombant le 9 du mois, sauf en Alsace-Moselle. L'Agirc-Arrco, de son côté, verse sa pension le 1er jour ouvré de chaque mois.
Entre les deux, vous recevez une notification par régime. Elle indique les éléments retenus pour le calcul, la date de départ, le montant mensuel et les voies de recours en cas de désaccord. Gardez l'original précieusement, c'est lui qui prouve votre qualité de retraité.
Partir trop tôt : Ce qu'une liquidation précipitée peut coûter
Puisqu'on ne revient pas en arrière, autant regarder en face ce qu'un départ mal préparé peut coûter. Avant tout, vous ne pouvez pas liquider avant l'âge légal de départ à la retraite de votre génération, sauf départ anticipé. Ensuite, il y a trois pièges à connaître.
La décote
Si vous partez avant 67 ans sans le nombre de trimestres exigé pour votre génération, votre retraite de base subit une décote. Le taux de 50 % baisse alors de 0,625 point par trimestre manquant, dans la limite de 20 trimestres. Et l'Assurance retraite le précise, cette minoration du taux est définitive.
Imaginons une personne née en 1966 qui part à son âge légal avec 168 trimestres, alors qu'il lui en faut 172. Ses 4 trimestres manquants font passer son taux de 50 % à 47,5 %, soit une pension de base environ 5 % plus basse. Et le calcul lui-même se fait sur 168 trimestres au lieu de 172. Le détail est dans notre page sur la décote de retraite.
Les trimestres non reportés
Deuxième piège, plus sournois : liquider avec un relevé incomplet. La caisse calcule avec ce qu'elle a sous les yeux, et une période de chômage, de maladie ou un emploi oublié, c'est un trimestre en moins, parfois une décote en plus. La différence entre trimestre cotisé et trimestre validé pèse aussi, surtout pour les départs anticipés.
Attention aussi à l'année du départ. Les trimestres de cette année-là s'arrêtent au dernier trimestre civil complet avant votre date. Pour un départ au 1er septembre, le décompte s'arrête au 30 juin, et seuls 2 trimestres sont retenus, même si votre salaire en valide 4.
La minoration de la complémentaire
Troisième piège, côté Agirc-Arrco. Si votre retraite de base n'est pas à taux plein, la complémentaire subit à son tour une minoration définitive. À partir de l'âge légal, quand il vous manque au plus 20 trimestres, elle dépend de votre âge ou de vos trimestres manquants. Et c'est la solution la plus favorable pour vous qui est retenue.
Une bonne nouvelle, en revanche, pour ceux qui en ont entendu parler. L'ancien malus temporaire de 10 % ou 5 %, appliqué à certains départs, ne s'applique plus à aucune retraite depuis le 1er avril 2024, selon l'Agirc-Arrco.
Vérifier sa carrière avant de liquider
Vous l'avez compris, presque tout se joue avant la demande. Le premier réflexe, c'est d'ouvrir votre relevé de carrière dans votre compte info-retraite et de le lire année par année. Comparez-le à vos bulletins de salaire, à vos attestations de chômage, à vos arrêts maladie et à vos enfants.
À partir de 55 ans, le service « Corriger ma carrière » vous permet de signaler une anomalie à tous vos régimes en une fois, puis de suivre la correction. Lancez-le bien avant de déposer la demande de retraite, pour que la caisse calcule sur un relevé déjà juste.
Les caisses ne sont pas infaillibles, et ce n'est pas une impression. Selon la Cour des comptes, une nouvelle retraite sur neuf attribuée en 2025 à d'anciens salariés comportait une erreur financière. Et plus de la moitié des erreurs définitives venaient de données de carrière absentes ou erronées.
Pour tout le reste de la préparation, de la date au préavis, suivez notre page pour préparer son départ à la retraite.
Peut-on augmenter sa pension après la liquidation ?
Et si c'est déjà fait, ou si vous hésitez encore sur la date, voici ce qui peut encore faire bouger le montant, avant ou après.
La surcote si l'on attend
Tant que vous n'avez pas liquidé, attendre peut rapporter. Si vous dépassez l'âge légal en ayant déjà plus de trimestres qu'il n'en faut, chaque trimestre civil entier travaillé en plus augmente votre retraite de base de 1,25 %. C'est la surcote, décrite sur service-public, et elle se joue donc avant le départ.
Le cumul emploi-retraite
Après la liquidation, reprendre un travail reste possible. Si vous remplissez les conditions du cumul intégral, notamment une retraite à taux plein et toutes vos retraites demandées, ce travail ouvre de nouveaux droits. Ce sont des points Agirc-Arrco et une nouvelle pension de base, plafonnée à 2 403 € brut par an. Votre première pension, elle, ne change pas.
Si vous reprenez chez votre dernier employeur, attendez au moins 6 mois après votre départ, sinon ce travail ne vous ouvrira jamais de nouveaux droits. Gardez aussi en tête que la loi de financement de la sécurité sociale pour 2026 modifie les conditions du cumul à compter du 1er janvier 2027. Vérifiez donc la règle en vigueur à votre date.
La révision pour erreur
Enfin, si la notification contient une erreur, vous avez 2 mois pour saisir par lettre la commission de recours amiable de votre caisse. Sans réponse de sa part dans les 2 mois, vous pouvez considérer la demande comme rejetée et porter le litige devant le tribunal.
Passé ce délai, tout n'est pas perdu. Quand un élément du calcul est corrigé, salaire, taux ou durée d'assurance, la retraite est révisée à partir de sa date de départ. Seulement, les sommes de rattrapage ne sont payées que dans la limite de 5 ans, alors ne laissez pas traîner une erreur repérée.
Ce qu'il faut retenir avant de liquider
Pour garder l'essentiel en tête au moment de signer :
- La liquidation se demande, au moins cinq mois avant la date choisie.
- Une fois notifiée, elle est définitive, sauf cas particuliers.
- Un dossier complet 4 mois avant le départ garantit le premier paiement.
- Relevé vérifié, corrections demandées avant la demande.
- Notification relue à réception : 2 mois pour contester.
- Pas de surcote après le départ : si vous hésitez, c'est avant qu'il faut calculer.
Liquider, c'est aussi tourner la page de toute une vie de travail, et ça ne se prépare pas qu'avec des papiers. Notre page pour préparer sa retraite psychologiquement parle de cet autre versant du départ.