
Non, être pacsé ne donne pas droit à la pension de réversion : ni la Sécurité sociale, ni l'Agirc-Arrco, ni la fonction publique ne la versent au partenaire de PACS. Et si vous êtes veuf ou veuve, vous pacser n'a pas le même effet d'un régime à l'autre. Alors on reprend les deux situations, caisse par caisse, pour que vous sachiez où vous en êtes.
Au sommaire (6 parties)
Un partenaire de PACS a-t-il droit à la pension de réversion ?
Prenons d'abord la situation du partenaire survivant. La réponse est non, et je préfère vous le dire franchement, parce que beaucoup de couples l'apprennent trop tard. La réversion est réservée au conjoint marié, ou à l'ex-conjoint divorcé, et dix ans ou trente ans de PACS n'y changent rien.
Toutes les grandes caisses l'écrivent noir sur blanc. La Sécurité sociale des salariés et des indépendants exige d'être ou d'avoir été marié avec la personne décédée, et l'Agirc-Arrco applique la même règle pour la retraite complémentaire du privé. Le service des retraites de l'État l'écrit sans détour : partenaire pacsé ou concubin, pas de réversion.
Les industries électriques et gazières font de même, comme les autres régimes que nous avons vérifiés. Pour autant, le PACS n'est pas une coquille vide au décès. Le partenaire peut demander le capital décès dans plusieurs situations, par exemple si le défunt était salarié. Il n'hérite que si un testament le prévoit, mais il est alors exonéré de droits de succession.
Vous étiez marié et votre conjoint est mort avant d'avoir pris sa retraite ? Là, c'est différent, puisque la réversion se calcule sur la retraite qu'il aurait pu percevoir. Tout est détaillé dans notre page sur le conjoint décédé avant la retraite.
Pourquoi le PACS ne suffit pas
Vous vous demandez sans doute d'où vient une telle différence. Elle vient de la loi, qui a fait de la réversion un droit lié au mariage, et ce choix a été validé. En 2011, une femme a contesté devant le Conseil constitutionnel l'exclusion des partenaires de PACS de la réversion des fonctionnaires.
Le Conseil a jugé cette différence conforme à la Constitution. Son raisonnement est le suivant : la réversion compense la perte de revenus du conjoint survivant, or le PACS ne prévoit ni compensation financière en cas de séparation, ni héritage automatique du partenaire.
Honnêtement, on peut trouver cela injuste quand on a partagé trente ans de vie. Mais la règle est claire, et elle n'a pas changé depuis. Du coup, si la protection du survivant compte pour vous, c'est une question à se poser à deux, tant qu'il est temps. Elle a sa place à côté de celles qu'on se pose pour préparer sa retraite psychologiquement.
Autre conséquence à connaître : en vous pacsant, vous perdez certaines aides, dont l'allocation de veuvage. Ce n'est pas la même chose que la réversion, même si les deux se confondent souvent.
Veuf ou veuve : Se pacser fait-il perdre la réversion ?
Passons maintenant à l'autre situation, qui est la vraie question pour beaucoup de veufs qui refont leur vie. La réponse dépend de la caisse qui verse chaque morceau de votre réversion, si bien qu'une même personne peut garder une partie et en perdre une autre.
Salariés du privé
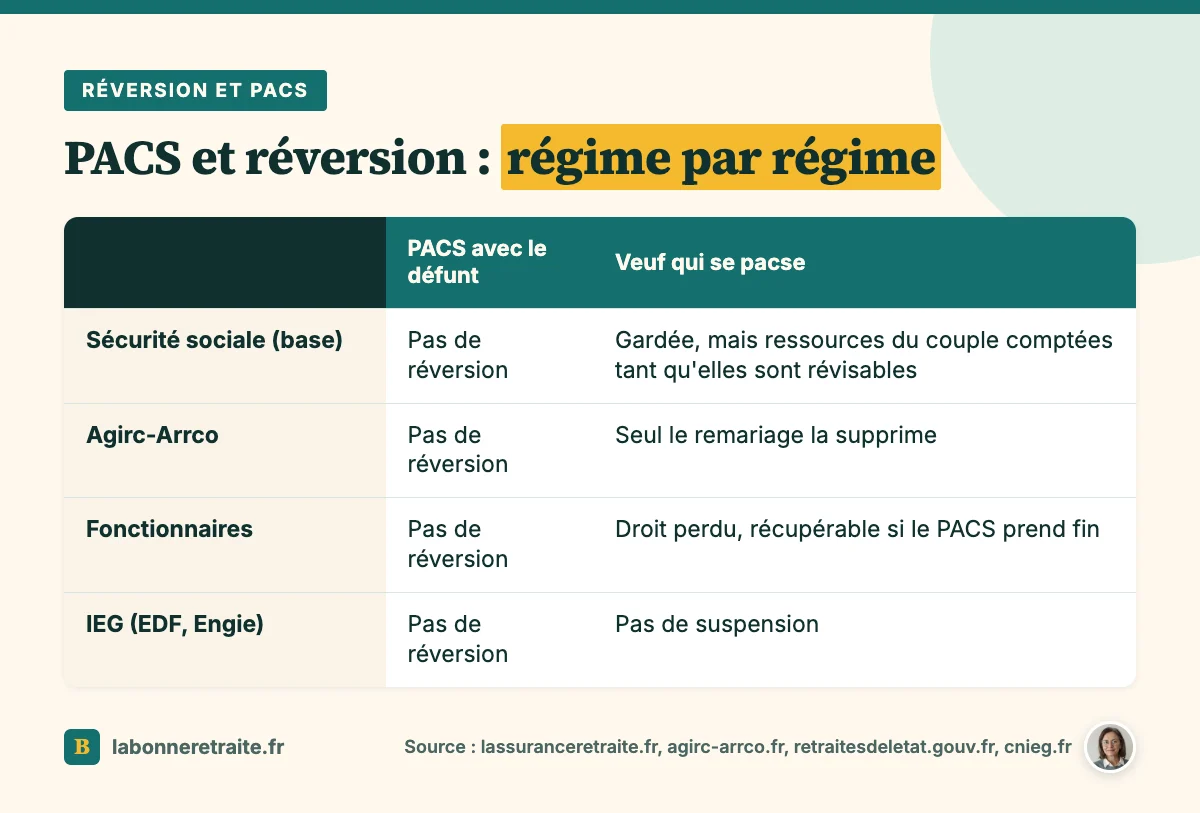
Bonne nouvelle d'abord : la Sécurité sociale ne supprime pas la réversion parce que vous vous pacsez. En revanche, elle regarde les ressources de votre nouveau ménage, et les revenus de votre partenaire s'ajoutent alors aux vôtres.
En 2026, le plafond est de 25 001,60 € par an pour une personne seule et de 40 002,56 € pour un couple. Au-delà, la réversion est réduite, voire suspendue. Mais il y a une nuance qui change tout : ces ressources ne sont plus révisées trois mois après que vous percevez vos propres retraites, de base et complémentaires.
Une fois ce cap passé, un PACS ne touche donc plus votre réversion de base. Avant cette date, pensez à signaler tout changement à votre caisse.
Agirc-Arrco
Côté complémentaire, la règle porte sur le remariage, et elle est sévère : la réversion est supprimée définitivement. Elle ne revient pas, même après un divorce ou le décès du nouveau conjoint.
Pour le PACS et le concubinage, la fiche réglementaire de l'Agirc-Arrco ne cite que le remariage comme cause de suppression, et la réversion Agirc-Arrco est attribuée sans condition de ressources. Avant de vous pacser, demandez tout de même une confirmation écrite à votre caisse.
Fonctionnaires
Chez les fonctionnaires, c'est le cas le plus strict. Pour la réversion d'un fonctionnaire de l'État, se remarier ou vivre maritalement après le décès fait perdre le droit. D'ailleurs, service-public.gouv.fr cite expressément le PACS parmi les situations qui peuvent faire perdre la réversion d'un veuf de fonctionnaire ou de militaire.
Même chose pour les fonctionnaires territoriaux et hospitaliers : la CNRACL l'écrit en toutes lettres, remariage, PACS ou concubinage font perdre la réversion. Rassurez-vous, ce n'est pas pour toujours. Le droit peut être rétabli sur demande si le nouveau conjoint décède, après un divorce, ou si le PACS ou la vie commune prend fin.
Indépendants et régimes spéciaux
Pour les artisans et commerçants, la réversion de base suit les mêmes règles que celle des salariés : 54 % de la retraite du défunt, avec un plafond de ressources. La complémentaire des indépendants, elle, représente 60 % des droits du défunt. Quant aux régimes spéciaux et aux caisses de professions libérales, ils ont chacun leur règle :
- Aux industries électriques et gazières, le remariage suspend la réversion, mais la conclusion d'un PACS ne la suspend pas.
- À l'Ircantec, la caisse complémentaire des contractuels du public, il ne faut être ni remarié, ni pacsé, ni en concubinage.
- Chez certaines caisses de libéraux, comme la Cipav ou la CARMF, la réversion complémentaire est supprimée en cas de remariage.
Vous voyez le piège : une même vie de couple peut ne rien changer à une caisse et tout changer à une autre. Le plus sûr est donc de faire la liste des régimes qui vous versent une réversion, puis de poser la question à chacun, par écrit.
Concubinage : Même règle que le PACS ?
Et si vous vivez en couple sans être pacsé ? Sur le premier point, la règle est la même. Le concubinage, c'est-à-dire la vie commune sans mariage ni PACS, ne donne aucun droit à la réversion : le partenaire survivant repart avec ses propres droits, et rien d'autre.
Pour un veuf qui vit en couple sans se pacser, l'effet suit la même logique, régime par régime. À la Sécurité sociale, les ressources de votre concubin sont déclarées et comptent, tant que la réversion peut encore être révisée.
Chez les fonctionnaires, la vie maritale fait perdre le droit, comme un PACS, et il se retrouve à la fin de la vie commune. L'Agirc-Arrco, elle, ne vise que le remariage dans sa fiche réglementaire.
Et non, le concubinage n'est pas une zone grise où la caisse ne verrait rien. Les formulaires demandent votre situation de couple, alors répondez-y exactement, et signalez tout changement.
Se marier pour ouvrir le droit : À quoi faire attention
Reste une dernière piste, si vous êtes pacsés et que la protection du survivant vous importe : le mariage, qui est la seule porte. Avant de vous décider, regardez trois choses.
La première, c'est la durée de mariage exigée. Au régime général et à l'Agirc-Arrco, il n'y en a pas. Pour un fonctionnaire de l'État, il faut en revanche un enfant commun, ou quatre ans de mariage, ou un mariage au moins deux ans avant la mise à la retraite.
Aux industries électriques et gazières, un mariage célébré pendant la retraite de l'agent demande deux ans, sauf enfant commun, et plusieurs caisses de libéraux exigent aussi deux ans. Les conditions de la pension de réversion sont reprises régime par régime dans une page à part.
La deuxième, ce sont les mariages précédents. Si l'un de vous a déjà été marié, la réversion de base se partage avec l'ex-conjoint, au prorata de la durée de chaque mariage. C'est expliqué dans notre page sur la pension de réversion après un divorce.
La troisième, enfin, concerne vos propres réversions. Si vous êtes veuf ou veuve, épouser votre partenaire supprime définitivement votre réversion Agirc-Arrco du premier conjoint. Cela fait aussi perdre une réversion de fonctionnaire, sauf divorce ou nouveau veuvage. Alors faites le calcul avant de dire oui.
Ce qu'il faut retenir avant de décider
Si vous ne deviez garder que l'essentiel, ce serait ceci :
- Le PACS et le concubinage n'ouvrent aucune réversion, dans aucun grand régime.
- Veuf qui se pacse : la Sécurité sociale compte les ressources du couple tant qu'elles sont révisables.
- Fonctionnaire : PACS ou vie commune font perdre le droit, qui se retrouve à la fin du couple.
- Agirc-Arrco : c'est le remariage qui supprime la réversion, définitivement.
- Avant de vous marier, vérifiez la durée exigée et les réversions que vous touchez déjà.
Et n'oubliez pas que la réversion n'est jamais automatique : elle se demande, en ligne, comme on l'explique pour demander sa retraite. Prenez le temps d'en parler à deux, sereinement, bien avant d'en avoir besoin.