
Pour faire une simulation retraite à partir de votre vrai dossier, utilisez le service officiel Mon estimation retraite, sur info-retraite.fr, dans votre compte retraite. Il calcule à partir des données que vos caisses ont déjà enregistrées : son résultat vaut donc ce que vaut votre relevé de carrière. Voici comment l'utiliser, et les pièges à éviter.
Au sommaire (6 parties)
Quel simulateur retraite utiliser ?
Commençons par le plus simple : prenez l'outil officiel. Il est proposé sur le site commun à tous les régimes obligatoires. Il simule votre retraite à tout âge à partir des informations de carrière enregistrées par vos régimes, et il reprend automatiquement toute votre carrière. Vous n'avez rien à ressaisir, c'est son principal avantage.
Il propose deux modes. L'estimation rapide est générée toute seule à partir des informations connues de vos caisses. L'estimation personnalisée vous laisse modifier votre âge de départ, ajouter des périodes manquantes et tester des changements à venir : enfants, nouveau statut, expatriation, retraite progressive, cumul emploi-retraite.
Ce service dit tenir compte de la réforme de 2023 et de sa suspension pour les générations 1964 à 1968. Il intègre aussi la plupart des autres évolutions de la réglementation, dont la loi de financement de la Sécurité sociale pour 2026. Le mot « plupart » compte : les règles changent vite, et une simulation n'est valable qu'à la date où on la fait.
Info Retraite propose aussi des simulateurs ciblés : un calcul de l'âge de départ, un simulateur de retraite anticipée pour carrière longue, un autre pour les travailleurs handicapés, et un simulateur de droit à la réversion. Vous recevrez en outre, à partir de 55 ans, une estimation par courrier : nous la détaillons dans notre page sur l'estimation indicative globale.
Et les simulateurs privés, ceux des assureurs ou des sites spécialisés ? Je n'ai rien contre, mais un outil qui vous demande de saisir vos salaires et vos trimestres à la main travaille sur ce que vous lui donnez, pas sur le dossier de votre caisse. Si vous vous trompez d'une année, il se trompe avec vous.
Faire sa simulation sur info-retraite.fr, étape par étape
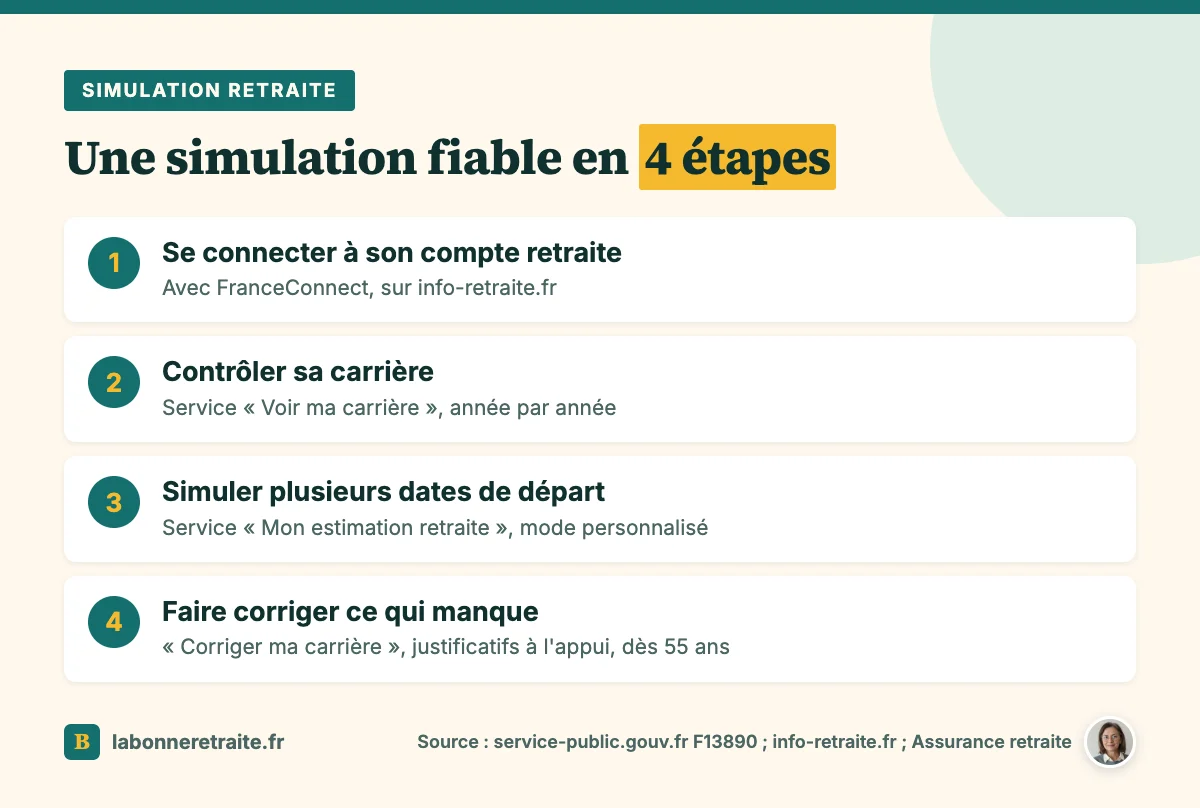
Maintenant que vous savez quel outil choisir, passons à la pratique. La méthode tient en quatre temps, dans cet ordre : se connecter, contrôler sa carrière, simuler, puis faire corriger ce qui doit l'être. Faire l'inverse, c'est calculer sur une base qu'on n'a pas vérifiée.
Se connecter
Rendez-vous sur la page « J'accède à mon compte retraite » d'info-retraite.fr. Le plus simple est de choisir « S'identifier avec FranceConnect », puis l'un des partenaires affichés, et de saisir l'identifiant et le mot de passe qu'il vous demande. Vous pouvez aussi créer un compte en accès limité, avec votre numéro de sécurité sociale.
Attention toutefois : ce compte limité ne permet pas tout. La demande de retraite, la déclaration des enfants et la correction de carrière ne se font que par FranceConnect. Autant passer directement par là, vous en aurez besoin si votre relevé comporte une erreur.
Contrôler sa carrière
Avant de simuler, ouvrez « Ma carrière », puis « Voir ma carrière ». Vous y trouverez, année par année, vos trimestres, vos revenus et vos employeurs. Passez-la en revue avec vos vieux bulletins de salaire sous les yeux : une année vide, un salaire trop bas, un trimestre qui manque, voilà ce que vous cherchez.
Gardez en tête que certaines périodes n'apparaissent pas toutes seules. L'Assurance retraite précise que les trimestres pour les enfants, le chômage indemnisé et l'activité à l'étranger ne figurent pas automatiquement sur les documents reçus. Ils sont pris en compte lors de la régularisation de la carrière, d'où l'intérêt de la demander.
Tester plusieurs dates de départ
Lancez ensuite Mon estimation retraite en mode personnalisé, et changez la date de départ pour voir ce que chaque année de travail supplémentaire modifie. Le montant dépend du nombre de trimestres enregistrés, des revenus perçus et de votre âge de départ : ce sont les trois leviers que vous pouvez faire varier.
Vous pouvez aussi simuler une retraite progressive : « Personnaliser mon estimation », puis « Simuler ma retraite progressive ». Et pour compléter, notre guide pour préparer son départ à la retraite vous aide à choisir la date qui vous convient.
Pourquoi deux simulateurs ne donnent pas le même montant ?
Vous avez peut-être déjà essayé deux outils, et obtenu deux chiffres. Rassurez-vous, ce n'est pas forcément une erreur : ils ne calculent pas sur les mêmes bases. D'abord, la carrière : l'un la lit chez vos caisses, l'autre la tient de ce que vous avez saisi, et une année de différence suffit à décaler le résultat.
Ensuite viennent les hypothèses. L'Assurance retraite explique, à propos de l'estimation qu'elle envoie par courrier, qu'elle fait des hypothèses sur la fin de votre carrière en tenant compte de votre situation du moment. Selon le régime, les majorations pour enfants peuvent aussi ne pas être incluses, et le montant donné est un montant brut.
Dernier point : la date des règles. La valeur du point Agirc-Arrco est ainsi restée à 1,4386 € au 1er novembre 2025. Le 14 octobre 2026, l'Agirc-Arrco a décidé une hausse de 1,4 % au 1er novembre 2026, mais la nouvelle valeur n'est pas encore publiée : un outil non mis à jour affichera un autre chiffre. Pour la suite, voyez la revalorisation Agirc-Arrco.
Une simulation de retraite est-elle fiable ?
Reste la question qui compte : peut-on s'y fier ?
Il faut être honnête : elle est indicative, jamais garantie. L'Assurance retraite le dit sans détour pour l'estimation envoyée par courrier : c'est un montant estimé, qui peut évoluer jusqu'à votre départ selon la législation et votre situation. Il est brut, donc des prélèvements sociaux pourront être déduits si vous êtes imposable.
Une fois votre pension versée, elle suit ensuite la revalorisation des retraites, qui peut changer ce que vous touchez d'une année sur l'autre.
Et dans tous les cas, la simulation s'appuie sur votre relevé. Les chiffres de la Cour des comptes le rappellent. Une retraite sur neuf attribuée en 2025 contenait au moins une erreur financière, soit 11,1 % des pensions, et plus de la moitié des erreurs définitives viennent de données de carrière absentes ou erronées.
Un simulateur ne décide pas non plus de votre départ. Les dates et montants d'une estimation sont purement informatifs, et rien ne vous oblige à choisir l'une d'elles. Votre retraite n'est pas automatique non plus : il faudra la demander, et notre page pour savoir comment demander sa retraite vous guide le moment venu.
Un mot enfin si votre estimation vous paraît très faible. Le versement forfaitaire unique de la retraite, qui remplaçait autrefois une petite pension par un capital, ne concerne plus que ceux dont la première retraite a pris effet avant 2016. Et pour comprendre ce que recouvre votre pension de retraite, notre page de référence fait le tour.
Un relevé incomplet fausse toute la simulation
C'est le piège principal, et il est facile à comprendre : le simulateur calcule sur ce qu'il lit. Prenons un exemple, avec ses hypothèses : vous êtes né en 1964, la durée exigée est de 170 trimestres, et votre relevé en affiche 168 parce qu'une année de travail n'a pas été reportée. Avant 67 ans, sans les 170, le taux de 50 % est réduit : c'est la décote.
À cette date de départ, la simulation vous annonce alors une pension plus basse, amputée par la décote. Si l'année est retrouvée et corrigée, la décote disparaît et le montant remonte. Vous comprenez pourquoi le contrôle doit précéder la simulation, et pas l'inverse. Ces trimestres sont à vous, il faut juste les faire inscrire.
Ajouter une période manquante dans le mode personnalisé vous montre l'effet sur le résultat, mais ne corrige rien dans votre dossier. La correction se demande avec le service « Corriger ma carrière », à partir de 55 ans. Joignez vos justificatifs : bulletins de salaire, attestation conforme au livre de paie ou certificat de travail, attestation de France Travail ou de la CPAM.
Si vous avez perdu des documents, la caisse peut faire des recherches, sans garantie de résultat. Et n'oubliez pas les trimestres assimilés, comme le chômage ou la maladie : notre page sur les trimestres assimilés vous dit lesquels chercher. Gardez aussi une règle simple : face à un chiffre qui vous surprend, on vérifie d'abord le relevé, avant de mettre en cause le simulateur.
Avant de vous fier à un résultat
Voici la liste à passer en revue avant de prendre une décision.
- Vous êtes connecté avec FranceConnect, sur le site officiel info-retraite.fr.
- Vous avez relu votre carrière année par année, bulletins de salaire en main.
- Vous avez cherché les périodes qui n'apparaissent pas seules : enfants, chômage indemnisé, étranger.
- Vous avez testé plusieurs dates de départ, pas une seule.
- Vous savez que le montant est brut et indicatif, et qu'il peut évoluer d'ici votre départ.
- Vous avez demandé la correction de ce qui manque, avec vos justificatifs.
Avec un relevé juste, la simulation devient un vrai outil de décision. Et si l'idée de partir vous remue un peu, notre page pour préparer sa retraite psychologiquement peut aider à y voir plus clair.