
Vous venez d'ouvrir une enveloppe qui annonce une « estimation indicative globale », avec des montants par âge de départ, et vous vous demandez si vous pouvez compter dessus. Réponse courte : c'est un repère sérieux, pas une promesse. Je vous explique ce qu'il y a dedans, d'où viennent les chiffres et que faire s'ils vous déçoivent.
Au sommaire (6 parties)
Qu'est-ce que l'estimation indicative globale ?
Commençons par le nom, qui impressionne tout le monde. L'estimation indicative globale, qu'on appelle aussi EIG, est un document que vos caisses de retraite vous adressent pour vous donner une première idée de votre future pension. Elle découle du droit à l'information sur la retraite, instauré par la loi du 21 août 2003. Vous la retrouvez aussi, à tout moment, dans votre compte retraite sur info-retraite.fr.
Elle ne se confond pas avec le relevé de carrière. Ce relevé récapitule le passé, ce que vos régimes ont déjà enregistré. L'estimation, elle, reprend ces éléments et regarde devant : elle propose une pension pour plusieurs âges de départ. Pour contrôler le premier, notre guide pour vérifier son relevé de carrière détaille les points à regarder.
À quel âge la reçoit-on ?
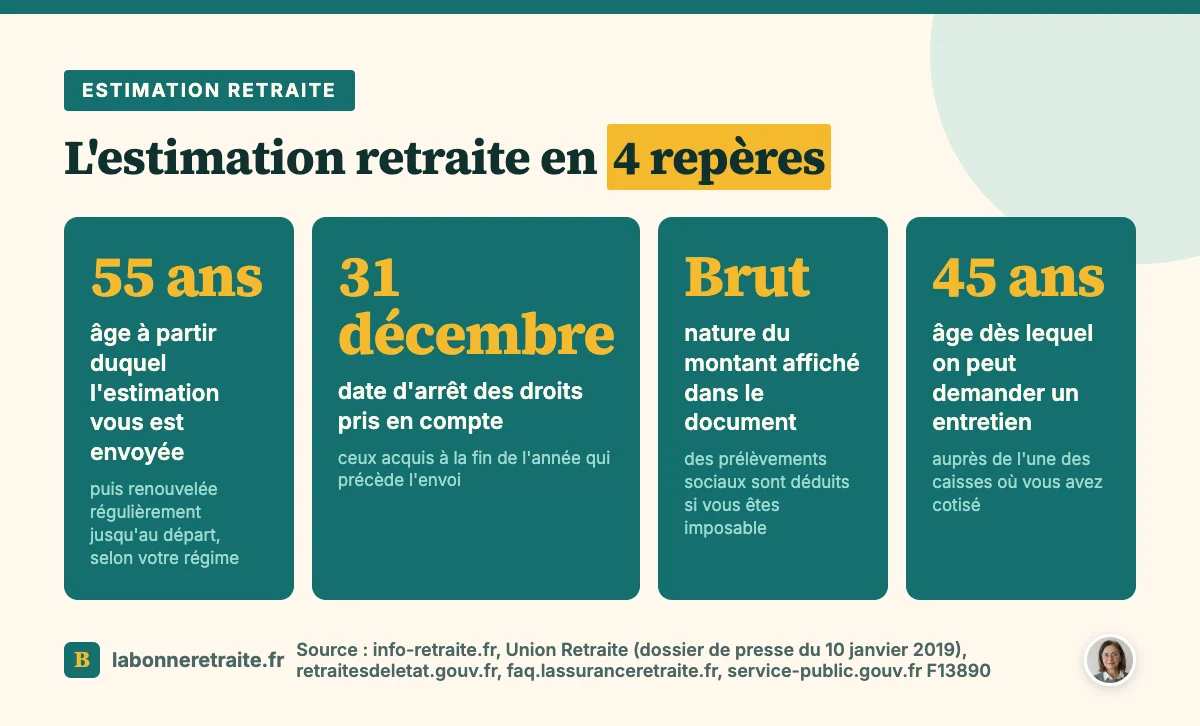
Maintenant que vous savez ce que c'est, reste la question de la date. À partir de 55 ans, en plus du relevé de carrière, vous disposez d'une estimation de votre retraite : c'est ce que précise le Service des retraites de l'État. Elle est ensuite renvoyée à intervalles réguliers jusqu'au départ, mais le rythme varie : la MSA, par exemple, annonce un envoi tous les quatre ans.
Je ne peux donc pas vous donner une date valable pour tout le monde. Ne vous fiez pas à ce que vous lisez ailleurs : regardez dans votre compte retraite, ou demandez à votre régime. Depuis 2017, l'envoi se fait par courrier ou par notification e-mail, selon les préférences de contact que vous avez choisies.
Et si vous avez moins de 55 ans ? Vous n'avez pas à attendre. Le service « Mon estimation retraite » est ouvert à tout âge, avec cette nuance : plus on approche de la retraite, plus l'estimation est précise. Dès 45 ans, vous pouvez en plus demander un entretien information retraite à l'une de vos caisses, pour en parler avec un expert.
Ce qu'on y trouve
Voyons à présent le contenu de ces pages, parce que c'est souvent là qu'on se perd. Trois choses comptent : les montants, les régimes pris en compte et les hypothèses qui se cachent derrière les chiffres.
Les montants selon l'âge de départ
Le document ne vous donne pas un chiffre, mais plusieurs. Pour chaque âge de départ proposé, il indique le nombre de trimestres et le montant de retraite estimé. Il détaille aussi la composition de la pension : y a-t-il une décote, c'est-à-dire une réduction de la pension quand il manque des trimestres, ou une surcote ?
Regardez bien la mention du brut : sur le document, c'est un montant brut, et des prélèvements sociaux seront déduits si vous êtes imposable. Autre point rassurant : rien ne vous oblige à partir à l'une des dates indiquées. Ce sont des repères, et vous pouvez simuler d'autres âges en ligne.
Les régimes concernés
L'avantage de l'estimation, c'est qu'elle réunit tout. Elle s'appuie sur les informations connues de toutes les caisses où vous avez cotisé et donne le montant estimé de chaque pension, de base comme complémentaire. Si votre activité n'est pas couverte par le simulateur en ligne, il faut alors vous tourner vers le site du régime concerné.
Les hypothèses de calcul
Dernier point, et sans doute le plus important : ces chiffres reposent sur des hypothèses. Les droits retenus sont ceux que vous aviez acquis au 31 décembre de l'année qui précède l'envoi. Pour la suite, les caisses font des hypothèses sur la fin de votre carrière, en tenant compte de votre situation du moment, activité salariée, chômage, etc.
Attendez, il y a une subtilité sur les enfants. Selon les régimes, les majorations pour enfants ne sont pas incluses dans l'estimation, et les trimestres pour enfant ne sont pas pris en compte automatiquement partout. Si vous avez élevé des enfants, vérifiez donc qu'ils sont bien déclarés dans votre compte retraite.
Une estimation fiable ou pas ?
Alors, peut-on s'y fier ? Oui et non, et la nuance compte. L'Assurance retraite le dit sans détour : c'est un montant estimé, donné à titre indicatif, qui peut évoluer jusqu'à votre départ, en fonction de la législation en vigueur et de votre situation professionnelle. Le montant définitif vous est communiqué après le dépôt de votre demande de retraite.
Et ce n'est pas qu'une précaution de juriste. Depuis le 1er septembre 2026, l'âge légal et le nombre de trimestres exigés se fixent génération par génération. Par exemple, 62 ans et 9 mois avec 170 trimestres pour les nés de janvier 1963 à mars 1965, et 64 ans avec 172 trimestres à partir de 1969. Regardez donc la date d'édition de votre document.
Reste l'autre limite, la carrière elle-même. Selon la Cour des comptes, une pension sur neuf attribuée en 2025 à d'anciens salariés comportait une erreur financière, et plus de la moitié des erreurs définitives venaient de données de carrière absentes ou erronées. Une estimation bâtie sur un relevé incomplet reprend forcément ses trous.
Le montant vous semble bas : Par où commencer ?
Si la somme affichée vous a fait pâlir, respirez d'abord : ce n'est ni un verdict, ni un calcul définitif. Un montant bas peut venir d'une carrière mal reportée, ou d'un âge de départ qui n'atteint pas le taux plein. Voici l'ordre dans lequel je vous conseille de procéder.
- Comparez les âges proposés. Pour chacun, regardez le nombre de trimestres et la présence d'une décote.
- Relisez votre relevé année par année. Le chômage et la maladie indemnisée, par exemple, peuvent valider des trimestres sous conditions : ce sont les trimestres assimilés.
- Déclarez vos enfants dans votre compte retraite avec le service « Déclarer mes enfants ».
- Faites corriger ce qui manque. À partir de 55 ans, le service « Corriger ma carrière » le permet en ligne, depuis votre compte retraite avec FranceConnect.
- Refaites une estimation personnalisée en ajoutant les périodes oubliées. Ces données ne sont ni conservées ni transmises à vos régimes.
Et si c'est surtout le choc qui pèse, vous n'avez pas à l'encaisser seul : notre page pour préparer sa retraite psychologiquement vous aidera à prendre du recul. Quand l'heure sera venue de savoir comment demander sa retraite, la démarche ne sera jamais automatique, et notre guide pour préparer son départ à la retraite vous évitera les oublis.
Les points à retenir
Pour résumer, voici la liste à garder sous la main.
- L'estimation est envoyée à partir de 55 ans, puis renouvelée selon le rythme de votre régime, et consultable à tout âge en ligne.
- Le montant est brut, indicatif, et plusieurs âges de départ sont proposés.
- Les droits retenus s'arrêtent au 31 décembre précédant l'envoi, avec des hypothèses sur la fin de carrière.
- Les enfants ne sont pas toujours inclus : déclarez-les.
- Une carrière incomplète donne une estimation incomplète : vérifiez le relevé.
Avec ces repères, vous saurez lire votre estimation pour ce qu'elle est : un point de départ, et pas une décision.