
Racheter des trimestres, c'est payer pour faire compter des périodes où vous n'avez pas ou peu cotisé, comme des années d'études ou des années incomplètes. Cela peut réduire la décote de votre retraite, voire allonger votre durée d'assurance.
Mais le prix est élevé : à 60 ans, un trimestre coûte 3 275 € dans la tranche de revenus la plus basse du barème 2026, et davantage selon l'option. Voyons ce qu'on peut racheter, ce que ça rapporte et comment faire.
Au sommaire (8 parties)
- Que veut dire racheter des trimestres ?
- Quels trimestres peut-on racheter ?
- Taux seul ou taux et durée : Les deux options
- Combien coûte le rachat d'un trimestre ?
- Le rachat est-il déductible des impôts ?
- Comment faire une demande de rachat ?
- Avant de racheter : Vérifier que les trimestres manquent vraiment
- Rachat de trimestres : La liste de vérification
Que veut dire racheter des trimestres ?
Commençons par le vocabulaire, parce qu'il prête à confusion. Le rachat, c'est verser volontairement des cotisations à l'Assurance retraite pour que des périodes sans cotisation soient prises en compte dans vos trimestres de retraite. Ce n'est pas un placement : vous ne gagnez pas de salaire sur votre relevé, aucune somme n'y est inscrite, et votre salaire annuel moyen ne bouge pas.
Alors à quoi ça sert ? Tout vient de la façon dont votre pension est calculée. Elle dépend de votre salaire annuel moyen, d'un taux qui peut aller jusqu'à 50 %, et du rapport entre vos trimestres et ceux qu'on exige pour votre génération.
Quand il vous manque des trimestres avant 67 ans, la décote de la retraite, une réduction définitive du taux, retire 0,625 point par trimestre manquant.
Le rachat agit donc sur ce taux, et selon l'option sur la durée. Pour voir comment tout s'assemble, notre page sur comment calculer sa retraite reprend la formule étape par étape.
Autre précision utile : ce dispositif concerne surtout les salariés du privé. Chez les fonctionnaires, d'après info-retraite, seul le rachat des années d'études existe, pas celui des années incomplètes.
Quels trimestres peut-on racheter ?
Maintenant que le principe est clair, voyons ce qui est rachetable, car la liste est courte et les limites sont strictes. Il faut avoir au moins 20 ans et moins de 67 ans, et ne pas avoir déjà demandé sa retraite à l'Assurance retraite. Le total plafonne à 12 trimestres, tous motifs confondus, et une même année ne peut pas dépasser 4 trimestres.
Années d'études
Les études supérieures se rachètent si elles ont eu lieu dans un établissement d'enseignement supérieur, une école technique supérieure, une grande école, une classe préparatoire ou une classe post-bac de lycée. Il faut aussi qu'elles aient donné lieu à un diplôme. L'admission en grande école ou en prépa est assimilée à un diplôme.
Deux conditions s'y ajoutent : l'Assurance retraite doit être la première caisse à laquelle vous avez cotisé après vos études, et chaque période de 90 jours consécutifs d'études compte pour un trimestre.
Un tarif réduit existe pour les études, mais l'Assurance retraite le réserve aux demandes faites jusqu'au 31 décembre de l'année des 40 ans. Si vous préparez votre départ, c'est donc le barème normal qui vous concerne. Pour le détail de ce cas, voyez notre page sur le rachat de trimestres pour les années d'études.
Années incomplètes
C'est le cas typique d'une carrière un peu hachée : une année civile où vous n'avez pas validé 4 trimestres. Votre relevé de carrière vous les montre, qu'il s'agisse d'un début de carrière, d'un temps partiel ou d'un petit contrat. Un job d'été et ses trimestres de retraite, par exemple, ont pu laisser une année à un ou deux trimestres.
Attention à une condition qu'on ignore : d'après info-retraite, il faut qu'un salaire figure sur le relevé pour l'année concernée, même s'il ne valide aucun trimestre, ou qu'un trimestre assimilé y soit inscrit. Une année totalement vide ne se rachète pas.
Apprentissage
Les anciens apprentis ont un régime à part. Si votre contrat a été conclu entre le 1er juillet 1972 et le 31 décembre 2013, et qu'une année n'a pas validé 4 trimestres, vous pouvez racheter à tarif réduit, avec le formulaire S5115b.
Le barème 2026 de l'Assurance retraite fixe ce tarif à 1 618 € par trimestre. Les assistants maternels ayant exercé de 1975 à 1990 en bénéficient aussi.
Ce tarif réduit vaut pour 4 trimestres au maximum, d'après la réglementation de l'Assurance retraite, sur les 12 que vous pouvez racheter en tout. Et à la différence des rachats d'études ou d'années incomplètes, ce rachat est retenu pour la carrière longue, pour les retraites dont le point de départ est fixé à partir du 1er septembre 2023.
Stages
Les stages d'études en entreprise d'au moins 2 mois, accomplis depuis le 15 mars 2015, peuvent donner jusqu'à 2 trimestres, à 481 € le trimestre pour une demande en 2026. Mais la demande doit être faite au plus tard le 31 décembre de l'année des 30 ans. Cela concerne donc des générations bien plus jeunes que la vôtre.
D'autres situations rares ouvrent un rachat, comme le travail pénal, la fonction de tierce personne auprès d'un proche invalide ou le statut de sportif de haut niveau. Pour les artisans et commerçants, le rachat Madelin obéit à ses propres règles, que nous détaillons plus bas.
Taux seul ou taux et durée : Les deux options
Une fois la période choisie, il faut décider ce que vous voulez acheter exactement, et c'est un choix définitif. Avec l'option au taux seul, les trimestres rachetés servent uniquement à calculer le taux de votre pension, donc à réduire ou annuler la décote. Avec l'option au taux et à la durée, ils comptent aussi dans votre nombre de trimestres. Elle coûte plus cher.
Pour que ce soit parlant, partons de l'exemple de service-public, avec ses hypothèses. Une personne née en 1964 part le jour de ses 63 ans avec 159 trimestres sur 170 exigés, et un salaire annuel moyen de 30 000 €. Il lui manque 11 trimestres, le taux tombe à 43,125 %, et la pension brute vaut 12 100,37 € par an.
Si elle rachète ces 11 trimestres, voici ce que donnent les deux options, d'après la formule officielle :
| Situation | Taux | Durée retenue | Pension brute par an |
|---|---|---|---|
| Sans rachat | 43,125 % | 159 trimestres | 12 100,37 € |
| Rachat au taux seul | 50 % | 159 trimestres | 14 029,41 € |
| Rachat au taux et à la durée | 50 % | 170 trimestres | 15 000 € |
La seconde option rapporte donc environ 970 € de plus par an que la première, mais elle coûte nettement plus cher. Et même à 67 ans, quand la décote disparaît, la durée continue de compter dans le calcul : voilà pourquoi un rachat au taux et à la durée peut encore servir à cet âge.
Une dernière limite, importante : les trimestres validés par un rachat ne comptent pas pour les conditions d'une retraite anticipée, selon service-public. Racheter ne vous ouvre donc pas la porte d'un départ en carrière longue, sauf pour l'apprentissage évoqué plus haut.
Combien coûte le rachat d'un trimestre ?
Venons-en à ce qui fait hésiter tout le monde : le prix. Il dépend de trois éléments, d'après l'Assurance retraite : l'option choisie, votre âge à la date de la demande, et vos revenus d'activité récents, qu'elle calcule sur une moyenne de trois années civiles revalorisées. Il est revu chaque année.
Le barème selon votre âge et vos revenus
Pour une demande déposée en 2026, l'Assurance retraite fixe deux seuils de revenu annuel : 36 045 € et 48 060 €. En dessous du premier, le trimestre coûte un montant fixe. Au-dessus du second, un autre montant fixe, plus élevé.
Entre les deux, le coût est un pourcentage de votre revenu annuel : à 60 ans, par exemple, 11,79 % au taux seul et 17,48 % au taux et à la durée. Le simulateur fait ce calcul pour vous. Voici quelques lignes du barème, pour le montant d'un trimestre :
| Âge à la demande | Taux seul, revenu sous 36 045 € | Taux seul, revenu au-dessus de 48 060 € | Taux et durée, revenu sous 36 045 € | Taux et durée, revenu au-dessus de 48 060 € |
|---|---|---|---|---|
| 58 ans | 3 162 € | 4 216 € | 4 686 € | 6 248 € |
| 60 ans | 3 275 € | 4 367 € | 4 854 € | 6 472 € |
| 62 ans | 3 383 € | 4 510 € | 5 013 € | 6 684 € |
| 64 ans | 3 214 € | 4 285 € | 4 762 € | 6 350 € |
Vous le voyez, le coût ne monte pas sans fin avec l'âge : dans ce barème, il culmine à 62 ans puis baisse. Mais attention, le prix à retenir est celui de tous les trimestres que vous comptez racheter, pas d'un seul.
Prenons notre exemple précédent, avec une demande à 63 ans et un revenu sous 36 045 €. Le barème donne 3 298 € par trimestre au taux seul et 4 888 € au taux et à la durée. Les 11 trimestres coûtent donc 36 278 € dans le premier cas, et 53 768 € dans le second.
Mettez-les en face des gains calculés plus haut, 1 929,04 € et 2 899,63 € brut par an. Il faudrait environ 18,8 ans de pension dans le premier cas, et 18,5 ans dans le second, pour retrouver sa mise.
Ce calcul ignore la déduction fiscale, les revalorisations et les prélèvements, mais il donne l'ordre de grandeur. Pour juger de votre propre cas, regardez quand un rachat de trimestres est intéressant.
Le paiement peut s'étaler : sur un à trois ans pour 2 à 8 trimestres, jusqu'à cinq ans au-delà. Les sommes restant dues à la fin de chaque période de 12 mois sont majorées, de 1,3 % en 2026. Un seul trimestre se paie comptant.
Indépendants : Quel barème ?
Pour les artisans et commerçants, le même barème s'applique aux périodes à compter de 1973. Seuls les revenus pris en compte changent : une moyenne de trois années, qui varient selon que votre demande tombe au premier ou au second semestre.
À côté, le rachat Madelin vise les six dernières années d'un travailleur indépendant à jour de ses cotisations, avec un coût fondé sur ses revenus, son taux de cotisation et son âge.
Et ses trimestres, eux, sont retenus pour la carrière longue, selon l'Assurance retraite. Notre page sur le rachat Madelin en explique les conditions.
Simuler son rachat sur le simulateur officiel
Avant tout courrier, faites une simulation. Le service « Simuler le coût d'un rachat de trimestres » se trouve dans votre espace personnel sur lassuranceretraite.fr, et il permet plusieurs simulations selon le motif et le nombre de trimestres. Un bémol : l'Assurance retraite précise qu'il est en cours de mise à jour pour intégrer la réforme de 2023, alors demandez toujours un montant écrit à la caisse.
Le rachat est-il déductible des impôts ?
Oui, et c'est un vrai coup de pouce. Selon service-public, les cotisations versées pour valider des années d'études, des années incomplètes ou des stages sont déductibles du revenu imposable. L'Assurance retraite le confirme dans sa réglementation.
Pour votre feuille d'impôt, l'économie dépend de votre tranche marginale d'imposition. Avec une tranche à 30 %, par exemple, 1 000 € versés réduiraient l'impôt de 300 €. Ce n'est qu'un exemple : la déduction diminue le coût réel du rachat, elle ne le supprime pas.
Et pour la retraite complémentaire ? Le rachat de points est un autre dispositif, avec ses propres règles de déduction. Notre page sur le rachat de points Agirc-Arrco détaille ce que la caisse en dit.
Comment faire une demande de rachat ?
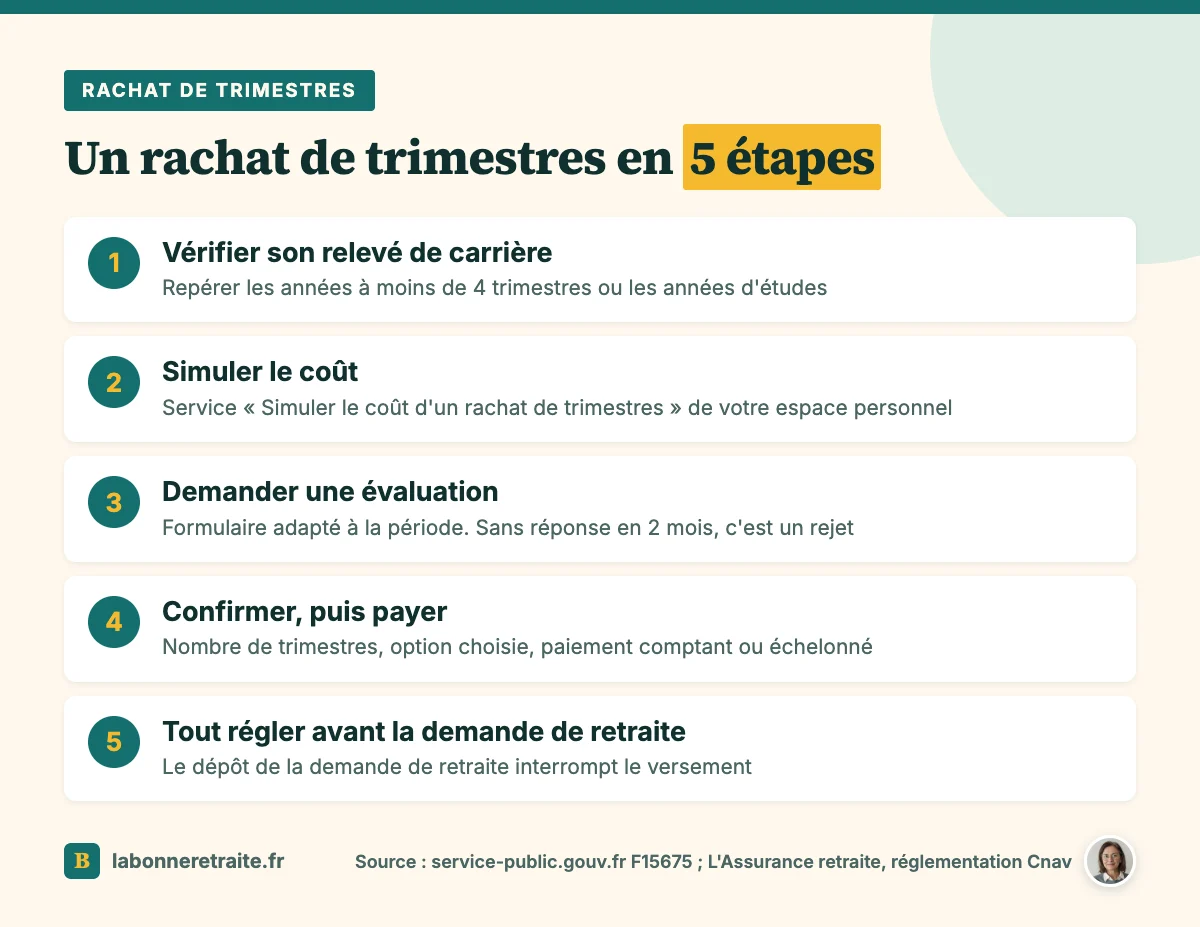
La démarche se fait en plusieurs temps, et rien ne vous engage tant que vous n'avez pas confirmé. Voici l'ordre à suivre :
- Consultez votre relevé de carrière et repérez les années à moins de 4 trimestres ou vos années d'études.
- Simulez le coût dans votre espace personnel.
- Téléchargez le formulaire de demande d'évaluation qui correspond à votre cas : études supérieures, années incomplètes, apprentissage et assistant maternel, ou stages.
- Envoyez-le, avec les justificatifs, par la messagerie de votre espace personnel ou par courrier à la caisse indiquée sur le formulaire.
- Attendez la réponse : sans indication de la caisse dans les 2 mois, la demande est considérée comme rejetée.
Si la demande est acceptée, la caisse vous envoie une évaluation de versement qui indique le montant, avec un relevé de carrière régularisé et un formulaire de confirmation. Vous le renvoyez en précisant le nombre de trimestres, l'option et le mode de paiement.
Le paiement comptant doit intervenir au plus tard le dernier jour du deuxième mois qui suit l'envoi de la notification d'admission. Surtout, tout doit être réglé avant votre demande de retraite : d'après la réglementation de l'Assurance retraite, le dépôt de cette demande interrompt le versement en cours. Prévoyez donc ce calendrier longtemps avant votre départ.
Avant de racheter : Vérifier que les trimestres manquent vraiment
Reste une étape qui peut vous éviter de payer pour rien : vérifier que ces trimestres sont vraiment absents. Une année incomplète sur votre relevé peut cacher une période qui aurait dû compter gratuitement, comme un apprentissage non reporté, du chômage, de la maladie ou une maternité. À partir de 55 ans, le service « Corriger ma carrière » permet de signaler ces oublis, justificatifs à l'appui.
Deuxième vérification : l'effet réel d'un rachat au taux seul. La décote retient le plus avantageux de deux nombres, les trimestres qui vous séparent de 67 ans ou ceux qui manquent pour la durée. Prenons une hypothèse : il vous manque 15 trimestres et vous avez 12 trimestres avant 67 ans, la décote porte sur 12. Racheter 3 trimestres ne la change donc pas, il faut en racheter davantage.
Troisième vérification : rappelez-vous que vous n'avez pas besoin de tout racheter. Le versement peut être limité au nombre de trimestres nécessaires pour le taux plein, ce qui évite de payer ce qui ne servira à rien.
Enfin, un rachat se décide dans un projet de départ complet, pas seul avec un chiffre. Si vous hésitez entre payer pour partir plus tôt et prendre le temps de vous y préparer, notre page pour préparer sa retraite psychologiquement peut vous aider à y voir plus clair.
Rachat de trimestres : La liste de vérification
Avant de lancer une demande, passez ces points en revue :
- Les trimestres manquent vraiment, et rien n'est corrigeable gratuitement.
- La période est rachetable : études diplômantes, année à moins de 4 trimestres, apprentissage.
- Vous avez moins de 67 ans et vous n'avez pas encore demandé votre retraite.
- Vous avez simulé le coût et comparé les deux options.
- Vous savez combien d'années de pension il faut pour retrouver la mise.
- Tout sera payé avant votre demande de retraite.
Avec ces réponses, vous saurez si le rachat a sa place dans votre projet, et vous irez voir votre caisse avec des questions précises.