
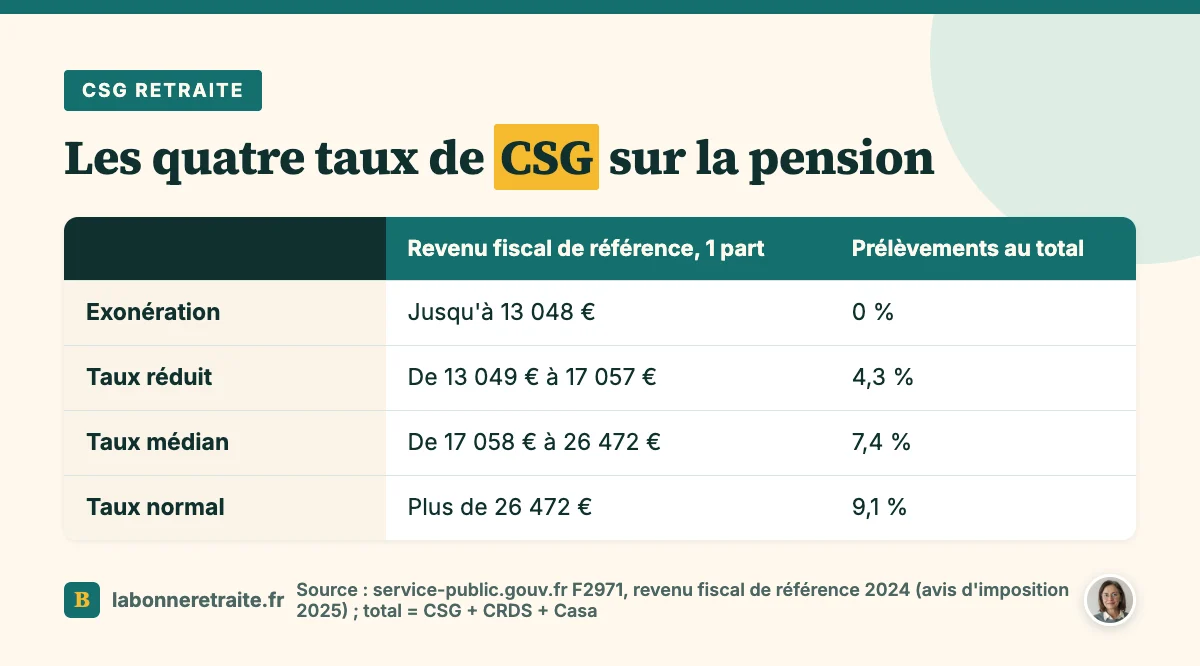
Le taux de CSG prélevé sur votre pension n'est pas le même pour tout le monde. Il dépend du revenu fiscal de référence de votre foyer, que vous lisez sur votre avis d'impôt. Il existe quatre situations : l'exonération, le taux réduit de 3,8 %, le taux médian de 6,6 % et le taux normal de 8,3 %.
Voyons les seuils de 2026, qui est exonéré, ce qui change outre-mer et que faire quand votre taux bouge.
Au sommaire (6 parties)
Quel taux de CSG s'applique à votre retraite ?
Commençons par le principe. La CSG, la contribution sociale généralisée, est retenue par votre caisse sur la totalité de votre pension de retraite, avec la CRDS et, selon les cas, la Casa, une contribution de solidarité pour l'autonomie. Et c'est le revenu fiscal de votre foyer qui vous place dans l'une des quatre situations. Voici les seuils de 2026, pour une personne seule avec une part fiscale.
Exonération
C'est la situation la plus favorable. Si votre revenu fiscal de référence 2024, celui de l'avis d'imposition reçu en 2025, ne dépasse pas 13 048 €, vous ne payez ni CSG, ni CRDS, ni Casa. Votre pension arrive sans aucun prélèvement social.
Taux réduit
De 13 049 € à 17 057 €, vous payez la CSG à 3,8 %, plus la CRDS à 0,5 %, soit 4,3 % au total. La Casa ne s'applique pas à ce niveau, et cette CSG au taux réduit est déductible en totalité de votre revenu imposable.
Taux médian
De 17 058 € à 26 472 €, la CSG passe à 6,6 %. S'y ajoutent la CRDS à 0,5 % et la Casa à 0,3 %, soit 7,4 % au total. Seuls 4,2 points de CSG sont déductibles de l'impôt sur le revenu.
Taux normal
Au-delà de 26 472 €, c'est le taux normal : 8,3 % de CSG, 0,5 % de CRDS et 0,3 % de Casa, soit 9,1 % en tout. Dans ce cas, 5,9 points de CSG sont déductibles. Le reste de la CSG, la CRDS et la Casa ne le sont pas, ils restent donc dans votre revenu imposable.
Pour sentir l'écart, prenons une hypothèse : une retraite de base de 1 500 € bruts par mois. Elle perd 64,50 € au taux réduit, 111 € au taux médian et 136,50 € au taux normal. Entre le premier et le dernier, il y a 72 € par mois sans que votre pension ait bougé.
Pour suivre tout le chemin du brut au net, voyez notre page sur la retraite brut en net. Et pour situer votre pension par rapport à votre dernier salaire, celle sur combien on touche à la retraite par rapport au salaire.
Comment le revenu fiscal de référence fixe votre taux
Maintenant que vous connaissez les quatre cases, reste à savoir comment votre foyer atterrit dans l'une d'elles. Votre taux se lit sur le revenu fiscal de référence, une ligne de votre avis d'impôt, croisée avec votre nombre de parts. Pour 2026, c'est celui des revenus de 2024, figurant sur l'avis d'imposition de 2025. L'Agirc-Arrco précise que ces informations lui viennent de l'administration fiscale.
Les seuils montent avec les parts. Voici ceux de 2026, d'après service-public et l'Assurance retraite :
| Nombre de parts | Exonération jusqu'à | Taux réduit jusqu'à | Taux médian jusqu'à |
|---|---|---|---|
| 1 | 13 048 € | 17 057 € | 26 472 € |
| 1,5 | 16 532 € | 21 612 € | 33 538 € |
| 2 | 20 016 € | 26 167 € | 40 604 € |
| 2,5 | 23 500 € | 30 722 € | 47 670 € |
| 3 | 26 984 € | 35 277 € | 54 736 € |
Au-delà, c'est le taux normal. Pour les parts supplémentaires, chaque demi-part relève de 3 484 € la limite de l'exonération, de 4 555 € celle du taux réduit et de 7 066 € celle du taux médian. Pour un couple, la caisse retient la situation fiscale du ménage.
Une règle vous protège contre les à-coups. Pour passer du taux réduit au taux médian ou normal, votre revenu fiscal de référence doit avoir dépassé le plafond du taux réduit deux années de suite.
Imaginons, pour une part, un revenu de 16 500 € puis de 18 000 €, en gardant pour simplifier les seuils de 2026 les deux années. Le plafond de 17 057 € n'est franchi qu'une fois : le taux réduit reste en place.
Dans l'autre sens, aucune attente. Si votre dernier revenu fiscal vous permet le taux réduit ou l'exonération, la caisse n'examine pas l'année d'avant. Une baisse de revenus se voit donc tout de suite.
Dernier détail : ces seuils sont revalorisés chaque 1er janvier selon l'inflation hors tabac de l'avant-dernière année, soit 1,8 % pour les seuils de 2026. Ceux de 2027 ne sont pas encore publiés.
Qui est exonéré de CSG sur sa pension ?
Une fois les seuils posés, voyons qui échappe à la CSG, car l'exonération ne tient pas qu'à vos revenus. Le premier cas, on l'a vu, est celui d'un revenu fiscal de référence sous le seuil d'exonération. L'exonération de CSG entraîne celle de la CRDS et de la Casa.
Deuxième cas : vous touchez une prestation non contributive, comme l'Aspa, l'allocation de solidarité aux personnes âgées, ou l'allocation de veuvage. L'Assurance retraite vous exonère alors de ces prélèvements sur l'ensemble de vos retraites, quel que soit votre revenu fiscal.
Troisième cas : le domicile. La CSG ne s'applique qu'aux retraités domiciliés fiscalement en France et à la charge d'un régime français d'assurance maladie. Si vous résidez à l'étranger, vous êtes exonéré de CSG, de CRDS et de Casa, mais une cotisation d'assurance maladie peut s'appliquer, de 4,2 % à l'Agirc-Arrco pour les résidents à l'étranger.
Enfin, certaines sommes sont exonérées par nature. C'est le cas de la retraite du combattant, des pensions militaires d'invalidité et des victimes de guerre, de la pension temporaire d'orphelin, et des rentes ou capitaux versés après un accident du travail ou une maladie professionnelle.
La CSG sur la retraite en outre-mer
Voilà pour la métropole, mais votre adresse change aussi la lecture du barème. Les retraités domiciliés fiscalement en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Martin ou à Saint-Barthélemy paient la CSG comme les autres, avec les mêmes quatre taux. Ce sont les seuils qui diffèrent.
Pour une part fiscale en 2026, l'Assurance retraite les fixe ainsi :
| Résidence | Exonération jusqu'à | Taux réduit jusqu'à | Taux médian jusqu'à |
|---|---|---|---|
| Métropole | 13 048 € | 17 057 € | 26 472 € |
| Martinique, Guadeloupe, Réunion, Saint-Barthélemy, Saint-Martin | 15 437 € | 18 661 € | 26 472 € |
| Guyane | 16 141 € | 19 546 € | 26 472 € |
Regardez la dernière colonne : la limite du taux médian, donc le point de départ du taux normal, est identique partout. Outre-mer, l'exonération et le taux réduit s'étendent plus haut, ce qui resserre la zone du taux médian.
Pour deux parts, la limite de l'exonération passe de 20 016 € en métropole à 22 753 € aux Antilles, à La Réunion, à Saint-Barthélemy et à Saint-Martin, et à 23 631 € en Guyane.
Le cas de Mayotte est à part : selon l'Assurance retraite, la CSG n'y est pas applicable aux retraites perçues sur ce territoire. Quant au domicile fiscal, il s'apprécie à la date de versement de la pension. Si vous changez de résidence, signalez-le à votre caisse, qui réexaminera votre situation.
Votre taux a changé : Pourquoi et que faire ?
Parfois, le virement de janvier est plus faible sans que votre pension ait bougé. Dans ce cas, regardez d'abord votre taux. Votre caisse applique chaque année celui qui correspond à votre dernier avis d'imposition, et un taux plus élevé fait baisser le net dès janvier, comme le rappelle l'Agirc-Arrco.
Plusieurs raisons peuvent expliquer ce changement. Votre revenu fiscal de référence a pu franchir un seuil deux années de suite, ou les seuils ont été revalorisés.
Votre situation de foyer a pu changer : en cas de décès du conjoint, deux avis sont établis et c'est le suivant qui compte, avec un effet décalé à la deuxième année. Une prestation non contributive a pu être attribuée ou suspendue, ou votre domicile fiscal a changé.
Pour y voir clair, voici la marche à suivre :
- Retrouvez le revenu fiscal de référence et le nombre de parts sur votre avis d'imposition.
- Comparez-les aux seuils de votre lieu de résidence.
- Regardez aussi l'avis de l'année précédente, pour la règle des deux années.
- Vérifiez le taux appliqué sur votre attestation de paiement ou votre relevé de paiements.
- Si vous constatez un écart, écrivez à la caisse concernée, avec votre avis d'imposition, pour demander la révision.
La caisse révise alors selon les règles de prescription des cotisations sociales. Les autres causes possibles d'un virement plus faible sont détaillées dans notre page sur la baisse de retraite.
Votre CSG en quelques vérifications
Pour garder l'essentiel, voici ce que vous pouvez contrôler dès aujourd'hui :
- Votre revenu fiscal de référence et votre nombre de parts, sur l'avis d'imposition.
- Votre tranche : exonération, 3,8 %, 6,6 % ou 8,3 % de CSG.
- La règle des deux années avant tout passage au taux médian ou normal.
- Le taux appliqué sur votre attestation de paiement, en janvier.
- Le seuil de votre lieu de résidence si vous vivez outre-mer.
Si vous n'êtes pas encore à la retraite, ces taux sont à anticiper. Notre guide pour préparer son départ à la retraite et celui qui explique comment demander sa retraite vous aident à poser les bases. Et pour vivre cette transition plus sereinement, notre page pour préparer sa retraite psychologiquement peut vous accompagner.