
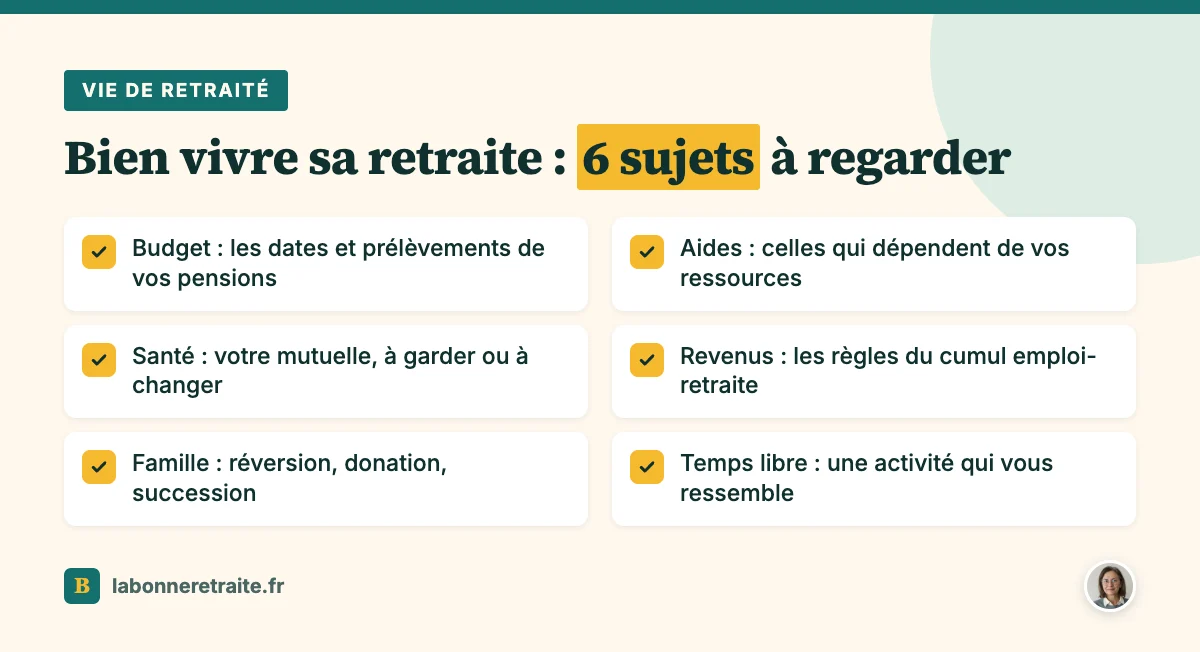
Votre dernier jour de travail approche, ou il est déjà derrière vous. Et vous découvrez que la retraite change bien plus que votre fiche de paie : le budget, la mutuelle, les aides, la famille, et même le temps qui passe autrement. Bien vivre sa retraite, c'est surtout anticiper ces changements. Prenons-les un par un, dans l'ordre où ils vont se présenter à vous.
Au sommaire (8 parties)
- Ce qui change le premier mois de retraite
- Budget : Les aides et réductions pour les retraités
- Santé : Sécurité sociale et mutuelle une fois retraité
- Bien vivre sa retraite : Les ateliers des caisses de retraite
- Compléter ses revenus : Cumul, petits emplois, viager
- Couple et famille : Divorce, transmission, entraide
- Occuper son temps : Bénévolat et vie sociale
- Les bonnes questions à se poser dès le départ
Ce qui change le premier mois de retraite
Le premier sujet qui se pose, c'est l'argent qui arrive, et surtout quand il arrive. Votre retraite de base du régime général est versée le 9 du mois suivant. Celle d'Agirc-Arrco, votre complémentaire si vous étiez salarié du privé, arrive au contraire d'avance, en début de mois.
Résultat : votre premier mois de retraite est payé par l'Assurance retraite le mois d'après. Et ce premier versement n'intervient qu'une fois votre dossier étudié, donc prévoyez une petite réserve pour la transition. Les dates exactes figurent sur le calendrier de paiement de l'Assurance retraite.
Une fois les dates en tête, regardez ce qui est prélevé. Votre pension supporte la CSG, la CRDS et la Casa, selon un taux qui dépend de votre revenu fiscal de référence. Le total va de 0 % à 9,1 %, et le détail est sur service-public.gouv.fr.
Côté impôt, vos pensions bénéficient d'un abattement de 10 %. Pour les revenus de 2025, il est d'au moins 454 € par retraité et d'au plus 4 439 € par foyer. Ça vaut le coup de le savoir quand vous comparez votre ancien salaire et votre nouvelle pension.
Et puis il y a ce qu'on ne chiffre pas : le rythme, le lien avec les collègues, le sentiment d'être utile. Si ce passage vous inquiète, vous n'êtes pas seul, c'est plus fréquent qu'on ne le dit. Notre page pour préparer sa retraite psychologiquement en parle simplement.
Budget : Les aides et réductions pour les retraités
Une fois la première pension arrivée, la question devient : est-ce que ça suffit ? Pour y répondre, faites un vrai budget retraite, avec vos dépenses réelles et pas une estimation au doigt mouillé. C'est lui qui vous dira si vous avez besoin d'aide, ou de rien du tout.
Si le budget est serré, plusieurs aides dépendent de vos ressources. La plus connue, c'est l'Aspa, l'ancien minimum vieillesse. En 2026, elle peut atteindre 1 043,59 € par mois pour une personne seule, et 1 620,18 € pour un couple qui la perçoit à deux.
Elle s'obtient en principe dès 65 ans, ou plus tôt dans certains cas, par exemple après une retraite anticipée pour handicap. Et c'est là que beaucoup se font surprendre, parce qu'on le dit peu : elle peut être récupérée sur votre succession, au-delà de 108 586,14 € d'actif net en métropole.
Votre caisse de retraite aide aussi ses retraités. Après une hospitalisation, par exemple, une aide au retour à domicile peut être demandée avant la sortie, sous conditions de ressources. Pour le reste, voyez les aides Carsat pour les retraités, qui sont surtout réservées aux personnes encore autonomes.
Autre levier à connaître : si vous employez quelqu'un chez vous pour le ménage, le jardinage ou l'aide à domicile, vous pouvez bénéficier du crédit d'impôt emploi à domicile. Il vaut 50 % des dépenses, que vous soyez retraité ou non.
Le plafond est de 12 000 € de dépenses par an. Il augmente ensuite de 1 500 € par membre du foyer de plus de 65 ans, sans dépasser 15 000 €.
Plus tard, quand l'autonomie diminue, c'est l'APA qui prend le relais. Elle est versée par le département, dès 60 ans, aux personnes les plus dépendantes, et notre page sur l'aide dépendance pour une personne âgée détaille la démarche.
Et les réductions, alors ? Je veux être honnête avec vous : je n'ai trouvé, dans les sources officielles, aucune carte senior gratuite valable partout en France. Ce qui existe, ce sont des aides locales et des cartes de réduction payantes chez certains transporteurs.
Certains départements ou communes proposent par exemple des cartes de transport à prix réduit, parfois gratuites, sous condition de revenus. Le plus simple est de vous renseigner auprès de votre département ou du CCAS de votre commune. Et pour faire le tour complet, notre page sur les aides pour les retraités les reprend une par une.
Santé : Sécurité sociale et mutuelle une fois retraité
Après le budget, parlons santé, parce que c'est souvent là que les questions s'accumulent. Bonne nouvelle d'abord : vous restez couvert par l'Assurance maladie. L'Assurance retraite transmet en principe votre notification à votre caisse primaire, et si vos soins ne sont plus remboursés, envoyez-lui une copie. Les détails sont dans notre page sur la Sécurité sociale et la retraite.
Le vrai sujet, en fait, c'est la mutuelle. En quittant l'entreprise, vous pouvez garder sa complémentaire santé grâce à la loi Evin, à condition d'en faire la demande dans les 6 mois. Les garanties restent les mêmes, ce qui rassure.
Le prix, lui, bouge. La 1re année, vous payez le tarif des actifs, part de l'employeur comprise, autrement dit vous réglez seul toute la cotisation. Puis le tarif peut augmenter de 25 % au plus la 2e année, de 50 % au plus la 3e, et devient libre ensuite.
D'où l'intérêt de comparer avant de décider, et notre page sur la mutuelle à la retraite vous y aide. Si vos revenus sont modestes, regardez aussi du côté de la complémentaire santé solidaire, gratuite ou payante selon vos ressources. Pour une personne seule en métropole, elle est gratuite jusqu'à 10 421 € de ressources par an, et payante jusqu'à 14 069 €.
Quand elle est payante, la participation dépend de l'âge (hors Alsace-Moselle) : 25 € par mois de 60 à 69 ans, 30 € à partir de 70 ans. Pour beaucoup de retraités, c'est bien moins cher qu'une mutuelle classique.
Bien vivre sa retraite : Les ateliers des caisses de retraite
Rester en forme, ce n'est pas qu'une affaire de remboursements, et vos caisses de retraite l'ont bien compris. L'Assurance retraite, l'Agirc-Arrco, la MSA et la CNRACL proposent ensemble, avec des partenaires, des activités de prévention réservées aux retraités. Il existe même un atelier pensé pour ceux qui viennent de partir, qui s'appelle tout simplement « Bienvenue à la retraite ».
Les thèmes sont très concrets : la nouvelle vie de retraité, avec ses projets et son budget, la mémoire et le sommeil, la nutrition et l'activité physique adaptée. D'autres séances portent sur le lien social, ou encore sur l'équilibre et la prévention des chutes. Les séances se font à distance ou près de chez vous, dans une association, une salle des fêtes ou une salle municipale.
Pour trouver celles de votre secteur, allez sur le site pourbienvieillir.fr et ouvrez la carte « Trouver mon activité ». L'inscription se fait en ligne, ou par téléphone si vous préférez parler à quelqu'un. La page bien vieillir de l'Assurance retraite présente l'ensemble, et c'est souvent là qu'on rencontre d'autres personnes qui vivent le même passage que vous.
Compléter ses revenus : Cumul, petits emplois, viager
Autre sujet, plus terre à terre : si, malgré tout ça, la pension reste un peu juste, une autre piste existe : continuer à travailler un peu. Beaucoup de retraités le font, par besoin ou par envie. C'est possible, mais les règles dépendent de la date de départ de votre retraite, et elles changent bientôt.
Pour une retraite qui a démarré avant le 1er janvier 2027, le cumul emploi-retraite est libre si vous avez liquidé toutes vos retraites à taux plein. Sinon, vos revenus sont plafonnés.
Pour revenir chez votre ancien employeur, il faut attendre au moins 6 mois après votre départ. Et ces règles restent les vôtres, même si vous reprenez un emploi des années plus tard.
Pour une retraite qui démarre à partir du 1er janvier 2027, en revanche, tout se joue sur l'âge :
- Avant l'âge légal, votre pension est réduite du montant de vos revenus d'activité.
- Entre l'âge légal et 67 ans, le cumul est possible jusqu'à un seuil annuel, au-delà duquel votre pension baisse de la moitié du dépassement.
- À partir de 67 ans, le cumul est libre.
Sur le montant de ce seuil, je reste prudente : il doit être fixé par décret, et ce texte n'est pas encore paru à l'heure où j'écris. L'Assurance retraite annonce qu'il pourrait être de 7 000 € bruts par an. C'est un ordre de grandeur, pas un chiffre définitif.
Notre page sur le plafond du cumul emploi-retraite sera mise à jour dès sa sortie. Pour les formes de travail, de l'intérim aux missions ponctuelles, voyez notre page pour travailler à la retraite. Et si vous rendez de petits services payés en chèque emploi service, lisez celle sur le cumul retraite et CESU.
Travailler n'est pas la seule solution, car il reste le patrimoine. Si vous êtes propriétaire, le viager transforme une partie de votre logement en revenu. Pour vendre à un enfant ou à un proche, voyez le viager familial. Et pour l'âge qui revient le plus dans vos questions, lisez notre page sur la vente en viager à 70 ans.
Couple et famille : Divorce, transmission, entraide
L'argent, la santé, le travail : il reste un sujet qu'on aborde moins volontiers, la famille. Car la retraite rebat parfois les cartes du couple. En cas de séparation, deux questions reviennent : le partage des droits et la réversion. Au régime général, un ex-conjoint divorcé peut toucher une part de la réversion, calculée selon la durée de chaque mariage.
Pour mémoire, la réversion du régime général représente 54 % de la retraite de base du défunt. Elle est versée dès 55 ans, sous un plafond de ressources fixé à 25 001,60 € par an pour une personne seule.
Celle de l'Agirc-Arrco vaut 60 % des points du défunt, sans condition de ressources. Mais l'ex-conjoint n'y a droit que s'il ne s'est pas remarié. Tout est détaillé dans notre page sur le divorce et la retraite, et dans celle sur la pension alimentaire et la retraite.
Vient ensuite la transmission, qui demande un peu d'anticipation. Une donation de son vivant permet d'aider ses enfants au moment où ils en ont besoin. Chaque parent peut donner 100 000 € à chaque enfant sans droits, et cet abattement sur les donations se renouvelle tous les 15 ans.
S'y ajoute le don familial de sommes d'argent, jusqu'à 31 865 €, à condition d'avoir moins de 80 ans. Passé cet âge, d'autres règles s'appliquent : voyez la donation après 80 ans. Et pour bien choisir la forme de l'acte, lisez notre page sur la donation simple.
Et si on ne prévoit rien ? Dans ce cas, c'est la loi qui désigne vos héritiers. Votre époux hérite dans tous les cas, mais un partenaire de Pacs n'a aucun droit sur la succession sans testament. Pour savoir qui hérite sans testament, la page vaut le détour.
L'entraide, enfin, va souvent dans les deux sens, puisque beaucoup de jeunes retraités s'occupent d'un parent âgé. Quand l'entrée en établissement se pose, une question revient : faut-il vendre la maison d'un parent en Ehpad ? On vous explique ce qu'il faut savoir avant.
Occuper son temps : Bénévolat et vie sociale
Reste peut-être la question la plus personnelle de toutes : que faire de ses journées ? Le temps libre, on l'attend pendant des années. Puis, quand il arrive, certains se sentent un peu perdus. C'est normal, et ça se prépare comme le reste.
Le bénévolat à la retraite est souvent une bonne porte d'entrée, parce qu'il garde un rythme, crée des liens et vous rend utile autrement. La plateforme publique JeVeuxAider.gouv.fr recense d'ailleurs des missions près de chez vous.
Pour le reste, il n'y a pas de recette. Une association de quartier, un club de marche, une formation, des petits-enfants à garder un jour par semaine : à chacun sa formule.
L'essentiel, c'est de garder des rendez-vous qui vous font sortir de chez vous. Et de vous laisser quelques mois pour trouver votre rythme : la première année sert souvent à ça, et c'est très bien comme ça.
Les bonnes questions à se poser dès le départ
Pour finir, voici les questions à garder sous le coude pendant vos premiers mois de retraite :
- Savez-vous à quelles dates vos pensions arrivent ?
- Avez-vous vérifié le taux de CSG appliqué à votre pension ?
- Avez-vous droit à une aide selon vos ressources ?
- Votre mutuelle est-elle encore adaptée, et à quel prix ?
- Avez-vous regardé les ateliers de prévention proposés près de chez vous ?
- Connaissez-vous les règles du cumul si vous voulez travailler ?
- Avez-vous pensé à la transmission et à la réversion ?
- Avez-vous une activité qui vous attend ?
Bien vivre sa retraite, c'est d'abord partir avec une pension juste. Le reste se construit pas à pas, à votre rythme.