
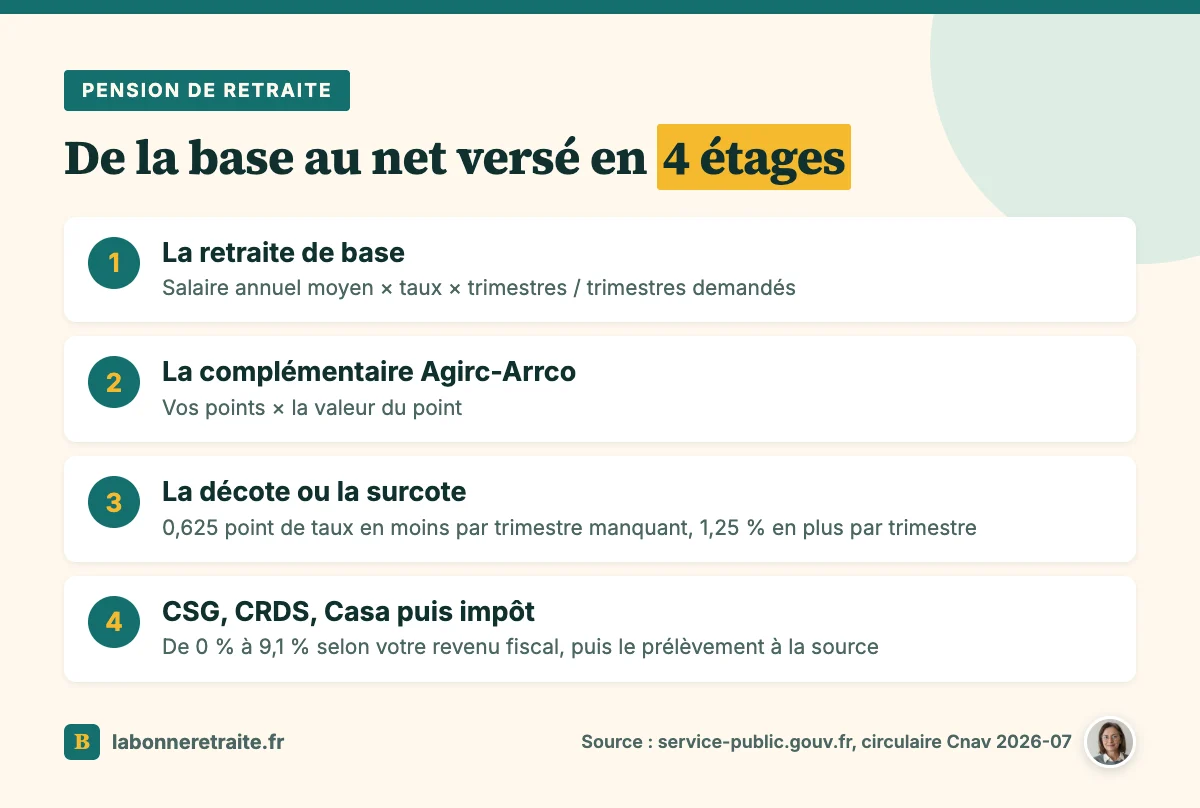
Vous voulez savoir combien vous toucherez, et surtout comprendre pourquoi. Pour un salarié du privé, la pension de retraite tient en deux étages : la retraite de base et la complémentaire Agirc-Arrco. Viennent ensuite la décote ou la surcote, puis la CSG et l'impôt. On va monter les étages un par un, dans l'ordre, pour que vous puissiez refaire le chemin avec vos propres chiffres.
Au sommaire (8 parties)
- Comment est calculée une pension de retraite ?
- Combien vais-je toucher à la retraite avec mon salaire ?
- Décote, surcote : Ce qui fait varier le montant
- Existe-t-il un minimum et un maximum de retraite ?
- Du brut au net : CSG, impôt et prélèvement à la source
- Quand la pension est-elle versée et revalorisée ?
- Vérifier son relevé avant de demander sa retraite
- Ce qu'il faut regarder avant de partir
Comment est calculée une pension de retraite ?
Commençons par le rez-de-chaussée. Les deux étages se calculent séparément, par deux caisses différentes, avec deux logiques différentes : la base raisonne en trimestres, la complémentaire en points. Notre guide pour calculer sa retraite reprend les deux pas à pas, mais voici déjà l'essentiel.
La retraite de base
Elle tient en une formule : salaire annuel moyen × taux × trimestres obtenus / trimestres demandés. Ça paraît technique, mais chaque morceau se comprend très bien quand on le prend à part, et les détails sont dans notre page sur le calcul de la retraite de base.
Le salaire annuel moyen, d'abord, c'est la moyenne de vos 25 meilleures années de salaire brut, revalorisées, sans compter l'année du départ. Depuis le 1er septembre 2026, les parents qui ont des trimestres d'enfants sont calculés sur 24 années avec un enfant, et sur 23 à partir de deux. La caisse ne l'appliquera que courant 2027, avec un recalcul automatique et rétroactif pour ceux partis avant.
Ce changement n'a rien d'anodin, parce qu'on retire les années les plus faibles, et du coup le salaire moyen monte. Nous l'expliquons dans notre page sur les 25 meilleures années.
Vient ensuite le taux, qui est de 50 % si vous avez tous vos trimestres ou si vous partez à 67 ans. Et le dernier terme, trimestres obtenus sur trimestres demandés, c'est la proratisation. Avec 160 trimestres sur 172, par exemple, vous touchez 160/172 de la pension complète.
La retraite complémentaire Agirc-Arrco
Au premier étage, la logique change complètement. Chaque année, vos cotisations achètent des points, et en 2026, le point s'achète 20,1877 €. Au moment du départ, la caisse multiplie simplement vos points par la valeur du point, actuellement de 1,4386 €.
Mettons des chiffres dessus, avec leurs hypothèses : 30 000 € de salaire brut en 2026, sous le plafond de la Sécurité sociale. Les points se calculent sur 6,20 % du salaire, ce qui donne environ 92 points pour l'année. Cela représente environ 133 € de pension par an, pour cette seule année.
Ce calcul utilise la valeur actuelle du point. L'Agirc-Arrco a décidé le 14 octobre 2026 une hausse de 1,4 % au 1er novembre 2026, et la nouvelle valeur du point n'est pas encore publiée.
Le calcul de la retraite complémentaire est détaillé à part. Bonne nouvelle au passage : le chômage indemnisé rapporte aussi des points, sans cotisation de votre part, comme l'explique notre page sur le chômage et la retraite complémentaire.
Autre chose à savoir, le malus de 10 % qui frappait certains départs n'existe plus. Il a été supprimé pour les départs depuis le 1er décembre 2023, puis levé pour tous en avril 2024. Si on vous en parle encore, lisez notre page sur le malus Agirc-Arrco.
Combien vais-je toucher à la retraite avec mon salaire ?
Maintenant que vous avez les formules, vous vous demandez sûrement ce que ça donne pour vous. Soyons francs : personne ne peut donner un chiffre sérieux sans votre relevé, parce que le résultat dépend de vos 25 meilleures années, de vos trimestres et de vos points. Pour une estimation chiffrée, passez par une simulation retraite.
Les exemples ci-dessous ne parlent donc que de la retraite de base, en brut, pour une carrière complète au taux plein. Ils montrent un ordre de grandeur, pas votre future pension. Et pour les comparer à votre paie, voyez combien on touche à la retraite par rapport au salaire.
Au Smic
Pour une carrière au Smic, prenons l'hypothèse d'un salaire annuel moyen de 20 000 € brut. La base donne 20 000 × 50 % = 10 000 € par an, soit environ 833 € brut par mois. C'est peu, mais ce n'est pas forcément le montant final.
En effet, le minimum contributif peut relever cette base, jusqu'à 903,93 € brut par mois en 2026, sous conditions. La complémentaire s'ajoute ensuite par-dessus, et vous trouverez le détail dans notre page sur la retraite complémentaire au Smic.
Avec 2 000 € net par mois
Ici, il faut d'abord faire une conversion, parce que la caisse raisonne en brut. Supposons que vos 2 000 € net correspondent à 2 550 € brut, soit 30 600 € par an, et que ce soit votre salaire moyen revalorisé. La base donne alors 15 300 € par an, environ 1 275 € brut par mois.
Le détail, complémentaire comprise, est dans notre exemple de retraite pour un salaire de 2 000 euros net, avec les mêmes hypothèses de départ pour que vous puissiez comparer.
Avec 3 000 € brut par mois
Avec un salaire moyen de 36 000 € brut par an, la base donne 18 000 € par an, soit 1 500 € brut par mois. On reste sous le plafond de la base, qui est de 2 002,50 € brut par mois en 2026. Voyez quelle retraite donne un salaire de 3 000 euros brut pour l'exemple complet.
Décote, surcote : Ce qui fait varier le montant
Tous ces exemples supposent une carrière complète. Seulement, dans la vraie vie, il manque parfois des trimestres, et c'est là qu'intervient la décote, la pénalité pour trimestres manquants. Chaque trimestre manquant retire 0,625 point au taux de 50 %. La caisse compare ce qui manque pour la durée et ce qui manque jusqu'à 67 ans, puis retient le plus petit nombre.
Et attention, la décote est définitive : elle ne disparaît pas quand vous atteignez 67 ans. Elle a quand même une limite. Pour les personnes nées en 1966, le taux de base ne peut pas descendre sous 40,625 %, et pour celles nées à partir de 1969, sous 42,5 %. Tout est dans notre page sur la décote de retraite.
La surcote, elle, joue dans l'autre sens. Chaque trimestre civil entier cotisé après l'âge légal, au-delà des trimestres demandés, augmente la base de 1,25 %. Si vous envisagez de prolonger un peu, voyez notre page sur la surcote de retraite.
Les enfants comptent aussi dans le montant. Avoir eu au moins trois enfants donne une majoration de retraite de 10 % pour 3 enfants, au père comme à la mère. Côté Agirc-Arrco, enfin, un coefficient de minoration s'applique si votre base n'est pas au taux plein.
Existe-t-il un minimum et un maximum de retraite ?
Entre la décote qui fait baisser et la surcote qui fait monter, on se demande vite s'il existe un plancher et un plafond. Oui, mais pas au sens où on l'imagine. Il n'y a pas une retraite minimum garantie à tous, il y a plusieurs mécanismes, chacun avec ses conditions. Notre page sur le montant minimum de la retraite les compare.
Minimum contributif
Le premier, c'est un plancher pour la retraite de base, quand vous partez au taux plein, grâce à vos trimestres ou à 67 ans. En 2026, il atteint 903,93 € brut par mois si tous les trimestres demandés sont cotisés. Sinon, il part de 756,29 € et dépend de vos trimestres.
Il y a toutefois une limite : il est réduit si l'ensemble de vos retraites dépasse 1 410,89 € brut par mois. Voyez notre page sur le minimum contributif pour savoir comment la caisse fait le calcul.
Aspa (minimum vieillesse)
Le deuxième mécanisme ne dépend plus de votre carrière, mais de vos ressources. L'Aspa complète les petits revenus, en principe à partir de 65 ans. En 2026, elle garantit jusqu'à 1 043,59 € par mois pour une personne seule, et 1 620,18 € pour un couple. Les détails sont dans notre page sur l'Aspa à la retraite.
Beaucoup hésitent à la demander à cause d'une règle. Les sommes versées peuvent être récupérées sur la succession au-delà de 108 586,14 € d'actif net. Lisez donc notre page sur l'Aspa et la récupération sur succession avant de renoncer à la demander par crainte pour vos enfants.
Les cas particuliers ont chacun leur page : l'Aspa en couple et l'Aspa et le travail. Et si vous vous demandez « je n'ai jamais travaillé, ai-je droit à quelque chose ? », la réponse passe justement par l'Aspa.
Plafond de la retraite de base
À l'autre bout, la retraite de base ne peut pas dépasser 50 % du plafond de la Sécurité sociale, soit 2 002,50 € brut par mois en 2026. Seule une surcote permet d'aller au-delà. Voyez notre page sur le montant maximum de la retraite.
Du brut au net : CSG, impôt et prélèvement à la source
Jusqu'ici, on a parlé en brut. Or ce qui arrive sur votre compte, c'est du net, et entre les deux, trois prélèvements sociaux s'appliquent à votre pension : la CSG, la CRDS et la Casa. Leur taux dépend de votre revenu fiscal de référence d'il y a deux ans.
| Taux appliqué | CSG | Total avec CRDS et Casa |
|---|---|---|
| Exonération | 0 % | 0 % |
| Réduit | 3,8 % | 4,3 % |
| Médian | 6,6 % | 7,4 % |
| Normal | 8,3 % | 9,1 % |
Source : service-public.gouv.fr, taux 2026.
Ainsi, sur une pension de base de 1 500 € brut au taux normal, 136,50 € partent en prélèvements sociaux, et il reste 1 363,50 € avant impôt. Le passage complet est expliqué dans notre page sur la retraite en brut et en net et dans notre page sur la CSG sur la retraite.
Après les prélèvements sociaux vient l'impôt sur la retraite. Vos pensions sont imposables, après un abattement de 10 % plafonné, et l'impôt est retenu chaque mois par le prélèvement à la source sur la retraite.
Méfiez-vous surtout de l'année du départ, qui mélange salaires et pensions et crée souvent des surprises. Préparez-vous avec notre page sur la déclaration d'impôt l'année de la retraite, pour ne pas être pris de court.
Et si un jour votre retraite nette bouge sans raison apparente, regardez d'abord votre taux de CSG et votre taux de prélèvement, avant d'imaginer une erreur de la caisse. Nous détaillons les causes d'une baisse de retraite.
Quand la pension est-elle versée et revalorisée ?
Reste une question très concrète, celle du calendrier. La retraite de base de l'Assurance retraite est payée à terme échu, ce qui veut dire que la mensualité de janvier arrive le 9 février. En Alsace-Moselle, elle est versée le 1er du mois. La complémentaire Agirc-Arrco, elle, arrive le premier jour ouvré du mois.
Le calendrier mois par mois est dans notre page sur la date de versement de la retraite. Et pour de très petits droits, sachez qu'un versement forfaitaire unique existe encore dans des cas précis.
Une fois versée, la pension évolue chaque année, mais pas au même rythme selon l'étage. La base est revalorisée au 1er janvier, selon l'inflation : +0,9 % au 1er janvier 2026. Voyez notre page sur la revalorisation des retraites.
La complémentaire, elle, se revalorise au 1er novembre, sur décision de l'Agirc-Arrco. En novembre 2025, faute d'accord, il n'y a eu aucune hausse. Pour le 1er novembre 2026, le conseil d'administration a décidé le 14 octobre une hausse de 1,4 %, avec une nouvelle valeur du point pas encore publiée. Suivez la revalorisation Agirc-Arrco pour la suite.
Vérifier son relevé avant de demander sa retraite
Vous l'avez sans doute remarqué en chemin : tout ce qui précède repose sur une seule base, votre relevé de carrière. Une année oubliée, et ce sont à la fois votre salaire moyen, vos trimestres et vos points qui baissent.
Et le pire, c'est que les erreurs sont fréquentes. La Cour des comptes a relevé qu'en 2025, environ une pension nouvelle sur neuf comportait au moins une erreur financière. Plus de la moitié des erreurs définitives venaient de données de carrière absentes ou fausses.
Nous détaillons les cas courants d'erreur de calcul de retraite et la façon de les contester. Mais le plus simple reste de les repérer avant de déposer votre demande, plutôt que de devoir les contester ensuite.
Ce qu'il faut regarder avant de partir
Pour garder l'essentiel en tête, voici les points à passer en revue avant de demander votre retraite :
- vos 25 meilleures années, ou 24 et 23 si vous avez des trimestres d'enfants ;
- votre nombre de trimestres, comparé à celui demandé ;
- vos points Agirc-Arrco, année par année ;
- une éventuelle décote, et ce que coûterait un trimestre de plus ;
- votre taux de CSG et votre taux de prélèvement à la source.
Votre pension, vous l'avez construite pendant quarante ans. Elle mérite qu'on prenne une heure pour la vérifier avant de signer.