
Vous comptez les mois qui vous séparent du départ et vous voulez enfin une date. La base est simple : l'âge légal de départ à la retraite dépend de votre année de naissance, et dès la génération 1963, il va de 62 ans et 9 mois à 64 ans.
Comme les règles ont bougé le 1er septembre 2026, je vous donne d'abord le tableau à jour, puis tout ce qui peut avancer votre départ.
Au sommaire (8 parties)
- À quel âge peut-on partir à la retraite selon son année de naissance ?
- Âge légal et taux plein : Pourquoi ce n'est pas la même chose
- À quel âge a-t-on le taux plein automatique ?
- Peut-on partir avant l'âge légal ?
- Partir dès l'âge légal ou attendre 67 ans : Qu'est-ce qui change ?
- Comment savoir à quel âge vous pourrez partir ?
- Quand faut-il faire sa demande de retraite ?
- Avant de choisir votre date de départ
À quel âge peut-on partir à la retraite selon son année de naissance ?
Commençons par ce que tout le monde cherche, le tableau. Ce sont les âges et les durées qui s'appliquent à toute retraite prenant effet depuis le 1er septembre 2026, pour les salariés du privé comme pour les indépendants. Repérez votre ligne, et gardez un œil sur la troisième colonne, parce qu'on va beaucoup en reparler.
| Année de naissance | Âge légal de départ | Trimestres pour le taux plein |
|---|---|---|
| 1962 | 62 ans et 6 mois | 169 |
| 1963 | 62 ans et 9 mois | 170 |
| 1964 | 62 ans et 9 mois | 170 |
| Janvier à mars 1965 | 62 ans et 9 mois | 170 |
| Avril à décembre 1965 | 63 ans | 171 |
| 1966 | 63 ans et 3 mois | 172 |
| 1967 | 63 ans et 6 mois | 172 |
| 1968 | 63 ans et 9 mois | 172 |
| À partir de 1969 | 64 ans | 172 |
Source : L'Assurance retraite et la circulaire Cnav 2026-07.
Une précision qui a son importance : votre retraite commence toujours le premier jour d'un mois. La Cnav donne d'ailleurs cet exemple. Une personne née le 16 mai 1964 atteint 62 ans et 9 mois le 16 février 2027, donc sa retraite peut commencer au plus tôt le 1er mars 2027. Autrement dit, comptez toujours jusqu'au mois suivant.
Et je veux être honnête avec vous : la réforme de 2023 n'est pas annulée. La loi du 30 décembre 2025 a simplement décalé son calendrier d'un ou deux trimestres pour les générations 1964 à 1968, mais les 64 ans valent bien dès la génération 1969.
Du coup, votre repère change selon votre année. Si vous êtes né d'avril à décembre 1965, c'est la retraite à 63 ans, et à partir de 1969, c'est la retraite à 64 ans. La retraite à 62 ans, elle, ne concerne plus que des générations déjà en âge de partir, ou l'inaptitude au travail.
Et si vous voulez vous situer par rapport aux autres, nous avons rassemblé à part les chiffres de l'âge moyen de départ à la retraite, pour que vous puissiez comparer votre date à celle des autres retraités.
Âge légal et taux plein : Pourquoi ce n'est pas la même chose
Maintenant que vous avez votre âge, il faut que je vous parle de la confusion la plus fréquente, parce qu'elle coûte cher. L'âge légal vous donne le droit de partir, et c'est tout. Il ne vous garantit pas une pension complète, et c'est précisément là que beaucoup de gens se font surprendre.
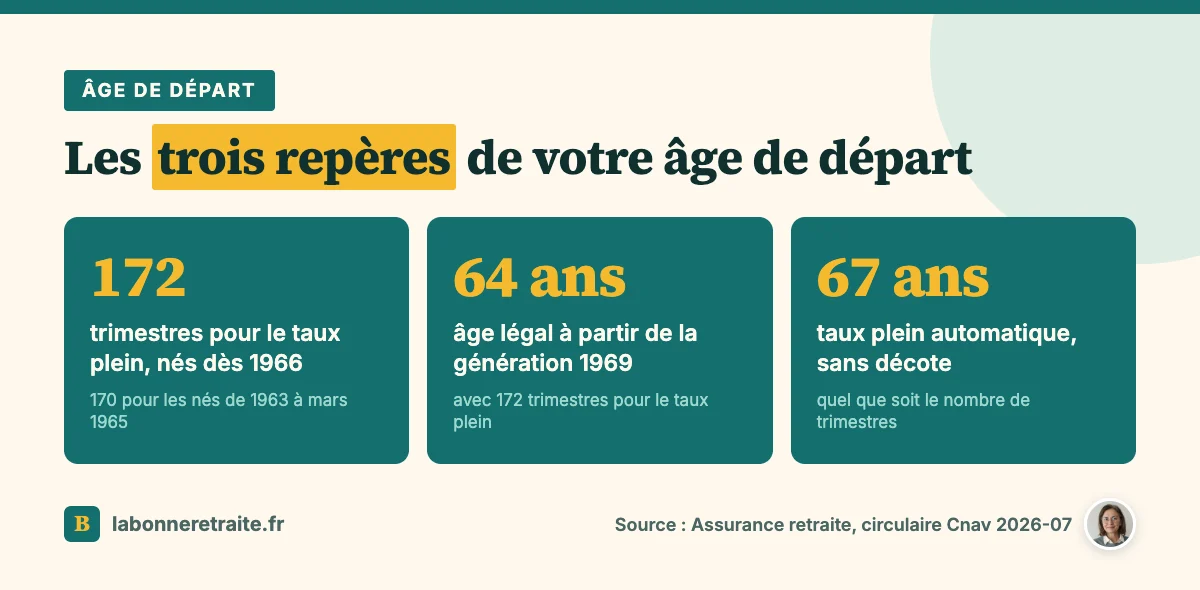
Le taux plein, en clair une pension de base calculée sans réduction, s'obtient de deux façons. Soit vous avez le nombre de trimestres demandé à votre génération, de 169 à 172 dans le tableau. Soit vous atteignez 67 ans, quel que soit votre nombre de trimestres. L'une ou l'autre condition suffit.
Alors que se passe-t-il si vous partez à l'âge légal sans tous vos trimestres ? La caisse applique une décote, c'est-à-dire une réduction du taux de votre pension, et cette réduction est définitive. En plus, votre pension est ramenée au nombre de trimestres que vous avez réellement : c'est le prorata. Ça fait donc deux baisses qui s'additionnent.
Beaucoup de lecteurs nous écrivent d'ailleurs exactement cette phrase : « j'ai 62 ans mais pas tous mes trimestres ». La réponse dépend de ce qui manque, et surtout de ce qui peut encore être récupéré sur votre relevé.
La situation inverse existe aussi, et elle frustre tout autant. Avoir tous ses trimestres ne permet pas de partir avant l'âge légal, sauf départ anticipé. C'est ce que nous détaillons dans « j'ai tous mes trimestres mais pas 62 ans ».
À quel âge a-t-on le taux plein automatique ?
Vous l'avez vu, il existe une deuxième porte vers le taux plein, et elle ne dépend pas de vos trimestres. Pour toutes les personnes nées à partir de 1955, c'est 67 ans. La Cnav l'a confirmé dans sa circulaire du 5 mars 2026 : cet âge n'a pas bougé avec les réformes. À 67 ans, la décote disparaît, même s'il vous manque des trimestres.
Mais ne vous réjouissez pas trop vite, parce que le taux plein automatique efface la décote, pas le prorata. Si vous avez 150 trimestres sur 172, votre pension de base reste calculée sur 150/172. Nous détaillons ce cas dans notre page sur la retraite à 67 ans.
Certaines personnes, en revanche, ont le taux plein plus tôt, sans aucune condition de trimestres. Le premier cas, c'est l'inaptitude au travail reconnue : le taux plein arrive alors dès 62 ans. Le deuxième concerne les aidants, qui l'obtiennent à 65 ans s'ils ont arrêté de travailler au moins 30 mois pour aider un proche handicapé.
Le même âge de 65 ans vaut aussi dans certains cas liés à l'éducation d'un enfant handicapé. C'est l'une des raisons pour lesquelles la retraite à 65 ans garde un sens pour certains lecteurs : pour eux, c'est l'âge où la décote s'efface.
Peut-on partir avant l'âge légal ?
Jusqu'ici, on a parlé de l'âge où vous pouvez partir et de celui où vous partez sans réduction. Reste la question que beaucoup n'osent pas poser : peut-on partir avant ? Oui, dans quatre grandes situations. Chacune a ses conditions, et aucune n'est accordée automatiquement, il faut la demander et la justifier.
Nous les comparons en détail dans notre guide de la retraite anticipée. Ici, je vous donne l'essentiel de chacune, pour que vous sachiez tout de suite si l'une d'elles vous concerne et si elle mérite que vous creusiez.
Carrière longue
C'est le départ anticipé le plus courant, et il concerne ceux qui ont commencé à travailler tôt, avant 16, 18, 20 ou 21 ans. Première condition, il faut au moins 5 trimestres en début de carrière (4 si vous êtes né d'octobre à décembre). Ensuite, il faut un nombre de trimestres cotisés, et pas seulement validés.
Pour un début avant 20 ans, l'Assurance retraite fixe l'âge de départ entre 60 ans et 6 mois (nés en 1964) et 61 ans et 9 mois (nés en 1970). Avec, au passage, une petite bizarrerie des textes : les personnes nées en décembre 1965 peuvent partir à 60 ans et 8 mois, un mois avant celles nées en novembre.
Attendez, il y a une subtilité. Certains trimestres non travaillés comptent quand même comme cotisés, souvent avec un plafond : chômage indemnisé, maladie, service militaire, maternité. Et depuis le 1er septembre 2026, les trimestres d'enfants en font partie, dans la limite de 2 trimestres par personne. Pas deux par enfant, deux au total.
Tout le détail, génération par génération, est dans notre page sur la retraite anticipée pour carrière longue. Quant à la retraite à 60 ans, elle n'existe plus comme règle générale, et c'est justement la carrière longue qui a pris le relais pour ceux qui ont commencé tôt.
Handicap
Deuxième situation, le handicap. Vous pouvez partir dès 55 ans si vous avez travaillé avec une incapacité permanente d'au moins 50 %, ou un handicap de niveau comparable. Il faut un nombre minimum de trimestres cotisés, et la bonne nouvelle, c'est que la pension est alors calculée au taux plein.
Incapacité permanente
La troisième situation ressemble à la précédente, mais elle part d'un accident du travail ou d'une maladie professionnelle. Dans ce cas, un départ au taux plein est possible dès 60 ans, à condition d'avoir une incapacité permanente d'au moins 10 % reconnue, avec des conditions supplémentaires selon le taux.
Fonctionnaires en catégorie active
La dernière situation concerne la fonction publique. Certains emplois, dits actifs, permettent de partir plus tôt après 17 ans de services actifs. Dans le cas général, l'âge va de 57 ans (nés de janvier à août 1966) à 59 ans (nés à partir de 1974), selon service-public.gouv.fr.
Partir dès l'âge légal ou attendre 67 ans : Qu'est-ce qui change ?
Admettons maintenant que vous ne soyez dans aucun de ces cas particuliers. Vous allez devoir choisir entre partir dès que possible et attendre, et c'est souvent là que tout se joue, parce que quelques trimestres d'écart peuvent changer votre pension pour le reste de votre vie.
Partir dès l'âge légal
Si vous avez tous vos trimestres, la question est vite réglée : vous partez au taux plein. Sinon, la décote s'applique, à raison de 0,625 point de taux en moins par trimestre manquant. Pour la calculer, la caisse compare deux nombres et retient le plus petit, ce qui, pour une fois, joue en votre faveur.
Voici un cas type, hypothèses comprises : né en mars 1967, régime général, 166 trimestres à 63 ans et 6 mois. Par rapport aux 172 demandés, il manque 6 trimestres, et il en manque 14 avant 67 ans. La caisse retient donc 6 trimestres manquants, le plus petit des deux.
Résultat, le taux passe de 50 % à 46,25 %, et la pension est calculée sur 166/172. Au pire, pour cette génération, le taux de base ne descend pas sous 41,25 %. Et ça ne s'arrête pas là, puisque côté retraite complémentaire Agirc-Arrco, un coefficient de minoration s'applique aussi si votre retraite de base n'est pas au taux plein.
Attendre le taux plein automatique
L'autre option, c'est d'attendre 67 ans, ce qui supprime la décote quel que soit votre nombre de trimestres. C'est utile si vous êtes loin du compte. Mais gardez les deux plateaux de la balance en tête : chaque année de plus, c'est une année de pension en moins, et le prorata, lui, reste là.
Continuer après : La surcote
Et puis il y a ceux qui ont déjà tout ce qu'il faut. Si vous avez tous vos trimestres et que vous continuez à travailler après l'âge légal, chaque trimestre civil entier cotisé en plus augmente votre pension de base de 1,25 %. C'est pour cette raison que certains vont jusqu'à la retraite à 70 ans.
Comment savoir à quel âge vous pourrez partir ?
Vous avez maintenant presque toutes les pièces du puzzle, mais il en manque une, et c'est la vôtre. Votre année de naissance donne l'âge légal, d'accord. Votre âge de départ réel, lui, dépend de vos trimestres, et donc de votre relevé de carrière. Voici comment avancer, dans l'ordre :
- ouvrez votre compte retraite sur info-retraite.fr avec FranceConnect ;
- consultez votre relevé de carrière, année par année ;
- utilisez « Obtenir mon âge de départ » sur le site de l'Assurance retraite ;
- demandez un entretien information retraite, possible dès 45 ans ;
- à partir de 55 ans, signalez les erreurs avec « Corriger ma carrière ».
Ce relevé mérite vraiment qu'on s'y attarde, et ce n'est pas de la prudence excessive. La Cour des comptes a constaté qu'en 2025, environ une pension nouvelle sur neuf comportait au moins une erreur financière. Et plus de la moitié des erreurs définitives venaient de données de carrière absentes ou fausses, donc de ce qui figure, ou pas, sur votre relevé.
Quand faut-il faire sa demande de retraite ?
Une fois votre date choisie, il reste à ne pas la manquer. La demande se fait au moins 5 mois avant la date de départ souhaitée, en ligne, une seule fois pour tous vos régimes. Les délais, les pièces et les pièges sont détaillés dans notre page qui explique quand demander sa retraite.
Avant de choisir votre date de départ
Pour finir, voici une courte liste à garder sous la main au moment de décider :
- votre âge légal, d'après le tableau de votre génération ;
- votre nombre de trimestres, comparé à celui qu'on vous demande ;
- un éventuel départ anticipé, surtout si vous avez commencé avant 21 ans ;
- l'effet d'un ou deux trimestres de plus sur votre taux ;
- les périodes manquantes sur votre relevé, à faire corriger avant la demande.
La caisse applique la règle qui correspond à la date demandée. Elle ne cherche pas la meilleure pour vous, ce n'est pas son rôle. Prenez le temps de vérifier avant de signer quoi que ce soit.