
Votre conjoint était militaire, ou l'est encore, et vous vous demandez ce qui vous reviendrait s'il disparaissait. Bonne nouvelle : la réversion d'un militaire ne demande ni âge minimum ni plafond de ressources. En revanche, elle suit des règles de mariage bien à elle, et un décès en service ouvre d'autres droits. Voici le tour complet, avec les démarches.
Au sommaire (7 parties)
- Qui a droit à la réversion d'un militaire ?
- Quel montant pour le veuf ou la veuve ?
- Militaire décédé en service : Des droits en plus
- Ex-conjoints et orphelins : Comment la pension est partagée
- Remariage ou PACS : La réversion est-elle suspendue ?
- Les démarches auprès du Service des retraites de l'État
- À vérifier avant de déposer votre demande
Qui a droit à la réversion d'un militaire ?
Commençons par ce qui ouvre la porte. La pension d'un militaire est versée par le Service des retraites de l'État, le SRE, qui gère aussi celle des fonctionnaires de l'État et des magistrats. C'est donc lui qui verse la réversion, selon les mêmes règles que pour un fonctionnaire de l'État.
La première condition est absolue : il faut avoir été marié avec le militaire. Ensuite, une seule de ces quatre situations suffit :
- un enfant est né de votre mariage, y compris un enfant né avant et reconnu par l'autre parent.
- votre mariage a duré au moins 4 ans.
- il a été célébré au moins 2 ans avant la mise à la retraite du militaire.
- le militaire bénéficiait ou aurait pu bénéficier d'une pension pour invalidité, et votre mariage est antérieur à l'événement qui a conduit à cette retraite ou à son décès.
Et voilà ce qui surprend le plus : aucune condition d'âge, aucune condition de ressources n'est exigée pour cette pension, d'après le SRE. Vous n'avez donc pas à attendre un âge précis, ni à justifier de vos revenus. Un seul bémol, le complément qui rejoint l'Aspa, dont on parle plus bas.
En revanche, vivre en concubinage ou être pacsé avec lui ne vous ouvre aucun droit à cette pension. Et si votre conjoint a aussi travaillé hors de l'armée, par exemple dans le privé, chaque caisse a ses propres règles : il faudra une demande de plus. Pour le tour d'horizon général, voyez notre page sur la pension de réversion.
Quel montant pour le veuf ou la veuve ?
Une fois le droit ouvert, la vraie question devient le montant. La réversion est égale à 50 % de la pension de retraite de base que touchait votre conjoint, ou qu'il aurait pu toucher le jour de son décès. Et s'il avait repris une activité en cumul emploi-retraite, sa nouvelle pension compte aussi pour moitié.
Selon votre situation, deux éléments peuvent s'ajouter : la moitié de la rente viagère d'invalidité, et la moitié de la majoration pour trois enfants ou plus, si vous avez élevé les enfants. Cette majoration est de 10 % de la pension pour les trois premiers enfants, puis de 5 % par enfant en plus.
Un exemple, avec ses hypothèses : votre mari, adjudant retraité, touchait 1 800 € brut par mois, sans rente ni majoration. Votre réversion serait alors de 900 € brut par mois, quels que soient vos revenus. Vous avez aussi droit à la moitié de ses droits à la retraite additionnelle de la fonction publique, la RAFP, quand il la touchait en rente.
Si votre pension et vos autres ressources sont modestes, un complément existe. À partir de 65 ans, et si vous résidez de façon stable en France, le total ne peut pas descendre sous l'allocation de solidarité aux personnes âgées, soit 12 523,14 € par an. Pour comprendre comment cette allocation se calcule, voyez notre page sur l'Aspa en couple.
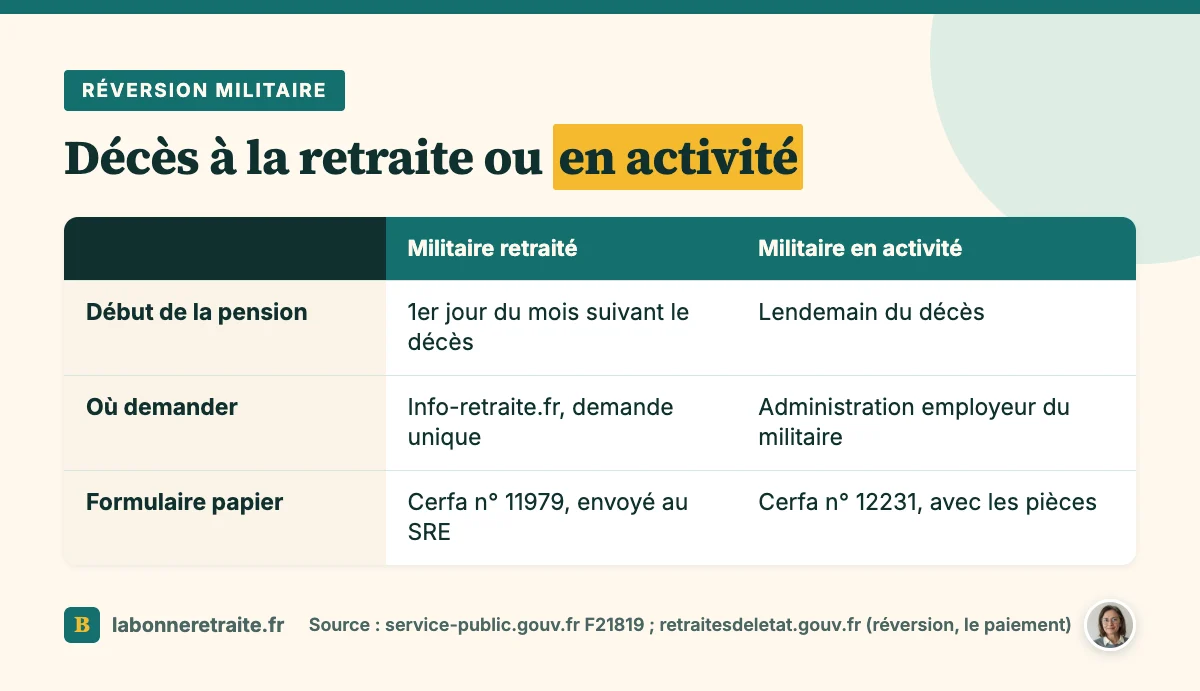
Côté date, tout dépend de la situation du militaire. S'il était retraité, la réversion démarre le premier jour du mois qui suit le décès. S'il était en activité, elle est payée à partir du lendemain du décès, sans attendre la fin du mois.
Militaire décédé en service : Des droits en plus
Quand le décès survient en service, d'autres textes viennent s'ajouter, et il vaut mieux les connaître tous. Première conséquence, sur le mariage : quand le militaire pouvait prétendre à une pension d'invalidité, il suffit qu'il soit antérieur à l'événement qui a causé le décès, même s'il est récent.
Si votre conjoint est décédé avant d'avoir pris sa retraite, notre page sur le conjoint décédé avant la retraite détaille ce que cela change pour vos droits, tous régimes confondus.
Ensuite, la pension militaire d'invalidité, la PMI, qui est un droit à part. Elle s'ouvre notamment si le décès est causé par une blessure, un accident ou une maladie liés au service, ou si le militaire touchait une PMI d'au moins 60 %. Fait notable : elle peut aussi être accordée au partenaire de Pacs, mais jamais aux conjoints divorcés.
Son montant n'est pas proportionnel à la pension du défunt. Il est forfaitaire, fixé selon le grade, au taux normal ou au taux de réversion selon le taux d'invalidité. Elle se demande à part, auprès du ministère des Armées, sans limitation de délai.
Elle peut se cumuler avec la réversion de l'État, mais pas avec certaines indemnités, comme la rente de conjoint d'accident du travail.
Pour les enfants, une rente temporaire d'éducation est prévue au décès d'un militaire, pour les décès à partir du 1er janvier 2024. Elle vaut 200,25 € par mois jusqu'à 18 ans, puis 600,75 € par mois de 18 à 27 ans pour ceux qui poursuivent des études (montants de 2026). L'employeur doit en informer les enfants.
Enfin, certains décès bénéficient de garanties de montant que prévoit l'article L. 50 du code des pensions : attentat, lutte dans l'exercice des fonctions, acte de dévouement. Dans deux cas, le total versé aux conjoints et aux orphelins monte même à 100 % de la solde de base : un attentat qui tue le militaire en service, ou une opération militaire à l'étranger.
Ex-conjoints et orphelins : Comment la pension est partagée
Jusqu'ici, on a imaginé un seul mariage et pas d'enfant. Mais la réalité est parfois plus compliquée, et la loi l'a prévu. Un ex-conjoint divorcé a droit à la pension dans les mêmes conditions. La réversion est alors partagée au prorata de la durée de chaque mariage, calculée de date à date et arrondie au mois inférieur.
Le SRE donne un exemple. Pour une pension de 12 600 € par an, avec des mariages de 105 mois puis de 87 mois, la première épouse reçoit 3 445,31 € par an et la seconde 2 854,69 €. Et quand l'une des bénéficiaires décède, sa part ne vient pas grossir celle de l'autre.
Les enfants entrent aussi dans le calcul. Chaque orphelin touche, jusqu'à 21 ans, une pension égale à 10 % de la pension du défunt, et au-delà s'il est infirme et dans l'impossibilité de gagner sa vie. Si le conjoint n'a pas droit à la réversion ou est décédé, la moitié de la pension est partagée entre les enfants de moins de 21 ans.
Prenons un militaire marié trois fois, qui laisse deux orphelins dont l'autre parent n'a pas droit à la réversion. Selon service-public.gouv.fr, trois cinquièmes vont aux conjoints et ex-conjoints, selon la durée des mariages, et chaque orphelin reçoit un cinquième. Le total versé ne peut jamais dépasser la pension du défunt.
Remariage ou PACS : La réversion est-elle suspendue ?
C'est la question qu'on n'ose pas toujours poser, et la réponse mérite d'être précise. Si vous vous remariez, ou si vous vivez en concubinage notoire, vous perdez votre droit à pension, d'après le code des pensions. Le droit passe alors éventuellement à vos enfants orphelins de moins de 21 ans.
Qu'en est-il du Pacs ? Le code ne le cite pas, mais service-public.gouv.fr est clair : une réversion peut, dans certains cas, se perdre en se pacsant. Il cite expressément les veufs de fonctionnaire ou de militaire. Pour la PMI, un nouveau Pacs fait aussi perdre le droit.
Rien n'est définitif, cela dit. Vous pouvez demander à retrouver votre droit si la nouvelle union prend fin, par décès, divorce, rupture du Pacs ou fin de la vie commune. Alors, avant de vous remarier ou de vous pacser, écrivez à votre centre de retraites, par la messagerie de votre espace ENSAP, pour savoir où vous en êtes.
Si cette perspective vous trouble, c'est normal : refaire sa vie après un veuvage n'a rien d'évident. Notre page pour préparer sa retraite psychologiquement vous aidera à aborder cette période, parce qu'elle concerne aussi le quotidien d'après.
Les démarches auprès du Service des retraites de l'État
Passons à l'action, parce que la réversion se demande. Le chemin dépend de la situation de votre conjoint. S'il était retraité, faites une seule demande en ligne sur info-retraite.fr, avec le service « Demander ma retraite de réversion ». Elle part vers tous les régimes où il a cotisé, et l'outil « Mes justificatifs » vous liste les pièces.
Sans internet, le formulaire cerfa n° 11979, à envoyer au SRE, vaut demande de pension et de RAFP. Si le militaire était encore en activité, la demande passe par son administration employeur, avec le formulaire cerfa n° 12231. Préparez votre livret de famille à jour, avec la mention du décès.
N'oubliez pas les demandes parallèles. Pour la PMI, un formulaire spécifique est à adresser au ministère des Armées, en plus de la réversion de l'État. Et si votre conjoint avait cotisé ailleurs, chaque caisse veut sa propre demande. Le pas à pas général est dans notre page sur la demande de pension de réversion.
Enfin, pensez à votre propre retraite, qui reposera sur votre relevé à vous. Les étapes pour la demander sont dans notre page sur comment demander sa retraite. Ne remettez pas cela à plus tard.
À vérifier avant de déposer votre demande
Voici les points à passer en revue, dans l'ordre où vous les ferez.
- Vérifier une des quatre situations de mariage : enfant, 4 ans, 2 ans avant la retraite, ou avant l'événement du décès.
- Repérer si le décès a eu lieu à la retraite ou en activité, et si le service est en cause.
- Faire la demande de réversion de l'État, RAFP comprise.
- Demander la PMI à part si le décès est lié au service.
- Demander la réversion aux autres caisses où votre conjoint a cotisé.
- Signaler tout remariage, Pacs ou vie de couple avant qu'il n'intervienne.
Prenez le temps qu'il vous faut : aucune condition d'âge ne vous presse. Mais ne tardez pas trop non plus, puisque c'est la demande qui déclenche la pension.