
Engagé à 20 ans, vous pouvez partir de l'armée bien avant l'âge légal des civils. C'est ce qui rend la retraite militaire si particulière parmi les régimes de retraite : elle compte d'abord vos années de services, avant votre âge. On va donc voir ensemble les seuils qui ouvrent la pension, le calcul, les bonifications, et ce qui change si vous retravaillez ensuite.
Au sommaire (8 parties)
- Quand un militaire peut-il toucher sa pension ?
- Limite d'âge et limite de durée de services selon le grade
- Comment se calcule la pension militaire ?
- Les bonifications : Campagnes, services aériens, sous-marins
- Seconde carrière dans le civil : Cumul et deuxième retraite
- Demander sa pension au Service des retraites de l'État
- Vérifier vos services et bonifications avant de partir
- Votre retraite militaire en six vérifications
Quand un militaire peut-il toucher sa pension ?
Tout part d'une distinction qu'il faut avoir en tête dès le début. Il y a la pension à jouissance immédiate, versée dès votre départ de l'institution, et la pension différée, versée plus tard. Et ce qui fait basculer de l'une à l'autre, c'est votre nombre d'années de services effectifs.
Militaires non officiers
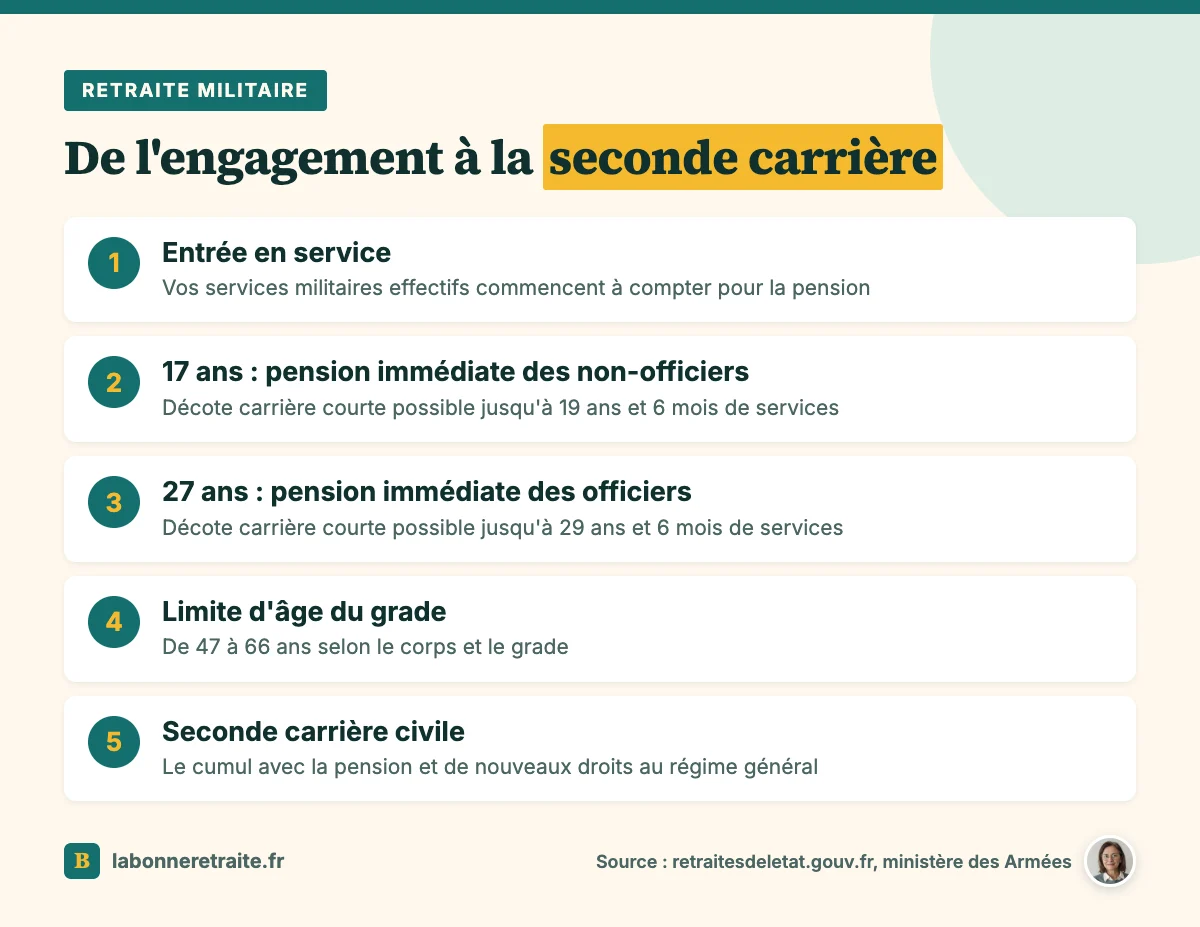
Pour un militaire du rang ou un sous-officier, la pension est immédiate après 17 ans de services effectifs, et un militaire commissionné suit la même règle des 17 ans.
Mais je vous préviens tout de suite : partir à 17 ans pile n'est pas neutre, parce qu'une décote dite « carrière courte » peut s'appliquer tant que vous n'avez pas 19 ans et 6 mois de services.
Officiers : La règle des 27 ans
Côté officiers de carrière, le seuil est plus haut, puisqu'il faut totaliser 27 ans de services effectifs pour une pension immédiate. Un officier sous contrat, lui, doit atteindre 20 ans de contrat.
Petite subtilité au passage : les années d'études rachetées comptent dans les 27 ans d'un officier de carrière, et dans les 17 ans d'un non-officier de carrière. En revanche, elles ne comptent pas pour un officier sous contrat, ni pour un commissionné.
Et si vous partez avant ces seuils ?
Dans ce cas, votre pension devient différée. Avec au moins 15 ans de services, elle est versée à 52 ans si vous êtes né avant le 1er septembre 1971, et pour les générations suivantes, l'âge monte jusqu'à 54 ans.
En dessous de 15 ans de services, en revanche, vous attendez l'âge légal des civils. Pour une personne née en 1964, par exemple, c'est 62 ans et 9 mois, si la pension prend effet depuis le 1er septembre 2026.
Limite d'âge et limite de durée de services selon le grade
Vous l'avez compris, l'âge de départ n'est pas tout. Il y a aussi une autre borne, la limite d'âge, c'est-à-dire l'âge auquel vous quittez obligatoirement le service. Elle dépend de votre corps et de votre grade, et elle ne fixe pas seulement votre départ au plus tard, puisqu'elle joue aussi sur la décote et le cumul.
| Corps et grade | Limite d'âge |
|---|---|
| Sous-officier non navigant : sergent, sergent-chef | 47 ans |
| Sous-officier non navigant : adjudant | 52 ans |
| Sous-officier non navigant : adjudant-chef, major | 58 ans, 59 ans |
| Sous-officier de gendarmerie | 58 ans (major : 59 ans) |
| Officier des armes (terre, marine) | 59 ans |
| Officier de l'air : jusqu'à commandant, puis lieutenant-colonel et colonel | 52 ans, puis 56 ans |
| Médecins, commissaires, corps techniques et administratifs | 62 ans |
Pour les militaires sous contrat, on parle plutôt de limite de durée de services : 20 ans pour un officier sous contrat, et 17 ans pour un militaire commissionné.
Comment se calcule la pension militaire ?
Une fois qu'on sait quand vous pouvez partir, reste à savoir combien vous toucherez. La formule est la même que pour un fonctionnaire civil, détaillée dans notre page sur le calcul de la retraite d'un fonctionnaire. On prend votre solde indiciaire brute des six derniers mois, hors primes, et on y applique un taux.
Ce taux atteint au maximum 75 %, et jusqu'à 80 % grâce à certaines bonifications. Il baisse en proportion si vous avez moins de trimestres que le nombre exigé.
Et c'est là qu'intervient une particularité que les militaires ignorent souvent. Pour un civil, le nombre de trimestres exigé dépend de l'année de naissance. Pour vous, il dépend de l'année où vous avez atteint 17, 20 ou 27 ans de services.
Ensuite vient la décote, en clair une réduction définitive de votre pension, à raison de 1,25 % par trimestre manquant. Elle existe en deux versions. La décote carrière courte porte sur 10 trimestres au plus, soit 12,5 %. La décote carrière longue peut aller jusqu'à 20 trimestres, si votre limite d'âge atteint au moins 57 ans et que vous partez à 52 ans ou plus.
L'exemple donné par le SRE est parlant. Prenez un sergent dont la limite d'âge est de 47 ans, et qui part avec 18 ans et 2 mois de services effectifs. Il lui manque l'équivalent de 6 trimestres pour échapper à la décote carrière courte, si bien que sa pension est réduite de 7,5 %.
Cette décote carrière courte disparaît à 19 ans et 6 mois de services pour un non-officier, à 29 ans et 6 mois pour un officier, et à la limite d'âge. Autrement dit, quelques mois de plus peuvent peser sur toute votre retraite.
Les bonifications : Campagnes, services aériens, sous-marins
Heureusement, il y a aussi des leviers qui jouent dans l'autre sens. Les bonifications sont des trimestres en plus, accordés gratuitement, qui augmentent votre pension, et chez les militaires, elles pèsent lourd.
La première, c'est la bonification du cinquième. Elle ajoute une année par tranche de cinq ans de services, dans la limite de cinq ans, à condition d'avoir au moins 17 ans de services militaires effectifs, ou d'avoir été radié pour invalidité. Et depuis le 1er septembre 2023, elle reste due même si vous n'êtes plus militaire au moment de liquider.
Viennent ensuite les bénéfices de campagne, qui récompensent les services à la mer, outre-mer et à l'étranger. Il existe quatre taux, de la demi-campagne à la campagne double, et en campagne double, un jour de service compte pour trois jours dans le calcul.
Les services aériens et sous-marins commandés donnent, eux aussi, des bonifications, selon des coefficients propres à chaque activité. Les vols effectués comme simple passager, en revanche, n'en donnent pas.
Attention tout de même au plafond, parce que campagnes, services aériens et sous-marins réunis ne dépassent jamais le double de la durée réelle du service concerné. S'y ajoute enfin, pour les enfants nés ou adoptés avant 2004, une année de bonification par enfant, à condition d'avoir interrompu votre activité au moins deux mois.
Seconde carrière dans le civil : Cumul et deuxième retraite
Et après l'uniforme ? Une pension ouverte après 17 ou 27 ans de services laisse souvent le temps d'une seconde carrière. Bonne nouvelle : dans le privé, vous cumulez votre pension et votre salaire sans aucune limite, et c'est la même chose dans un établissement public industriel et commercial.
Dans le public, c'est plus encadré. Le cumul est total si vous avez atteint la limite d'âge de votre ancien grade, ou votre limite de durée de services. Il l'est aussi pour un non-officier dont la pension rémunère moins de 25 ans de services.
Sinon, un plafond s'applique : le tiers de votre pension brute, plus 8 198,04 € par an au 1er janvier 2026. Au-delà, l'excédent de vos revenus bruts d'activité est retiré de la pension.
Côté armée, un engagement dans la réserve opérationnelle de 30 jours ou plus suspend votre pension pendant cette période. Un nouvel engagement dans l'armée la suspend aussi, sur toute sa durée.
Et la deuxième retraite, dans tout ça ? Depuis 2015, un retraité qui reprend un emploi ne se constitue en principe plus de nouveaux droits, sauf exceptions. Or une circulaire ministérielle du 29 décembre 2014 précise que cette règle ne s'applique pas aux titulaires d'une pension militaire.
Votre seconde carrière dans le privé ouvre donc une retraite du régime général et de l'Agirc-Arrco, versée à l'âge légal. D'ailleurs, une période de chômage indemnisé entre les deux carrières valide aussi des trimestres assimilés, à raison d'un trimestre tous les 50 jours.
Si vous rejoignez le rail ou l'agriculture, ce sont d'autres caisses qui entrent en jeu : voyez alors nos pages sur la retraite SNCF et la retraite des salariés agricoles.
Vous devenez fonctionnaire ? Une option existe. Dans les trois mois qui suivent votre reprise d'activité, vous pouvez renoncer à votre pension militaire pour obtenir plus tard une pension civile unique couvrant toute votre carrière. Mais ce choix est irrévocable, alors faites vos calculs avant.
Enfin, pour une pension militaire qui prend effet à partir du 1er janvier 2027, le SRE annonce un cadre de cumul proche de l'actuel. Le principal changement, c'est que les revenus de remplacement, comme les allocations chômage ou les indemnités journalières, comptent dans les revenus.
Le SRE précise toutefois que des décrets doivent encore fixer les modalités de la réforme. Donc avant de reprendre un emploi public, demandez-lui une confirmation écrite.
Demander sa pension au Service des retraites de l'État
Passons maintenant à la démarche elle-même. Elle se prépare dans les six mois qui précèdent votre départ, et elle comporte deux volets bien distincts :
- La demande de radiation des cadres, auprès de votre gestionnaire RH de proximité.
- La demande de liquidation de la pension, adressée au SRE sur ensap.gouv.fr avec le formulaire EPR 11.
L'ordre compte, parce que sans la décision de radiation transmise au SRE, la pension ne peut pas être liquidée. Pour une pension différée, seule la radiation se fait au départ, et la demande sur l'ENSAP viendra six mois avant la liquidation.
Côté paiement, la pension est due à partir du premier jour du mois qui suit la fin de votre activité, et versée à la fin de ce mois. À la limite d'âge ou pour infirmité, elle est due dès le jour du départ. Votre RAFP, elle, n'arrivera qu'à l'âge légal, sur demande.
Pour votre future retraite du privé, la démarche se fera plus tard, sur info-retraite.fr, et notre page pour demander sa retraite en explique les étapes.
Vérifier vos services et bonifications avant de partir
Tout ce qu'on vient de voir repose sur une chose : que vos services soient bien enregistrés. Depuis février 2018, chaque militaire peut consulter son compte individuel de retraite sur l'ENSAP, et le ministère conseille de le contrôler tout au long de la carrière, surtout pendant les deux années qui précèdent le départ.
Regardez-le ligne par ligne. Vérifiez d'abord les dates d'entrée et de sortie, et chaque période de services. Puis les séjours outre-mer, à l'étranger ou à la mer, et les services aériens ou sous-marins commandés. Pensez aussi aux enfants, pour les bonifications et majorations, et aux périodes de réserve opérationnelle, avant ou après la carrière.
Un piège à connaître, au passage : la bonification du cinquième n'apparaît pas dans la rubrique « bonifications » de votre compte. Elle est pourtant prise en compte par le simulateur de l'ENSAP, ouvert aux militaires à partir de 33 ans.
Et si vous repérez une erreur ? Demandez la correction en ligne si vous y avez accès, sinon auprès de votre gestionnaire RH. Dans tous les cas, gardez vos justificatifs de séjours.
Votre retraite militaire en six vérifications
Avant de refermer cette page, voici les six points à garder en tête au moment de préparer votre départ :
- Compter vos années de services effectifs : 17, 20 ou 27 selon votre statut.
- Repérer votre limite d'âge ou de durée de services.
- Calculer si quelques mois de plus évitent la décote carrière courte.
- Contrôler bénéfices de campagne, services aériens et sous-marins.
- Déposer radiation des cadres et demande de liquidation six mois avant.
- Préparer la seconde carrière en connaissant les règles de cumul.
Quitter l'uniforme, c'est souvent plus qu'un changement de fiche de paie. Si vous voulez anticiper ce passage, notre page pour préparer sa retraite psychologiquement peut vous accompagner.