
Vous rêvez du Portugal pour vos vieux jours, ou vous avez travaillé quelques années en Espagne ou au Canada. Bonne nouvelle : une retraite à l'étranger est tout à fait possible, et vos années hors de France ne sont pas forcément perdues. Les règles changent selon le pays, alors voyons les deux sens : partir avec sa retraite, et faire compter ses années d'ailleurs.
Au sommaire (7 parties)
- Peut-on toucher sa retraite française à l'étranger ?
- Avoir travaillé à l'étranger : Comment ces années comptent
- Le certificat de vie, la démarche à ne pas oublier
- Impôts et santé quand on vit à l'étranger
- Où partent les retraités français ?
- Vérifier les périodes étrangères sur son relevé
- Avant de partir, gardez cette liste
Peut-on toucher sa retraite française à l'étranger ?
Commençons par la question que tout le monde se pose avant de faire ses cartons. La réponse est oui : partir vivre à l'étranger ne vous empêche pas de percevoir vos retraites, de base comme complémentaire. L'Assurance retraite verse d'ailleurs des pensions chaque mois dans plus de 180 pays.
C'est vous qui choisissez le compte, en France ou dans votre pays de résidence. Un conseil tout de même : ne fermez pas votre compte français avant que les premiers versements à l'étranger soient arrivés. Et demandez à votre banque ses frais, parce qu'ils varient beaucoup d'un établissement à l'autre.
Il y a toutefois une exception de taille : l'Aspa, l'ancien minimum vieillesse, ne vous suit pas. Elle ne peut pas être versée sur un compte étranger, puisqu'il faut résider en France de manière stable, c'est-à-dire y avoir son foyer ou y passer plus de 9 mois par an.
Dernier point, rare mais réel : quelques pays ne reçoivent aucun virement, comme la Syrie ou le Venezuela. Si votre projet vous mène loin, renseignez-vous avant de partir sur service-public.gouv.fr.
Avoir travaillé à l'étranger : Comment ces années comptent
Voilà pour le versement. Mais il y a une autre question, celle qui inquiète le plus, et je comprends pourquoi : que deviennent les années travaillées hors de France ? Ces années, vous les avez travaillées, et la réponse dépend du pays. On distingue trois cas.
Union européenne et Suisse
Le premier cas est aussi le plus simple. Dans l'Union européenne, l'Espace économique européen et en Suisse, les périodes s'additionnent pour ouvrir vos droits. Ensuite, chaque pays vous verse sa part, calculée au prorata de ce que vous y avez fait.
Et vous n'avez qu'une seule demande à faire. Vous la déposez auprès de la caisse de votre pays de résidence, ou de votre dernière caisse en France, et elle est ensuite transmise aux autres pays. L'Assurance retraite conseille de prendre contact 5 mois avant la date de départ choisie. Avec plusieurs pays dans la boucle, ce délai n'a rien de superflu, croyez-moi.
Le Royaume-Uni, lui, est un cas à part depuis le Brexit. Les périodes d'avant 2021 sont prises en compte, et un accord permet de compter aussi celles d'après. Tout est détaillé dans notre page sur la retraite au Royaume-Uni.
Pour l'Espagne, voyez notre page sur la retraite en Espagne. Et si vous avez traversé la frontière chaque jour pour aller travailler, lisez plutôt celle sur la retraite des frontaliers suisses.
Pays liés par une convention
Deuxième cas, quand on sort de l'Europe. La France a signé des accords de sécurité sociale avec de nombreux pays. Le CLEISS, l'organisme public de référence, en recense 42 en vigueur, territoires compris, dont l'Algérie, le Canada, le Japon, le Maroc, la Tunisie et les États-Unis.
Chaque accord a toutefois ses propres règles. Selon le cas, vos périodes s'additionnent, ou chaque pays calcule de son côté. Si vous étiez à votre compte, lisez bien l'accord qui vous concerne. Selon le CLEISS, seuls 17 de ces accords couvrent les non-salariés, les autres ne visent que les salariés. Et pour l'un des cas les plus demandés, voyez notre page sur la retraite aux États-Unis.
Pays sans convention
Reste le troisième cas, et là, je dois être franche : les périodes travaillées dans ces pays ne comptent pas pour votre retraite française. Elle est calculée sur vos seules périodes en France.
Tout n'est pas perdu pour autant, car deux solutions existent, à condition d'y penser à temps :
- Cotiser volontairement à la Caisse des Français de l'étranger pendant l'expatriation. L'adhésion ne couvre pas les périodes déjà passées.
- Racheter ces périodes à l'Assurance retraite, dans les 10 ans qui suivent la fin de votre dernière activité à l'étranger.
Attention, pour ce rachat, il faut avoir relevé d'un régime français d'assurance maladie pendant au moins 5 ans. Et la complémentaire, dans tout ça ? Pendant une expatriation hors accord, une adhésion individuelle à l'Agirc-Arrco est possible si vous y avez déjà cotisé, ou si vous cotisez à la Caisse des Français de l'étranger. Posez donc la question avant de partir, pas au retour.
Le certificat de vie, la démarche à ne pas oublier
Une fois installé à l'étranger, une démarche revient chaque année, et c'est elle qu'il ne faut jamais laisser traîner. Vos caisses vous demandent de prouver que vous êtes en vie : c'est le certificat de vie. Et sans retour, le paiement de votre retraite peut être suspendu.
Heureusement, un seul certificat suffit pour toutes vos caisses. Le plus simple est l'application « Mon certificat de vie », qui fonctionne par reconnaissance biométrique, avec une photo de votre pièce d'identité. Sinon, un formulaire visé par une autorité locale fait l'affaire.
Dans certains pays, comme l'Allemagne, la Belgique, l'Espagne ou le Portugal, les caisses échangent même directement les données d'état civil. Vous n'avez alors rien à envoyer, à condition d'avoir bien été identifié. Dans le doute, répondez quand même à la demande, ça ne coûte rien.
Impôts et santé quand on vit à l'étranger
Après le versement et le certificat de vie, reste ce qui fâche souvent : l'impôt. Là, tout dépend de la convention fiscale entre la France et votre pays de résidence. En général, les pensions privées sont imposées dans le pays où vous vivez, alors que les pensions publiques, celles des fonctionnaires, restent souvent imposées en France.
Quand la France garde le droit d'imposer, une retenue à la source spécifique s'applique sur vos pensions, après un abattement de 10 %. Pour 2026, le barème est de 0 % jusqu'à 17 275 €, 12 % jusqu'à 50 112 €, puis 20 %.
Votre dossier fiscal est alors suivi par le service des impôts des particuliers non-résidents. Prévenez-le de votre départ, et gardez une copie de tous vos échanges.
Côté prélèvements sociaux, la nouvelle est plutôt bonne : si vous n'êtes plus domicilié fiscalement en France, vous ne payez ni CSG ni CRDS. En revanche, une cotisation maladie est retenue si vous restez couvert par la France : 3,2 % sur la retraite de base, 4,2 % sur la complémentaire.
Et justement, pour la santé, tout dépend encore de l'endroit. En Europe, demandez à votre caisse de retraite le formulaire S1, puis remettez-le à l'assurance maladie de votre pays de résidence. Vous êtes alors soigné sur place, et aussi lors de vos séjours en France.
Hors Europe et sans convention, vous pouvez adhérer à la Caisse des Français de l'étranger. Lors de vos séjours en France, vos soins sont pris en charge si vous avez au moins 15 ans d'assurance en France. Les détails sont sur le site du CLEISS.
Où partent les retraités français ?
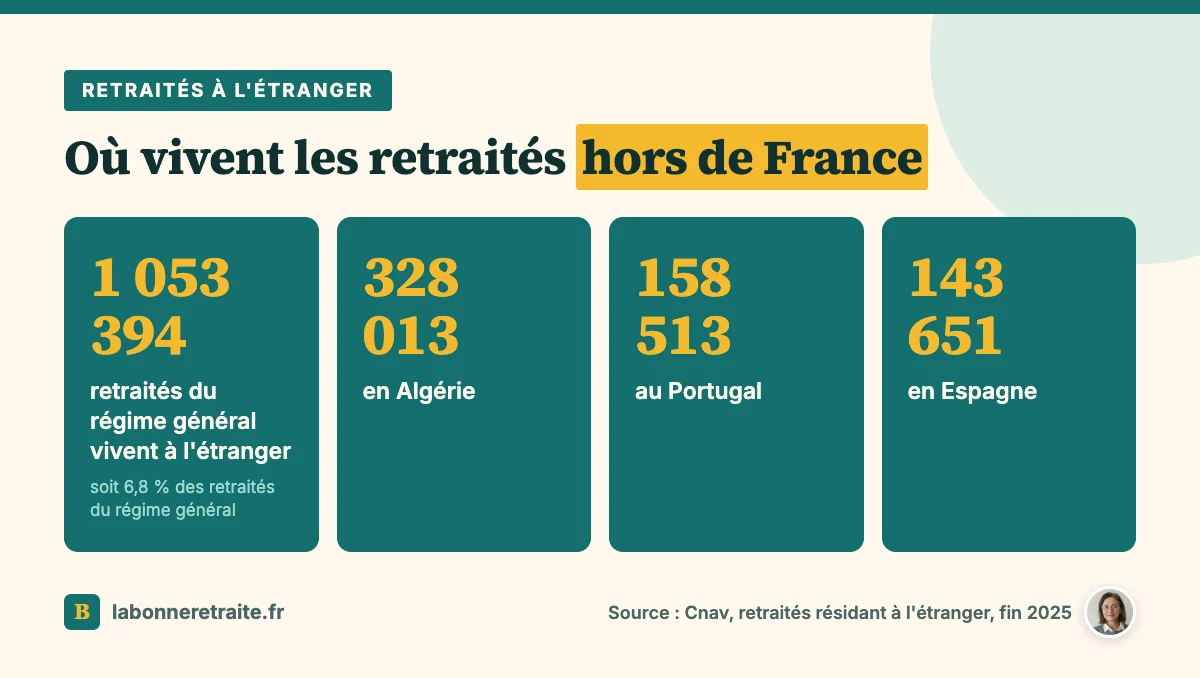
Maintenant que les règles sont posées, regardons où les retraités partent vraiment. Fin 2025, plus d'un million de retraités du régime général vivaient à l'étranger, soit 6,8 % de l'ensemble. Et contrairement à ce qu'on imagine, l'Algérie arrive en tête, devant le Portugal et l'Espagne.
| Pays de résidence | Retraités du régime général, fin 2025 |
|---|---|
| Algérie | 328 013 |
| Portugal | 158 513 |
| Espagne | 143 651 |
| Italie | 62 157 |
| Maroc | 59 296 |
Espagne
Pays de l'Union européenne, l'Espagne applique les règles européennes : vos périodes espagnoles s'additionnent aux françaises, et la santé passe par le formulaire S1. Pensez aussi au certificat de vie, même si l'Espagne fait partie des pays qui échangent leurs données avec les caisses françaises.
Portugal
Le Portugal aussi est dans l'Union européenne. Méfiez-vous en revanche d'une idée qui circule encore : son régime fiscal des « résidents non habituels » a été abrogé le 1er janvier 2024, et seules des situations transitoires en profitent encore.
Avec la convention fiscale franco-portugaise, une pension privée est imposable au Portugal. Une pension publique, elle, reste imposable en France, sauf si vous avez la nationalité portugaise sans avoir la nationalité française.
Maroc
Le Maroc, lui, n'est pas européen, mais la France et le Maroc sont liés par une convention de sécurité sociale, en vigueur depuis le 1er juin 2011. Elle permet de verser les retraites quel que soit le pays de résidence. Côté impôt, la convention fiscale prévoit que les pensions sont imposables dans le pays du domicile fiscal.
Autres destinations
Viennent ensuite la Belgique (49 580 retraités du régime général), l'Allemagne (46 312), la Tunisie (38 566), la Suisse (21 664) et le Canada (15 884).
Pour ces pays, la méthode reste la même. Regardez d'abord s'ils sont dans l'Union européenne ou liés par une convention, puis lisez la convention fiscale, parce que c'est elle qui dira où vous paierez l'impôt.
Vérifier les périodes étrangères sur son relevé
Où que vous partiez, tout repose sur une chose : votre relevé de carrière. Et première surprise pour beaucoup, vos années à l'étranger n'y apparaissent pas. C'est normal, chaque pays gère ses propres données, et ça ne veut pas dire qu'elles seront oubliées. C'est simplement à vous de les indiquer dans votre demande de retraite.
À partir de 55 ans, le site info-retraite.fr permet aussi de les ajouter à votre carrière, pour les pays liés à la France par un accord. Aucun justificatif n'est demandé à ce stade, mais gardez précieusement vos contrats et fiches de paie étrangers. Info Retraite propose enfin un simulateur pour les carrières à l'étranger, histoire de voir comment ces années pourraient être prises en compte.
Et puis il y a vos années en France. Ce sont elles que votre caisse française paiera, alors chaque trimestre compte. Vérifiez-les avec soin avant de partir, parce qu'une fois loin, corriger devient plus compliqué.
Avant de partir, gardez cette liste
Pour ne rien oublier entre deux cartons, voici les points à cocher :
- Vos périodes françaises sont complètes sur votre relevé.
- Vos périodes étrangères sont notées, avec les justificatifs.
- Votre banque de réception est choisie, et ses frais connus.
- Vous savez comment remplir votre certificat de vie chaque année.
- Vous savez où vous serez imposé, et par quel service.
- Votre couverture santé est réglée : S1, convention ou CFE.
Une retraite à l'étranger se prépare comme un déménagement : avec des papiers en ordre. Commencez par ceux qui ne se rattrapent pas, vos trimestres.