
Votre caisse vous annonce un montant, et votre banque en reçoit un autre. Rassurez-vous, ce n'est pas une erreur : l'écart entre votre pension de retraite brute et la somme versée tient en quelques prélèvements, tous calculés à partir de votre avis d'impôt. Je vous explique lesquels, à quel taux, et comment estimer vous-même votre net.
Au sommaire (7 parties)
- Comment passer d'une retraite brute à une retraite nette ?
- Quels prélèvements sont faits sur la pension ?
- Quel pourcentage entre le brut et le net d'une retraite ?
- Exemple chiffré : D'une retraite brute au net versé
- Net avant impôt, net après impôt : La différence
- Où trouver le net de votre retraite ?
- Du brut au net en cinq vérifications
Comment passer d'une retraite brute à une retraite nette ?
Pour comprendre d'où vient l'écart, il faut voir le passage du brut au net comme un escalier à deux marches. D'abord les prélèvements sociaux, retenus par chaque caisse sur sa propre pension. Ensuite l'impôt sur le revenu, prélevé à la source.
Les prélèvements sociaux dépendent de votre revenu fiscal de référence, celui qui figure sur votre avis d'impôt. En 2026, par exemple, les caisses se basent sur l'avis reçu en 2025, qui porte sur vos revenus de 2024. À partir de là, la méthode tient en quatre gestes :
- Repérez votre revenu fiscal de référence et votre nombre de parts.
- Trouvez votre tranche de CSG : exonération, taux réduit, médian ou normal.
- Appliquez le taux à votre retraite de base, puis à votre complémentaire, avec 1 % en plus au taux médian ou normal.
- Retirez ces montants du brut : vous obtenez le net avant impôt.
Une précision qui évite bien des surprises : chaque caisse prélève sur ce qu'elle verse. Du coup, votre retraite de base et votre Agirc-Arrco arrivent en deux virements, chacun déjà « net ».
Quels prélèvements sont faits sur la pension ?
Regardons maintenant ces prélèvements un par un. Il y en a quatre au plus, avec des taux qui varient selon vos revenus. Et contrairement à ce qu'on croit souvent, aucun ne dépend de votre âge ni du montant de votre pension seule, puisque tout part du revenu fiscal de votre foyer.
CSG
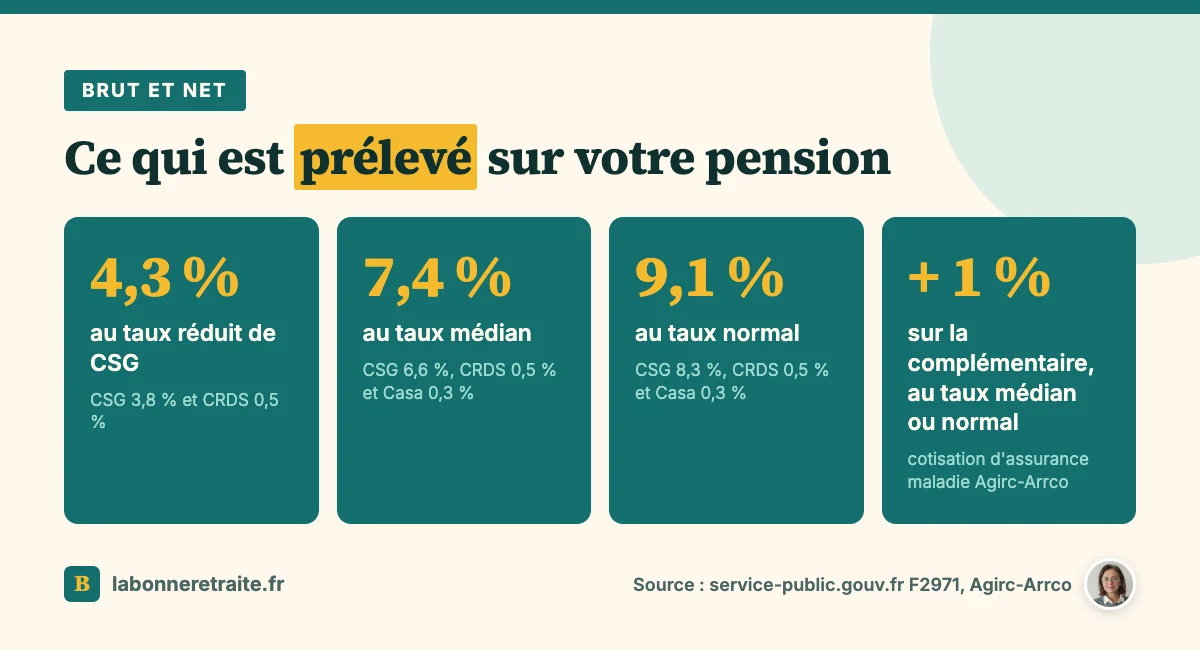
On commence par le plus gros, la contribution sociale généralisée, ou CSG. Sur une pension, elle vaut 0 %, 3,8 %, 6,6 % ou 8,3 %. Pour une personne seule, avec une part fiscale, voici les seuils appliqués en 2026 :
| Revenu fiscal de référence (1 part) | Taux de CSG |
|---|---|
| Jusqu'à 13 048 € | Exonération |
| De 13 049 € à 17 057 € | 3,8 % (taux réduit) |
| De 17 058 € à 26 472 € | 6,6 % (taux médian) |
| Plus de 26 472 € | 8,3 % (taux normal) |
Ces seuils augmentent avec chaque demi-part supplémentaire. Et une règle vous protège contre les à-coups : pour passer au taux médian ou normal, votre revenu doit avoir dépassé le plafond du taux réduit deux années de suite.
CRDS
Vient ensuite la contribution au remboursement de la dette sociale, la CRDS, qui vaut 0,5 %. Elle s'ajoute dès que vous payez la CSG, quel que soit son taux.
Casa
La Casa, contribution additionnelle de solidarité pour l'autonomie, vaut 0,3 %. Mais elle n'est prélevée qu'au taux médian ou au taux normal de CSG.
Cotisation maladie sur la complémentaire
Celle-ci, on l'oublie souvent, parce qu'elle ne touche qu'une partie de votre retraite. La complémentaire Agirc-Arrco supporte en effet une cotisation d'assurance maladie de 1 %, que la retraite de base ne paie pas. L'Agirc-Arrco indique qu'elle s'applique au-delà du deuxième seuil du barème, donc au taux médian ou normal de CSG, si bien que les pensionnés les plus modestes en sont exonérés.
Il reste deux cas à part. En Alsace-Moselle, une cotisation spécifique au régime local peut s'ajouter sur la retraite de base, sous condition de revenus. Et si vous percevez l'Aspa ou l'allocation veuvage, aucun de ces prélèvements ne s'applique.
Quel pourcentage entre le brut et le net d'une retraite ?
Si on additionne tout ce qu'on vient de voir, on obtient l'écart total pour chaque tranche, hors impôt sur le revenu :
| Tranche de CSG | Retraite de base | Complémentaire Agirc-Arrco |
|---|---|---|
| Exonération | 0 % | 0 % |
| Taux réduit | 4,3 % | 4,3 % |
| Taux médian | 7,4 % | 8,4 % |
| Taux normal | 9,1 % | 10,1 % |
Retenez surtout l'ordre de grandeur : au taux normal, il reste environ 90 % du brut avant impôt, exactement 90,9 % sur la retraite de base. En cas d'exonération, à l'inverse, vous touchez tout le brut.
Exemple chiffré : D'une retraite brute au net versé
Les pourcentages, c'est bien, mais rien ne vaut un cas réel. Voici donc un exemple, avec ses hypothèses affichées : une personne seule, une part fiscale, revenu fiscal de référence de 22 700 €. Sa retraite brute est de 2 200 € par mois, dont 1 400 € de retraite de base et 800 € d'Agirc-Arrco.
Son revenu fiscal la place au taux médian, ce qui donne le calcul suivant :
| Brut | Prélèvements | Net avant impôt | |
|---|---|---|---|
| Retraite de base (7,4 %) | 1 400 € | 103,60 € | 1 296,40 € |
| Agirc-Arrco (8,4 %) | 800 € | 67,20 € | 732,80 € |
| Total | 2 200 € | 170,80 € | 2 029,20 € |
Maintenant, imaginez la même pension brute au taux normal. Les prélèvements passeraient à 208,20 € par mois, pour un net de 1 991,80 €. Autrement dit, l'écart entre les deux tranches dépasse 37 € par mois, sans que la pension ait bougé d'un centime.
Et n'oubliez pas que le brut lui-même dépend de votre carrière. S'il vous manque des trimestres, votre pension est réduite en proportion : c'est la proratisation de la retraite, et c'est elle qui fixe le point de départ de tout ce calcul.
Net avant impôt, net après impôt : La différence
Jusqu'ici, on a parlé du net avant impôt, c'est-à-dire ce qu'il reste après les prélèvements sociaux. Mais ce qui arrive vraiment sur votre compte, c'est le net après impôt, une fois retenu le prélèvement à la source sur la retraite au taux de votre foyer.
Autre subtilité, qui intrigue souvent : le montant imposable n'est pas le net que vous recevez. Seule une partie de la CSG est déductible, 4,2 points au taux médian, 5,9 points au taux normal, et la totalité au taux réduit.
La CRDS et la Casa, elles, ne sont jamais déductibles. Votre revenu imposable est donc un peu plus élevé que votre net avant impôt, et c'est normal, ce n'est pas une erreur de la caisse.
Lors de la déclaration, les pensions bénéficient ensuite d'un abattement de 10 %, plafonné à 4 439 € par foyer. Tout le détail du calcul de l'impôt se trouve dans notre page sur l'impôt sur la retraite.
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, propose un plafond plus bas, de 3 000 €, pour les pensions de retraite. Mais ce n'est qu'un projet, et rien n'est voté à ce stade.
Où trouver le net de votre retraite ?
Bon, la théorie, c'est une chose, mais vous voulez sans doute voir vos propres chiffres. Si vous êtes déjà retraité, passez par votre espace personnel sur lassuranceretraite.fr. Le service « Demander un relevé des paiements de ma retraite » propose un justificatif de paiement, qui donne, pour chaque échéance, le net avant impôt, l'impôt prélevé et le net versé.
Le relevé détaillé des mensualités, lui, montre chaque prélèvement : CSG, Casa et CRDS. Et pour votre complémentaire, le site de l'Agirc-Arrco propose un simulateur des prélèvements sociaux.
Si vous n'êtes pas encore parti, attention, car votre estimation retraite affiche des montants bruts. Le convertisseur brut-net d'info-retraite.fr vous donne bien un net, mais il applique toujours le taux normal de 8,3 %.
Au taux réduit ou médian, votre net réel sera donc un peu plus élevé que ce qu'il affiche. Et pour comparer avec votre dernier salaire, notre page qui explique combien on touche à la retraite par rapport au salaire donne les bons repères. Ce calcul fait d'ailleurs partie de ce qu'il faut regarder pour préparer son départ à la retraite, avant même de savoir comment demander sa retraite.
Du brut au net en cinq vérifications
Pour résumer tout ce parcours, voici les cinq réflexes qui vous permettent de retrouver votre net sans vous perdre :
- Retrouver votre revenu fiscal de référence et votre nombre de parts.
- Situer votre tranche de CSG : 0 %, 3,8 %, 6,6 % ou 8,3 %.
- Ajouter CRDS et Casa, plus 1 % sur la complémentaire au taux médian ou normal.
- Distinguer net avant impôt et net après prélèvement à la source.
- Vérifier chaque année, en janvier, que votre tranche n'a pas changé.
Une fois ce calcul fait, la somme qui arrive sur votre compte n'a plus rien de mystérieux.