
La retraite approche, et une question vous trotte dans la tête : qui va prélever l'impôt sur votre pension de retraite, et à quel taux ? C'est votre caisse, avec un taux calculé sur vos revenus d'actif. Comme la pension est souvent plus basse que le salaire, ce taux peut être trop élevé la première année, et c'est vous qui pouvez le corriger.
Au sommaire (6 parties)
Comment fonctionne le prélèvement à la source sur la pension ?
Commençons par le mécanisme, parce qu'il est plus simple qu'il n'y paraît. Quand vous êtes salarié, c'est votre employeur qui retient l'impôt sur votre fiche de paie. Une fois retraité, c'est votre caisse de retraite qui prend le relais, puisque les pensions de retraite font partie des revenus soumis au prélèvement à la source.
Chaque mois, l'administration fiscale transmet automatiquement votre taux à la caisse. La caisse l'applique sur votre pension, puis elle reverse l'impôt prélevé le mois suivant. Et si vous touchez plusieurs pensions, de base et complémentaire, chaque caisse fait la même chose de son côté avec le taux qu'on lui a transmis.
Ça a l'air d'un détail, mais une ligne de votre décompte mérite qu'on s'y arrête : le montant sur lequel le taux s'applique. C'est votre pension nette imposable, c'est-à-dire le brut diminué des cotisations sociales et de la CSG déductible. L'abattement de 10 % des retraités n'est pas retiré de cette base, parce qu'il est déjà pris en compte dans le calcul de votre taux.
Autrement dit, le montant prélevé n'est pas votre impôt définitif, c'est une avance. La vraie note est calculée après votre déclaration de printemps, et la différence se règle l'été suivant. Pour savoir ce qui reste vraiment sur votre compte, notre page pour passer de la retraite brute à la retraite nette détaille toutes les lignes.
Quel taux s'applique à votre retraite ?
Maintenant que vous savez qui prélève, voyons d'où vient le chiffre. Le taux est calculé par l'administration fiscale pour votre foyer, à partir de votre dernière déclaration de revenus, et il change chaque année en septembre. Vous le retrouvez à tout moment dans votre espace particulier sur impots.gouv.fr.
Si vous êtes marié ou pacsé et imposé en commun, vous avez automatiquement un taux individualisé, calculé sur vos propres revenus. Vous pouvez quand même choisir le taux du foyer, qui s'applique au plus tard le troisième mois après votre demande. Et si vous n'avez jamais déclaré de revenus, un taux par défaut s'applique, de 0 % à 43 % selon le montant versé chaque mois.
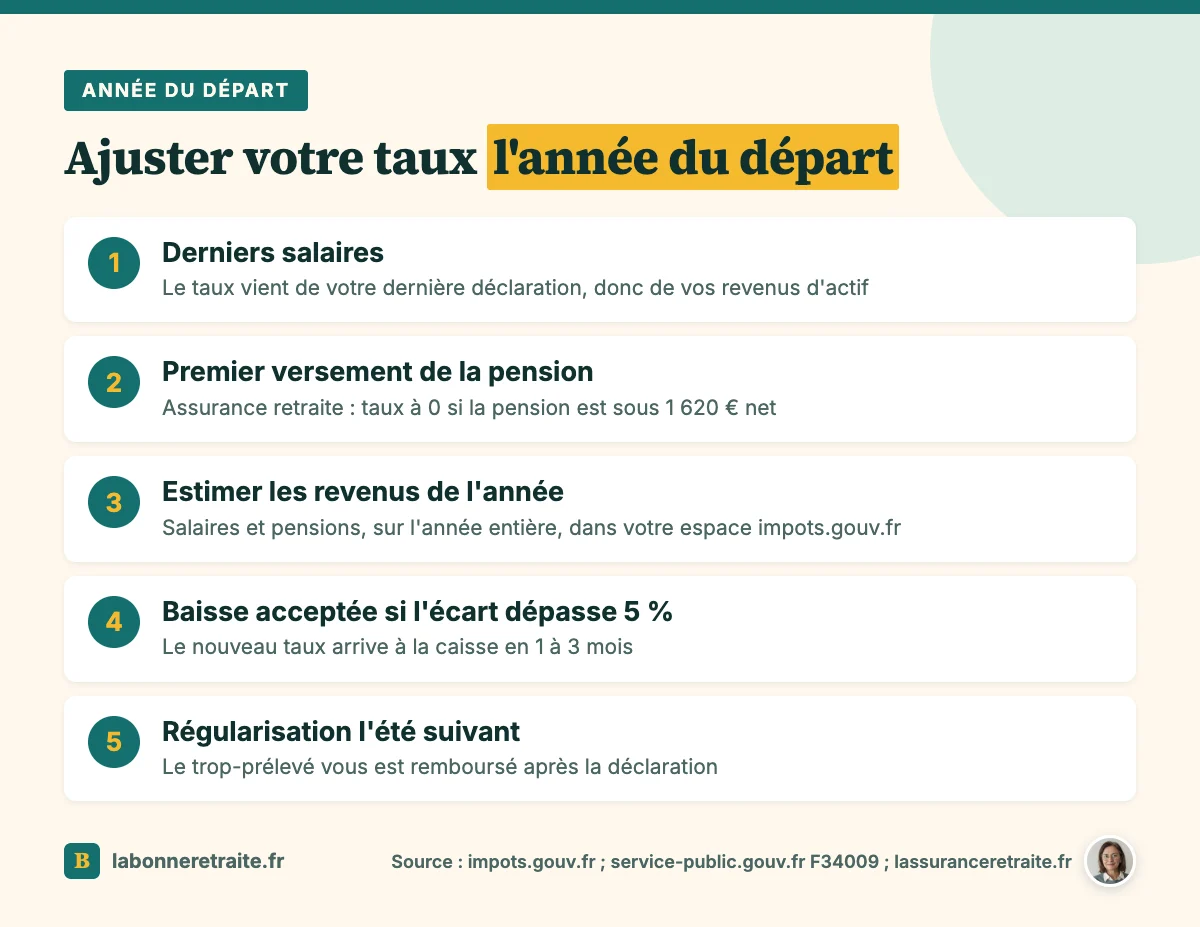
Le premier versement de la pension réserve d'ailleurs une petite surprise. À l'Assurance retraite, si le montant net fiscal de votre retraite est inférieur à 1 620 €, le taux est de 0 sur le premier paiement. Votre taux personnalisé ne s'applique qu'à partir du deuxième versement, donc ne prenez pas ce premier mois pour la norme.
Voilà pourquoi votre taux est souvent trop élevé au début. Il a été calculé sur vos salaires, alors que la pension est en général plus basse. Notre page qui explique combien on touche à la retraite par rapport au salaire donne des ordres de grandeur. Comme l'impôt est progressif, un revenu plus bas donne souvent un taux plus bas.
Peut-on baisser son taux au moment du départ ?
Et c'est justement là que vous avez la main. Vous n'êtes pas obligé d'attendre la régularisation de l'été suivant : vous pouvez demander une modulation, c'est-à-dire un nouveau taux calculé sur vos revenus de l'année en cours. Ça se fait dans votre espace particulier sur impots.gouv.fr, avec le service de gestion du prélèvement à la source.
Pour cela, vous estimez vos revenus de toute l'année : salaires déjà touchés, pensions à venir, et même les revenus qui ne passent pas par le prélèvement. L'administration compare ensuite le prélèvement estimé avec celui que vous supporteriez sans rien changer. La baisse n'est acceptée que si l'écart dépasse 5 %, comme le rappelle la foire aux questions des impôts.
Imaginons, comme dans l'exemple de la doctrine fiscale, un prélèvement estimé à 750 € sur l'année, contre 1 000 € avec votre taux actuel. L'écart est de 25 %, donc la baisse passe largement. Avec un écart de 3 %, en revanche, elle serait refusée, et le trop-prélevé vous serait simplement remboursé l'été suivant.
Une fois validé, le nouveau taux est transmis automatiquement à votre caisse, qui l'applique dans un délai de 1 à 3 mois. Il vaut jusqu'au 31 décembre de l'année, puis le taux issu de votre dernière déclaration reprend le relais au 1er janvier. Si vos revenus de l'année suivante restent bas, vous pourrez moduler de nouveau dès la fin novembre.
C'est le genre de démarche à caler en même temps que les autres papiers du départ. Notre page pour préparer son départ à la retraite les reprend dans l'ordre, et celle qui explique comment demander sa retraite vous guide pour la demande elle-même.
Indemnité de départ, épargne : Qu'est-ce qui est prélevé ?
Une fois la pension réglée, reste ce que vous touchez une seule fois au moment du départ, à commencer par l'indemnité. Si vous partez volontairement, hors plan social, elle est imposable en totalité. Une mise à la retraite par l'employeur est exonérée dans certaines limites, et un départ dans le cadre d'un plan social est totalement exonéré.
La partie imposable vous est versée nette de retenue à la source, prélevée sur la totalité. Ça pique sur le moment, mais si la retenue dépasse l'impôt finalement dû, l'excédent vous est remboursé l'été suivant. Et au moment de déclarer, vous pouvez demander le système du quotient. On ajoute alors le quart de l'indemnité à vos revenus habituels, puis on multiplie le supplément d'impôt par quatre.
Côté épargne, attention, tout ne passe pas par le même chemin. La doctrine fiscale range les prestations de retraite versées en capital dans le champ de la retenue, comme les pensions. L'impôt sur une rente viagère à titre onéreux, lui, est payé par acomptes prélevés sur votre compte bancaire. Et les revenus de placements soumis au prélèvement forfaitaire unique restent en dehors du prélèvement à la source.
Changer son taux en cours d'année : Comment faire ?
Et une fois à la retraite, votre situation peut encore bouger, alors voyons comment réagir. Pour une baisse, la règle reste celle des 5 % d'écart, avec une estimation de vos revenus de l'année. Le seuil, lui, ne vaut que pour la baisse : si vous préférez augmenter votre taux pour éviter une mauvaise surprise l'été suivant, vous pouvez le faire.
Un mariage, un Pacs, un divorce ou un décès dans le couple changent aussi votre taux. Ces changements de situation se signalent dans les 60 jours, directement dans votre espace particulier, et c'est ce signalement qui déclenche le recalcul. Dans tous les cas, le nouveau taux arrive à votre caisse en 1 à 3 mois, et l'Assurance retraite parle de deux mois pour sa pension.
Si malgré tout votre pension nette baisse d'un mois sur l'autre sans raison apparente, ce n'est pas toujours l'impôt. Notre page sur la baisse de la retraite passe en revue les autres causes possibles, des prélèvements sociaux aux régularisations.
L'année de votre départ, en cinq réflexes
- Noter votre taux actuel dans votre espace impots.gouv.fr.
- Vérifier le prélèvement sur vos deux premiers versements de pension.
- Estimer vos revenus de l'année entière, salaires et pensions.
- Moduler si l'écart dépasse 5 %, sinon attendre le remboursement.
- Garder l'avis de taux et vos décomptes pour la déclaration.
Le passage à la retraite bouscule bien plus que la fiscalité, et notre page pour préparer sa retraite psychologiquement en parle aussi. Mais pour l'impôt, une demi-heure sur votre espace fiscal suffit souvent à éviter des mois de trop-prélevé.