
Une donation simple, c'est donner un bien à la personne de votre choix, de votre vivant, sans contrepartie, et en principe pour de bon. Vous voulez aider vos enfants, et on vous parle aussi de donation-partage ? La vraie différence entre les deux se joue au décès, entre vos enfants, alors voyons-la ensemble pour bien vivre sa retraite l'esprit tranquille.
Au sommaire (8 parties)
- Donation simple et donation-partage, qu'est-ce qui les distingue ?
- Donation simple d'argent : Faut-il passer chez le notaire ?
- Le rapport à la succession, le point qui change tout
- Qu'est-ce que la donation-partage apporte de plus ?
- Laquelle choisir selon votre famille ?
- Combien coûte chaque donation chez le notaire ?
- Comment se passe une donation chez le notaire ?
- Avant de signer, cinq questions à vous poser
Donation simple et donation-partage, qu'est-ce qui les distingue ?
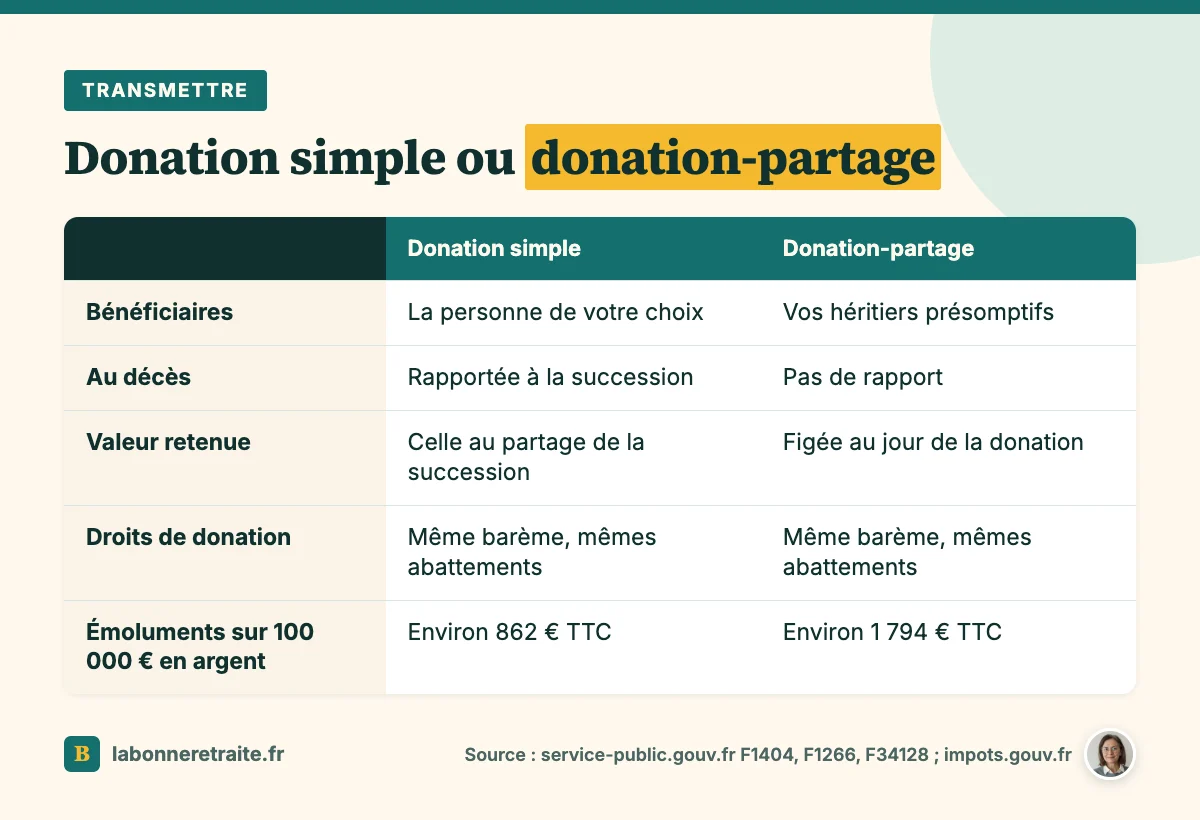
Posons d'abord les choses simplement. Avec une donation simple, vous pouvez donner à qui vous voulez : un enfant, un petit-enfant, votre conjoint, ou même un ami. Et le bien change de main tout de suite, puisque la donation transfère immédiatement la propriété à celui qui la reçoit, à condition qu'il l'accepte.
Une donation-partage, en revanche, c'est donner et répartir en même temps des biens entre vos héritiers présomptifs, c'est-à-dire en général vos enfants. Le partage de ces biens est alors fait une fois pour toutes, de votre vivant, au lieu d'attendre la succession.
Pour le reste, les deux se ressemblent beaucoup : les droits de donation et les abattements sont les mêmes, et toutes deux sont en principe irrévocables. La vraie différence de forme, c'est le notaire. La donation-partage passe forcément devant lui, alors qu'une donation simple d'argent peut s'en passer, et on y vient tout de suite.
Elles doivent aussi respecter la part réservée à vos enfants. Autrement dit, avec deux enfants, vous ne pouvez avantager librement que d'un tiers de votre patrimoine, quelle que soit la formule choisie.
Donation simple d'argent : Faut-il passer chez le notaire ?
Justement, c'est la question que se posent beaucoup de parents au moment d'aider un enfant avec une somme d'argent. Et la réponse est non, pas forcément. Un chèque, un virement ou des billets remis de la main à la main, c'est ce qu'on appelle un don manuel, et service-public précise qu'il ne vous oblige pas à passer chez le notaire.
Sauf qu'il se déclare aux impôts, même quand aucun droit n'est à payer. C'est l'enfant qui reçoit qui s'en charge, en ligne depuis son espace sur impots.gouv.fr, avec « Déclarer un don ou une cession de droits sociaux ». Le formulaire papier 2735 ne sert plus que dans certains cas, par exemple sans accès à internet.
Cette déclaration n'a rien d'une formalité inutile, d'ailleurs, parce que sa date fait courir le délai de l'abattement. Et pour la succession, le don manuel n'a pas de régime de faveur : il est rapporté au décès, comme une donation simple signée chez le notaire.
Pour un bien immobilier, en revanche, pas le choix. Le don manuel ne peut pas porter sur une maison ou un appartement, donc la donation passe par un acte notarié. Et la donation-partage se fait elle aussi toujours par acte notarié, quels que soient les biens donnés.
Le rapport à la succession, le point qui change tout
Maintenant que la forme est claire, passons au fond, parce que c'est au décès que tout se sépare. À ce moment-là, le notaire fait ce qu'on appelle le rapport civil : il réintègre fictivement dans votre patrimoine les donations faites à vos héritiers, pour vérifier que chacun reçoit sa juste part. Personne ne rend le bien, on ajoute simplement sa valeur au calcul.
Service-public donne un exemple simple. Trois enfants ont reçu 10 000, 20 000 et 30 000 €, et au décès il reste 120 000 €. Le notaire calcule alors sur 180 000 €, soit 60 000 € théoriques chacun, moins ce que chacun a déjà reçu.
Résultat : 50 000 € pour le premier, 40 000 € pour le deuxième et 30 000 € pour le troisième. L'égalité entre les enfants est donc rétablie à la fin, même si les donations de départ étaient très différentes.
Mais un détail compte beaucoup ici : la valeur retenue est celle du bien au moment du partage de la succession, pas celle du jour où vous l'avez donné. Du coup, une maison donnée il y a vingt ans est réévaluée au moment des comptes.
Et c'est souvent là que naissent les tensions. Si les prix ont fortement monté, l'enfant qui a reçu la maison voit sa donation comptée bien plus cher, et c'est d'autant moins qu'il reçoit dans ce qui reste à partager.
La donation simple n'échappe au rapport que si l'acte le prévoit expressément, en la faisant « hors part successorale ». La donation-partage, elle, n'est pas rapportée du tout, et c'est justement ce qui fait son intérêt.
Qu'est-ce que la donation-partage apporte de plus ?
Maintenant que vous voyez le problème du rapport, son premier avantage saute aux yeux. L'administration fiscale le résume en une phrase : elle fige la valeur des biens au jour de la donation. Au décès, on ne réévalue pas la maison ou le portefeuille donné, et les biens ne sont pas réintégrés dans la succession.
Le deuxième avantage est plus humain. Le partage est décidé avec vous, de votre vivant, et vos enfants le connaissent, donc il n'y a plus à le négocier entre eux plus tard, à un moment où l'émotion rend tout plus difficile.
Elle offre aussi pas mal de souplesse. Vous pouvez la faire seul, ou avec votre époux ou épouse, et donner la nue-propriété en gardant l'usufruit, c'est-à-dire en continuant à habiter le logement ou à toucher les loyers.
Vous pouvez même y inclure vos petits-enfants, avec l'accord de votre enfant qui renonce à tout ou partie de ses droits, et prévoir une clause de retour si un enfant décède avant vous. Il n'y a d'ailleurs pas de limite d'âge pour la faire, mais elle porte sur des biens que vous possédez aujourd'hui, et ce qui est donné ne revient pas.
Laquelle choisir selon votre famille ?
Tout ça reste théorique tant qu'on ne regarde pas votre famille, parce que c'est elle qui décide de la bonne formule.
Un seul enfant
Avec un seul héritier, il n'y a rien à partager entre frères et sœurs, donc la donation simple suffit en général. Service-public cite pourtant une piste à connaître : une donation-partage au profit de votre enfant et de vos petits-enfants, avec leur accord.
Plusieurs enfants
C'est là que la donation-partage montre tout son intérêt. Si vous voulez transmettre une part importante de votre patrimoine en traitant vos enfants à égalité, elle fige les valeurs et évite les comptes au décès.
La donation simple reste pourtant utile pour un coup de pouce ponctuel à un seul enfant, par exemple pour un achat. Dans ce cas, le rapport à la succession rééquilibrera les choses plus tard, à la valeur du moment du partage.
Une famille recomposée
Ici, il faut un peu plus d'attention. Si vous êtes mariés, vous pouvez faire une donation-partage conjonctive, à deux, au profit de vos enfants communs et non communs, à condition d'avoir au moins un enfant commun et un enfant non commun parmi les bénéficiaires.
Mais chaque époux ne donne qu'à ses propres enfants, et les enfants de votre conjoint ne peuvent pas recevoir de biens qui vous appartiennent personnellement. Alors faites-vous bien expliquer par le notaire quels biens peuvent aller à qui.
Combien coûte chaque donation chez le notaire ?
Reste la question de l'argent, et là, bonne nouvelle, côté impôts il n'y a aucune différence. Chaque enfant bénéficie d'un abattement de 100 000 € sur ce qu'il reçoit de chacun de ses parents, renouvelable tous les 15 ans, et au-delà, le barème en ligne directe va de 5 % à 45 %.
Un couple peut ainsi transmettre 200 000 € à chaque enfant sans droits, sur 15 ans, si aucun abattement n'a déjà été utilisé. Et pour un bien immobilier, s'ajoutent la taxe de publicité foncière de 0,60 % et la contribution de sécurité immobilière de 0,1 %.
Les émoluments du notaire, c'est-à-dire sa rémunération fixée par un tarif, sont proportionnels à la valeur des biens donnés. Pour un bien immobilier, le barème est le même pour les deux donations, donc le choix ne change rien de ce côté-là.
Pour une somme d'argent donnée devant notaire, en revanche, la donation simple a un barème plus doux. Sur 100 000 € donnés en argent, le calcul officiel donne environ 862 € TTC en donation simple, contre environ 1 794 € TTC en donation-partage. Ces chiffres n'incluent ni débours ni taxes, alors demandez au notaire un devis écrit avant la signature, puisque les frais annexes varient selon les biens.
Comment se passe une donation chez le notaire ?
Avant même le premier rendez-vous, faites vos comptes de retraité, parce qu'une donation ne se reprend pas. Votre pension et votre épargne doivent suffire pour vivre, payer un éventuel loyer et faire face à la dépendance, et le projet doit coller à vos revenus réels, pas à une estimation. Ensuite, les étapes sont toujours les mêmes :
- Un premier rendez-vous pour exposer votre projet et la composition de votre famille.
- L'inventaire et l'estimation des biens à donner, avec leurs justificatifs.
- La rédaction de l'acte : type de donation, répartition, usufruit, clauses de retour ou de charges.
- La signature, avec l'acceptation expresse des bénéficiaires, sans laquelle la donation n'existe pas.
- Le paiement des droits et des frais, puis la publicité foncière s'il y a un bien immobilier.
Si vous n'êtes pas encore parti à la retraite, calez la donation dans le calendrier qui sert à préparer son départ à la retraite. Et si votre demande de pension reste à faire, voyez d'abord comment demander sa retraite, parce que c'est elle qui fixera vos revenus.
Pour les montants transmis sans droits et la réserve d'usufruit, notre page sur la donation de son vivant va plus loin. Et si vous voulez transmettre tout en gardant un revenu, regardez aussi le viager familial, ou ce qu'implique de vendre en viager à 70 ans.
Avant de signer, cinq questions à vous poser
Pour finir, voici les questions à vous poser honnêtement avant le rendez-vous de signature :
- Mes revenus de retraite suffisent-ils sans ce que je donne ?
- Est-ce que je veux traiter mes enfants à égalité, valeurs figées ?
- Ai-je un enfant non commun à inclure ?
- Est-ce que je donne de l'argent ou un bien immobilier ?
- Ai-je un devis écrit du notaire ?
Transmettre, c'est aussi une étape du passage à la retraite, et pas seulement une affaire de chiffres. Prenez le temps d'en parler en famille avant le rendez-vous, vos enfants vous en seront souvent reconnaissants.