
Avant même de chercher comment demander sa retraite, il y a un document à ouvrir : votre relevé de carrière. C'est la liste de tout ce que vos caisses savent de votre travail, et c'est à partir de lui que votre pension sera calculée. Il se télécharge en quelques minutes, alors je vous montre où le trouver, puis comment le lire ligne par ligne sans vous perdre dans le jargon.
Au sommaire (7 parties)
- Qu'est-ce que le relevé de carrière ?
- Comment obtenir son relevé de carrière ?
- Comment lire son relevé de carrière ?
- Relevé de carrière ou relevé de situation individuelle : Quelle différence ?
- À quel moment le consulter ?
- Une ligne vous semble fausse : La prochaine étape
- Votre relevé en cinq vérifications
Qu'est-ce que le relevé de carrière ?
Commençons par le document lui-même. Le relevé de carrière récapitule votre vie professionnelle depuis votre premier emploi, et il rassemble ce que savent tous vos régimes obligatoires, de base comme complémentaires : l'Assurance retraite, l'Agirc-Arrco, la MSA, la fonction publique. Pour chaque année, il indique le nombre de trimestres acquis et les revenus sur lesquels vous avez cotisé pour la retraite.
Il précise aussi la nature de chaque période, emploi, chômage, maladie ou service militaire, puis ajoute les trimestres validés dans d'autres régimes et vos points de retraite complémentaire. Ne vous y trompez pas, ce n'est donc pas un simple papier d'information. C'est la matière première de votre pension, et une période absente, si personne ne la signale, peut très bien rester absente du calcul.
Et ce n'est pas une crainte théorique. En mai 2026, la Cour des comptes a relevé qu'une retraite sur neuf attribuée à d'anciens salariés en 2025 comportait une erreur financière. Plus de la moitié des erreurs définitives viennent de données de carrière absentes ou erronées. Autrement dit, le relevé est l'endroit où l'on peut encore agir, avant que l'erreur ne soit gravée dans la pension.
Comment obtenir son relevé de carrière ?
Maintenant que vous voyez à quoi il sert, voici la bonne nouvelle : pour l'avoir, vous n'avez rien à demander à personne. Le relevé se consulte à tout âge, en ligne et gratuitement, et le chemin est toujours le même :
- Allez sur info-retraite.fr, le site commun à tous les régimes.
- Connectez-vous à votre compte retraite avec FranceConnect.
- Ouvrez la rubrique « Ma carrière », puis « Voir ma carrière ».
- Dans l'onglet « Mes droits », téléchargez le relevé en PDF et imprimez-le.
Sur cette même page, vous trouvez aussi votre nombre total de trimestres, ceux qu'il vous reste à acquérir et les coordonnées de chacun de vos régimes. Gardez bien ces coordonnées de côté, parce que ce sont elles qui vous serviront le jour où une ligne vous paraîtra fausse.
Si vous êtes salarié du privé, votre espace personnel sur lassuranceretraite.fr affiche lui aussi votre carrière. Mais le relevé d'info-retraite.fr a un vrai avantage sur lui : il réunit tous vos régimes, base et complémentaire, sur un seul document. C'est donc celui-là qu'on imprime pour travailler.
Vous n'êtes pas à l'aise avec internet ? Ce n'est pas un problème, puisque le relevé vous est aussi envoyé par courrier, tous les cinq ans à partir de 35 ans. Et à partir de 55 ans, ce courrier s'accompagne d'une estimation du montant de vos retraites.
Un détail surprend souvent les couples, d'ailleurs. La caisse ne vous enverra pas le relevé de votre conjoint sans sa procuration, même si vous préparez votre départ ensemble, parce que c'est un document personnel et confidentiel.
Comment lire son relevé de carrière ?
Vous l'avez sous les yeux ? Alors passons à la lecture. Le document est dense, c'est vrai, mais il se lit toujours de la même façon. En ligne, le service « Ma carrière » propose trois vues : en un coup d'œil, par activité et par année. Commencez par la frise en couleurs, parce qu'elle vous montre tout de suite où regarder.
Une période verte est complète et enregistrée. Une période orange signale qu'il manque des informations, et c'est elle qu'il faut creuser en premier. Quant à une période bleue, elle veut simplement dire qu'une demande de correction est déjà en cours.
Ensuite, prenez les lignes une par une. Chacune donne l'année et le régime qui a enregistré la période, par exemple l'Assurance retraite ou l'Agirc-Arrco, puis la nature de la période : emploi salarié, chômage, maladie, maternité, service militaire. Le nom de l'employeur, lui, peut manquer si la caisse ne le connaît pas, ou si vous en avez eu plus de trois dans l'année.
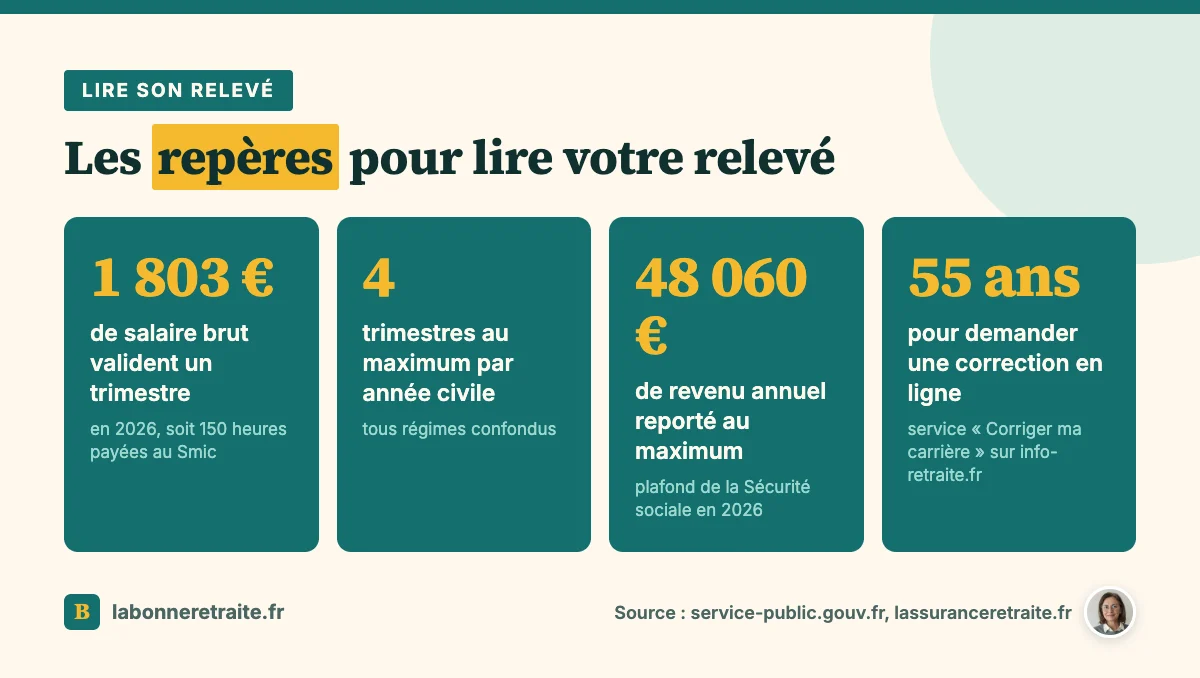
Restent les chiffres de la ligne. Le revenu, c'est le salaire brut sur lequel vous avez cotisé pour la retraite de base. Les trimestres vont de zéro à quatre par année civile, tous régimes confondus. Et les points, enfin, concernent la retraite complémentaire, qui ne se compte pas en trimestres.
Attention, ce revenu affiché est plafonné. Il ne dépasse jamais le plafond de la Sécurité sociale de l'année, même avec plusieurs employeurs, soit 48 060 € en 2026. Si vous gagniez davantage, voir ce plafond sur votre ligne est donc tout à fait normal.
Pour contrôler une année, il vous suffit d'un bulletin de salaire. Prenez la cotisation vieillesse de Sécurité sociale, multipliez-la par 100, puis divisez par le taux indiqué. Additionnez ensuite les mois de l'année, et vous devez retomber sur le revenu du relevé. Ça paraît technique, mais une calculatrice suffit.
Les trimestres, eux, suivent une autre logique, et c'est là que beaucoup se trompent : ils dépendent de ce que vous avez gagné, pas des mois travaillés. En 2026, il faut 1 803 € bruts pour valider un trimestre, soit 150 heures payées au Smic. De 1972 à 2013, il fallait 200 heures au Smic.
Imaginez que vous ayez travaillé toute l'année 2026 à temps très partiel, pour 6 000 € bruts. Cela couvre trois fois 1 803 €, mais pas quatre, donc le relevé affichera trois trimestres, et il aura raison.
À l'inverse, une année ne compte jamais plus de quatre trimestres, même quand elle a été bien remplie. Si vous avez cumulé emploi, chômage ou maladie la même année, le total est tout de même ramené à quatre.
Dernier réflexe : une ligne de chômage, de maladie ou de maternité sans aucun montant, c'est normal. Ce sont des trimestres assimilés, validés sans cotisation. Pour la maladie, il faut 60 jours indemnisés par trimestre, et pour le chômage indemnisé, 50 jours.
Et comme la retraite complémentaire ne se compte pas en trimestres, pensez à la contrôler à part. Si vous étiez salarié du privé, vos points se vérifient aussi sur votre relevé de points Agirc-Arrco, à côté du relevé de carrière.
Relevé de carrière ou relevé de situation individuelle : Quelle différence ?
En cherchant votre relevé, vous êtes peut-être tombé sur un autre nom, le relevé de situation individuelle, et vous vous demandez s'il faut aussi le réclamer. Rassurez-vous, il n'y a aucune différence. Info-retraite.fr intitule d'ailleurs sa fiche « Relevé de carrière (ou relevé de situation individuelle) ». Le RIS, c'est donc le même document, sous un autre nom.
La vraie différence est ailleurs, avec l'estimation indicative globale. Ce document reprend votre carrière et y ajoute une estimation du montant de chacune de vos retraites, ce qui en fait un tout autre outil. Le tableau ci-dessous résume ce qui les sépare.
| Relevé de carrière (RIS) | Estimation indicative globale | |
|---|---|---|
| Ce qu'il montre | Trimestres, revenus et points, année par année | La carrière, plus une estimation de chaque retraite |
| Envoi automatique | Tous les cinq ans, à 35, 40, 45 et 50 ans | À 55, 60 et 65 ans |
| Valeur | Base du calcul de votre pension | Montant indicatif, susceptible d'évoluer |
Gardez simplement en tête que l'estimation reste indicative : selon les régimes, les trimestres d'enfants n'y sont pas toujours inclus. Le relevé, lui, sert de base au calcul de votre pension, et c'est pour cette raison qu'on le vérifie en premier.
À quel moment le consulter ?
Reste une question qu'on se pose forcément : quand faut-il s'y mettre ? Le bon moment, c'est maintenant, quel que soit votre âge. Mais il y a trois rendez-vous à ne pas manquer :
- À partir de 45 ans, vous pouvez demander un entretien information retraite à l'une de vos caisses, pour faire le point avec un conseiller.
- À 55 ans, la correction en ligne s'ouvre sur info-retraite.fr. C'est le moment de passer le relevé au peigne fin.
- Bien avant la demande de retraite, parce qu'une correction prend du temps. Une Carsat a répondu publiquement compter environ 4 à 6 mois pour une mise à jour.
Et pendant la toute dernière année, il y a un détail qui surprend beaucoup de monde. L'année du départ, seuls comptent les trimestres civils écoulés avant la date de retraite. Si vous partez le 1er septembre, par exemple, le décompte s'arrête au 30 juin, ce qui fait deux trimestres au plus pour cette année-là.
Ce calendrier fait partie des choses à caler quand on veut préparer son départ à la retraite. Mais le relevé, lui, se regarde en premier, tout simplement parce que tout le reste en dépend.
Une ligne vous semble fausse : La prochaine étape
Vous avez repéré une ligne qui cloche ? D'abord, respirez, parce que certaines lignes paraissent fausses et ne le sont pas du tout : le chômage sans montant, le revenu plafonné, l'année du départ coupée en deux. Tout ça, on l'a vu plus haut, c'est le fonctionnement normal du relevé.
D'autres absences, en revanche, sont prévues par le système lui-même, et mieux vaut le savoir avant de s'inquiéter. L'Assurance retraite l'écrit noir sur blanc : les trimestres d'enfants, le chômage indemnisé et l'activité à l'étranger ne figurent pas automatiquement sur le relevé, ils s'ajoutent lors de la régularisation.
Pour repérer le reste, prenez vos bulletins de salaire et suivez notre méthode pour vérifier son relevé de carrière, période par période. Une fois l'erreur trouvée, la marche à suivre dépend de votre situation :
- à partir de 55 ans, vous signalez l'erreur en ligne avec le service « Corriger ma carrière », et vos régimes sont prévenus directement ;
- avant 55 ans, vous écrivez à chaque régime concerné, avec les coordonnées affichées dans votre compte retraite ;
- pour une période de fonctionnaire, c'est votre dernier employeur public qu'il faut contacter.
Et pour la suite, tout est détaillé dans notre page sur la régularisation de carrière : les pièces à joindre, les délais, et les recours si la caisse vous répond non.
Votre relevé en cinq vérifications
Avant de refermer cette page, voici l'essentiel à garder sous la main le jour où vous ouvrez votre relevé :
- Télécharger le relevé tous régimes sur info-retraite.fr.
- Repérer les périodes en orange et les années à moins de quatre trimestres.
- Comparer deux ou trois années avec vos bulletins de salaire.
- Chercher les enfants, le chômage, le service militaire et l'étranger.
- Noter les coordonnées de chacun de vos régimes.
Ces trimestres, vous les avez gagnés. Une heure avec votre relevé et une boîte de bulletins suffit souvent pour vous assurer qu'ils sont tous là.