
Salarié puis fonctionnaire, artisan puis salarié : si vous avez cotisé à plusieurs caisses, vous êtes polypensionné, comme un retraité sur quatre. Ce n'est pas un problème en soi, mais chaque régime de retraite fait son propre calcul, avec ses propres règles. Alors on va voir ensemble ce qui est commun à toutes vos caisses, ce qui ne l'est pas, et surtout où les erreurs ont tendance à se cacher.
Au sommaire (8 parties)
- Qui est polypensionné ?
- Vos trimestres s'additionnent-ils d'une caisse à l'autre ?
- Comment chaque caisse calcule-t-elle votre pension ?
- La Lura : Un seul calcul pour les régimes alignés
- Privé puis fonction publique : À quoi ressemble le calcul ?
- Relevé d'un polypensionné : Quelles périodes vérifier en premier ?
- Faut-il écrire à chaque caisse pour demander sa retraite ?
- Votre dossier de polypensionné en cinq vérifications
Qui est polypensionné ?
Avant de parler calcul, il faut savoir de qui on parle, parce que le mot n'a pas toujours le même sens. Au sens large, c'est toute personne qui a cotisé à plusieurs régimes obligatoires. Info-retraite.fr le dit d'ailleurs sans détour : tous les retraités salariés du privé sont polypensionnés, puisqu'ils touchent une retraite de base et une complémentaire Agirc-Arrco.
Mais au sens où on l'entend d'habitude, c'est plus précis : un retraité qui touche une pension d'au moins deux régimes de base. Fin 2023, c'était le cas de 25,3 % des retraités, soit 4,36 millions de personnes, selon la DREES. Et les profils qui reviennent le plus souvent sont assez faciles à reconnaître.
- Le contractuel de la fonction publique devenu fonctionnaire.
- Le salarié du privé passé à son compte, ou l'inverse, sachant que la retraite des indépendants a ses propres pièges.
- L'institutrice qui a d'abord travaillé dans le privé, avec ses années de fonctionnaire dans le tableau de retraite des professeurs des écoles.
- L'agent entré dans un régime spécial en cours de carrière, comme la retraite SNCF.
Les hommes sont un peu plus souvent polypensionnés que les femmes, 27 % contre 23 %. Et dans certaines caisses, c'est presque la règle : trois retraités sur quatre de la CNRACL, la caisse des fonctionnaires territoriaux et hospitaliers, ont aussi cotisé ailleurs.
Vos trimestres s'additionnent-ils d'une caisse à l'autre ?
Maintenant que vous savez si vous êtes concerné, commençons par la bonne nouvelle : oui, vos trimestres s'additionnent. La durée d'assurance tous régimes confondus, c'est-à-dire tous vos trimestres réunis, décide s'il y a une décote ou une surcote, et cela dans chacune de vos caisses.
Il y a quand même une limite à connaître, parce qu'elle surprend. Une année civile ne donne jamais plus de 4 trimestres, même si vous avez cotisé à deux régimes cette année-là. Du coup, changer de statut en cours d'année ne vous donne pas de trimestres en plus.
L'âge légal, lui, dépend en règle générale de votre génération et pas de vos caisses, hors métiers à départ anticipé. Si vous êtes né en 1966, par exemple, c'est 63 ans et 3 mois, avec 172 trimestres exigés pour le taux plein, selon les règles en vigueur depuis le 1er septembre 2026.
Et n'oubliez pas les périodes sans travail, parce qu'elles entrent elles aussi dans cette durée. Le chômage indemnisé, la maladie ou la maternité donnent des trimestres assimilés, validés sans cotisation.
Comment chaque caisse calcule-t-elle votre pension ?
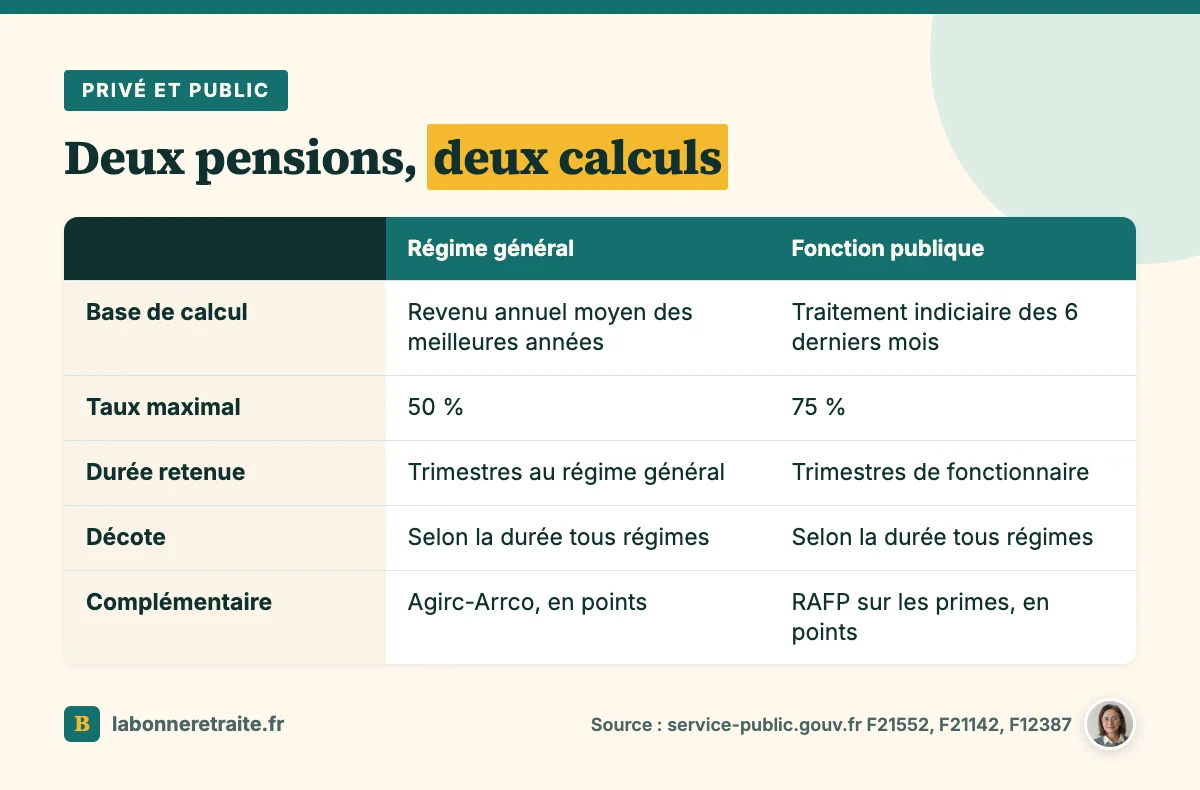
Mais attention, si la durée est commune, le calcul, lui, ne l'est pas du tout. Ici, c'est chacun chez soi : chaque caisse calcule sa pension avec ses règles et ne paie que la part de carrière qu'elle connaît. Votre retraite totale, c'est donc la somme de toutes ces pensions, de base et complémentaires.
Au régime général, la formule de service-public.gouv.fr est : revenu annuel moyen x taux x (trimestres au régime général / durée exigée), avec un taux plein de 50 %.
Et c'est là qu'il y a une subtilité. Un salarié resté toute sa vie au régime général voit son revenu moyen calculé sur ses 25 meilleures années, 24 ou 23 s'il a des trimestres d'enfants, une règle appliquée courant 2027 avec un rattrapage automatique. Pour un polypensionné, en revanche, ces meilleures années sont réparties au prorata de la durée passée dans chaque régime.
Dans la fonction publique, le calcul part du traitement indiciaire brut détenu depuis au moins 6 mois. On le multiplie par 75 %, puis par vos trimestres de fonctionnaire rapportés à la durée exigée. Et ces 75 % sont un maximum, pas la règle, ce qu'on oublie souvent.
La décote se calcule aussi sur la durée tous régimes, mais son effet diffère selon la caisse. Au régime général, c'est 0,625 point de taux en moins par trimestre manquant, alors que dans la fonction publique, c'est 1,25 % de pension en moins par trimestre manquant. Dans les deux cas, on s'arrête à 20 trimestres.
Et pensez-y si vous avez élevé une famille nombreuse : la majoration pour 3 enfants se vérifie caisse par caisse, puisque chacune calcule sa pension avec ses propres règles.
La Lura : Un seul calcul pour les régimes alignés
Ce « chacun chez soi » a pourtant une exception, et elle concerne beaucoup de monde. La Lura, pour liquidation unique des régimes alignés, vise trois régimes qui calculent de la même façon. Ce sont le régime général, la MSA des salariés agricoles et l'ancien régime des indépendants. Elle s'applique aux assurés nés à partir de 1953 dont la retraite a pris effet à partir du 1er juillet 2017.
Le principe est simple : les périodes passées dans ces régimes sont mises en commun. Vous avez alors une seule durée, un seul revenu annuel moyen, et une seule caisse qui paie, en principe la dernière.
Est-ce plus avantageux ? Ça dépend, et la DREES le dit franchement. Mettre en commun peut faire monter votre revenu moyen. Mais le calcul unique ne peut jamais compter plus de 4 trimestres par an ni dépasser la durée exigée, et ça peut aussi faire baisser la pension.
Salariés du privé
Si vous n'avez été que salarié du privé, rassurez-vous, la Lura ne change rien pour vous. Vous avez une seule caisse de base, l'Assurance retraite, et l'Agirc-Arrco pour la complémentaire.
Salariés agricoles
Vos années de salarié agricole, à la MSA, sont fondues dans le même calcul que vos années au régime général. Attention en revanche aux exploitants agricoles, qui restent hors Lura : leur pension de non-salarié agricole est calculée à part.
Artisans et commerçants
Pour les artisans et les commerçants, la question s'est encore simplifiée. Depuis 2020, l'ancien RSI a disparu et les indépendants sont rattachés au régime général, avec une retraite gérée par l'Assurance retraite, via les Carsat. Un salarié devenu artisan n'a donc plus qu'une caisse de base en face de lui.
Privé puis fonction publique : À quoi ressemble le calcul ?
Tout ça reste abstrait tant qu'on ne l'a pas vu sur un cas. Voici donc un exemple fictif, avec des hypothèses choisies pour l'illustration : Nadine, née en 1966, sans enfant, a travaillé 25 ans dans le privé (100 trimestres), puis 20 ans comme fonctionnaire d'État (80 trimestres). Elle part à 63 ans et 3 mois, l'âge légal de sa génération.
Elle totalise 180 trimestres tous régimes, pour 172 exigés, donc elle a le taux plein dans ses deux caisses, sans aucune décote. On laisse de côté une éventuelle retraite anticipée pour carrière longue. Reste à voir ce que chacune lui verse.
Pension de la fonction publique
Côté fonctionnaire, on suppose un traitement indiciaire brut de 2 800 € par mois sur les 6 derniers mois. Le calcul donne 2 800 € x 75 % x 80 / 172, soit 976,74 € bruts par mois. Ses primes, elles, n'entrent pas dans ce calcul : elles comptent pour la complémentaire RAFP.
Pension du régime général
Au régime général, l'hypothèse est un revenu annuel moyen de 26 000 € sur ses meilleures années retenues. Le calcul donne 26 000 € x 50 % x 100 / 172, soit 7 558,14 € par an, environ 629,84 € bruts par mois.
Ses deux pensions de base font donc environ 1 607 € bruts par mois, avant les complémentaires. Ce chiffre ne vaut que pour cet exemple : changez une seule hypothèse, le salaire, les trimestres ou l'âge de départ, et le résultat change.
Complémentaires Agirc-Arrco et RAFP
À ces deux pensions de base s'ajoutent deux complémentaires, toutes deux en points. Pour ses années de privé, c'est l'Agirc-Arrco. Pour ses années de fonctionnaire, c'est la RAFP, qui ne porte que sur les primes, dans la limite de 20 % du traitement indiciaire brut annuel.
Avec peu de points, d'ailleurs, la RAFP est versée en une fois : jusqu'à 4 899 points, c'est un capital. Il faut atteindre 5 125 points pour toucher une rente mensuelle.
Relevé d'un polypensionné : Quelles périodes vérifier en premier ?
Vous voyez maintenant pourquoi le relevé d'un polypensionné demande plus d'attention. Chaque changement de caisse est une couture, et c'est aux coutures que les relevés se décousent. Ouvrez donc votre relevé tous régimes sur info-retraite.fr et commencez par ces périodes-là.
- L'année de chaque changement de statut, où les trimestres des deux régimes doivent bien se compléter, dans la limite de 4.
- Vos années de contractuel avant la titularisation, qui doivent apparaître au régime général et à l'Ircantec.
- Un passage de moins de 2 ans comme fonctionnaire, dont les années doivent avoir été reportées au régime général et à l'Ircantec.
- Vos périodes d'indépendant, où les trimestres dépendent des cotisations réellement versées.
- Les périodes de chômage ou de maladie qui tombent pile entre deux emplois.
Le cas des passages courts surprend souvent, alors je m'y arrête. Depuis 2011, il faut au moins 2 ans de services pour toucher une pension de fonctionnaire. En dessous, l'administration doit reporter ces années au régime général et à l'Ircantec, dans l'année qui suit le départ, et c'est à vérifier.
Même vigilance pour les anciens contractuels, parce que depuis 2015, on ne peut plus faire valider ses années de contractuel comme des années de fonctionnaire. Un contractuel titularisé depuis touche donc quatre pensions : régime général, Ircantec, pension de fonctionnaire et RAFP.
Faut-il écrire à chaque caisse pour demander sa retraite ?
Une fois le relevé vérifié, la demande elle-même est plus simple qu'on ne le croit. Vous n'avez pas à écrire à chaque caisse, parce qu'une seule demande de retraite en ligne sur info-retraite.fr part vers tous vos régimes, de base et complémentaires. Chaque caisse instruit ensuite sa part.
Votre dossier de polypensionné en cinq vérifications
Avant de vous lancer, voici l'ordre que je vous conseille.
- Lister toutes vos caisses, base et complémentaires, dans votre compte retraite.
- Vérifier que vos trimestres tous régimes atteignent la durée exigée pour votre génération.
- Contrôler l'année de chaque changement de statut.
- Retrouver vos années de contractuel et vos passages courts dans la fonction publique.
- Faire une seule demande de retraite, en ligne, pour tous vos régimes.
Un départ à la retraite, c'est aussi une page qui se tourne, et ça se prépare psychologiquement autant que sur le papier. Mais commencez par le relevé, parce que c'est lui qui relie tous vos morceaux de carrière.