
Vous touchez une pension d'invalidité, la soixantaine approche, et vous vous demandez ce qui va se passer. C'est un vrai tournant de votre fin de carrière, alors autant le préparer. La réponse courte : à 62 ans, la pension d'invalidité s'arrête et une retraite à taux plein prend le relais, sauf si vous travaillez encore. Voyons comment se passe cette bascule et ce qu'il faut vérifier avant.
Au sommaire (7 parties)
- Que devient la pension d'invalidité à l'âge de la retraite ?
- Invalide : Avez-vous le taux plein à l'âge légal ?
- Invalide et toujours en emploi : Peut-on repousser la bascule ?
- Pension d'invalidité ou retraite : Laquelle rapporte le plus ?
- Handicap, inaptitude et invalidité : Ne pas confondre
- Vos trimestres d'invalidité sont-ils bien sur votre relevé ?
- Avant vos 62 ans : La liste à cocher
Que devient la pension d'invalidité à l'âge de la retraite ?
Commençons par la règle de base, parce que tout le reste en découle. Pension d'invalidité et retraite ne se cumulent pas, l'une remplace l'autre. Et pour un salarié du privé qui ne travaille plus, cette bascule a lieu à 62 ans, quelle que soit son année de naissance.
C'est d'ailleurs une vraie différence avec les autres assurés. Depuis le 1er septembre 2026, l'âge légal va de 62 ans et 9 mois à 64 ans selon votre génération. Mais pour les titulaires d'une pension d'invalidité, la loi a gardé 62 ans, et c'est plutôt une bonne nouvelle.
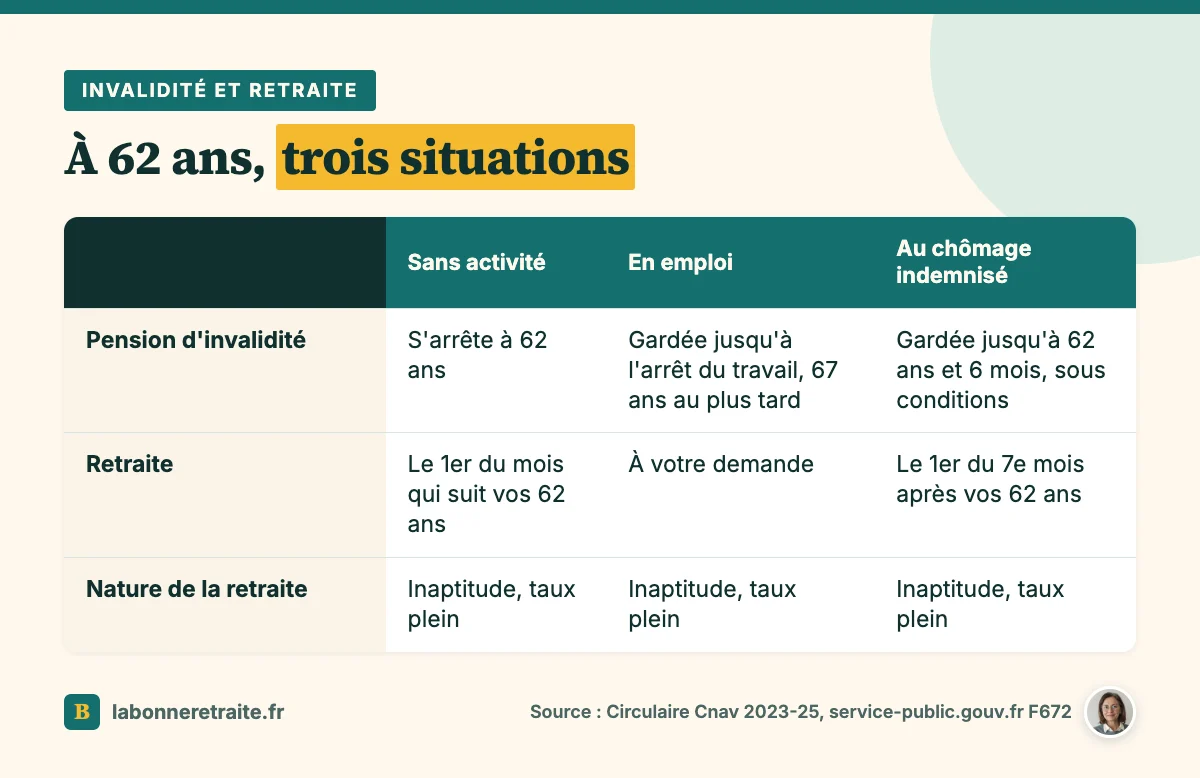
La retraite qui prend le relais vous est attribuée d'office, au titre de l'inaptitude au travail. Elle démarre le 1er jour du mois qui suit vos 62 ans, ou le jour même si vous êtes né un 1er du mois. Du coup, pas de trou entre les deux versements, en principe.
Attention quand même, d'office ne veut pas dire sans papier. L'Assurance retraite demande que vous lui transmettiez une demande de retraite dans tous les cas. Rassurez-vous sur un point : même si vous la déposez un peu tard, la date d'effet reste fixée au mois qui suit vos 62 ans.
En pratique, six mois avant votre anniversaire, l'Assurance maladie vous écrit et prévient votre caisse de retraite, qui vous invite ensuite à déposer votre demande. Si ce courrier tarde à arriver, n'attendez pas qu'il tombe du ciel : appelez directement votre caisse.
Dernière précision, qui concerne moins de monde. Tout ceci vaut si votre pension avait seulement été suspendue, par exemple à cause de vos revenus. Mais si elle a été supprimée pour raison médicale, alors il faudra faire reconnaître votre inaptitude à part, avec un dossier médical.
Invalide : Avez-vous le taux plein à l'âge légal ?
Vous vous posez sans doute la question du montant, et la réponse est rassurante. La retraite qui remplace votre pension d'invalidité est calculée au taux maximum de 50 %, sans décote, même s'il vous manque des trimestres. Le montant reste toutefois proportionnel à vos trimestres. Tout le détail est dans notre page sur la retraite pour inaptitude.
Invalide et toujours en emploi : Peut-on repousser la bascule ?
Maintenant, il y a le cas que beaucoup ignorent : vous travaillez encore à 62 ans. Dans cette situation, si vous ne demandez pas votre retraite, la pension d'invalidité continue tout simplement. Vous la cumulez avec votre salaire, selon les règles habituelles de l'invalidité.
Elle ne s'arrête qu'au moment où vous cessez votre activité, et au plus tard à 67 ans, même si vous travaillez encore à cet âge-là. Seulement, dans ce cas, rien n'est automatique : votre retraite ne démarre qu'après une demande expresse, au plus tôt le 1er du mois qui suit son dépôt. Elle reste attribuée au titre de l'inaptitude, donc à taux plein.
Il y a une seule limite à ne pas franchir. Si vous déposez votre demande après 67 ans, vous perdez la qualité d'ex-invalide, et la retraite ne peut plus être accordée au titre de l'inaptitude que sur avis du service médical. D'autant que la pension d'invalidité s'arrête de toute façon à 67 ans, alors notez cette échéance quelque part.
Vous retrouvez un poste après 60 ans, par exemple en CDI senior ? Chaque année de salaire vous fait valider des trimestres cotisés, ce qui n'est jamais perdu. Pensez simplement à déclarer toute reprise à l'Assurance maladie, parce que la pension peut être réduite si vos revenus dépassent un seuil.
Le chômage, lui, a ses propres règles. Vous travailliez six mois avant vos 62 ans et France Travail vous indemnise à cet âge ? Alors la pension peut être maintenue jusqu'à 62 ans et 6 mois, à condition d'en faire la demande.
C'est un point à anticiper si vous négociez une rupture conventionnelle avant la retraite, parce que le calendrier change. Sans reprise d'emploi pendant ces six mois, la retraite démarre le 1er jour du septième mois qui suit vos 62 ans.
Et il existe deux sorties anticipées. Une retraite progressive suspend la pension d'invalidité, mais vous gardez la qualité d'ex-invalide pour la retraite définitive. Une retraite anticipée, pour carrière longue ou au titre de la retraite anticipée pour handicap, la suspend également.
Dans ces deux cas, la majoration pour tierce personne est maintenue, ce qui compte pour ceux qui en ont besoin. Avant de choisir, comparez les dates possibles avec notre méthode pour trouver la meilleure date pour partir à la retraite, parce qu'un mois d'écart peut changer beaucoup de choses.
Pension d'invalidité ou retraite : Laquelle rapporte le plus ?
Ça paraît une vraie question de choix, mais en réalité vous ne choisissez que si vous travaillez encore à 62 ans. Sans activité, la bascule est obligatoire. Reste qu'il est utile de comprendre pourquoi les deux montants diffèrent, parce que les deux calculs ne reposent pas sur la même base.
| Pension d'invalidité | Retraite de base pour inaptitude | |
|---|---|---|
| Salaires retenus | Les 10 meilleures années | Les 25 meilleures années |
| Taux | 30 % (catégorie 1) ou 50 % (catégorie 2) | 50 % |
| Trimestres | Sans effet | Montant au prorata des trimestres |
| Complémentaire | Aucune | Agirc-Arrco en plus, sans minoration |
Le point clé, c'est la première ligne. Une moyenne calculée sur 25 ans est en général plus basse qu'une moyenne sur 10 ans, puisqu'on y fait entrer des années moins bonnes. Du coup, la retraite de base, prise toute seule, peut être inférieure à la pension d'invalidité que vous touchiez.
Un exemple chiffré, avec ses hypothèses. Un homme né en 1966, en invalidité catégorie 2, dont les 10 meilleures années donnent une moyenne de 30 000 € : sa pension vaut 1 250 € par mois. À 62 ans, supposons une moyenne de 27 000 € sur ses 25 meilleures années et 160 trimestres sur les 172 exigés.
Sa retraite de base fait alors 27 000 × 50 % × 160 / 172, soit environ 1 047 € brut par mois. Mais l'histoire ne s'arrête pas là, parce que la complémentaire Agirc-Arrco s'ajoute, versée sans minoration grâce au taux plein. Et pendant l'invalidité, l'Agirc-Arrco vous attribue, sous conditions, des points sans cotisation tant que la pension est versée.
Si vos ressources restent faibles malgré tout, l'allocation de solidarité aux personnes âgées (Aspa) est ouverte aux ex-invalides dès 62 ans, sous conditions de ressources. Dans tous les cas, demandez une estimation chiffrée à votre caisse avant de décider quoi que ce soit.
Handicap, inaptitude et invalidité : Ne pas confondre
Au passage, trois mots reviennent sans cesse dans ces dossiers, et ils ne désignent pas la même chose. L'invalidité est décidée par le médecin-conseil de l'Assurance maladie, l'inaptitude au poste par le médecin du travail, et le handicap relève de la MDPH. Les différences sont expliquées dans notre page sur la différence entre inaptitude et invalidité.
Vos trimestres d'invalidité sont-ils bien sur votre relevé ?
Venons-en à ce qui décide vraiment du montant : vos trimestres. Chaque trimestre civil où vous avez reçu trois mensualités de pension compte pour un trimestre. Autrement dit, une année complète d'invalidité doit afficher quatre trimestres sur votre relevé de carrière.
Ce sont des trimestres assimilés, accordés sans cotisation, et ils valent autant que les autres pour le taux plein comme pour le calcul. En revanche, pour la carrière longue, ils ne comptent comme cotisés que dans la limite de deux trimestres. Cette nuance entre trimestre cotisé et trimestre validé change beaucoup de choses dans ces dossiers.
Alors prenez votre relevé et regardez d'abord les années de pension, une par une, avec leurs quatre trimestres. Puis l'année où la pension a commencé, souvent incomplète, et les arrêts maladie qui l'ont précédée. Si vous avez travaillé en catégorie 1, vos salaires doivent aussi apparaître. Pour le décompte général, notre guide des trimestres de retraite vous aide.
Une ligne manque ? À partir de 55 ans, vous pouvez la signaler en ligne avec le service « Corriger ma carrière » d'info-retraite.fr. Et gardez précieusement votre notification de pension d'invalidité, parce que c'est elle qui prouve les dates si la caisse vous les demande.
Avant vos 62 ans : La liste à cocher
Pour finir, voici ce que je vous conseille de garder sous la main dans les mois qui précèdent vos 62 ans.
- Repérer le courrier de l'Assurance maladie, six mois avant vos 62 ans.
- Déposer votre demande de retraite, même si la bascule est automatique.
- Si vous travaillez, décider par écrit de garder la pension ou de demander la retraite.
- Au chômage, demander le maintien jusqu'à 62 ans et 6 mois si vous y avez droit.
- Contrôler vos trimestres d'invalidité, année par année.
Ce passage arrive souvent après des années difficiles, et je le sais. Prendre une heure pour ces vérifications, c'est s'éviter des mois de démarches ensuite. Et si l'arrêt du travail vous pèse, on en parle aussi dans notre page pour préparer sa retraite psychologiquement.