
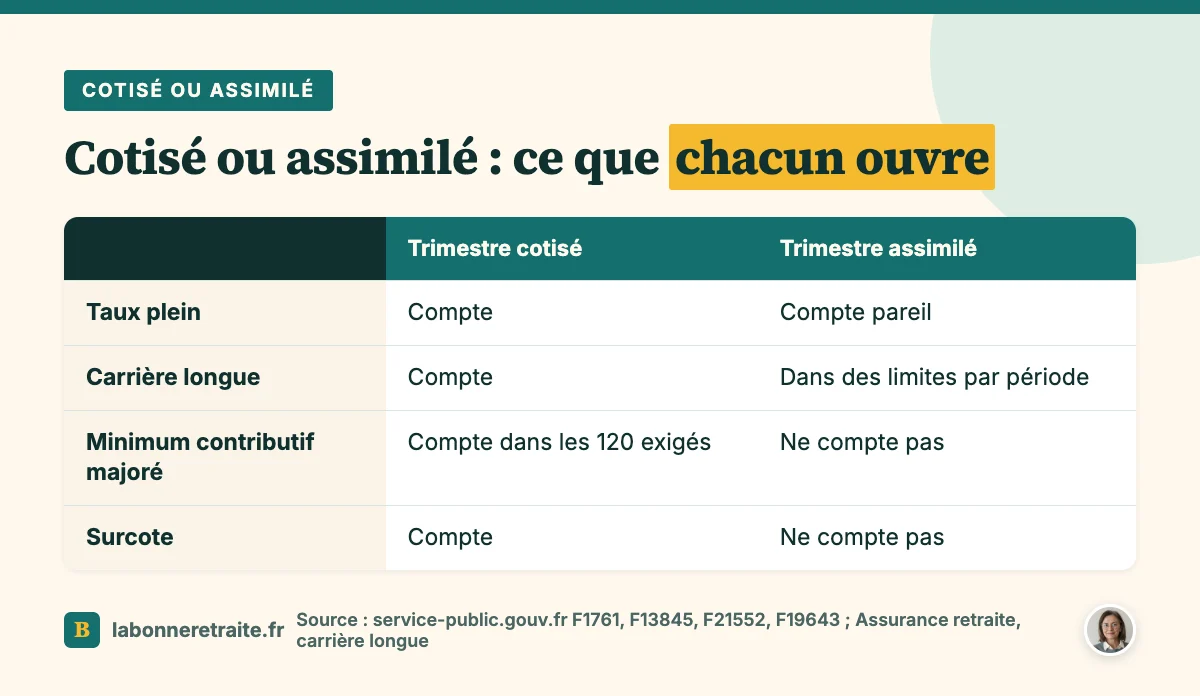
Cotisé, assimilé, validé : sur un relevé de carrière, ces trois mots se croisent sans qu'on sache toujours ce qu'ils changent. Pour atteindre le taux plein, ils pèsent pareil. Mais pour partir en carrière longue, toucher le minimum contributif ou une surcote, un trimestre n'en vaut pas un autre. Voyons ce que recouvre chaque mot, et à quoi il sert.
Au sommaire (7 parties)
- Qu'est-ce qu'un trimestre cotisé ?
- Qu'est-ce qu'un trimestre assimilé ?
- Trimestre validé : Le total qui compte pour le taux plein
- Carrière longue : Seuls certains trimestres comptent
- Cotisés et assimilés donnent-ils la même pension ?
- Comment lire ces trimestres sur votre relevé ?
- Ce qu'il faut retenir sur vos trimestres
Qu'est-ce qu'un trimestre cotisé ?
Commençons par le plus simple, celui que tout le monde comprend : vous avez travaillé, et des cotisations retraite ont été prélevées sur votre rémunération. Un trimestre cotisé, c'est donc un trimestre acquis grâce à un revenu sur lequel on a cotisé.
Mais ce n'est pas la durée de travail qui compte, c'est le revenu. En 2026, il faut 1 803 € bruts dans l'année pour valider un trimestre, soit 150 heures payées au Smic horaire du 1er janvier. Pour deux trimestres, 3 606 € ; pour quatre, 7 212 €. Et on n'en valide jamais plus de quatre par année civile.
Du coup, vous pouvez avoir travaillé douze mois et n'en voir que trois validés, si votre salaire était trop bas. L'Assurance retraite le dit elle-même : c'est le revenu soumis à cotisation qui valide, pas la durée d'activité. Si vous avez travaillé à temps partiel, jetez un œil à notre page sur le temps partiel et la retraite.
Dernier détail : quand votre employeur n'a pas déclaré vos cotisations, mais que vos bulletins de paie prouvent le travail, l'Assurance retraite peut valider la période par présomption. Pour la carrière longue, ces trimestres comptent comme cotisés.
Qu'est-ce qu'un trimestre assimilé ?
Une carrière, pourtant, ne se résume pas à des salaires. Il y a eu des arrêts maladie, des périodes de chômage, une naissance, le service militaire. Pour ces interruptions, la loi vous fait un cadeau : elle compte le temps comme si vous aviez cotisé, sans que vous ayez rien payé.
C'est ce qu'on appelle un trimestre assimilé. Selon service-public.gouv.fr, il concerne le chômage, la maladie, l'invalidité, la maternité, le service militaire et, pour les salariés, l'accident du travail. Par exemple, chaque période de 60 jours d'arrêt indemnisé valide un trimestre, et chaque période de 90 jours de congé de maternité indemnisé aussi.
Le détail, situation par situation, se trouve dans notre page sur les trimestres assimilés. Même la détention provisoire peut compter, quand elle ne s'impute pas sur la durée de la peine. Et pour le travail effectué en détention, c'est notre page sur le travail en prison et la retraite qui fait le tour.
Il existe aussi une troisième famille, que le site officiel appelle les trimestres accordés. Ce sont les majorations pour les enfants, pour l'aide à un adulte handicapé ou celles du compte professionnel de prévention. Elles ne sont rattachées à aucune année en particulier, et elles valent un trimestre cotisé pour la durée d'assurance.
Trimestre validé : Le total qui compte pour le taux plein
Reste le mot le plus flou, « validé ». Disons-le tout de suite : ce n'est pas une quatrième sorte de trimestre. Un trimestre validé, c'est n'importe lequel de vos trimestres de retraite que votre caisse a retenu dans votre durée d'assurance, qu'il soit cotisé, assimilé ou accordé.
C'est ce total, tous régimes confondus, qu'on compare au nombre exigé pour le taux plein, c'est-à-dire pour partir sans décote. Il dépend de votre génération : 170 trimestres pour les personnes nées de 1963 à mars 1965, 171 pour celles nées d'avril à décembre 1965, 172 à partir de 1966.
| Année de naissance | Trimestres exigés pour le taux plein |
|---|---|
| De 1963 à mars 1965 | 170 |
| D'avril à décembre 1965 | 171 |
| 1966 et après | 172 |
Pour le taux plein, donc, un trimestre cotisé, assimilé ou accordé compte de la même manière, et c'est écrit noir sur blanc sur service-public.gouv.fr. Si ce nombre vous manque avant 67 ans, la décote s'applique. Notre page sur le nombre de trimestres pour la retraite détaille tout cela, et celle sur l'âge légal de départ à la retraite donne les âges.
Petite précaution de vocabulaire : on dit aussi « valider » un trimestre quand on cotise assez. Dans les exemples de service-public, pourtant, « trimestres validés » désigne tout ce que la caisse a retenu. Quand un doute surgit, demandez-vous donc si on parle du total ou de la seule façon de l'acquérir.
Carrière longue : Seuls certains trimestres comptent
Voilà pour le taux plein, où tout s'additionne. Mais il existe un cas où la distinction devient décisive, et c'est la retraite anticipée pour carrière longue. Elle demande d'avoir commencé à travailler avant 16, 18, 20 ou 21 ans, avec 5 trimestres en tout début d'activité.
Elle exige surtout une durée cotisée, tous régimes confondus, égale à celle du taux plein de votre génération. Ici, un trimestre assimilé ne passe pas automatiquement. Il doit être « réputé cotisé », c'est-à-dire traité comme s'il l'était, dans des limites fixées période par période sur toute la carrière.
En pratique, le service national, la maladie et l'accident du travail, et le chômage indemnisé comptent chacun pour 4 trimestres au plus. Le chômage et l'activité partielle indemnisée se partagent ces 4 trimestres. La pension d'invalidité est retenue pour 2 au maximum, alors que la maternité et le compte professionnel de prévention ne sont pas plafonnés.
Un exemple, avec ses hypothèses : 6 trimestres de chômage indemnisé et 3 trimestres de maladie indemnisée. Les premiers sont retenus pour 4, les seconds pour 3, soit 7 trimestres réputés cotisés, et non 9. Tout le reste compte pour le taux plein, mais pas pour cette condition.
Les trimestres d'enfants y entrent aussi, pour les retraites qui démarrent à partir du 1er septembre 2026, avec une règle qui trompe beaucoup de monde. Ce sont 2 trimestres par personne, sur toute la carrière, et non 2 par enfant. Autre point, la pension d'invalidité s'arrête de toute façon à 62 ans pour laisser place à la retraite pour inaptitude.
Cotisés et assimilés donnent-ils la même pension ?
Et pour le montant ? Là, la réponse est moins confortable. Les trimestres assimilés vous évitent la décote, donc ils protègent votre pension, mais ils ne la construisent pas. Le calcul repose aussi sur vos meilleures années de revenus, c'est-à-dire sur des salaires sur lesquels vous avez cotisé.
L'Assurance retraite prévient d'ailleurs qu'une interruption de travail peut avoir une incidence sur le montant. Une exception existe : les indemnités de maternité sont reportées sur le relevé, à 125 % de leur montant pour les congés débutant depuis 2012. Pour les autres périodes assimilées, comptez sur le trimestre, pas sur un salaire.
Deux autres règles font aussi la différence. Pour le minimum contributif, la version majorée exige au moins 120 trimestres cotisés, et son montant dépend de leur part dans votre carrière. Pour la surcote, ce sont uniquement des trimestres cotisés, civils entiers, travaillés après l'âge légal et au-delà de la durée exigée, qui rapportent 1,25 % chacun.
À l'inverse, d'autres dispositifs sont plus larges. Pour la retraite progressive, les 150 trimestres exigés incluent les périodes assimilées. Retenez surtout qu'un même trimestre n'ouvre pas les mêmes portes selon le dispositif visé, et c'est pour cela que le détail de votre relevé compte autant que son total.
Comment lire ces trimestres sur votre relevé ?
Maintenant que chaque mot a son sens, passons à la pratique : où trouver tout cela ? Votre relevé de carrière se consulte sur info-retraite.fr, rubrique « Ma carrière », puis « Voir ma carrière ». Il récapitule dans l'ordre chronologique toutes vos périodes, dans tous vos régimes.
Regardez bien chaque année qui affiche moins de quatre trimestres, et demandez-vous ce que vous faisiez à ce moment-là. Une période assimilée doit y figurer. Attention, les trimestres pour vos enfants, eux, ne s'inscrivent pas automatiquement : ils sont pris en compte lors de la régularisation de votre carrière.
Ensuite, faites un petit exercice qui change tout. Comptez à part vos trimestres cotisés, puis ceux qui sont assimilés, et gardez le total en tête. Une fois ces deux nombres sous les yeux, vous saurez si vous visez le taux plein, la carrière longue ou le minimum contributif majoré.
Si un trimestre manque, vous pouvez le signaler en ligne à partir de 55 ans avec le service « Corriger ma carrière ». Faites-le avant de déposer votre demande de retraite. Et si ce travail sur les papiers vous pèse, notre page pour préparer sa retraite psychologiquement peut vous aider à l'aborder plus sereinement.
Ce qu'il faut retenir sur vos trimestres
Pour garder l'essentiel en tête, voici les points à vérifier sur votre relevé.
- Compter à part les trimestres cotisés et les trimestres assimilés.
- Vérifier que chaque année affiche le bon nombre de trimestres, quatre au plus.
- Contrôler les plafonds par période si vous visez la carrière longue.
- Ne pas oublier les trimestres pour enfants, qui ne s'inscrivent pas seuls.
- Signaler toute anomalie à partir de 55 ans, avant la demande de retraite.
Ces trimestres sont à vous, qu'ils soient cotisés, assimilés ou accordés. Il suffit de s'assurer que votre caisse les a bien tous retenus.