
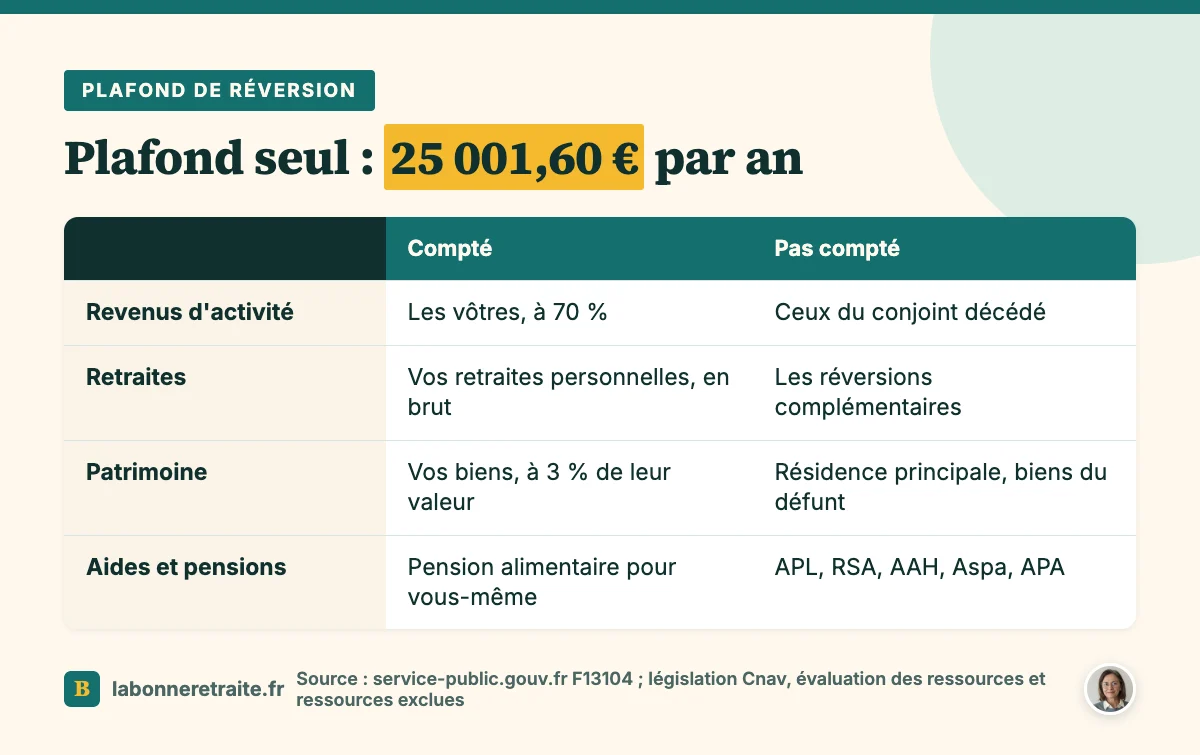
Vous pensez avoir droit à la réversion de votre conjoint, mais vous avez peur que vos revenus soient trop élevés. Au régime général, le plafond de la pension de réversion est de 25 001,60 € par an si vous vivez seul, 40 002,56 € en couple. Bonne nouvelle : une bonne partie de vos revenus n'entre pas dans ce calcul, et un dépassement réduit la réversion sans forcément la supprimer.
Au sommaire (7 parties)
- Quel est le plafond de ressources pour la réversion ?
- Quels revenus sont pris en compte ?
- Les revenus qui ne comptent pas
- Vous dépassez le plafond : La réversion est-elle perdue ?
- Les régimes sans condition de ressources
- Les erreurs à éviter dans la déclaration de ressources
- L'essentiel avant de remplir votre déclaration
Quel est le plafond de ressources pour la réversion ?
Commençons par le chiffre lui-même, puisque c'est lui qui décide de tout. C'est celui de la réversion de base de l'Assurance retraite, qui vaut 54 % de la retraite de base de votre conjoint. Le montant est fixé chaque 1er janvier, et il s'exprime en ressources brutes, pas en net.
Personne seule
Si vous vivez seul, vos ressources doivent rester sous 25 001,60 € par an, soit un peu plus de 2 083 € brut par mois. Et la caisse ne regarde pas forcément toute l'année. D'après service-public, elle retient d'abord vos ressources des trois mois civils qui précèdent la date de départ de votre réversion.
Si ces trois mois dépassent le quart du plafond, soit 6 250,40 €, elle élargit son regard aux douze derniers mois. Voilà où ça coince parfois : la date d'effet que vous choisissez dans votre demande fixe aussi la période examinée. Une prime exceptionnelle ou un dernier salaire avant la retraite peut donc peser, selon le mois retenu.
En couple
Si vous vivez de nouveau en couple, ce sont les ressources de votre ménage qui comptent, face à un plafond de 40 002,56 € par an. Le remariage ne supprime pas la réversion du régime général, mais il change le calcul : tout est détaillé dans notre page sur le remariage et la pension de réversion.
Attention à ne pas confondre les deux sujets. Vivre en couple aujourd'hui compte pour le plafond. Mais c'est le mariage avec le défunt qui ouvre le droit : un Pacs avec la personne disparue ne donne aucune réversion, comme on l'explique sur notre page consacrée à la pension de réversion et au Pacs.
Quels revenus sont pris en compte ?
Une fois le plafond en tête, reste à savoir ce qu'on met en face. Le principe, posé par la réglementation de l'Assurance retraite, est large : toutes vos ressources, ou celles de votre ménage, sont retenues, sauf celles qui sont expressément exclues. On commence donc par ce qui compte.
Vos salaires comptent, mais seulement à 70 % de leur montant soumis à cotisations. Vos retraites personnelles comptent aussi, de base et complémentaires, pour leur montant brut avant prélèvements, et la caisse le vérifie directement auprès des autres régimes. Une pension alimentaire versée pour vous-même entre aussi dans le calcul. Pour tout autre revenu, interrogez votre caisse avant de remplir la déclaration.
Et puis il y a le patrimoine, qui surprend souvent. Vos biens, épargne ou immobilier, sont comptés comme s'ils vous rapportaient chaque année 3 % de leur valeur, sauf votre résidence principale. Une résidence secondaire estimée à 150 000 € ajoute ainsi 4 500 € par an à vos ressources, même si elle ne vous rapporte rien.
Les donations récentes sont rattrapées aussi. Un bien donné à un enfant dans les cinq ans qui précèdent la demande compte toujours à 3 % de sa valeur, et à 1,5 % si la donation remonte à cinq à dix ans. Autrement dit, donner sa maison de vacances juste avant de demander la réversion ne la fait pas disparaître du calcul.
Les revenus qui ne comptent pas
Passons maintenant au plus rassurant, parce que la liste des exclusions est longue, et elle peut suffire à vous faire passer sous le plafond. La Cnav en publie une liste détaillée, dont voici l'essentiel.
Les réversions complémentaires
La réversion que vous verse l'Agirc-Arrco n'entre pas dans le calcul, pas plus que celles des autres régimes complémentaires obligatoires. C'est important, parce qu'elle peut représenter une bonne part de ce que vous touchez au titre de votre conjoint. La réversion d'une retraite supplémentaire d'entreprise ou d'un contrat Madelin est, elle aussi, écartée.
Petit détour utile pour les carrières mixtes. Les réversions de base versées par la MSA, les professions libérales ou le régime des cultes ne sont pas comptées pour savoir si vous avez droit à la réversion. Elles le sont, en revanche, pour en calculer le montant. Si votre conjoint a cotisé à plusieurs de ces régimes, faites-vous préciser ce point.
Les biens reçus du conjoint décédé
Tout ce qui vient du défunt est mis de côté, et c'est logique, puisque la réversion est justement là pour compenser sa disparition. Ses biens propres, ce que vous recevez du fait du décès et les biens de la communauté du couple ne sont pas retenus. Les revenus d'activité ou de remplacement de votre conjoint non plus.
Même chose pour l'argent versé à cause du décès. L'assurance vie de votre conjoint qui vous revient, les capitaux décès et l'épargne prévoyance versée à cette occasion sont exclus. Un bien racheté après le décès avec l'argent d'un bien reçu du défunt reste, lui aussi, en dehors du calcul.
Certaines aides
Enfin, de nombreuses aides sociales et familiales sont écartées. C'est le cas des aides au logement, des prestations familiales, de l'AAH et de la prestation de compensation du handicap, de l'APA, de l'Aspa, du RSA, de la prime d'activité et de l'allocation veuvage. Votre résidence principale et vos meubles ne comptent pas non plus.
Les pensions alimentaires versées pour vos enfants sont aussi exclues, contrairement à celle que vous touchez pour vous-même. Même chose pour l'allocation de reconnaissance du combattant, l'ancienne retraite du combattant, si vous la touchez vous-même.
Vous dépassez le plafond : La réversion est-elle perdue ?
Venons-en à la question qui fait le plus peur. Deux situations sont à distinguer. Si vos ressources dépassent déjà le plafond à elles seules, la condition n'est pas remplie et la réversion de base n'est pas versée. Mais si c'est la réversion elle-même qui vous fait passer au-dessus, elle est simplement réduite pour que le total reste sous la barre.
Posons des hypothèses simples pour le voir. Vous vivez seule, vous touchez 1 500 € brut par mois de retraite personnelle, soit 18 000 € par an, sans autre ressource. Votre mari touchait 1 200 € brut de retraite de base : la réversion théorique est de 648 € par mois, soit 7 776 € par an.
Le total atteint 25 776 €, soit 774,40 € de trop. La réversion est donc ramenée à 7 001,60 € par an, environ 583 € par mois. Vous ne perdez pas tout, loin de là : vous gardez l'essentiel, et la réversion Agirc-Arrco s'y ajoute sans réduction liée à vos ressources.
Retenez surtout ceci : tant qu'elle n'est pas définitive, la réversion suit vos ressources. Elle peut être revue à la hausse, à la baisse, ou suspendue. Elle se fige trois mois après l'attribution de toutes vos retraites personnelles, de base et complémentaires, ou à l'âge minimum de départ si vous n'en touchez aucune.
Les régimes sans condition de ressources
Tout ce qu'on vient de voir concerne la réversion de base de l'Assurance retraite, et la MSA applique aussi une condition de ressources. Mais d'autres caisses n'en posent aucune, et elles peuvent peser lourd dans le total. La première, c'est l'Agirc-Arrco : sa réversion, de 60 % des points, est versée sans condition de ressources, comme elle le précise sur son site.
Dans la fonction publique, les conditions portent sur le mariage, pas sur vos revenus : un enfant né du mariage, ou quatre ans de mariage, par exemple. La réversion vaut 50 % de la pension. Les détails sont dans nos pages sur la pension de réversion d'un fonctionnaire et la pension de réversion militaire.
L'Ircantec, la complémentaire des contractuels du public, pose des conditions d'âge, de durée de mariage et d'absence de remariage, mais aucune sur les ressources. Quant à la complémentaire des artisans et commerçants, elle a bien un plafond, mais beaucoup plus haut : 96 120 € par an en 2026.
Résultat : une même veuve peut donc se voir refuser la réversion de base et toucher quand même celle de l'Agirc-Arrco. Ne renoncez jamais à l'ensemble parce qu'un seul régime vous dit non.
Les erreurs à éviter dans la déclaration de ressources
Reste la déclaration elle-même, au moment de la demande, et c'est là qu'on se trompe le plus facilement. La première erreur consiste à ne rien demander, parce qu'on a fait le calcul soi-même avec la réversion Agirc-Arrco, l'assurance vie du défunt ou son salaire entier. Vous l'avez vu, rien de tout ça ne compte.
La deuxième, c'est l'oubli. Une résidence secondaire, un livret bien garni ou une donation récente comptent, et la caisse croise les informations des autres régimes pour vos retraites. Déclarez tout, sans arrondir à votre avantage, et gardez une copie de ce que vous avez déclaré.
La troisième, c'est le mélange entre brut et net. Le plafond s'apprécie sur des ressources brutes, et vos retraites sont retenues avant prélèvements. Comparer votre net au plafond vous donne une fausse impression de marge.
Enfin, la dernière erreur, c'est de se taire après coup. Tout changement de revenus se signale à votre Carsat, puisque la réversion peut être révisée tant qu'elle n'est pas définitive. Pour le dépôt pas à pas, voyez notre guide de la demande de pension de réversion.
L'essentiel avant de remplir votre déclaration
Pour garder les bons réflexes au moment de la demande :
- Comparez des ressources brutes au plafond, 25 001,60 € seul ou 40 002,56 € en couple.
- Comptez vos salaires à 70 % et vos biens à 3 % de leur valeur, hors résidence principale.
- Écartez la réversion Agirc-Arrco, les biens du défunt, son assurance vie et les aides sociales.
- Choisissez la date d'effet en pensant aux trois mois qui la précèdent.
- Demandez aussi les réversions sans condition de ressources.
- Signalez tout changement de revenus à votre Carsat.
Pour l'ensemble des règles, notre guide de la pension de réversion reprend tout, régime par régime. Et quand le deuil se mêle aux papiers, prenez aussi soin de vous : notre page pour préparer sa retraite psychologiquement parle de ces passages de vie.