
Vous approchez de la retraite, et tout à coup on vous parle de PER, d'assurance vie, de rente. Pas de panique, on reprend calmement. L'épargne retraite n'est pas un produit, c'est une famille de placements, chacun avec ses règles. Et ici, aucun contrat à vous vendre : juste ce qu'il faut savoir pour poser les bonnes questions, et ne pas vous engager à l'aveugle.
Au sommaire (8 parties)
- Épargne retraite : De quoi parle-t-on exactement ?
- Avant d'épargner, combien toucherez-vous vraiment à la retraite ?
- Le PER, comment ça marche ?
- PER ou assurance vie : À quoi sert chacun ?
- Rente ou capital : Comment se fait le choix à la retraite ?
- Épargner pour sa retraite à 55 ou 60 ans, est-ce encore utile ?
- Qui peut vous conseiller sur votre épargne retraite ?
- L'essentiel avant de placer un euro
Épargne retraite : De quoi parle-t-on exactement ?
Avant d'entrer dans le détail, mettons-nous d'accord sur les mots. On range sous ce terme tout ce que vous mettez de côté pour compléter votre pension. Il y a des produits faits exprès pour la retraite, et d'autres qu'on utilise pour ça sans qu'ils y soient réservés. Faisons le tour, en commençant par le plus connu.
Le PER individuel
Le plan d'épargne retraite existe depuis le 1er octobre 2019. Le contrat PERIN, c'est sa version individuelle : vous l'ouvrez vous-même, dans une banque ou chez un assureur, et vous y versez ce que vous voulez, quand vous voulez.
Les PER d'entreprise
À côté de ce PER que vous ouvrez seul, il en existe deux autres, liés à votre employeur. Le PER collectif reçoit votre épargne salariale, comme la participation ou l'intéressement. Le PER obligatoire, lui, est mis en place par l'employeur pour une catégorie de salariés, avec des versements imposés.
Pour faire le tour de ce que votre employeur peut vous proposer, lisez notre page sur l'épargne retraite en entreprise.
L'assurance vie
Vient ensuite l'assurance vie, qui n'a rien d'un produit retraite, mais dont beaucoup de gens se servent pour ça. Son atout, c'est que vous pouvez récupérer tout ou partie de votre argent avant la fin du contrat, avec quelques limites. Et il n'est pas rare d'en avoir plusieurs assurances vie.
Elle garde aussi un petit avantage fiscal. Ses gains restent soumis à 17,2 % de prélèvements sociaux, quand la plupart des placements, PER compris, sont passés à 18,6 % en 2026. Avec le prélèvement forfaitaire de 12,8 %, cela fait donc 30 % au lieu de 31,4 %. Le détail est dans notre page sur la flat tax en assurance vie.
Les anciens contrats (PERP, Madelin, article 83)
Dernière catégorie, les contrats que vous avez peut-être ouverts il y a longtemps. Le PERP et le contrat retraite Madelin ne sont plus proposés depuis le 1er octobre 2020, et le PER obligatoire a pris la suite des contrats « article 83 ». Si vous en avez un, rassurez-vous, il continue de vivre : rien ne vous oblige à le fermer.
Les contrats ouverts avant le 1er octobre 2019 peuvent par ailleurs être transférés vers un PER. Côté entreprise, l'ancien régime de l'art 39 à droits aléatoires n'accepte plus de nouveaux adhérents depuis 2019.
Avant d'épargner, combien toucherez-vous vraiment à la retraite ?
Voilà pour les placements. Mais avant de choisir lequel ouvrir, il y a une question qu'on saute presque toujours, avouons-le. Et pourtant, on ne peut pas savoir combien épargner tant qu'on ne sait pas combien il manquera.
Partir d'un relevé de carrière vérifié
Tout part de votre pension, et votre pension dépend de votre relevé de carrière. Si une période y manque, l'estimation est fausse, et votre plan d'épargne avec. Selon la Cour des comptes, plus de la moitié des erreurs définitives dans les pensions viennent d'ailleurs de données de carrière absentes ou erronées.
Pour avoir un chiffre de départ, plusieurs outils existent. Dès 55 ans, une estimation indicative globale de votre retraite est disponible dans votre compte. À tout âge, le service Mon estimation retraite permet de faire une simulation. Et dès 45 ans, vous pouvez demander un entretien gratuit à l'une de vos caisses.
Mesurer l'écart avec votre revenu actuel
Une fois votre estimation en main, le calcul est simple. Concrètement, prenez votre revenu net mensuel d'aujourd'hui et mettez en face l'estimation de vos retraites, base et complémentaire, nettes de prélèvements. La différence, c'est ce que l'épargne devra peut-être combler, ou pas.
Regardez ensuite vos dépenses réelles, parce que certaines baissent à la retraite et d'autres montent, comme la mutuelle. C'est ce chiffre-là, et pas un pourcentage tout fait, qui doit guider votre décision.
Le PER, comment ça marche ?
Si, une fois l'écart mesuré, vous pensez au PER, il faut d'abord comprendre son principe. Vous versez de l'argent qui reste bloqué jusqu'à la retraite, et en échange, l'État vous accorde un avantage fiscal à l'entrée. C'est ce donnant-donnant qu'il faut bien saisir avant d'ouvrir un PER.
Les versements et la déduction d'impôt
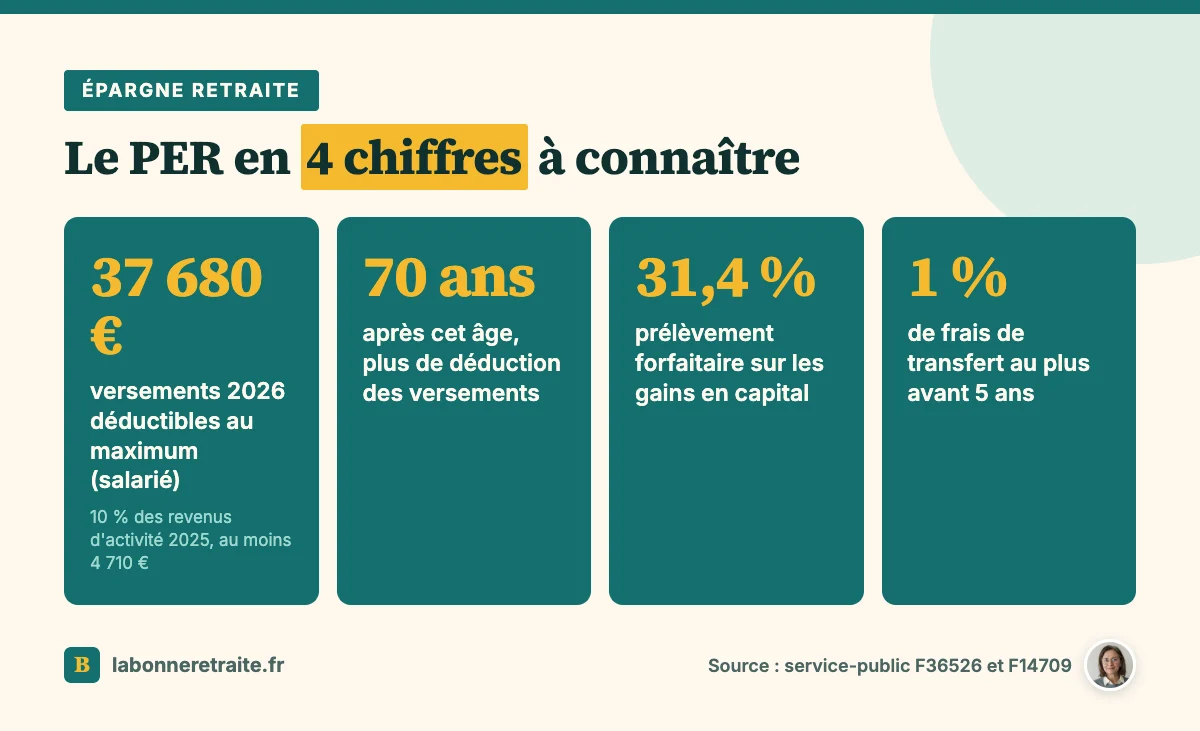
Côté avantage, par principe, vos versements volontaires sont déduits de votre revenu imposable. Pour un salarié, le plafond 2026 est de 10 % des revenus d'activité de 2025, au maximum 37 680 €. Ce plafond est d'au moins 4 710 €, y compris si vous n'avez pas de revenu professionnel.
Votre plafond PER est indiqué sur votre avis d'impôt. Les plafonds non utilisés des années précédentes peuvent s'y ajouter, et un couple marié ou pacsé peut les mettre en commun.
Faisons le calcul, hypothèses sur la table. Vous versez 3 000 € dans l'année, dans votre plafond, et votre tranche marginale d'imposition est de 30 %. Votre impôt baisse alors d'environ 900 €.
Mais voilà le piège : ce n'est pas un cadeau, c'est un décalage. Ces 3 000 € seront imposés à la sortie. L'intérêt dépend donc surtout de votre tranche d'imposition aujourd'hui, comparée à celle que vous aurez à la retraite.
Et à votre âge, deux détails comptent particulièrement. Vous pouvez renoncer à la déduction, versement par versement, ce qui allège l'impôt à la sortie. Et depuis le 1er janvier 2026, les versements faits après 70 ans ne sont plus déductibles.
L'argent bloqué jusqu'à la retraite et ses exceptions
Passons à la contrepartie, le blocage. L'épargne se débloque au plus tôt quand vous obtenez votre retraite ou atteignez l'âge légal de départ. Avant, la loi prévoit sept cas seulement :
- Le décès de votre époux ou partenaire de Pacs.
- L'invalidité de 2e ou 3e catégorie (la vôtre, celle de votre conjoint ou de vos enfants).
- Une maladie, un handicap ou un accident d'une particulière gravité chez un enfant à charge.
- Le surendettement.
- La fin de vos droits au chômage.
- La cessation d'une activité non salariée après une liquidation judiciaire.
- L'achat de votre résidence principale.
Ce dernier cas est détaillé dans notre page sur le PER et la résidence principale. Attention toutefois, les sommes issues de versements obligatoires de l'employeur, elles, restent bloquées.
PER ou assurance vie : À quoi sert chacun ?
Vous l'avez compris, le PER et l'assurance vie ne fonctionnent pas du tout pareil. En deux mots, le PER bloque l'argent en échange d'une déduction d'impôt, alors que l'assurance vie le laisse en principe disponible, sans avantage à l'entrée. Ils ne servent donc pas à la même chose, et tout est comparé point par point dans notre comparatif PER ou assurance vie.
Rente ou capital : Comment se fait le choix à la retraite ?
Admettons que vous ayez un PER. Le jour du départ, une nouvelle décision vous attend : comment récupérer cet argent ? Ce peut être en capital, en une ou plusieurs fois, ou en rente viagère, en clair un revenu versé à vie. Ou encore un mélange des deux.
Ce choix a toutefois deux limites. Si vous avez choisi la rente de façon définitive à l'ouverture, le capital n'est plus possible. Et les versements obligatoires de l'employeur sont, eux, versés en rente. Surtout, la fiscalité n'est pas la même dans les deux cas :
| Sortie, versements déduits | Ce qui est imposé | Comment |
|---|---|---|
| Capital | La part de vos versements | Au barème de l'impôt, sans abattement de 10 % |
| Capital | La part des gains | Prélèvement forfaitaire de 31,4 % |
| Rente | Toute la rente | Comme une pension, avec l'abattement de 10 %, plus des prélèvements sociaux sur une fraction |
Si vous n'aviez pas déduit vos versements, en revanche, c'est différent. En capital, vos versements ne sont pas imposés, seuls les gains le sont. En rente, seule une fraction est imposée, selon votre âge au premier versement. Notre page sur la rente viagère à titre onéreux l'explique en détail, et celle sur la fiscalité du PER reprend tous les cas.
Et pensez aussi à ceux qui restent, parce que ce choix les concerne. Une rente non réversible s'arrête avec vous, alors qu'un capital non dépensé se transmet. Ce qui arrive au PER en cas de décès mérite d'être lu avant de choisir.
Épargner pour sa retraite à 55 ou 60 ans, est-ce encore utile ?
Tout ça, c'est bien beau, mais vous vous demandez peut-être s'il n'est pas un peu tard. Ça peut encore être utile, mais pas pour les mêmes raisons qu'à 35 ans. Le temps de placement est court, donc les gains ont peu de temps pour grossir. Ce qui compte surtout, à ce stade, c'est la fiscalité et la souplesse.
Avec un PER, l'argent n'est bloqué que jusqu'à votre départ, soit quelques années. La déduction peut être intéressante si vous payez beaucoup d'impôt aujourd'hui et prévoyez d'en payer moins à la retraite. Dans le cas inverse, l'avantage fond.
Avec une assurance vie, l'argent reste disponible. Après 8 ans, vos gains bénéficient chaque année, pour l'impôt sur le revenu, d'un abattement de 4 600 €, ou 9 200 € pour un couple. Et pour la transmission, les sommes versées avant 70 ans profitent d'un abattement de 152 500 € par bénéficiaire.
Deux situations demandent enfin un regard particulier. En cas de séparation, lisez notre page sur l'assurance vie et le divorce. Et si vous hésitez avec un plan d'actions, voyez notre comparatif PEA ou assurance vie.
Qui peut vous conseiller sur votre épargne retraite ?
Reste à savoir à qui confier tout ça, et c'est là qu'il faut ouvrir l'œil. Le bon conseiller commence par vous poser des questions, pas par vous montrer un contrat. Vérifiez toujours qu'il est inscrit sur le registre de l'ORIAS, obligatoire pour les intermédiaires en assurance, banque et finance.
Le conseiller en investissements financiers (CIF)
Si vous passez par ce type de conseiller, il doit être immatriculé à l'ORIAS et adhérer à une association agréée par l'AMF. Il signe avec vous une lettre de mission, puis vous remet une déclaration d'adéquation qui explique pourquoi son conseil vous correspond, que vous le suiviez ou non.
La banque ou l'assureur
Votre banque ou votre assureur ont eux aussi des devoirs : une obligation d'information et de conseil, puisque le contrat proposé doit correspondre à vos exigences et à vos besoins. Avant de signer, vous recevez une note d'information. Et pour une assurance vie, vous disposez ensuite de 30 jours pour renoncer.
Les questions qu'un conseiller doit vous poser avant de proposer un contrat
Quel que soit votre interlocuteur, voici ce qu'il devrait vous demander avant de proposer quoi que ce soit :
- Votre situation de famille et vos revenus.
- Votre date de départ prévue et votre future pension.
- Vos objectifs : compléter un revenu, transmettre, garder une réserve.
- Votre expérience des placements et le risque que vous acceptez.
- Le montant que vous pouvez perdre sans être mis en difficulté.
À votre tour, demandez le détail des frais. Sur un PER, changer d'établissement coûte au plus 1 % de l'épargne avant 5 ans, puis rien. Et gardez en tête ce rappel de l'AMF : il n'y a pas de rendement élevé sans risque élevé.
L'essentiel avant de placer un euro
Au moment de vous décider, prenez deux minutes pour cocher cette liste :
- Votre relevé de carrière est vérifié et votre pension estimée.
- L'écart entre vos revenus et votre retraite est chiffré.
- Vous savez si votre argent peut rester bloqué jusqu'au départ.
- Vous connaissez votre tranche d'imposition, aujourd'hui et demain.
- Les frais du contrat sont écrits noir sur blanc.
- Le conseiller est inscrit à l'ORIAS.
Épargner a du sens quand on sait ce qu'on cherche à combler. Commencez par le chiffre de votre future pension, le reste en découle.