
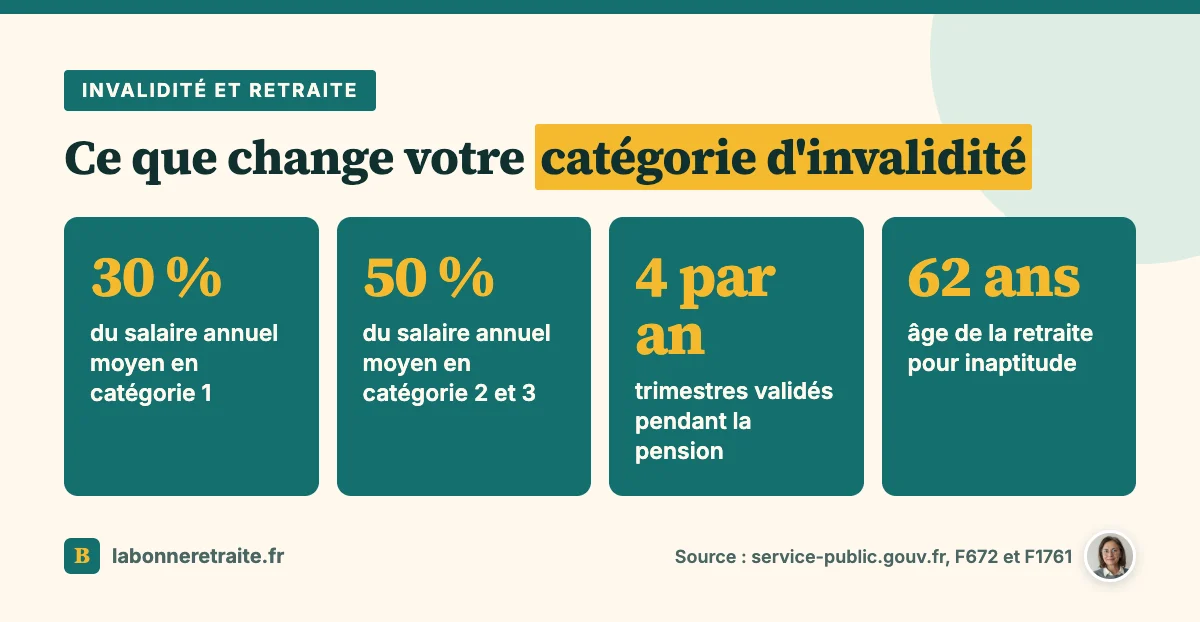
Être en invalidité catégorie 1, c'est avoir une capacité de travail réduite d'au moins deux tiers tout en restant capable d'exercer une activité rémunérée. La pension vaut alors 30 % de votre salaire annuel moyen, contre 50 % en catégories 2 et 3, et elle se cumule avec un salaire jusqu'à un seuil.
Côté retraite, la nouvelle est plutôt bonne : quelle que soit la catégorie, la pension vous fait valider des trimestres assimilés.
Au sommaire (8 parties)
- Invalidité catégorie 1, 2 ou 3 : Quelles différences ?
- Pension d'invalidité : Quelles conditions et quel montant ?
- Invalidité catégorie 1 : Peut-on travailler et cotiser ?
- Invalidité catégorie 2 : Combien de trimestres pour la retraite ?
- Invalidité catégorie 3 : Que devient l'aide pour tierce personne ?
- À l'âge légal, que devient votre pension d'invalidité ?
- Vos trimestres d'invalidité sont-ils bien sur votre relevé ?
- Ce qu'il faut vérifier, quelle que soit votre catégorie
Invalidité catégorie 1, 2 ou 3 : Quelles différences ?
Avant de parler retraite, il faut bien comprendre ce que recouvre chaque catégorie. La pension d'invalidité concerne les personnes dont la capacité de travail ou de gain est réduite d'au moins deux tiers, à condition que la maladie ou l'accident soit d'origine non professionnelle. La Sécurité sociale classe ensuite chaque personne dans une catégorie.
| Catégorie | Situation | Pension |
|---|---|---|
| 1 | capable d'exercer une activité rémunérée | 30 % du salaire annuel moyen |
| 2 | absolument incapable d'exercer une profession | 50 % du salaire annuel moyen |
| 3 | incapable de travailler et besoin d'une tierce personne | 50 %, plus la majoration pour tierce personne |
Le salaire annuel moyen est calculé ici sur vos 10 meilleures années. C'est le médecin-conseil de votre caisse qui fixe la catégorie, et elle peut changer si votre état évolue.
Attention à ne pas confondre invalidité et inaptitude, parce que ce n'est pas du tout la même chose. L'inaptitude est constatée par le médecin du travail, pas par la caisse, donc une catégorie 2 ou 3 ne vous rend pas automatiquement inapte. Tout est expliqué dans notre page sur la différence entre inaptitude et invalidité.
Précisons aussi que cette page parle des salariés et du régime général, d'après la fiche officielle sur la pension d'invalidité. Les fonctionnaires, eux, relèvent d'un autre système, avec une retraite pour invalidité.
Pension d'invalidité : Quelles conditions et quel montant ?
Une fois les catégories en tête, deux questions arrivent tout de suite : est-ce que j'y ai droit, et combien vais-je toucher ? Voyons-les dans l'ordre, d'après la fiche officielle.
Les conditions pour l'obtenir
Il faut d'abord que votre capacité de travail ou de gain soit réduite d'au moins deux tiers, après une maladie ou un accident qui ne vient pas du travail. S'il est d'origine professionnelle, c'est une autre prestation qui joue, la rente d'incapacité permanente. Il faut aussi être affilié à la Sécurité sociale depuis au moins 12 mois au début de l'arrêt ou au moment où l'invalidité est constatée.
À cela s'ajoute une condition d'activité, au choix. Soit vous avez cotisé sur un salaire d'au moins 2 030 fois le Smic horaire pendant les 12 mois civils qui précèdent l'arrêt, soit vous avez travaillé au moins 600 heures pendant les 12 mois précédents.
Le montant, catégorie par catégorie
Le calcul part de votre salaire annuel moyen des 10 meilleures années, retenu dans la limite du plafond de la Sécurité sociale. On en prend 30 % en catégorie 1 et 50 % en catégorie 2. En catégorie 3, c'est aussi 50 %, et la majoration pour tierce personne vient s'y ajouter.
Le tout reste encadré par un plancher et un plafond. D'après la fiche vérifiée le 1er avril 2026, la pension mensuelle va de 338,31 € à 1 201,50 € en catégorie 1, et de 338,31 € à 2 002,50 € en catégorie 2. En catégorie 3, majoration comprise, elle va de 1 636,76 € à 3 300,95 €.
Pensez aussi aux prélèvements, parce qu'ils surprennent souvent. La pension peut être soumise à l'impôt sur le revenu, à la CSG, à la CRDS et à la Casa. La majoration pour tierce personne, elle, n'en supporte aucun.
Qui fait la demande ?
Souvent, c'est votre caisse d'assurance maladie qui vous propose la pension d'elle-même. Mais vous pouvez aussi la demander, par exemple sur le conseil de votre médecin traitant, dans les 12 mois qui suivent notamment la consolidation de votre état ou la fin des indemnités journalières. La caisse répond en 2 mois, et sans réponse dans ce délai, la demande est considérée comme refusée.
Invalidité catégorie 1 : Peut-on travailler et cotiser ?
Revenons à la catégorie 1, celle où la question du travail se pose le plus. Et la réponse est oui, c'est même sa définition : vous restez capable d'exercer une activité rémunérée. Votre pension et votre salaire se cumulent donc, mais seulement jusqu'à un certain seuil.
Ce seuil est le plus favorable de deux montants. Soit votre salaire moyen de la dernière année avant l'invalidité, dans la limite de 72 090 € par an, soit votre salaire annuel moyen des 10 meilleures années avant l'invalidité.
Au-delà, la pension est réduite de la moitié du dépassement. Et si vous perdez votre emploi, la pension de catégorie 1 se cumule entièrement avec l'allocation chômage, ce qui est plutôt rassurant.
Côté retraite, travailler en catégorie 1 compte double. Votre salaire valide des trimestres cotisés, et en 2026, 1 803 € bruts valident un trimestre. Il entre aussi dans le calcul de votre pension, et en plus il vous rapporte des points de retraite complémentaire.
Attention quand même, un trimestre ne compte qu'une fois : 4 au maximum par an, que ce soit grâce au salaire ou à la pension. L'intérêt du salaire, c'est que ces trimestres sont cotisés, et toute la nuance entre un trimestre cotisé et un trimestre validé est là.
Enfin, une reprise d'activité doit être déclarée à votre caisse, car le montant de la pension peut changer. Et si votre invalidité fait suite à un épuisement professionnel, lisez aussi notre page sur le burn out et la retraite.
Invalidité catégorie 2 : Combien de trimestres pour la retraite ?
Passons maintenant aux trimestres, avec la catégorie 2 comme exemple. Et là, bonne nouvelle, la règle est la même pour les trois catégories : chaque trimestre civil où vous avez reçu 3 mensualités de pension compte comme un trimestre pour la retraite. Avec une pension versée toute l'année, cela fait donc 4 trimestres par an.
Prenons un exemple, avec ses hypothèses affichées. Une personne en catégorie 2 de 55 à 62 ans, pension versée chaque mois, sans autre activité : 7 ans fois 4, soit 28 trimestres assimilés.
Ces trimestres ont la même valeur que des trimestres cotisés pour atteindre le taux plein. Mais ils ne sont pas cotisés, et c'est là que les choses se compliquent. Pour la carrière longue, ils comptent au maximum pour 2 trimestres. Quant à la retraite anticipée pour handicap, elle exige des trimestres cotisés, et ceux de la pension d'invalidité n'y comptent pas.
Cela dit, la catégorie 2 ne ferme pas toute porte au travail. Le médecin du travail peut vous déclarer apte à un poste aménagé, et dans ce cas, les règles de cumul vues pour la catégorie 1 s'appliquent.
D'ailleurs, toutes les interruptions de carrière ne se valent pas pour la retraite. Si vous voulez comparer avec d'autres situations, voyez par exemple le congé sabbatique et la retraite.
Invalidité catégorie 3 : Que devient l'aide pour tierce personne ?
En catégorie 3, il y a un élément en plus à surveiller, la majoration pour tierce personne, la MTP, qui vient compléter la pension. Elle aide à payer quelqu'un pour les actes essentiels de la vie, comme se lever, s'habiller ou manger, et le médecin-conseil évalue ce besoin sur une grille de dix actes.
Son montant est forfaitaire : 1 298,44 € par mois selon service-public.gouv.fr. Il n'est pas imposable, il est revalorisé chaque année en avril et il n'est pas récupéré sur la succession.
Et une fois à la retraite ? La MTP peut continuer avec une retraite pour inaptitude ou une retraite qui remplace la pension d'invalidité. Seulement, ce n'est plus l'Assurance maladie qui la verse, donc la demande se fait auprès de votre caisse de retraite.
Pour les trimestres, en revanche, rien ne change : 4 par an tant que la pension est versée. Pour la MTP, pensez simplement à en parler à votre caisse de retraite à l'approche du départ. Et si vous percevez aussi l'allocation aux adultes handicapés, le passage à la retraite suit d'autres règles, que l'on détaille dans notre page sur l'AAH et la retraite.
À l'âge légal, que devient votre pension d'invalidité ?
Quelle que soit votre catégorie, une question finit toujours par arriver : que se passe-t-il à l'âge de la retraite ? Si vous ne travaillez plus, la pension s'arrête à 62 ans, l'âge de la retraite pour inaptitude, et une retraite à taux plein prend le relais, quel que soit votre nombre de trimestres.
Vous travaillez encore ? Dans ce cas, vous pouvez garder la pension avec vos revenus jusqu'à 67 ans. Tout le passage est détaillé dans notre page sur l'invalidité et la retraite.
Vos trimestres d'invalidité sont-ils bien sur votre relevé ?
Tout ce qu'on vient de voir suppose que vos trimestres soient bien enregistrés. Normalement, l'Assurance maladie doit transmettre vos périodes d'invalidité aux caisses de retraite, mais vérifiez-le quand même : chaque année de pension doit afficher 4 trimestres.
Et si ce n'est pas le cas, dès 55 ans, un oubli se signale en ligne avec le service « Corriger ma carrière » d'info-retraite.fr. Pour la suite, voyez notre guide sur l'invalidité et la retraite.
Ce qu'il faut vérifier, quelle que soit votre catégorie
Avant de vous laisser, voici ce que je vous conseille de garder à l'œil, d'ici votre départ :
- Votre catégorie figure sur votre notification de pension, gardez-la.
- Chaque année de pension affiche 4 trimestres sur votre relevé.
- En catégorie 1, vos salaires apparaissent aussi, année par année.
- Toute reprise d'activité est déclarée à votre caisse.
- En catégorie 3, la MTP est demandée à votre caisse de retraite au moment du départ.
Ces trimestres, la loi vous les accorde, alors prenez le temps de vérifier qu'ils sont bien là. Et si le passage à la retraite vous inquiète, on en parle aussi dans notre page pour préparer sa retraite psychologiquement.