
Vous avez 62 ans, il vous manque des trimestres, et vous vous demandez s'il faut partir quand même. Alors commençons par une bonne mise au point : à 62 ans, l'âge légal de départ à la retraite n'est en général pas encore atteint. Et quand vous l'atteindrez, partir sans tous vos trimestres vous coûtera une décote. On va voir ensemble combien, et ce qu'une année d'attente change vraiment.
Au sommaire (7 parties)
- Peut-on vraiment partir dès 62 ans quand il manque des trimestres ?
- Combien coûte un départ à l'âge légal avec des trimestres en moins ?
- Et si vous attendiez un an de plus ?
- Au chômage à 62 ans, faut-il demander sa retraite ?
- Dans quels cas part-on sans décote malgré des trimestres manquants ?
- Avant de trancher, vérifiez qu'il vous manque vraiment ces trimestres
- Ce qu'il faut avoir sous les yeux avant de choisir
Peut-on vraiment partir dès 62 ans quand il manque des trimestres ?
Dans la plupart des cas, non. Les « 62 ans » qu'on entend encore partout concernent des générations déjà parties : les personnes nées entre 1958 et août 1961 pouvaient partir à cet âge. Pour vous, l'âge légal dépend de votre année de naissance, comme le montre ce tableau.
| Vous êtes né | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| De janvier 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| À partir de 1969 | 64 ans | 172 |
Si vous avez 62 ans en ce moment, vous êtes né fin 1963 ou en 1964. Du coup, votre âge légal est de 62 ans et 9 mois, et il vous faut 170 trimestres pour partir sans décote.
Une précision pour les parents nés à partir d'avril 1965, qui liront peut-être cette page en avance. Avec au moins un trimestre de majoration pour enfant, ils peuvent obtenir une surcote parentale : 1,25 % par trimestre travaillé l'année qui précède l'âge légal, 5 % au plus. Mais service-public la réserve à ceux qui ont déjà tous leurs trimestres à cet âge.
Attendez, il y a une subtilité : ce sont deux conditions bien distinctes. L'âge légal, c'est l'âge à partir duquel vous pouvez partir, alors que vos trimestres décident seulement si votre pension sera réduite ou non.
Certaines personnes partent tout de même plus tôt. Si vous avez commencé à travailler jeune, regardez du côté de la retraite anticipée pour carrière longue. Et si vous êtes dans le cas inverse, avec tous vos trimestres mais pas encore l'âge, c'est notre page « j'ai tous mes trimestres mais pas 62 ans » qui vous concerne.
Combien coûte un départ à l'âge légal avec des trimestres en moins ?
Maintenant que l'âge est clair, parlons argent, parce que c'est là que la décision se joue. Deux mécanismes se cumulent : la décote, qui baisse le taux de calcul, et le prorata, qui ramène la pension aux trimestres que vous avez réellement. Et ces deux réductions restent acquises pour toute la retraite.
Sur la retraite de base
La retraite de base se calcule en trois morceaux : votre revenu annuel moyen, multiplié par un taux, puis par vos trimestres divisés par les trimestres exigés. Ce revenu moyen porte sur vos 25 meilleures années, ramenées à 24 si vous avez une majoration pour un enfant et à 23 à partir de deux enfants.
Le taux plein est de 50 %, mais il baisse de 0,625 point par trimestre manquant, au maximum pour 20 trimestres, donc il ne descend jamais sous 37,5 %.
Cette baisse, c'est la décote, et l'Assurance retraite la dit définitive. Il y a quand même une règle qui joue en votre faveur : la caisse compte vos trimestres manquants de deux façons, ceux qui manquent pour le taux plein et ceux qui vous séparent de 67 ans. Et elle retient le plus petit des deux nombres.
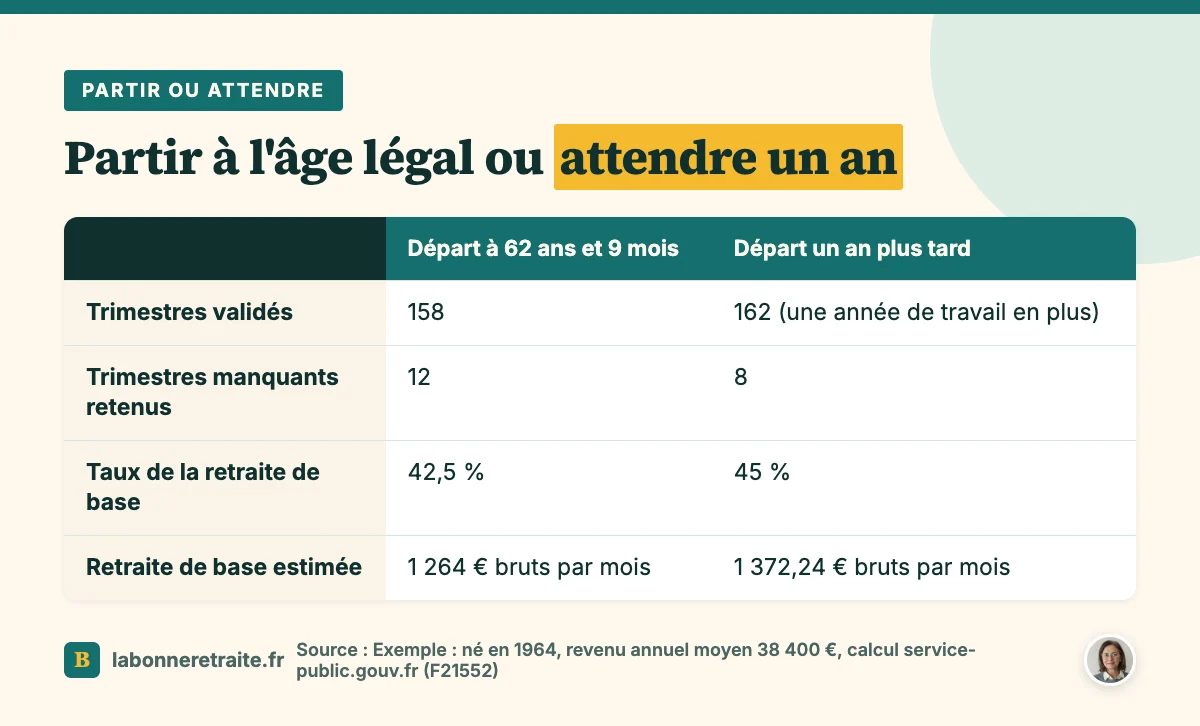
Un exemple, avec ses hypothèses affichées : né en 1964, 158 trimestres à l'Assurance retraite, revenu annuel moyen de 38 400 €. À 62 ans et 9 mois, il lui manque 12 trimestres pour le taux plein, et 17 le séparent de 67 ans. La caisse retient donc 12, et son taux tombe à 42,5 %.
Sa retraite de base se calcule alors ainsi : 38 400 € x 42,5 % x 158/170, soit 15 168 € par an. Ça fait 1 264 € bruts par mois, contre 1 600 € s'il avait eu ses 170 trimestres.
Et il y a une conséquence que peu de gens connaissent. Avec une décote, on perd le minimum contributif, ce complément versé aux petites pensions, parce qu'il est réservé aux retraites calculées au taux plein. Pour une carrière modeste, ce détail pèse lourd.
Sur la retraite complémentaire
La complémentaire, elle, suit le régime de base. Si votre retraite de base n'est pas au taux plein, l'Agirc-Arrco applique un coefficient de minoration, calculé selon votre âge de départ ou selon vos trimestres manquants, et c'est le plus favorable qui s'applique. Cette réduction-là est elle aussi définitive.
En revanche, si quelqu'un vous parle encore du malus temporaire de 10 %, rassurez-le : il n'existe plus pour les retraites prenant effet depuis le 1er décembre 2023. C'est une information périmée, qui circule pourtant encore beaucoup.
Et si vous attendiez un an de plus ?
C'est la question qu'on se pose juste après avoir vu ces chiffres, et la réponse tient à un seul point : pendant cette année, allez-vous travailler ? En 2026, il faut 1 803 € de salaire brut pour valider un trimestre. Autrement dit, dès 7 212 € bruts gagnés dans l'année, vous en validez quatre, même à temps partiel.
Reprenons notre exemple. S'il travaille un an de plus, il part à 63 ans et 9 mois avec 162 trimestres. Il ne lui en manque plus que 8, son taux remonte à 45 %, et sa retraite de base passe à 1 372,24 € bruts par mois, soit un gain d'environ 108 € chaque mois.
Et là, beaucoup se trompent. S'il attend un an sans travailler, rien ne bouge, parce qu'il lui manque toujours 12 trimestres et que 13 le séparent de 67 ans. La caisse retient encore 12, donc il aura simplement perdu un an de pension. Attendre sans cotiser ne réduit la décote qu'à l'approche de 67 ans.
D'ailleurs, l'exemple officiel de service-public le montre bien : la même personne partie à 65 ans touche 1 338,35 € bruts. À 67 ans, elle obtient le taux plein, soit 1 487,06 € bruts, mais toujours au prorata de ses 158 trimestres.
Il faut aussi mettre en face ce que coûte l'attente. Dans notre exemple, un an de pension non versée représente 15 168 € bruts, et le gain de 108 € par mois met une douzaine d'années à les rattraper, hors revalorisation et hors complémentaire.
Si vous avez déjà le nombre de trimestres requis, la logique s'inverse : continuer après l'âge légal donne une surcote de retraite, soit 1,25 % de plus par trimestre travaillé. Et si vous visez plutôt le taux plein automatique, notre page sur la retraite à 67 ans détaille ce qui reste calculé au prorata.
Et puis, le calcul ne dit pas tout. Votre santé, votre travail, votre couple pèsent souvent autant que 100 € par mois. Pour ce versant-là de la décision, lisez aussi comment préparer sa retraite psychologiquement.
Au chômage à 62 ans, faut-il demander sa retraite ?
Si vous êtes au chômage, la question se pose autrement, et la réponse est : pas forcément tout de suite. Sous conditions (un an d'indemnisation, 12 ans d'affiliation, 100 trimestres), France Travail peut maintenir vos allocations jusqu'au taux plein, et au plus tard jusqu'à 67 ans. Les règles complètes du chômage avant la retraite sont détaillées sur une page à part.
Dans quels cas part-on sans décote malgré des trimestres manquants ?
Tout ce qu'on vient de voir vaut pour le cas général, mais certaines situations donnent le taux plein quel que soit votre nombre de trimestres. À 65 ans, c'est le cas notamment des aidants qui ont cessé de travailler 30 mois pour s'occuper d'une personne handicapée. Et à 62 ans, trois situations reviennent le plus souvent.
Inaptitude au travail
Vous pouvez partir dès 62 ans au taux plein si vous êtes reconnu inapte au travail, c'est-à-dire avec une incapacité définitive d'au moins 50 %, médicalement constatée, qui vous empêche de continuer sans nuire gravement à votre santé.
Certaines personnes sont même considérées inaptes d'office, sans contrôle médical : les bénéficiaires de l'AAH, les titulaires d'une carte d'invalidité à 80 % et les personnes invalides avant l'âge légal. Si vous touchez l'AAH, notre page sur l'AAH et la retraite explique ce qui se passe à ce moment-là.
Invalidité
Si vous touchez une pension d'invalidité et que vous ne travaillez plus, elle s'arrête à 62 ans, et une retraite pour inaptitude au taux plein prend le relais. Si vous travaillez encore, en revanche, vous pouvez garder pension d'invalidité et salaire jusqu'à 67 ans.
Et si vous êtes au chômage à 62 ans, la pension d'invalidité peut être maintenue jusqu'à 6 mois après l'âge légal. Il faut simplement en faire la demande, et avoir travaillé dans les 6 mois précédant cet âge.
Handicap
Enfin, avoir travaillé en étant handicapé peut ouvrir une retraite anticipée dès 55 ans, au taux plein. Il faut pour ça un nombre minimum de trimestres cotisés, avec une incapacité permanente d'au moins 50 % pendant ces périodes. Et si vous avez perdu vos justificatifs, la MDPH peut vous en fournir des duplicatas.
Avant de trancher, vérifiez qu'il vous manque vraiment ces trimestres
Avant de choisir entre partir et attendre, il reste une étape, celle qu'on saute le plus souvent. Le nombre de trimestres manquants vient de votre relevé de carrière, et ce relevé n'est pas toujours complet au moment où vous le lisez.
L'Assurance retraite l'écrit elle-même : les trimestres d'enfants, le chômage indemnisé et l'activité à l'étranger ne figurent pas automatiquement sur le relevé. Ils s'ajoutent lors de la régularisation de votre carrière, donc un relevé qui paraît court peut très bien s'allonger.
Passez alors en revue chaque année à moins de quatre trimestres, en cherchant les périodes de chômage, de maladie ou de service militaire. Ce sont des trimestres assimilés, validés sans cotisation, et ils comptent bel et bien pour le taux plein.
À partir de 55 ans, vous pouvez signaler une erreur en ligne, avec le service « Corriger ma carrière » d'info-retraite.fr. Et pour certaines périodes, le rachat existe aussi, jusqu'à 12 trimestres au total, mais simulez toujours son coût avant de signer quoi que ce soit.
Ce qu'il faut avoir sous les yeux avant de choisir
Pour finir, voici les cinq éléments à réunir avant de prendre votre décision :
- Votre âge légal exact, selon votre année et votre mois de naissance.
- Votre nombre de trimestres, après vérification du relevé.
- Le nombre retenu pour la décote : le plus petit des deux comptages.
- Une estimation de pension à deux dates, base et complémentaire.
- Votre situation : emploi, chômage, invalidité, inaptitude.
Une décote ne se rattrape pas après coup, alors prenez le temps de poser ces chiffres noir sur blanc, idéalement avec la personne qui partage votre vie. Ensuite seulement, vous déciderez en connaissance de cause.