
Oui, on peut toucher sa retraite et reprendre un travail, mais ce que vous gardez de votre pension dépend d'une date : celle où votre retraite démarre. Avant le 1er janvier 2027, le cumul est intégral ou plafonné. À partir de cette date, la loi de financement de la Sécurité sociale pour 2026 change la règle, et seul votre âge compte.
Voici les deux régimes, ce qui est sûr, et ce que le décret attendu doit encore préciser.
Au sommaire (8 parties)
- Peut-on travailler et toucher sa retraite en même temps ?
- Cumul intégral ou plafonné : Quelle différence ?
- Qu'est-ce que la réforme du cumul emploi-retraite change ?
- Peut-on reprendre un emploi chez son dernier employeur ?
- Ce nouveau travail vous fait-il gagner une seconde retraite ?
- Cumul emploi-retraite ou retraite progressive : Que choisir ?
- Faut-il déclarer sa reprise d'activité à sa caisse ?
- Cumul emploi-retraite : Les points à vérifier avant de reprendre
Peut-on travailler et toucher sa retraite en même temps ?
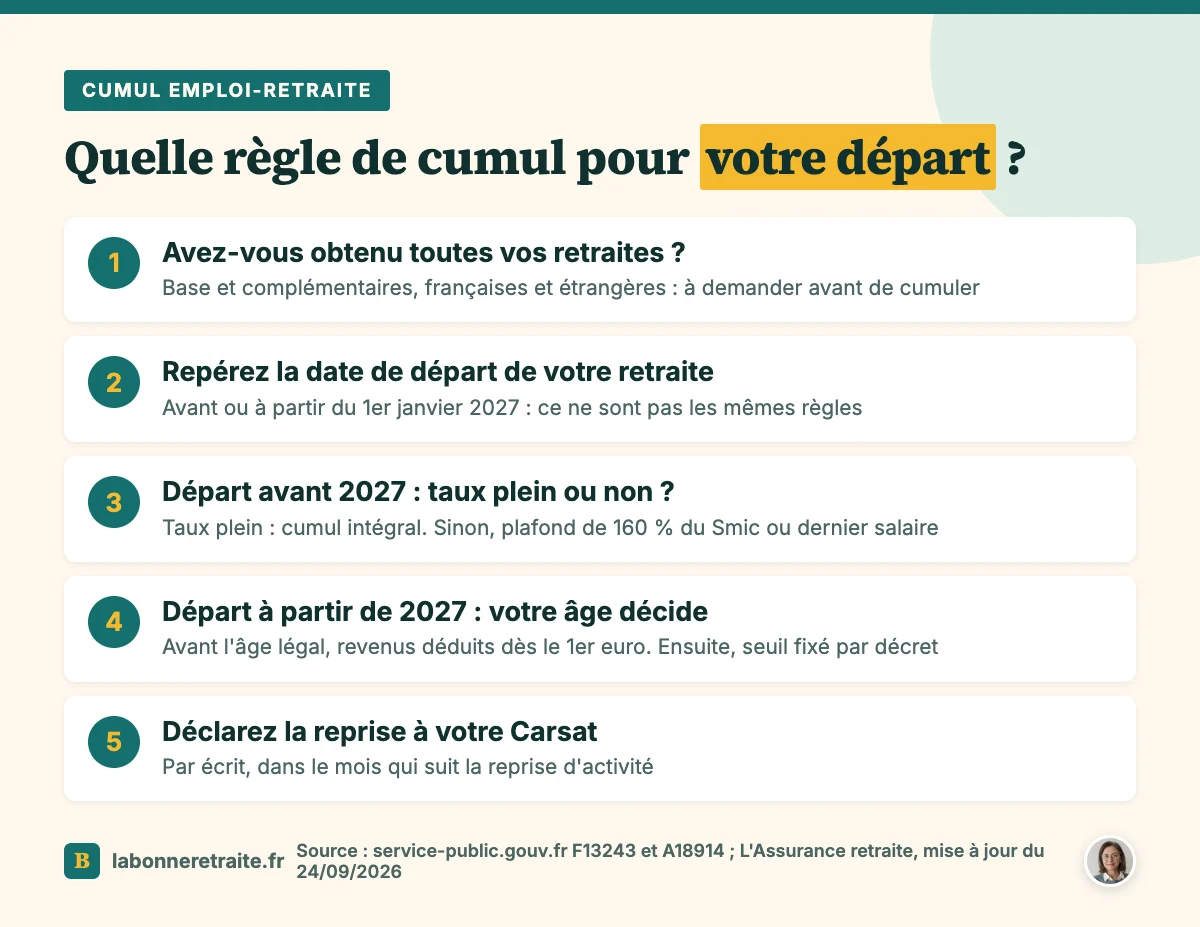
Commençons par ce qui vaut pour tout le monde. Oui, un retraité peut reprendre ou poursuivre une activité, salariée ou non, à temps plein ou quelques heures par semaine. Une condition passe avant toutes les autres : avoir obtenu toutes vos retraites, de base et complémentaires, françaises et étrangères, auxquelles vous avez droit à l'âge où vous reprenez. Les avoir demandées ne suffit pas, il faut les avoir obtenues.
Ensuite, tout dépend de votre date de départ. Pas de la date où vous reprenez le travail, mais de celle où votre première retraite prend effet. Si elle tombe avant le 1er janvier 2027, vous restez sous les règles actuelles, même si vous reprenez un emploi dans plusieurs années, comme le confirme l'Assurance retraite. Si elle tombe à partir du 1er janvier 2027, les nouvelles règles s'appliquent.
Cette page parle des salariés du privé. Les fonctionnaires ont leurs propres règles, et certains régimes spéciaux aussi : dans ce cas, appelez votre caisse avant de signer quoi que ce soit.
Et si ce que vous cherchez n'est pas un salaire mais une activité qui ait du sens, regardez aussi du côté du bénévolat à la retraite, qui ne rapporte pas de revenu d'activité. Pour le reste de vos questions d'après-carrière, notre guide pour bien vivre sa retraite fait le tour du sujet.
Cumul intégral ou plafonné : Quelle différence ?
Une fois ce cadre posé, reste à savoir si votre cumul sera libre ou limité. Pour une retraite qui démarre avant 2027, la réponse tient en deux situations, et la première est la plus confortable.
Les conditions pour un cumul sans limite
Le cumul est intégral quand vous pouvez ajouter votre salaire à votre pension sans aucune limite, quels que soient leurs montants. Il faut pour cela que toutes vos retraites aient été obtenues, et que votre retraite de base soit à taux plein, c'est-à-dire sans réduction définitive.
D'après l'Assurance retraite, cela veut dire que vous avez l'âge légal et la durée d'assurance de votre génération, ou que vous avez 67 ans, quel que soit votre nombre de trimestres.
Certaines activités se cumulent aussi librement sans taux plein. C'est le cas des activités artistiques, des mandats d'élu local indemnisés ou du métier d'assistant maternel. Même chose pour une activité de faible importance que vous exerciez déjà avant de partir. Elle ne doit pas avoir rapporté plus du tiers du Smic annuel l'année précédant votre départ, soit 7 292,13 € brut si vous partez en 2026.
Ce qui se passe quand une condition manque
Si une condition manque, vous pouvez quand même cumuler, mais dans une limite. Vos pensions de base et complémentaires, en brut, plus votre revenu d'activité, ne doivent pas dépasser le plus avantageux de deux montants. Le premier, c'est 160 % du Smic, soit 2 916,85 € brut par mois d'après service-public. Le second, c'est votre dernier salaire mensuel brut, calculé sur vos trois derniers mois d'activité.
Au-delà, votre pension de base est réduite du montant du dépassement, et elle n'est plus versée du tout si la réduction dépasse son montant. L'Agirc-Arrco, elle, ne parle pas de réduction : sa retraite complémentaire est suspendue quand les plafonds qu'elle retient sont franchis. Pour le calcul exact, voyez notre page sur le plafond du cumul emploi-retraite.
Un exemple vous montrera la mécanique, avec des hypothèses que j'invente pour l'occasion. Vous touchez 1 800 € bruts de pensions par mois, base et complémentaires réunies, et vous gagnez 1 500 € bruts, dont la caisse ne retient que 98,25 %, soit 1 473,75 €. Le total fait 3 273,75 €.
Si votre dernier salaire mensuel brut ne dépasse pas 2 916,85 €, c'est ce plafond qui s'applique : votre pension de base baisse alors de 356,90 € par mois.
Le mode de paiement n'y change rien. Un salaire versé en chèque emploi service entre dans les mêmes règles, comme l'explique notre page sur le cumul retraite et Cesu.
Qu'est-ce que la réforme du cumul emploi-retraite change ?
Tout ce qu'on vient de voir ne vaut que pour les retraites qui démarrent avant le 1er janvier 2027. Pour les autres, la loi de financement de la Sécurité sociale pour 2026, dans son article 102, change complètement la donne. Selon service-public, il n'y aura plus de distinction entre cumul intégral et cumul plafonné : seul l'âge sera pris en compte.
| Votre retraite démarre | Ce qui se passe quand vous travaillez | Seconde retraite |
|---|---|---|
| Avant l'âge légal | Vos revenus d'activité et de remplacement sont déduits de la pension dès le premier euro | Non |
| Entre l'âge légal et 67 ans | Cumul jusqu'à un seuil annuel fixé par décret, puis pension réduite de 50 % du dépassement | Non |
| À partir de 67 ans | Cumul total, sans plafond | Oui |
Les revenus de remplacement, ce sont par exemple les indemnités journalières de maladie : ils comptent donc aussi. Et regardez bien la ligne du milieu, parce qu'elle concerne tous ceux qui partent entre l'âge légal et 67 ans.
Service-public et l'Assurance retraite ne parlent que d'âge, jamais de taux plein : tant que le décret n'est pas paru, ne comptez donc pas sur votre taux plein pour cumuler sans limite avant 67 ans.
Reste la grande inconnue : le montant du seuil. L'Assurance retraite écrit qu'il pourrait être de 7 000 € bruts par an, et service-public précise que le décret devrait fixer ce montant mais n'était pas publié à la date de son article, le 22 mai.
Sur la page de l'Assurance retraite consultée le 15 octobre 2026, les décrets sont toujours annoncés comme à venir. Tant qu'ils ne sont pas parus, 7 000 € est une piste, pas une règle.
Pour mesurer l'effet, l'Assurance retraite donne elle-même un exemple, avec un seuil supposé de 7 000 €. Si vous gagnez 10 000 € dans l'année, vous dépassez de 3 000 €, et votre retraite baisse de la moitié, soit 1 500 €. Un simulateur est annoncé pour le premier trimestre 2027 sur son site.
Deux précisions pratiques, maintenant. D'abord, la caisse ne connaîtra pas vos revenus tout de suite : vous toucherez votre retraite entière, et la part en trop sera récupérée ensuite, selon des modalités que le décret doit fixer.
Ensuite, certains assurés ne devraient pas être concernés, selon l'Assurance retraite : militaires, mines, marins, artistes de l'Opéra de Paris, invalides de la fonction publique, assistants maternels, artistes auteurs, médecins et infirmiers vacataires. La liste précise figurera dans le décret.
Cette date charnière a un effet un peu étrange : deux personnes du même âge peuvent ne pas être soumises à la même règle, selon que leur retraite démarre en décembre 2026 ou en janvier 2027. Avant de déplacer une date de départ pour cette seule raison, mesurez ce que ça change ailleurs, sur la décote, sur les trimestres, sur le montant de la pension.
Peut-on reprendre un emploi chez son dernier employeur ?
Autre cas de figure : retourner travailler chez l'employeur qu'on vient de quitter. C'est possible, mais avec un délai. Pour une retraite avant 2027, il faut attendre au moins 6 mois après votre admission à la retraite, ce délai étant compté entre la fin de votre contrat et le début du nouveau.
Service-public donne un exemple simple. Si votre retraite démarre le 1er mars, vous ne pouvez pas reprendre chez votre dernier employeur avant le 1er septembre. Si vous reprenez malgré tout le 15 mai et que vous travaillez encore fin août, votre pension de base n'est pas versée du 1er mai au 31 août au maximum, puis elle repart le 1er septembre.
Il y a aussi une conséquence sur vos droits. En cumul intégral, pour une première retraite démarrée à partir du 1er novembre 2023, ce travail ne vous ouvrira jamais le moindre droit nouveau si vous ne respectez pas le délai, selon l'Assurance retraite.
Un cas échappe pourtant au délai, d'après l'Assurance retraite : une activité non soumise à cessation, que vous poursuivez sans l'arrêter au moment de votre retraite.
Chez un nouvel employeur, aucun délai : vous pouvez reprendre dès votre départ. Pour une retraite à partir de 2027, les pages officielles ne disent encore rien sur ce point.
Ce nouveau travail vous fait-il gagner une seconde retraite ?
Quand on retravaille, on regarde sa fiche de paie et on se demande à quoi servent ces cotisations. Avec les règles actuelles, tout dépend de votre type de cumul. En cumul plafonné, la reprise d'une activité n'ouvre aucun nouveau droit, et vos pensions ne sont pas recalculées.
En cumul intégral, en revanche, vos cotisations peuvent vous donner une nouvelle pension, pour les périodes travaillées depuis le 1er janvier 2023. Elle est calculée sans décote, sans aucune majoration, et plafonnée à 2 403 € brut par an en 2026, soit 5 % du plafond de la Sécurité sociale. Vous ne l'obtenez qu'une fois par caisse de base, sur demande, et votre première pension ne change pas.
Côté complémentaire, c'est le même principe. En cumul sans limite, vous gagnez de nouveaux points Agirc-Arrco sur la première tranche de vos salaires. La seconde retraite est versée une fois votre activité terminée et votre demande faite. Elle l'est chaque mois à partir de 200 points, une fois par an entre 100 et 200 points, en une seule fois en dessous.
Pour les retraites qui démarrent à partir de 2027, seule l'activité exercée à partir de 67 ans ouvrira une seconde retraite. Avant, rien, que vous soyez avant ou après l'âge légal.
Cumul emploi-retraite ou retraite progressive : Que choisir ?
Il existe une autre façon de lever le pied sans tout arrêter, et il est facile de la confondre avec le cumul. La retraite progressive se prend avant votre départ définitif : dès 60 ans, avec 150 trimestres, vous passez à temps partiel, entre 40 % et 80 % d'un temps complet. Vous touchez alors une fraction de votre retraite.
Cette fraction est égale à 100 % moins votre taux d'activité. À 60 % de temps partiel, par exemple, vous touchez 40 % de votre pension provisoire. Pendant ce temps, vous continuez de cotiser, et votre pension est recalculée quand vous arrêtez pour de bon, sans pouvoir être inférieure au montant provisoire.
Le cumul, lui, vient après. Vous êtes à la retraite pour de bon, votre pension est fixée, et vous y ajoutez un revenu, dans les limites qu'on a vues. Et si vous avez d'abord fait de la retraite progressive, une activité reprise après la retraite définitive tombe sous les règles du cumul, d'après service-public.
Alors que choisir ? Cela dépend de ce que vous cherchez. La retraite progressive vous laisse ajuster votre rythme tout en continuant à améliorer votre future pension. Le cumul répond plutôt à l'envie, ou au besoin, de retravailler une fois la page tournée. Les deux peuvent se suivre, mais leurs conditions et leurs effets ne sont pas les mêmes, alors comparez avec votre propre dossier.
Faut-il déclarer sa reprise d'activité à sa caisse ?
Oui, et c'est une obligation écrite. Avec les règles actuelles, vous devez déclarer votre reprise à votre Carsat, la caisse régionale de l'Assurance retraite, dans le mois qui suit. L'Agirc-Arrco demande, de son côté, à être prévenue avant la reprise.
Voici ce que la Carsat réclame dans tous les cas :
- Le nom et l'adresse de votre employeur.
- La date de début de votre activité.
- En cumul intégral, une attestation sur l'honneur listant vos caisses et certifiant que vous avez demandé toutes vos retraites.
- En cumul plafonné, le montant et la nature de vos revenus, vos bulletins de salaire des trois derniers mois avant la retraite et les coordonnées de vos autres caisses.
Ce délai d'un mois a des conséquences concrètes. Si vous le dépassez en cumul plafonné, la réduction de pension s'applique à partir du mois où vous avez franchi le plafond, et non à partir du mois suivant le calcul de la caisse. Signalez aussi tout changement de revenu, parce que votre pension est réajustée au 1er jour du mois où il intervient.
Pour une retraite à partir de 2027, les démarches précises restent à publier. Une chose est déjà annoncée : comme la caisse ne verra vos revenus qu'après coup, le trop-perçu sera récupéré plus tard. D'où l'importance d'estimer vos revenus avant de vous lancer. Pour toute question, l'Assurance retraite répond au 39 60 (ou au 09 71 10 39 60 depuis un mobile, une box ou l'étranger).
Cumul emploi-retraite : Les points à vérifier avant de reprendre
Pour ne rien oublier, voici la liste à passer en revue avant d'accepter un poste :
- Toutes vos retraites, de base et complémentaires, sont demandées et obtenues.
- Vous savez si votre retraite démarre avant ou à partir du 1er janvier 2027.
- Avant 2027 : vous savez si votre cumul sera intégral ou plafonné.
- À partir de 2027 : vous avez regardé si le décret a fixé le seuil.
- Chez votre dernier employeur, vous respectez les 6 mois.
- Votre reprise est déclarée par écrit à la Carsat dans le mois.
Avec ces réponses en main, vous saurez ce que votre pension devient quand vous reprenez un travail, et vous pourrez décider sans mauvaise surprise.