
Vous avez travaillé toute votre vie au Smic et vous vous demandez ce que vous toucherez à la retraite ? Après une carrière complète, la complémentaire Agirc-Arrco pèse environ un quart du total dans notre exemple. Le reste vient de la base, comme pour toute pension de retraite. Voici les ordres de grandeur, puis les minimums qui jouent quand ça ne suffit pas.
Au sommaire (8 parties)
- Combien rapporte la retraite complémentaire au Smic ?
- Quelle retraite totale après une carrière complète au Smic ?
- La retraite de base au Smic : Le calcul pas à pas
- Le minimum contributif relève-t-il les retraites au Smic ?
- Temps partiel, carrière incomplète : Ce qui fait baisser le montant
- Aspa et aides si la retraite reste trop basse
- Vérifier que toutes vos années au Smic sont bien comptées
- Votre retraite au Smic en cinq vérifications
Combien rapporte la retraite complémentaire au Smic ?
Commençons par la complémentaire, parce que c'est elle qui surprend le plus. Elle fonctionne par points : chaque année, votre salaire vous en fait gagner un certain nombre, et une fois à la retraite, chaque point vous rapporte une somme fixe.
Le calcul officiel tient en deux lignes :
- Points de l'année = salaire brut x 6,20 % / 20,1877 €.
- Pension annuelle = total de vos points x valeur du point, soit 1,4386 € à ce jour.
Pour que ce soit parlant, partons d'une année complète au Smic à temps plein, au montant en vigueur depuis juin 2026, soit 22 404,20 € bruts. Cette année-là vous rapporte environ 69 points.
Ces 69 points valent un peu moins de 99 € de pension brute par an, soit environ 8 € par mois. Voilà ce qu'une année de travail au Smic ajoute à votre complémentaire.
Ce calcul utilise la valeur actuelle du point, 1,4386 €. L'Agirc-Arrco a décidé le 14 octobre 2026 une hausse de 1,4 % au 1er novembre 2026 ; la nouvelle valeur du point n'est pas encore publiée.
Multipliez maintenant par une carrière entière. Sur 43 ans, avec les valeurs d'aujourd'hui, on arrive à près de 2 960 points, soit environ 355 € bruts par mois de retraite complémentaire.
Gardez quand même en tête que c'est un ordre de grandeur, parce que les règles et les valeurs du point ont changé au fil de votre carrière. Seul votre relevé de points dit ce que vous avez réellement.
Il y a d'ailleurs une bonne nouvelle : certaines périodes sans salaire vous ont rapporté des points. Le chômage indemnisé, et les arrêts de travail de plus de 60 jours consécutifs indemnisés, en donnent sans cotisation de votre part.
Quelle retraite totale après une carrière complète au Smic ?
La complémentaire ne fait donc qu'un quart du chemin. Pour avoir le total, il faut y ajouter la base, et je reprends le même exemple avec toutes ses hypothèses sur la table :
- Né(e) en 1966 ou après, donc 172 trimestres exigés.
- 43 ans au Smic à temps plein, soit 172 trimestres cotisés au régime général.
- Un salaire annuel moyen égal au Smic annuel de juin 2026, 22 404,20 € bruts.
- Les paramètres Agirc-Arrco de 2026 appliqués à chaque année.
- Un départ au taux plein, sans décote.
C'est un repère, pas votre calcul personnel, mais il donne déjà une bonne idée.
| Avec ces hypothèses | Montant brut par mois |
|---|---|
| Retraite de base | environ 934 € |
| Retraite complémentaire Agirc-Arrco | environ 355 € |
| Total | environ 1 290 € |
| Pour comparer : Smic brut à temps plein | 1 867,02 € |
| Pour comparer : Smic net à temps plein | environ 1 478 € |
Attention, ce total est brut. Il faut encore enlever la CSG et les autres prélèvements sociaux, dont le taux dépend de votre revenu fiscal de référence, même si certains retraités modestes en sont exonérés.
Du coup, dans cet exemple, on garde grosso modo les deux tiers de son ancien salaire brut. Pour voir comment ce rapport évolue avec d'autres salaires, lisez notre page qui explique combien on touche à la retraite par rapport au salaire.
Et si votre salaire était un peu au-dessus du Smic, notre exemple de retraite pour un salaire de 2000 euros net vous donnera un repère plus proche de votre situation.
La retraite de base au Smic : Le calcul pas à pas
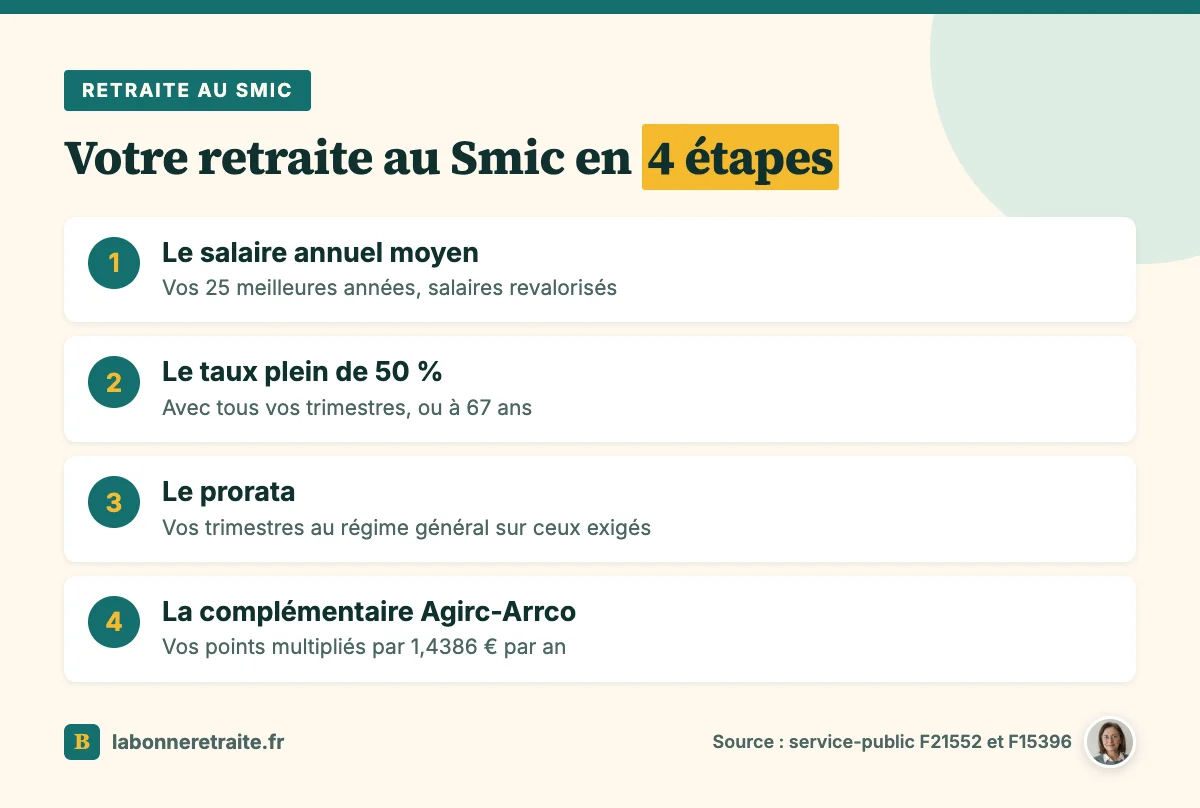
Vous vous demandez peut-être d'où sortent ces 934 € de base. La formule est la même pour tous les salariés du privé, au Smic ou non, et la caisse fait trois opérations :
- Elle calcule votre salaire annuel moyen sur vos 25 meilleures années, avec des salaires revalorisés par des coefficients officiels.
- Elle applique le taux : 50 % si vous avez tous vos trimestres, ou si vous partez à 67 ans.
- Elle multiplie par le prorata : vos trimestres au régime général, divisés par le nombre exigé pour votre génération.
Dans notre exemple, cela donne 22 404,20 € x 50 % x 172/172, soit 11 202,10 € par an, c'est-à-dire environ 934 € bruts par mois.
Méfiez-vous quand même d'un raccourci : votre vrai salaire annuel moyen n'est pas forcément égal au Smic d'aujourd'hui. Chaque ancien salaire est revalorisé par son propre coefficient, et le résultat peut être plus bas. Le détail est dans notre page sur le calcul de la retraite de base.
Si vous avez des enfants, une nouveauté joue en votre faveur. Depuis le 1er septembre 2026, le salaire annuel moyen se calcule sur 24 meilleures années avec une majoration pour un enfant, et sur 23 à partir de deux. L'Assurance retraite prévoit de l'appliquer courant 2027, avec un recalcul automatique pour ceux partis avant.
Et pour refaire tout le calcul avec vos propres chiffres, suivez notre méthode pour calculer sa retraite.
Le minimum contributif relève-t-il les retraites au Smic ?
Reste à savoir ce qui se passe quand ce calcul donne une base trop faible. Est-ce qu'un plancher vous rattrape ? Parfois, oui. Le minimum contributif est un plancher pour la retraite de base : si votre pension calculée est trop basse, la caisse la relève d'elle-même, sans démarche de votre part.
En 2026, il vaut 756,29 € bruts par mois. Il peut monter jusqu'à 903,93 € si vous avez tous les trimestres exigés et qu'ils sont tous cotisés, sachant que la majoration ne joue qu'à partir de 120 trimestres cotisés.
Seulement, il y a trois conditions à remplir :
- Partir au taux plein, avec tous vos trimestres ou à 67 ans.
- Avoir demandé toutes vos retraites, base et complémentaires.
- Ne pas dépasser 1 444,89 € bruts par mois, toutes retraites réunies.
Ce plafond suit le Smic. Il valait 1 410,89 € en janvier, puis l'Assurance retraite l'a porté à 1 444,89 € au 1er juin 2026, avec la hausse du Smic. Et si le total dépasse ce plafond, le minimum est réduit d'autant.
Vous verrez peut-être encore 1 410,89 € sur service-public.gouv.fr, mais c'est la valeur de janvier, pas encore mise à jour. C'est la circulaire de l'Assurance retraite du 12 juin 2026 qui fait foi.
Revenons à notre exemple. La retraite de base calculée, 934 €, dépasse déjà 903,93 €, donc le minimum ne joue pas. Mais imaginez une variante, avec les mêmes 172 trimestres cotisés et un salaire annuel moyen de 20 000 €. La base calculée tombe alors à 833 € par mois, et là, le minimum contributif la relève à 903,93 €.
Les autres planchers, et la façon dont ils s'enchaînent, sont détaillés dans notre page sur le montant minimum de la retraite.
Temps partiel, carrière incomplète : Ce qui fait baisser le montant
Jusqu'ici, on a parlé d'une carrière complète à temps plein. Dans la vraie vie, beaucoup de carrières au Smic ont des heures réduites ou des trous, et chacune de ces situations pèse à sa façon sur le montant.
Temps partiel
Premier cas, le temps partiel. Il ne vous coûte pas forcément de trimestres : en 2026, il faut 1 803 € bruts pour valider un trimestre, donc 7 212 € dans l'année pour en valider quatre. Cela fait 600 heures payées au Smic de janvier, environ 11 heures et demie par semaine.
En revanche, il pèse sur le montant. À mi-temps toute la carrière, avec nos hypothèses, la base tomberait autour de 467 € et la complémentaire autour de 177 € par mois. Le minimum contributif peut alors relever la base, à condition que vous partiez au taux plein.
Il existe d'ailleurs une parade, peu connue. Si votre employeur l'accepte, vos cotisations vieillesse peuvent être calculées sur un salaire à temps plein, ce qui efface l'effet du temps partiel sur votre future retraite. Demandez-le avant, pas après.
Années manquantes
Deuxième cas, les années qui manquent. Chaque trimestre manquant au régime général réduit le prorata. Les années de chômage indemnisé ou de maladie comptent, mais une année sans emploi ni indemnisation peut rester vide.
Et si vous avez commencé à travailler très jeune, ce qui est fréquent dans les métiers payés au Smic, regardez aussi la retraite anticipée pour carrière longue, qui se joue sur vos trimestres cotisés.
Départ avant le taux plein
Reste le cas le plus coûteux, partir avant le taux plein. Avant 67 ans, chaque trimestre manquant enlève 0,625 point de taux, définitivement : c'est la décote de retraite, qui s'ajoute au prorata.
Avec 4 trimestres manquants, notre exemple passe de 934 € à environ 866 € de base par mois. Et le pire, c'est que sans taux plein, le minimum contributif ne joue pas. La complémentaire subit aussi une minoration définitive.
Aspa et aides si la retraite reste trop basse
Et si, malgré tout ça, la retraite reste trop basse, il existe encore un filet. Quand vos ressources, retraites comprises, restent sous 1 043,59 € par mois, l'allocation de solidarité aux personnes âgées, l'Aspa, peut compléter. C'est le montant maximum en 2026 pour une personne seule, contre 1 620,18 € pour un couple.
Elle se demande à partir de 65 ans, ou 62 ans dans certains cas comme l'inaptitude au travail. Mais elle n'est jamais versée d'office : il faut la demander à votre caisse de retraite.
Dans notre exemple de carrière complète, le total dépasse ce plafond, donc pas d'Aspa. Après un long temps partiel ou une carrière hachée, en revanche, elle peut combler une partie de l'écart.
Vérifier que toutes vos années au Smic sont bien comptées
Vous l'avez compris, tous ces calculs reposent sur une seule chose : des années bien enregistrées. Quand on gagne le Smic, chaque trimestre compte double, parce qu'il joue sur le taux, sur le prorata et sur l'accès au minimum contributif. Un trimestre oublié peut donc vous priver du taux plein, et avec lui du minimum.
Ouvrez votre relevé de carrière. Une année au Smic à temps plein doit afficher 4 trimestres et un revenu proche du Smic annuel de l'époque. Si vous voyez une année à 3 trimestres ou un revenu anormalement bas, vérifiez-la avec vos bulletins de salaire.
Ce n'est pas de la méfiance gratuite. Selon la Cour des comptes, plus de la moitié des erreurs définitives dans les retraites viennent de données de carrière absentes ou erronées. Chacune de vos années au Smic doit compter.
Votre retraite au Smic en cinq vérifications
Pour résumer, voici ce que je vous conseille de contrôler avant de partir :
- Compter vos trimestres cotisés, pour savoir si vous visez le minimum majoré.
- Repérer les années à moins de 4 trimestres sur votre relevé.
- Contrôler vos points Agirc-Arrco, année par année.
- Viser une date de départ au taux plein.
- Penser à l'Aspa si vos ressources restent sous 1 043,59 € par mois.
Une carrière au Smic donne une retraite modeste, mais elle a ses protections. Encore faut-il que toutes vos années soient sur le relevé.