
Vous approchez de l'âge légal, il vous manque quelques trimestres, et quelqu'un vous a parlé de décote.
C'est une réduction de votre retraite de base quand vous partez avant 67 ans sans avoir tous vos trimestres, et elle ne s'efface jamais. Dans le privé, chaque trimestre manquant retire 0,625 point au taux de 50 %, avec un plafond de 20 trimestres. Voyons comment elle se calcule, ce qu'elle coûte vraiment et comment l'éviter.
Au sommaire (7 parties)
C'est quoi la décote sur la retraite ?
Pour comprendre la décote, il faut d'abord savoir comment se fabrique votre pension de retraite de base. Dans le privé, l'Assurance retraite part de votre salaire annuel moyen, calculé sur vos 25 meilleures années, ou 24 et 23 si vous avez des majorations pour un ou plusieurs enfants. Elle lui applique un taux, au maximum 50 %, qu'on appelle le taux plein.
Ensuite, le résultat est multiplié par vos trimestres, divisés par le nombre exigé pour votre génération. La décote intervient sur le taux : quand vous partez avant 67 ans sans le nombre de trimestres exigé, ce taux descend sous les 50 %. Et cette baisse reste sur votre pension pendant toute votre retraite.
À 67 ans, en revanche, le taux plein devient automatique, quel que soit votre nombre de trimestres. Entre l'âge légal et 67 ans, tout dépend donc de votre durée d'assurance, et attention, c'est la durée tous régimes confondus qui compte, si vous avez aussi été artisan, fonctionnaire ou indépendant. Voici ce qui est exigé selon votre année de naissance.
| Vous êtes né | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| De 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| En 1969 et après | 64 ans | 172 |
Comment calculer la décote ?
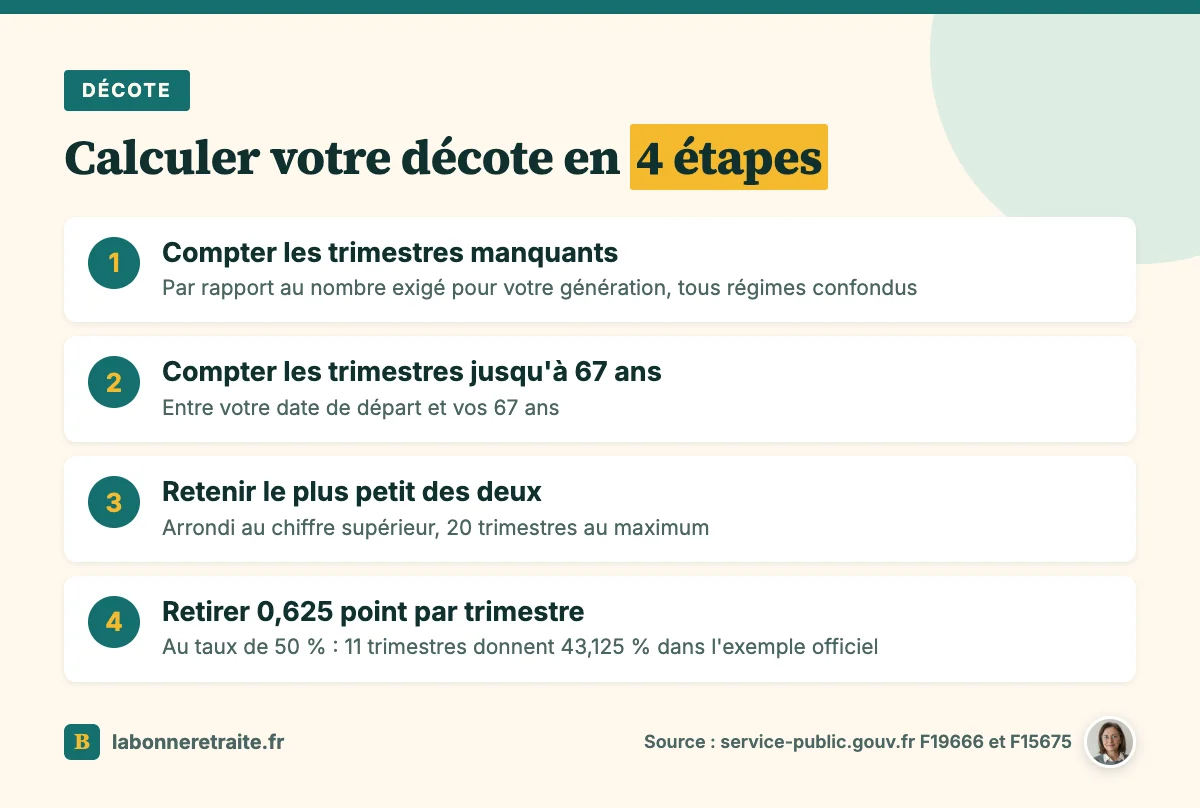
Maintenant que le principe est posé, passons au calcul, parce qu'il contient une règle plutôt favorable que peu de gens connaissent. La caisse compte vos trimestres manquants de deux façons : ceux qui vous séparent du nombre exigé, et ceux qui vous séparent de vos 67 ans. Elle retient le plus petit des deux, arrondi au chiffre supérieur, et jamais plus de 20.
L'exemple que donne service-public.fr parle de lui-même. Une personne née le 1er juillet 1964 doit réunir 170 trimestres. Si elle part le 1er juillet 2027, à 63 ans, avec 159 trimestres, il lui en manque 11 par rapport aux 170, et 16 jusqu'à ses 67 ans. C'est donc 11 qui est retenu.
Son taux passe alors de 50 % à 43,125 %, soit 50 moins 11 fois 0,625. Avec un salaire annuel moyen de 30 000 €, l'hypothèse retenue par service-public.fr, sa retraite de base est de 30 000 € x 43,125 % x 159/170, ce qui donne 12 100,37 € brut par an. Avec ses 170 trimestres, elle aurait touché 15 000 €.
Regardez bien ce calcul, parce qu'il contient deux pénalités. La première vient des trimestres eux-mêmes : à 67 ans, avec les mêmes 159 trimestres, elle toucherait 14 029,41 €, puisque la pension reste proportionnelle à sa durée. La seconde, c'est la décote, qui lui coûte ici 1 929 € par an, soit environ 160 € brut par mois, à vie.
Pour voir comment les deux étages de votre pension s'additionnent, je vous renvoie à notre page qui explique comment calculer sa retraite, et pour le détail de la formule, à celle sur le calcul de la retraite de base.
Quel taux de décote par trimestre manquant ?
Reste la question que tout le monde se pose : combien coûte un seul trimestre ? Le barème est le même pour toutes les générations du privé. Chaque trimestre manquant retire 0,625 point au taux de 50 %, jusqu'au plancher de 37,5 % atteint à 20 trimestres.
| Trimestres manquants retenus | Taux de votre retraite de base |
|---|---|
| 1 | 49,375 % |
| 4 | 47,5 % |
| 8 | 45 % |
| 12 | 42,5 % |
| 16 | 40 % |
| 20 et plus | 37,5 % |
Ça paraît peu, 0,625. Mais ce chiffre s'applique à un taux de 50 %, pas à votre pension. Rapporté au montant de votre retraite de base, chaque trimestre manquant la réduit donc de 1,25 %, et vingt trimestres de 25 %. Une année qui manque, c'est 5 % de pension en moins, chaque mois, jusqu'au bout.
D'ailleurs, ce 1,25 % ne vous est pas inconnu si vous avez lu notre page sur la surcote de retraite : c'est ce que rapporte chaque trimestre travaillé en plus, une fois le taux plein atteint. Et pour situer le résultat final face à votre dernier salaire, voyez combien on touche à la retraite par rapport au salaire.
La décote touche-t-elle aussi la complémentaire ?
Et malheureusement, l'histoire ne s'arrête pas à la retraite de base. Si vous partez avec une décote, l'Agirc-Arrco applique à son tour un coefficient de minoration à votre complémentaire, lui aussi définitif. La bonne nouvelle, c'est qu'elle suit la même logique : s'il vous manque 20 trimestres au plus, elle calcule selon votre âge ou selon vos trimestres manquants, et garde le résultat le plus favorable.
| Trimestres manquants | Part de la complémentaire versée |
|---|---|
| 1 | 99 % |
| 4 | 96 % |
| 8 | 92 % |
| 12 | 88 % |
| 16 | 83 % |
| 20 | 78 % |
Reprenons notre exemple, avec ses 11 trimestres manquants. Le barème par trimestres donne un coefficient de 0,89, celui par âge donne 0,83 à 63 ans. L'Agirc-Arrco retient donc 0,89 : cette personne touchera 89 % de sa complémentaire, toute sa vie.
Vous avez peut-être entendu parler d'un malus temporaire de 10 % à l'Agirc-Arrco, le fameux coefficient de solidarité. Il a disparu : selon l'Agirc-Arrco, depuis le 1er avril 2024, cette minoration temporaire ne s'applique plus sur aucune retraite. Si une page vous dit le contraire, c'est qu'elle date.
Il y a aussi deux effets qu'on découvre souvent trop tard. Un départ avec décote vous prive du minimum contributif, le complément réservé aux retraites prises au taux plein. Et pour une retraite qui démarre avant le 1er janvier 2027, il ferme le cumul emploi-retraite sans plafond. Après cette date, les règles du cumul changent et dépendent surtout de votre âge de départ.
Comment éviter la décote ?
Rassurez-vous, la décote n'a rien d'une fatalité. Il existe trois leviers, et c'est souvent le dernier qu'on oublie, alors qu'il ne coûte rien.
Attendre l'âge du taux plein
Le levier le plus simple, c'est le temps. Chaque trimestre travaillé en plus réduit vos trimestres manquants d'un côté, et vous rapproche de vos 67 ans de l'autre. Du coup, décaler votre départ de quelques mois peut suffire à effacer une petite décote, ou à la réduire franchement.
Certaines situations ouvrent même le taux plein avant 67 ans, quel que soit votre nombre de trimestres. C'est vrai dès 62 ans si vous êtes reconnu inapte au travail, dès 60 ans avec une incapacité permanente d'origine professionnelle d'au moins 10 %, ou à 65 ans pour certains aidants et parents d'enfant handicapé.
La retraite anticipée pour carrière longue et la retraite anticipée pour handicap partent elles aussi au taux plein. Bien sûr, rester quelques mois de plus, c'est aussi une décision de vie, pas seulement un calcul. Si la question vous travaille, notre page pour préparer sa retraite psychologiquement peut vous aider à y voir clair.
Racheter des trimestres
Deuxième levier, le rachat. Vous pouvez racheter vos années d'études supérieures, si elles ont abouti à un diplôme, et les années où vous avez validé moins de 4 trimestres. La limite est de 12 trimestres en tout, la demande se fait entre 20 et 67 ans, et toujours avant d'avoir demandé votre retraite.
Deux options vous sont proposées par l'Assurance retraite. La première ne joue que sur le taux, autrement dit elle réduit la décote. La seconde joue aussi sur le nombre de trimestres qui sert au calcul, et elle coûte plus cher. Le prix dépend de l'option, de votre âge et de vos revenus des 12 derniers mois.
Attention, il y a une subtilité. D'après service-public.fr, les trimestres rachetés ne comptent pas pour ouvrir une retraite anticipée. Faites donc simuler le coût dans votre espace personnel avant de signer quoi que ce soit.
Faire corriger son relevé
Le troisième levier, c'est votre relevé de carrière. Il arrive qu'un trimestre manque simplement parce qu'il n'a jamais été enregistré : un employeur qui n'a pas déclaré, un arrêt maladie, une période de chômage, un service militaire. Ces périodes font partie des trimestres assimilés, et elles comptent pour le taux plein si elles sont bien sur le relevé.
À partir de 55 ans, vous pouvez signaler une anomalie directement sur info-retraite.fr, avec le service Corriger ma carrière, et toutes vos caisses en sont informées. Pour savoir ce qui permet de valider des trimestres de retraite, et donc ce qui devrait apparaître, notre page sur le sujet fait le tour des cas.
Des trimestres absents du relevé peuvent créer une décote
Ce dernier levier mérite qu'on s'y arrête, parce qu'une décote ne vient pas toujours de trimestres que vous n'avez pas. Parfois, ils existent, mais la caisse ne les voit pas. Et elle calcule votre retraite avec ce qu'elle a sous les yeux, pas avec ce que vous avez vraiment fait.
La Cour des comptes le mesure chaque année. Dans son rapport publié en mai 2026, elle constate que 11,1 % des retraites attribuées en 2025 comportent au moins une erreur financière. Et plus de la moitié des erreurs définitives viennent de données de carrière absentes ou erronées.
Du coup, chaque trimestre retrouvé compte double. Il vous rend 0,625 point de taux sur la retraite de base, et jusqu'à 12 trimestres manquants, il améliore d'un point le coefficient de votre complémentaire. Ces trimestres ont été travaillés, ils doivent apparaître. Vérifiez-les avant de déposer votre demande, pas après.
Avant de choisir votre date de départ
Une décote se joue souvent à quelques trimestres près, alors prenez le temps de ces vérifications avant de fixer votre date.
- Repérer votre âge légal et le nombre de trimestres exigé pour votre génération.
- Compter vos trimestres manquants et ceux qui vous séparent de 67 ans, puis retenir le plus petit.
- Vérifier sur votre relevé les années de chômage, de maladie, de service militaire et les petits emplois.
- Regarder si une situation particulière vous ouvre le taux plein avant 67 ans.
- Comparer le coût d'un rachat avec quelques mois de travail en plus.
- Demander une simulation de votre retraite de base et de votre complémentaire à plusieurs dates.
Avec ces chiffres en main, le choix de la date redevient le vôtre, et c'est exactement comme ça qu'il doit se faire.