
Vous avez 55 ans, peut-être un peu plus, et le départ commence à se dessiner. Une fin de carrière se prépare, et dans un ordre assez simple : d'abord vos trimestres, parce que tout en dépend, puis votre temps de travail, vos revenus si l'emploi s'arrête, et enfin les démarches. Voici les étapes une par une, avec les droits qui existent vraiment entre 55 ans et le départ.
Au sommaire (8 parties)
- À quel moment commencer à préparer sa fin de carrière ?
- Vérifier ses trimestres avant toute décision
- Aménager son temps de travail avant le départ
- Chômage ou invalidité en fin de carrière : Vos droits
- Indemnité de départ et médaille du travail
- Se former ou changer de poste après 50 ans
- Les démarches des derniers mois avant le départ
- Votre fin de carrière en un coup d'œil
À quel moment commencer à préparer sa fin de carrière ?
Première question, et elle conditionne tout le reste : quand faut-il s'y mettre ? Plus tôt que vous ne le pensez. Les décisions qui comptent, comme réduire son temps de travail ou choisir sa date, se prennent souvent trois à cinq ans avant le départ. Et chacune d'elles dépend de vos trimestres.
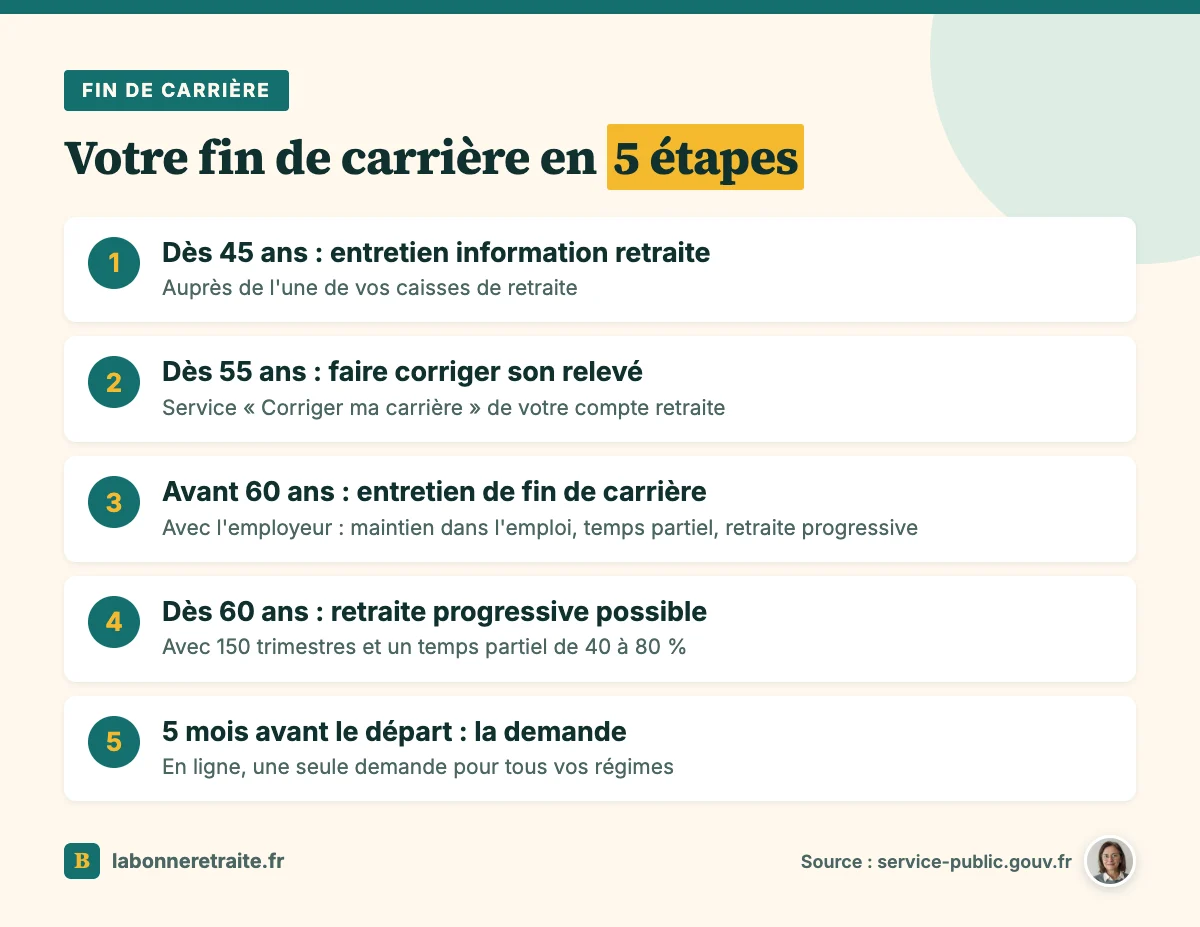
La bonne nouvelle, c'est que plusieurs rendez-vous existent déjà, il suffit de les demander. Dès 45 ans, vous pouvez obtenir un entretien information retraite avec l'une de vos caisses. Vient ensuite l'entretien de mi-carrière, dans les 2 mois qui suivent la visite médicale de mi-carrière. Puis, dès 55 ans, la correction de votre relevé en ligne s'ouvre.
Enfin, dans les 2 ans avant vos 60 ans, un entretien avec votre employeur porte sur votre fin de carrière. Celui-là mérite d'être préparé, parce qu'on y parle des conditions pour rester dans l'emploi et des aménagements possibles, comme le temps partiel ou la retraite progressive. Arrivez-y avec vos chiffres en main, pas les mains vides.
Selon votre poste, une visite médicale de fin de carrière peut aussi être prévue. Et pour caler le bon calendrier, notre page sur la meilleure date pour partir à la retraite vous aidera à y voir plus clair.
Vérifier ses trimestres avant toute décision
Tous ces rendez-vous ont un point commun : ils supposent que vous connaissiez votre nombre de trimestres. Et c'est justement l'étape que tout le monde repousse, alors que c'est elle qui décide du reste. Retraite progressive, carrière longue, date de départ, tout en découle.
Votre relevé de carrière se consulte à tout âge, dans votre compte retraite sur info-retraite.fr. Et à partir de 55 ans, le service « Corriger ma carrière » vous permet de signaler une période manquante, justificatifs à l'appui.
Pourquoi j'insiste autant ? Parce que les erreurs ne sont pas rares. La Cour des comptes a relevé qu'en 2025, environ une pension nouvelle sur neuf comportait au moins une erreur financière. Et plus de la moitié des erreurs définitives venaient de données de carrière absentes ou fausses, autrement dit de ce qui figure, ou ne figure pas, sur le relevé.
C'est pour ça que le moment compte autant. Une correction demandée à 56 ans vous laisse le temps de réunir les preuves tranquillement. La même erreur, découverte trois mois avant le départ, peut au contraire retarder tout votre dossier.
Aménager son temps de travail avant le départ
Une fois vos trimestres vérifiés, une autre envie arrive souvent : lever le pied avant de partir. C'est possible, et sans forcément tout perdre. Trois outils existent, qui se combinent parfois, et nous les comparons en détail dans notre page sur l'aménagement de fin de carrière.
Retraite progressive
Le plus connu, c'est la retraite progressive : vous travaillez à temps partiel tout en touchant déjà une partie de votre retraite. Depuis le 1er septembre 2025, un salarié peut la demander dès 60 ans, à condition de réunir 150 trimestres, tous régimes de base confondus, et de travailler entre 40 % et 80 % d'un temps complet.
Et comment c'est calculé ? Concrètement, la caisse établit une pension provisoire et vous en verse une fraction. Si vous travaillez à 60 % de temps partiel, vous touchez 40 % de cette pension. Le détail est dans notre page sur le calcul de la retraite progressive.
Attention, il vous faut l'accord de votre employeur. Envoyez-lui votre demande de temps partiel en recommandé, au moins 2 mois avant. Il a ensuite 2 mois pour répondre, et s'il ne dit rien, son silence vaut accord. Un refus, lui, doit être justifié. Notre modèle de demande de retraite progressive vous évite de partir d'une page blanche.
Votre complémentaire suit le mouvement, comme on l'explique pour la retraite progressive Agirc-Arrco. Si vous êtes dans le public ou à votre compte, en revanche, les règles diffèrent : voyez la retraite progressive des fonctionnaires et la retraite progressive des indépendants.
Temps partiel
Vous pouvez aussi passer à temps partiel sans retraite progressive. Le revers, c'est que votre salaire baisse, et parfois vos droits futurs avec. Mais depuis la loi du 24 octobre 2025, un accord d'entreprise ou de branche peut prévoir d'utiliser votre future indemnité de départ pour maintenir votre rémunération.
Et si l'indemnité due au moment du départ dépasse ce qui a déjà été utilisé, le reste vous est versé. Tout repose donc sur l'existence d'un tel accord chez vous : posez la question aux ressources humaines, c'est la première chose à vérifier.
Compte épargne-temps
Dernier outil, qu'on oublie facilement : le compte épargne-temps. Si votre entreprise en a mis un en place, vous y avez peut-être accumulé des congés ou des jours de repos non pris. Avec l'accord de votre employeur, il peut servir à compléter votre rémunération ou à cesser progressivement votre activité. Les règles exactes, elles, sont écrites dans l'accord collectif.
Chômage ou invalidité en fin de carrière : Vos droits
Tout ça suppose que vous gardiez votre emploi jusqu'au bout. Or ce n'est pas toujours le cas, et perdre son travail à 58 ans fait peur, c'est normal. Des règles protègent pourtant spécialement les fins de carrière, et nous les détaillons dans notre page sur le chômage avant la retraite.
La première protection, c'est la durée. Selon France Travail, l'indemnisation peut durer jusqu'à 913 jours si votre contrat s'arrête à 55 ou 56 ans, et jusqu'à 1 095 jours à partir de 57 ans, compléments de fin de droits compris. Pendant tout ce temps, vous continuez à gagner des trimestres, à raison d'un pour 50 jours de chômage indemnisé.
Et une fois l'âge légal atteint, vos allocations peuvent même être maintenues au-delà de la durée maximale, à condition de réunir tout ceci :
- au moins un an d'indemnisation, soit 360 jours ;
- au moins 12 ans d'affiliation à l'assurance chômage ;
- 100 trimestres validés pour la retraite ;
- un an d'emploi continu ou deux ans d'affiliation sur les cinq ans avant la fin du contrat.
La façon dont votre contrat se termine compte aussi, bien plus qu'on ne le croit. Un licenciement avant la retraite et une rupture conventionnelle n'ont pas les mêmes effets, alors lisez les deux pages avant de signer quoi que ce soit.
Si vous cherchez plutôt à rebondir, on a rassemblé nos conseils pour retrouver du travail après 55 ans, les secteurs qui recrutent des seniors et les aides à l'embauche des seniors.
Une piste plus récente mérite aussi un coup d'œil : le CDI senior, créé par la loi du 24 octobre 2025. Il vise les demandeurs d'emploi d'au moins 60 ans, ou 57 ans si un accord de branche le prévoit. Gardez en tête que c'est un dispositif expérimental, prévu pour cinq ans.
Reste la santé, parce qu'une pension d'invalidité ne dure pas toute la vie. Si vous ne travaillez pas, elle s'arrête à 62 ans et une retraite pour inaptitude prend le relais, calculée au taux plein. Si vous travaillez, elle continue jusqu'à votre demande de retraite. Tout est expliqué dans notre page sur l'invalidité et la retraite.
Indemnité de départ et médaille du travail
Parlons maintenant de ce que vous emportez en partant. Si vous quittez votre entreprise de vous-même pour la retraite, avec au moins 10 ans d'ancienneté, la loi vous garantit une indemnité de départ à la retraite. Son minimum dépend du nombre d'années passées chez votre employeur :
| Ancienneté dans l'entreprise | Indemnité minimale |
|---|---|
| 10 ans à moins de 15 ans | un demi-mois de salaire |
| 15 ans à moins de 20 ans | un mois |
| 20 ans à moins de 30 ans | un mois et demi |
| 30 ans et plus | deux mois |
Source : service-public.gouv.fr. Votre convention collective peut prévoir mieux, alors jetez-y un œil. Sachez aussi que cette indemnité est imposable et soumise aux cotisations, et que vous devez respecter un préavis de la même durée qu'en cas de licenciement. Quand c'est l'employeur qui vous met à la retraite, en revanche, les règles et le montant changent.
D'ailleurs, votre départ, ça se discute. Notre page pour négocier son départ à la retraite explique sur quoi vous pouvez jouer, et à quel moment en parler.
Et pendant que vous rassemblez vos papiers, pensez à la médaille du travail. Elle récompense 20 ans de services (argent), 30 ans (vermeil), 35 ans (or) et 40 ans (grand or). Les dossiers se déposent avant le 1er mai ou avant le 15 octobre.
Se former ou changer de poste après 50 ans
Mais une fin de carrière, ce n'est pas seulement compter les mois qui restent. Si votre poste vous use, chercher une fin de parcours plus supportable est légitime, et il n'est pas trop tard pour bouger, sans attendre la retraite.
Pour faire le point, le bilan de compétences est un bon départ : il analyse vos compétences pour vous aider à construire un projet. Il peut être financé par votre compte personnel de formation, sous conditions. On en parle dans notre page sur le bilan de compétences à 50 ans.
Ensuite, tout dépend de ce que vous visez. Pour apprendre, regardez les cursus ouverts aux salariés expérimentés dans notre page sur la formation après 50 ans, et pensez à utiliser vos droits à formation avant le départ, comme on l'explique dans notre page sur le CPF et la retraite. Pour changer de métier, lisez notre page sur la reconversion professionnelle à 50 ans.
Et si vous postulez, un CV après 50 ans bien construit valorise votre expérience au lieu de la cacher. Enfin, si vous voulez vous rendre utile autrement, le mécénat de compétences permet de mener une mission dans une association.
Les démarches des derniers mois avant le départ
On arrive à la dernière ligne droite. Une fois la date choisie, tout s'enchaîne vite, et pour ne rien laisser passer, voici l'ordre qui évite les mauvaises surprises :
- Relisez une dernière fois votre relevé de carrière et gardez une copie.
- Choisissez une date d'effet : c'est toujours le premier jour d'un mois.
- Déposez votre demande de retraite au moins 5 mois avant, en ligne, une seule fois pour tous vos régimes.
- Préparez les justificatifs avec l'outil « Mes justificatifs » de votre compte retraite.
- Prévenez votre employeur en respectant votre préavis, de préférence par courrier recommandé.
- Si vous êtes inscrit à France Travail, déclarez votre retraite dès que vos caisses l'ont confirmée.
Un dernier réflexe pour la route : ne considérez jamais une réponse au téléphone comme définitive. Tout le monde peut se tromper de bonne foi, au guichet comme ailleurs, alors demandez l'écrit, et gardez-le précieusement.
Votre fin de carrière en un coup d'œil
Avant de refermer cette page, voici la petite liste à cocher au fil des mois :
- vos trimestres sont vérifiés, et corrigés si besoin ;
- vous savez à quelle date vous avez le taux plein ;
- vous avez posé la question du temps partiel ou de la retraite progressive ;
- vous connaissez votre indemnité de départ et votre préavis ;
- votre demande part au moins 5 mois avant la date choisie.
Ces années de travail, vous les avez faites. Prenez le temps de partir dans de bonnes conditions, sans rien laisser sur la table.