
Vous êtes artisan, commerçant ou libéral, et vous pensez peut-être que la retraite progressive est réservée aux salariés. Pas tout à fait : un indépendant y a droit aussi, dès 60 ans. La difficulté, c'est de le prouver, puisqu'il n'y a pas de contrat de travail à temps partiel. Ici, c'est la baisse de vos revenus qui fait foi. Voyons comment ça marche.
Au sommaire (8 parties)
- Les indépendants ont-ils droit à la retraite progressive ?
- À partir de quel âge ?
- Comment prouver la baisse d'activité sans contrat de travail ?
- Quel montant pour un artisan ou un commerçant ?
- Professions libérales : Que prévoient les caisses ?
- La part complémentaire est-elle versée aussi ?
- Les démarches auprès de l'Assurance retraite
- Votre retraite progressive d'indépendant en cinq vérifications
Les indépendants ont-ils droit à la retraite progressive ?
Oui. Les artisans et commerçants y ont droit, et la loi l'a étendue à d'autres travailleurs non salariés, avec la loi de financement de la Sécurité sociale pour 2022, puis la réforme de 2023 pour les libéraux.
Pour un salarié, la retraite progressive se mesure au temps partiel inscrit sur le contrat. Pour vous, qui fixez vous-même vos horaires, la loi a prévu une autre règle : une baisse de vos revenus professionnels.
Mais attention, un mot compte beaucoup : « à titre exclusif ». L'Assurance retraite demande qu'un artisan ou un commerçant exerce cette seule activité. Si vous avez eu d'autres activités, il faudra le prouver. Et un salarié, de son côté, ne doit pas exercer d'activité indépendante en parallèle.
Quelques activités sont aussi exclues : les représentants VRP qui ne peuvent pas justifier d'un temps partiel, ou les artisans taxis affiliés à l'assurance volontaire. Même chose pour ceux qui bénéficient d'une préretraite. Si vous avez un doute sur votre statut, le test d'éligibilité de la caisse vous répondra avant toute décision.
Cette page ne parle que des indépendants. Si vous avez été fonctionnaire, voyez notre page sur la retraite progressive des fonctionnaires. Et si un salarié de votre entourage se pose la question, il dispose d'autres pistes, comme le CDI senior.
À partir de quel âge ?
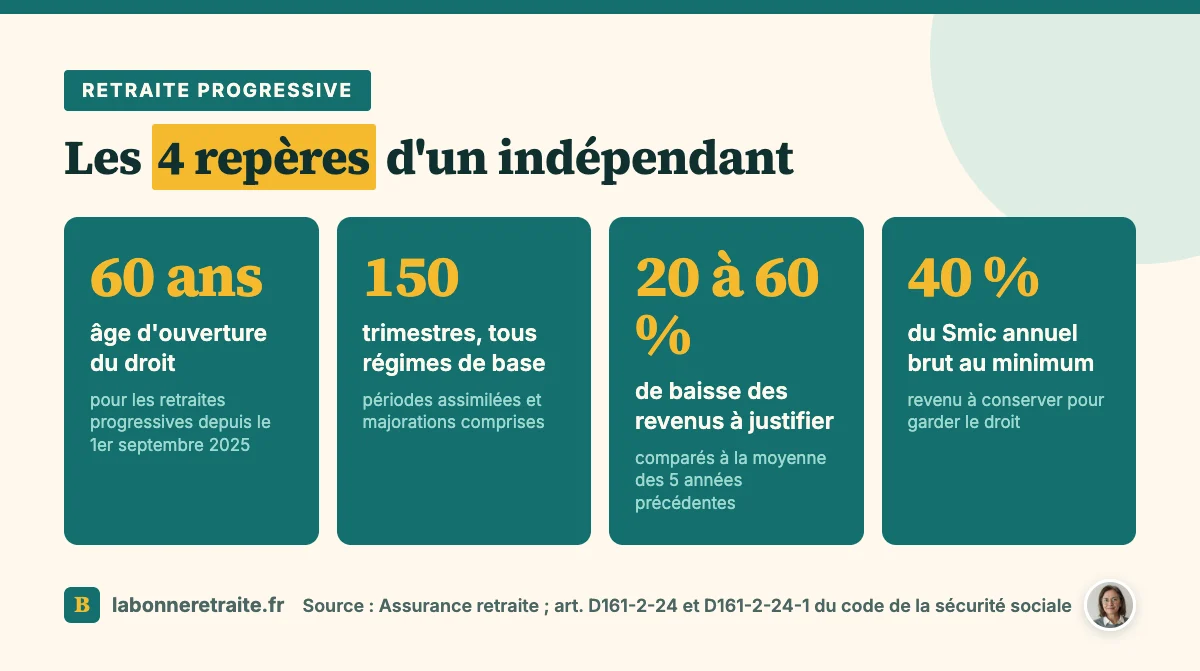
Premier verrou à vérifier, l'âge. Bonne nouvelle : il ne dépend plus de votre année de naissance. Pour les retraites progressives qui prennent effet depuis le 1er septembre 2025, l'Assurance retraite fixe l'âge d'ouverture à 60 ans, quelle que soit votre génération. Auparavant, il variait de 60 à 62 ans.
Vous pouvez donc la demander bien avant l'âge légal de départ, qui se situe entre 62 ans et 9 mois et 64 ans pour les générations 1963 et suivantes. Mais l'âge ne suffit pas. Il faut aussi réunir au moins 150 trimestres, tous régimes de base confondus, et exercer une activité réduite, ce qui nous ramène à la question du revenu.
Pour ces 150 trimestres, l'Assurance retraite retient les trimestres cotisés, mais aussi les périodes assimilées comme le chômage ou la maladie, les périodes rachetées, celles validées par présomption et les majorations pour enfants. Notre page sur les trimestres assimilés vous aide à vérifier ce que votre relevé a retenu.
Comment prouver la baisse d'activité sans contrat de travail ?
C'est le cœur du sujet, parce que sans contrat à présenter, il faut une autre preuve. Cette preuve, c'est votre revenu professionnel, comparé à ce que vous gagniez avant. La caisse ne regarde pas vos horaires, elle regarde vos chiffres, ce qui demande un peu de préparation.
La règle de la baisse des revenus
Voici la règle, telle qu'elle est écrite dans le code de la sécurité sociale. D'abord, votre revenu doit rester au moins égal à 40 % du Smic annuel brut, sur la base de l'avant-dernière année civile avant la demande. Ensuite, la baisse doit se situer entre 20 % et 60 %, avec une tolérance d'un an au-delà de 60 %.
Cette baisse se mesure en comparant le revenu de l'année écoulée à la moyenne annuelle des revenus des cinq années précédant la demande, revalorisés. Les revenus sont appréciés comme en matière fiscale. Le calcul est refait chaque 1er juillet, et vous devez justifier de votre baisse à la fin de chaque période d'un an.
Pour constituer le dossier, préparez une déclaration sur l'honneur attestant que vous n'exercez qu'une seule activité, les justificatifs d'exclusivité si vous avez eu d'autres activités, et vos déclarations fiscales des cinq années qui précèdent la demande. Et si la baisse est inférieure à 20 %, la retraite n'est pas versée.
Le cas des micro-entrepreneurs
Les micro-entrepreneurs se posent la question, et je veux être précise avec vous. Les textes visent toute activité non salariée exercée à titre exclusif, sans exclure un statut. Mais les pages officielles que j'ai consultées ne traitent pas leur cas à part.
Autrement dit, ce que la caisse retiendra comme « revenu » pour un micro-entrepreneur, votre chiffre d'affaires ou votre bénéfice, n'y est pas détaillé. Ne modifiez donc pas votre activité avant d'avoir passé le test d'éligibilité du service en ligne de l'Assurance retraite, ou interrogé votre caisse.
Quel montant pour un artisan ou un commerçant ?
Une fois le droit ouvert, parlons argent. La caisse calcule d'abord une retraite provisoire, sur vos droits au moment de la demande. Vous en touchez une fraction, et cette fraction est égale à la baisse de vos revenus. L'Assurance retraite donne l'exemple d'un chef d'entreprise qui gagne 40 % de moins : sa retraite sera de 40 %.
Un exemple, avec ses hypothèses : vos revenus moyens étaient de 40 000 € par an, ils passent à 28 000 €, soit 30 % de moins. Si votre pension de base théorique est de 1 200 € brut par mois, vous toucherez 30 % de ce montant, soit 360 € brut par mois, pendant que votre activité continue.
Un point de méthode, pourtant. Au début, la caisse verse la moitié de la pension à titre provisoire : l'Assurance retraite dit « la première année », le code précise dix-huit mois, jusqu'au 1er juillet de la deuxième année. Ensuite, la fraction est révisée chaque 1er juillet. Si votre baisse n'était que de 20 à 50 %, vous remboursez la différence.
Rassurez-vous sur un point : vous continuez de cotiser pendant l'activité réduite. Quand vous demanderez votre retraite définitive, elle sera recalculée avec ces cotisations, sans pouvoir être inférieure à la retraite qui a servi de base. En revanche, la retraite progressive ne vous ouvre pas droit à l'Aspa, le minimum vieillesse.
Professions libérales : Que prévoient les caisses ?
Pour les libéraux, la réforme de 2023 a ouvert l'accès à la retraite progressive, comme le rappelle la CNAVPL. L'Assurance retraite précise que la part de retraite versée se calcule de façon identique au régime général dans les régimes des professions libérales. Reste à voir ce que détaille votre caisse.
À la Cipav, la page officielle détaille les conditions : 60 ans, 150 trimestres, une activité libérale exercée à titre exclusif. Le revenu doit se situer entre 40 % et 80 % du revenu moyen des cinq dernières années, soit une baisse de 20 à 60 %, et rester au moins égal à 40 % du Smic annuel brut.
La Cipav donne un exemple : un architecte passe de 50 000 € à 37 500 € par an, soit 25 % de moins. Avec une pension de base théorique de 1 200 € par mois, il perçoit 25 %, soit 300 € par mois. Pour une autre caisse, je n'ai pas trouvé de page officielle aussi détaillée, donc renseignez-vous auprès de la vôtre.
La part complémentaire est-elle versée aussi ?
Reste la retraite complémentaire, qu'on oublie souvent de vérifier. Pour les artisans et commerçants, la réponse est oui : l'Assurance retraite explique que le montant de la retraite progressive correspond à un pourcentage de la retraite de base et de la retraite complémentaire.
Cette complémentaire fonctionne en points, et elle est versée entièrement avec une retraite de base à taux plein, réduite sinon. Votre demande unique, d'ailleurs, vaut pour tous vos régimes de base et complémentaires. Elle part donc vers chacune de vos caisses, y compris celles de vos années de salariat.
Pour les libéraux, la Cipav ne parle que de la retraite de base dans sa page sur la retraite progressive. Pour la complémentaire de votre section, posez la question à votre caisse avant de réduire votre activité. Et gardez en tête que ce calcul se refait quand vous demanderez votre retraite définitive.
Les démarches auprès de l'Assurance retraite
Passons à la démarche, qui n'est pas automatique. Vous la faites en ligne depuis votre espace personnel, avec le service « Demander ma retraite progressive », 5 mois avant la date choisie. Vous renseignez d'abord votre activité et la date de départ, pour savoir si vous êtes éligible.
Si c'est le cas, vous complétez une demande préremplie, vous joignez vos justificatifs, puis vous la validez. Vous pouvez l'enregistrer 90 jours pour y revenir. Pour un indépendant, le code précise que la fraction de pension est servie à partir du 1er janvier qui suit la demande, et la caisse vous confirmera la date exacte.
Avant de vous lancer, consultez votre relevé de carrière et faites une estimation. Et quand vous cesserez totalement votre activité, la retraite définitive ne suit pas toute seule : il faut la demander, là aussi 5 mois avant. Le pas à pas figure dans notre page sur la demande de retraite progressive.
Pour situer cette étape dans votre parcours, notre guide pour préparer son départ à la retraite et notre page sur comment demander sa retraite vous aideront à tout caler. Et si vous avez eu des années de salariat, la visite médicale de fin de carrière vaut aussi un coup d'œil.
Votre retraite progressive d'indépendant en cinq vérifications
Avant de réduire votre activité, voici les points à passer en revue.
- Avoir 60 ans et au moins 150 trimestres, tous régimes de base confondus.
- Exercer à titre exclusif une seule activité indépendante.
- Prévoir une baisse de revenus de 20 à 60 %, avec un revenu d'au moins 40 % du Smic annuel brut.
- Rassembler vos déclarations fiscales des cinq dernières années.
- Passer le test d'éligibilité en ligne et déposer la demande 5 mois avant la date visée.
Réduire son activité en fin de carrière se prépare. Si l'idée de lever le pied vous angoisse, notre page pour préparer sa retraite psychologiquement peut vous y aider.