
Vous avez passé 80 ans et vous aimeriez aider vos enfants ou vos petits-enfants de votre vivant ? Rassurez-vous : pour bien vivre sa retraite jusqu'au bout, donner reste possible, et souvent sans droits. En réalité, une seule règle fiscale change vraiment à 80 ans. Je vous dis laquelle, ce qui reste valable, et comment donner sans vous mettre en difficulté.
Au sommaire (7 parties)
Peut-on encore faire une donation après 80 ans ?
C'est la question qui inquiète le plus, et la réponse est oui. La loi ne fixe aucun âge limite pour donner : elle demande seulement d'être sain d'esprit et d'avoir la capacité de gérer ses biens. Même sous protection, c'est possible, puisqu'une personne en tutelle peut donner avec l'autorisation du juge, et une personne en curatelle avec l'assistance de son curateur.
Les formes, elles aussi, restent les mêmes qu'à 60 ou 70 ans. Vous pouvez faire un don manuel, d'argent ou d'objets, sans notaire. Pour un bien immobilier, en revanche, la donation chez le notaire est obligatoire. La donation en nue-propriété vous laisse l'usage du bien, et la donation-partage sert à répartir entre vos enfants.
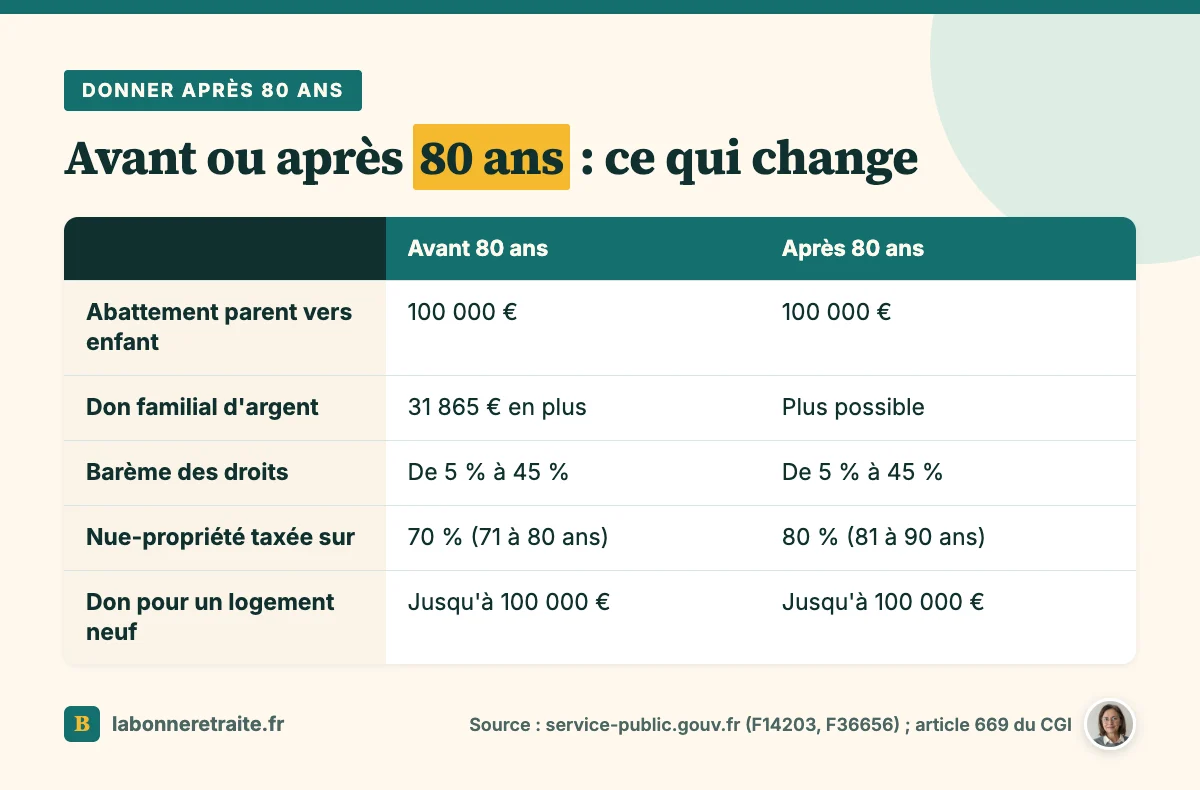
Côté impôts, les abattements et le barème ne bougent pas avec l'âge. Ce qui change, c'est le don familial d'argent, qui s'arrête à 80 ans. Mais il y a un autre point qui pèse de plus en plus lourd avec les années : le délai de 15 ans.
Voici comment il joue. Si le donateur décède moins de 15 ans après une donation, celle-ci est prise en compte dans la succession pour calculer l'abattement. C'est ce qu'on appelle le rapport fiscal, d'après la fiche officielle sur les droits de succession.
Autrement dit, l'abattement de 100 000 € utilisé pour la donation ne se retrouve pas une seconde fois au décès. Donner après 80 ans reste donc utile pour aider tout de suite, mais ce n'est pas un moyen d'en cumuler deux.
Quel taux d'imposition sur une donation après 80 ans ?
Maintenant que le cadre est posé, parlons de ce que la donation va coûter. Et là, rien ne change par rapport à avant, parce que le barème dépend de votre lien de parenté avec celui qui reçoit, pas de votre âge. Entre parents et enfants, une fois l'abattement déduit, voici les taux officiels :
| Part taxable après abattement | Taux |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Plus de 1 805 677 € | 45 % |
Pour que ce soit plus parlant, voici un calcul d'exemple, fait par nos soins avec ce barème officiel. Ce n'est pas une simulation de votre situation, juste une illustration. Une mère donne 150 000 € par virement à sa fille majeure, qui n'a rien reçu d'elle depuis 15 ans, et le don est déclaré dans le mois.
Si la mère a 82 ans, la fille a droit à l'abattement de 100 000 €. Il reste alors 50 000 € taxables, et avec le barème, cela donne environ 8 194 € de droits. Avec une mère de 78 ans, le don familial de 31 865 € viendrait s'ajouter, si bien qu'il ne resterait que 18 135 € taxables, soit environ 1 821 € de droits.
Vous voyez l'écart : dans cet exemple, il dépasse 6 000 € pour la même somme, et il vient uniquement de la limite d'âge. On y revient un peu plus bas, parce que c'est le seul vrai changement à 80 ans.
La nue-propriété coûte un peu plus cher après 80 ans
Il y a aussi un effet de l'âge, plus discret, si vous donnez un bien en gardant l'usufruit. Dans ce cas, les droits portent sur la seule nue-propriété, dont la valeur est fixée par la loi selon votre âge. Et cette valeur augmente avec les années :
| Âge du donateur | Nue-propriété taxée sur |
|---|---|
| De 71 à 80 ans | 70 % de la valeur du bien |
| De 81 à 90 ans | 80 % de la valeur du bien |
| 91 ans et plus | 90 % de la valeur du bien |
Reprenons un calcul d'exemple : une maison estimée à 250 000 €, donnée en nue-propriété à deux enfants par un parent de 85 ans. La base taxable est de 200 000 €, soit 100 000 € par enfant. Chacun reçoit donc pile son abattement, et il n'y a pas de droits s'il n'a rien reçu de vous depuis 15 ans. Les frais de notaire, eux, restent dus.
Le don familial d'argent et la limite d'âge
Revenons à ce fameux seuil, puisque c'est le seul avantage qui disparaît à 80 ans. Le don familial de somme d'argent permet de donner 31 865 € de plus, sans droits, en plus de l'abattement habituel. Mais pour en profiter, le donateur doit avoir moins de 80 ans au jour du don.
Les autres conditions sont posées par la fiche officielle sur le don d'argent. Celui qui reçoit doit être majeur, et ce doit être votre enfant, petit-enfant, arrière-petit-enfant, ou votre neveu ou nièce si vous n'avez pas de descendants. Le don se fait par chèque, virement ou espèces, et il doit être déclaré dans le mois qui suit.
Si vous approchez de 80 ans, la date compte donc beaucoup, parce que c'est votre âge le jour du versement qui décide. Un don fait la veille de votre anniversaire en profite, alors que celui fait le lendemain, non.
Il existe pourtant une exception temporaire, et elle ne regarde pas l'âge. Un don d'argent pour acheter un logement neuf ou financer une rénovation énergétique peut être exonéré, sans condition d'âge du donateur. Seulement, ce dispositif a ses propres règles, et elles sont toutes strictes.
Le plafond est de 100 000 € par donateur et par bénéficiaire, et de 300 000 € au total par bénéficiaire. Quant à l'usage, l'argent doit servir à un logement neuf ou acheté sur plan, ou à des travaux éligibles à MaPrimeRénov' dans la résidence principale.
Le calendrier est serré, lui aussi : l'argent doit être utilisé au plus tard le dernier jour du 6e mois après le versement, et le logement doit ensuite rester résidence principale ou être loué pendant 5 ans. D'après la fiche officielle, ce dispositif est ouvert jusqu'au 31 décembre 2026. Si vous y pensez, ne tardez pas, et faites valider le projet avant de verser.
Les abattements qui restent valables
Ce seuil de 80 ans mis à part, vous gardez tout le reste, et c'est plutôt rassurant. Tous les abattements classiques restent ouverts après 80 ans. Ils valent par donateur et par bénéficiaire, et ils se renouvellent tous les 15 ans :
- 100 000 € de chaque parent à chaque enfant ;
- 31 865 € de chaque grand-parent à chaque petit-enfant ;
- 5 310 € à chaque arrière-petit-enfant ;
- 80 724 € à votre époux ou partenaire de Pacs ;
- 15 932 € à un frère ou une sœur, 7 967 € à un neveu ou une nièce.
À cela s'ajoute un abattement de 159 325 € pour un bénéficiaire handicapé, cumulable avec les autres. Et dans un couple, chaque parent a ses propres abattements : deux parents peuvent donc transmettre chacun 100 000 € à chaque enfant, soit 200 000 € par enfant, sans droits.
Après 80 ans, pensez aussi aux petits-enfants et aux arrière-petits-enfants. Leurs abattements sont indépendants de ceux de vos enfants, si bien que donner à plusieurs générations multiplie les montants que vous pouvez transmettre sans droits.
Donner sans fragiliser sa propre retraite
Tout ça, c'est le côté fiscal. Mais avant de signer quoi que ce soit, il y a une question plus personnelle à vous poser. À 80 ans passés, ce qui compte n'est souvent plus la pension, c'est le coût de la dépendance, si elle arrive. Or une donation, en principe, ne se reprend pas.
Gardez donc en tête ce que les aides publiques peuvent récupérer. Avec l'aide sociale à l'hébergement, en Éhpad, le département peut récupérer les sommes sur une donation faite dans les 10 ans avant la demande, ou après. Pour l'Aspa, le minimum vieillesse, les biens donnés peuvent compter dans vos ressources, sous conditions.
L'allocation personnalisée d'autonomie, l'Apa, fait exception, puisqu'elle n'est jamais récupérée, ni de votre vivant, ni après. Et si vous voulez aider sans vous démunir, plusieurs pistes existent. Vous pouvez donner la nue-propriété et garder l'usufruit, ou prévoir des charges dans l'acte, par exemple que l'enfant vous loge ou vous soigne. Vous pouvez aussi regarder le viager familial, qui vous verse une rente.
Vous avez des enfants de plusieurs unions ? Dans ce cas, la répartition se prépare avec le notaire, et notre page sur le divorce et la retraite rappelle ce qu'un divorce change aux droits de chacun. Pour le quotidien, enfin, les petites économies comptent aussi : faites le point sur la carte senior gratuite et les vraies réductions.
Si c'est bien votre cas, les étapes pour préparer son départ à la retraite sont réunies dans notre guide. Et pour l'après, qui se prépare aussi dans la tête, lisez notre page pour préparer sa retraite psychologiquement.
Les démarches pour faire une donation
Une fois votre décision prise, reste la partie pratique. Pour un bien immobilier ou une donation-partage, vous passez par le notaire, qui enregistre l'acte. Pour un don d'argent sans notaire, c'est celui qui reçoit qui le déclare en ligne aux impôts. Toutes les étapes sont détaillées dans notre guide de la donation de son vivant.
Avant de donner après 80 ans, vérifiez
Pour finir, voici les points à repasser un par un avant de vous lancer :
- Ce que chaque bénéficiaire a déjà reçu de vous depuis 15 ans.
- Que votre budget garde une marge pour la santé et l'aide à domicile.
- Si un projet de logement neuf ou de rénovation peut entrer dans le dispositif temporaire.
- Que la forme choisie vous laisse ce que vous voulez garder : l'usage, un revenu, rien.
- Que chaque don d'argent est bien déclaré par celui qui le reçoit.
Donner à cet âge, c'est souvent transmettre bien plus que de l'argent. Alors faites-le, mais en gardant de quoi vivre sereinement.