
Vous pensez vendre votre maison en viager à votre fils, à votre fille ou à un neveu, pour toucher un complément tout en gardant le bien dans la famille. Bonne nouvelle : c'est possible, c'est une vente comme une autre. Mais l'administration fiscale regarde ces ventes de près, parce qu'elles peuvent cacher une donation. Voyons ce qui rend un viager familial solide, et ce qui le fait basculer.
Au sommaire (7 parties)
- Peut-on vendre en viager à un membre de sa famille ?
- Vendre à ses enfants : Le risque de donation déguisée
- Les règles d'un viager familial bien monté
- Neveux, frères et sœurs, petits-enfants : Ce qui change
- Viager familial et autres héritiers
- Les autres solutions pour transmettre ou se faire un complément
- Avant de signer un viager familial
Peut-on vendre en viager à un membre de sa famille ?
Commençons par le principe, parce qu'il est plus simple qu'on ne le croit. Un viager, c'est la vente de votre logement contre une rente versée jusqu'à votre décès, avec parfois une somme payée comptant à la signature, le bouquet. L'acheteur, qu'on appelle le débirentier, vous verse la rente ; vous, le vendeur, êtes le crédirentier.
Rien dans ces règles ne réserve l'achat à un inconnu. D'ailleurs, l'administration fiscale décrit elle-même le cas d'un parent qui vend un bien à son héritier en gardant l'usufruit. La vente se signe obligatoirement chez le notaire, par un acte authentique, que l'acheteur soit votre enfant ou un parfait étranger.
Vous pouvez choisir un viager occupé, où vous restez chez vous en gardant l'usufruit ou un simple droit d'usage, ou un viager libre, où l'acheteur dispose du logement tout de suite. Si vous voulez rester chez vous, c'est le viager occupé. Et c'est justement là qu'il faut être prudent, on va voir pourquoi.
Vendre à ses enfants : Le risque de donation déguisée
Maintenant que le cadre est posé, parlons de ce qui inquiète tout le monde. Une donation déguisée, c'est un cadeau présenté sous la forme d'un autre acte, ici une vente. D'après la doctrine officielle des impôts, si l'administration prouve que l'opération était gratuite, elle peut réclamer les droits de donation sur cette fausse vente.
Pour cela, elle doit établir trois choses : votre intention de donner, le fait que vous vous êtes appauvri, et l'acceptation de votre enfant.
L'administration cite d'ailleurs une affaire parlante : un père avait donné un bien à son fils, à charge pour lui de verser une rente viagère. Le fils n'a jamais pu prouver l'avoir payée, et la Cour de cassation a jugé que ces rentes impayées formaient une donation indirecte, dont le montant a été réintégré dans la succession.
Attendez, il y a une deuxième règle, plus redoutable encore. Si vous gardez l'usufruit et que votre enfant achète la nue-propriété, l'article 751 du code des impôts présume que le bien fait toujours partie de votre succession. C'est alors à la famille de prouver que la vente était sincère, et l'acte notarié ou les quittances de rente ne suffisent pas à eux seuls.
Bonne nouvelle quand même : cette présomption ne joue pas si vous gardez un simple droit d'usage ou d'habitation, sans l'usufruit. Et si la vente est requalifiée, l'addition peut être lourde : droits de donation, plus des majorations de 40 % ou 80 % quand l'administration retient un abus de droit, d'après le bulletin officiel des impôts.
Les règles d'un viager familial bien monté
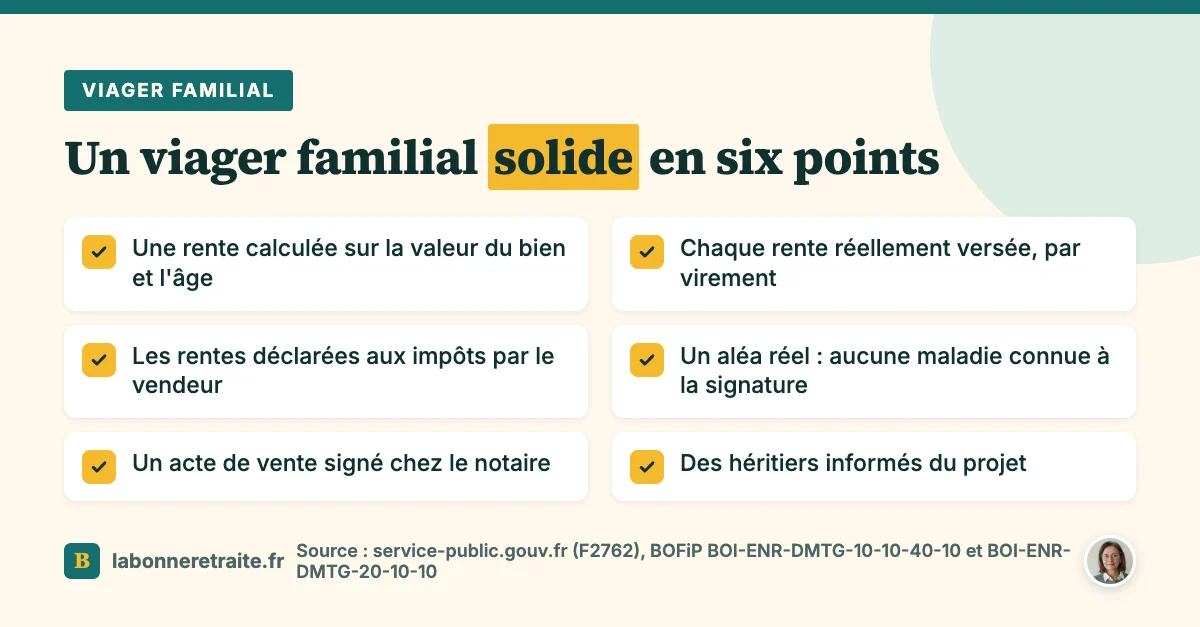
Après les risques, voyons comment les éviter, parce qu'un viager familial sincère reste tout à fait possible. Tout repose sur une idée : la vente doit ressembler en tout point à celle que vous auriez signée avec un inconnu. Trois points font la différence.
Un prix et une rente réalistes
D'après la fiche officielle sur le viager, la rente se calcule selon votre âge et votre espérance de vie, la valeur du bien, le bouquet et les loyers que le logement pourrait rapporter. Le bouquet est libre, en général autour de 30 % de la valeur. Une rente symbolique sur une belle maison, c'est le signal d'alerte.
Ensuite, la rente doit être payée, vraiment, à chaque échéance. Faites-la verser par virement, gardez les relevés, et déclarez-la aux impôts : seule une fraction est imposable, 40 % si vous aviez entre 60 et 69 ans au premier versement, 30 % au-delà. Dans l'affaire citée plus haut, la rente n'avait jamais été déclarée.
Un vrai aléa
Le mot paraît technique, mais l'idée est simple. Un viager est un pari sur la durée de vie : personne ne doit savoir à l'avance qui sera gagnant. Le décès du vendeur doit donc être imprévisible, et l'acheteur ne doit pas connaître une maladie dont le vendeur est atteint au moment de signer.
La règle est même chiffrée : si le vendeur décède dans les 20 jours qui suivent la signature, la vente n'est pas valable et ses héritiers peuvent en demander l'annulation. En famille, cet aléa est le point sensible, puisque vos enfants connaissent votre santé. Une vente signée alors qu'une maladie grave est déjà connue fragilise tout le dossier.
Le rôle du notaire
Le notaire n'est pas qu'un passage obligé, c'est lui qui pose les bases d'un dossier solide. Il calcule la rente avec des barèmes et rédige l'acte. Il peut y prévoir une clause d'indexation, pour que la rente suive les prix, et une clause résolutoire, qui vous permet de récupérer le bien si plusieurs rentes ne sont plus payées.
Sachez aussi qui paie quoi. Sauf mention contraire dans l'acte, en viager occupé, vous gardez l'entretien courant, l'énergie et la taxe foncière, tandis que l'acheteur prend les grosses réparations, comme la toiture ou les gros murs. Écrivez-le noir sur blanc, ça évite les disputes de famille plus tard.
Neveux, frères et sœurs, petits-enfants : Ce qui change
Une fois ces trois règles comprises, une autre question se pose : et si l'acheteur n'est pas votre enfant ? Quand vous gardez l'usufruit, la présomption de l'article 751 vise vos héritiers présomptifs, mais aussi leurs descendants. Vos petits-enfants sont donc concernés, tout comme un neveu ou un frère quand il fait partie de vos héritiers.
Ce qui change surtout, c'est la facture en cas de requalification. Entre parents et enfants, l'abattement est de 100 000 € par parent et par enfant, renouvelé tous les 15 ans, puis le barème va de 5 % à 45 %. Pour un petit-enfant, l'abattement tombe à 31 865 €, avec le même barème.
Entre frères et sœurs, il n'est plus que de 15 932 €, puis on paie 35 % jusqu'à 24 430 €, et 45 % au-delà. Pour un neveu ou une nièce, c'est 7 967 € d'abattement, puis 55 %.
Et pour un cousin ou une personne sans lien de parenté, c'est 55 % ou 60 % sans aucun abattement. Du coup, un viager mal monté coûte d'autant plus cher que le lien de parenté est éloigné. Plus l'acheteur est loin dans l'arbre, plus la rigueur du montage compte.
Viager familial et autres héritiers
Reste la question qui fâche parfois autour de la table : que vont dire vos autres enfants ? Ils ne sont pas parties à la vente, mais ils seront vos héritiers, et le droit des successions les protège. Le risque principal apparaît quand la vente cache un cadeau.
Pourquoi ça compte ? Parce que vos enfants sont des héritiers réservataires : ils ont droit à une part minimale de votre succession. Vous ne pouvez donner librement que la quotité disponible, la moitié avec un enfant, un tiers avec deux, un quart à partir de trois. Une donation qui dépasse cette part peut être contestée par une action en réduction, au règlement de la succession.
La manière dont ces règles s'appliquent à une vente en viager entre parent et enfant relève du droit des successions, et c'est au notaire de vous l'expliquer pour votre cas.
La meilleure protection reste la transparence : parlez du projet à tous vos enfants avant de signer, et demandez au notaire quels droits ils gardent et comment recueillir leur accord par écrit. Un héritier peut même renoncer par avance à contester une donation, mais uniquement par un pacte successoral, ce qui suppose un vrai accord de chacun.
Les autres solutions pour transmettre ou se faire un complément
Et si, après tout ça, le viager familial vous paraît trop risqué ? D'autres formules répondent à la même envie, selon que vous cherchez surtout à transmettre ou surtout à compléter vos revenus. Le tout, c'est de savoir lequel des deux objectifs passe en premier.
Pour transmettre, la donation de son vivant reste la voie la plus claire, avec ses abattements renouvelables. Vous pouvez même donner la nue-propriété et garder l'usufruit : une donation régulière, faite plus de trois mois avant le décès, échappe à la présomption de l'article 751.
Pour compléter vos revenus, vous pouvez vendre en viager à 70 ans à un acheteur extérieur. Ou regarder le prêt viager hypothécaire : vous empruntez contre votre maison, vous restez propriétaire, et le prêt n'est remboursé qu'à votre décès ou à la vente du bien.
Et si le logement est celui d'un parent entré en établissement, la question devient plutôt celle de vendre la maison d'un parent en Ehpad, avec ses propres règles. Dans tous les cas, faites chiffrer chaque solution par le notaire avant de choisir.
Gardez en tête que tout ceci s'inscrit dans un projet plus large. Préparer son départ à la retraite, c'est aussi savoir combien vous toucherez, et comment demander sa retraite au bon moment, avant de décider ce que vous faites de votre maison.
Et ce n'est pas qu'une affaire de chiffres. Retrouvez nos autres conseils pour bien vivre sa retraite, et notre page pour préparer sa retraite psychologiquement, qui aide à faire ces choix sereinement.
Avant de signer un viager familial
Voici les points à vérifier avec le notaire avant de vous engager :
- Une rente calculée sur la valeur du bien et votre âge, pas un montant symbolique.
- Un bouquet et une rente réellement versés, par virement, avec les relevés conservés.
- Les rentes déclarées chaque année aux impôts.
- Un usufruit ou un simple droit d'usage : le choix change la règle fiscale.
- Aucune maladie grave connue au jour de la signature.
- Vos autres enfants informés du projet et du calcul.
- La répartition des charges écrite dans l'acte.
Avec ces précautions, un viager familial peut aider tout le monde sans laisser de mauvaise surprise à vos héritiers. Prenez le temps d'en parler en famille, puis chez le notaire.