
Vous avez envie de changer de métier, mais à plus de 50 ans, vous vous demandez s'il n'est pas trop tard ? Une reconversion professionnelle à 50 ans est possible, et elle peut se financer. Sauf qu'en fin de carrière, chaque choix touche aussi votre retraite : salaire, statut, trimestres. Voici comment changer de voie sans abîmer ce que vous avez construit.
Au sommaire (7 parties)
- Changer de métier après 50 ans : Est-ce réaliste ?
- Quel métier après 50 ans ?
- Financer sa reconversion : CPF, transition pro, France Travail
- Salarié ou indépendant : L'effet sur votre future pension
- Combien de temps avant la retraite pour se lancer ?
- Faire le point sur vos trimestres avant de changer de voie
- Votre reconversion en cinq vérifications
Changer de métier après 50 ans : Est-ce réaliste ?
Commençons par faire le compte, parce qu'il est souvent plus rassurant qu'on ne le croit. À 52 ans, si vous êtes né en 1974, votre âge légal de départ est de 64 ans. Il vous reste donc une douzaine d'années de travail, et c'est assez pour apprendre un métier et s'y installer.
Pour situer votre horizon, fiez-vous d'ailleurs à votre propre âge légal plutôt qu'à l'âge moyen de départ à la retraite. C'est lui qui fixe le temps qu'il vous reste, pas une moyenne qui mélange toutes les carrières et toutes les générations.
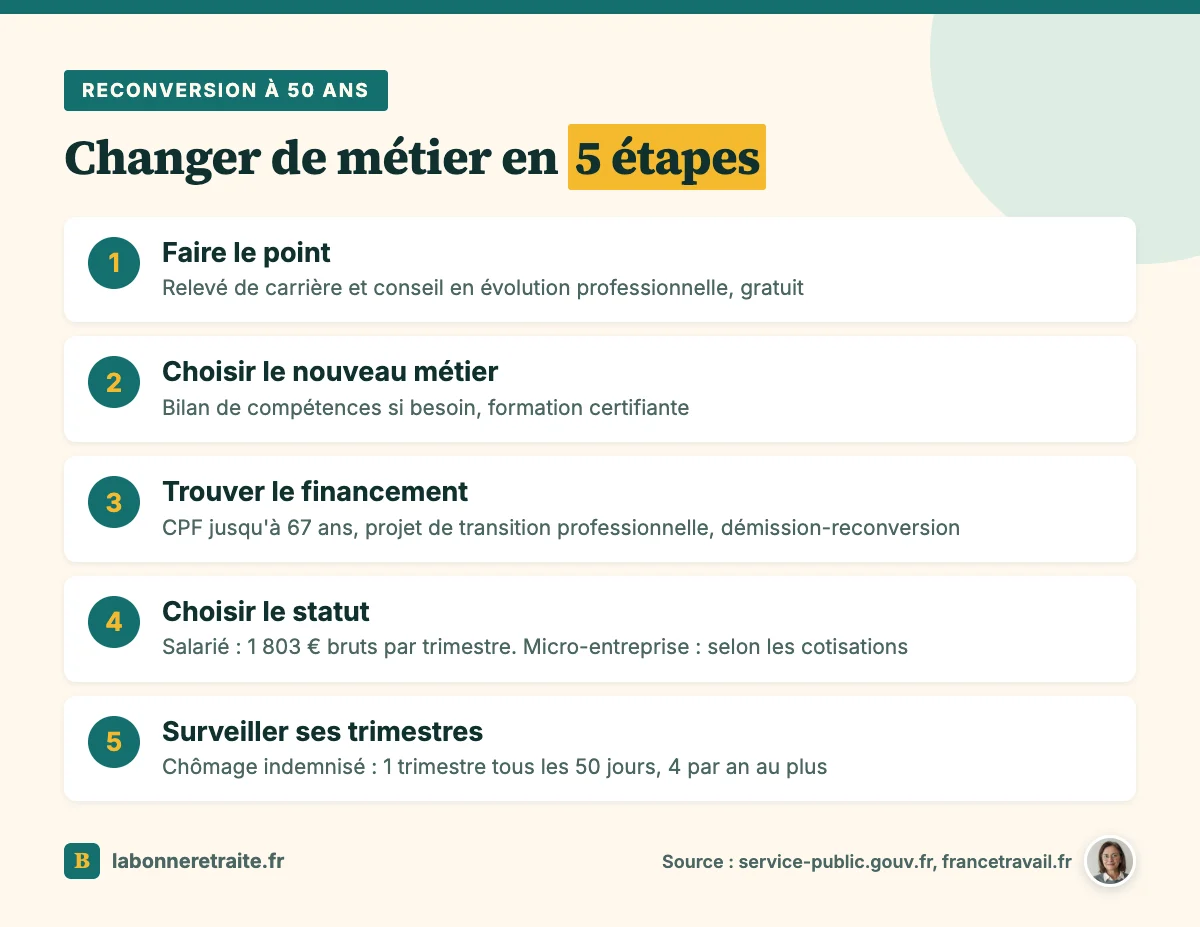
Rassurez-vous aussi, vous n'êtes pas seul pour démarrer. Le conseil en évolution professionnelle est gratuit, et vous pouvez le demander sans l'accord de votre employeur. Un conseiller vous aide à clarifier le projet et à bâtir un plan, ce qui évite de partir dans tous les sens.
Et si vous ne savez pas encore vers quoi aller, un bilan de compétences à 50 ans va plus loin. Il analyse ce que vous savez faire et ce qui vous motive, de quoi poser des bases solides avant de choisir une formation.
Quel métier après 50 ans ?
Une fois qu'on sait que c'est jouable, vient forcément la question du métier. Il n'existe pas de liste magique. La bonne piste est celle qui s'appuie sur ce que vous savez déjà faire, et sur votre corps tel qu'il est à 55 ans, pas tel qu'il était à 25.
Métiers où l'expérience compte
Votre métier actuel peut se regarder sous un autre angle : le transmettre, le contrôler, le conseiller. Formateur, tuteur, consultant dans votre ancien secteur, ce sont des postes où vos années de terrain deviennent un atout. Vous partez alors d'un socle solide, et la formation sert à ajouter une compétence, pas à tout reprendre de zéro.
Métiers de l'accompagnement
Autre direction, le soin et l'aide aux personnes, qui recrutent. Dans son enquête Besoins en main-d'œuvre 2026, France Travail compte 322 000 projets de recrutement dans la santé, le social et les services à la personne. Elle cite les aides-soignants, les infirmiers et les auxiliaires de vie parmi les métiers les plus recherchés.
Soyez quand même lucide sur l'effort physique et les horaires, parce que ces métiers demandent beaucoup. Le mieux est d'essayer avant de vous engager, par un stage ou une immersion, pour vérifier que le quotidien vous convient autant que l'idée.
Se mettre à son compte
Vous rêvez plutôt d'être votre propre patron, par exemple en micro-entreprise ? C'est possible à tout âge, mais c'est aussi le choix qui pèse le plus sur la retraite, et on y revient plus bas. Et si votre envie est surtout de vous rendre utile, regardez le mécénat de compétences en fin de carrière, qui se fait sans quitter votre employeur.
Financer sa reconversion : CPF, transition pro, France Travail
Maintenant que vous avez une idée de la direction, reste à savoir qui paie. Il existe trois outils, à combiner selon votre situation. Et si vous cherchez d'abord à choisir la formation elle-même, notre page sur la formation après 50 ans la détaille.
Le premier, c'est le compte personnel de formation (CPF). Il est crédité de 500 € par année de travail, jusqu'à 5 000 €, et pour un salarié peu qualifié, c'est 800 € par an, jusqu'à 8 000 €. Il se mobilise jusqu'à 67 ans, ou jusqu'à votre départ en retraite complet.
Attention au petit reste à charge : en 2026, une participation de 150 € reste à votre charge, sauf si votre employeur ou votre opérateur de compétences la prend en charge. C'est peu au regard du prix d'une formation, mais mieux vaut le prévoir dans votre budget avant de vous inscrire.
Le deuxième, le projet de transition professionnelle, permet de quitter son poste le temps d'une formation certifiante, tout en restant payé. Il faut 2 ans d'activité salariée, dont 1 an dans la même entreprise si vous êtes en CDI. Et la formation n'a pas besoin d'avoir un lien avec votre poste actuel, ce qui ouvre beaucoup de portes.
Le financement est accordé par l'association Transitions Pro de votre région. Si votre salaire moyen ne dépasse pas 3 734,04 €, il est maintenu à 100 %. Au-dessus, vous touchez 90 % de ce salaire pour un congé d'un an ou moins. Pensez à prévenir votre employeur 120 jours avant une formation à temps plein de 6 mois ou plus, ou 60 jours sinon.
Troisième voie, la démission-reconversion, qui ouvre droit au chômage. Il faut être en CDI, avoir au moins 1 300 jours travaillés dans les 60 derniers mois, et un projet sérieux. Attention à l'ordre des étapes : le conseil en évolution professionnelle doit être demandé avant la démission, et le projet validé par Transitions Pro avant de démissionner. Vous avez ensuite 6 mois pour vous inscrire à France Travail.
Et si vous êtes déjà demandeur d'emploi ? Dans ce cas, c'est France Travail qui délivre le conseil en évolution professionnelle. Votre conseiller vous dira alors quelles aides s'ajoutent dans votre situation, en plus de votre CPF.
Salarié ou indépendant : L'effet sur votre future pension
Le financement trouvé, il reste une question qu'on oublie souvent, et c'est pourtant là que se joue votre retraite. Ça paraît technique, mais le statut choisi change vraiment la façon dont vos dernières années comptent.
Restez salarié, même moins payé, et votre retraite de base ne baisse pas forcément. Elle se calcule sur vos 25 meilleures années (24 ou 23 avec des trimestres pour enfant, appliqué rétroactivement courant 2027), donc des années moins payées qui n'en font pas partie ne pèsent pas sur la moyenne. Et les trimestres tombent tant que vous gagnez au moins 1 803 € bruts par trimestre en 2026.
Votre retraite complémentaire Agirc-Arrco, en revanche, suit votre salaire année après année : moins de salaire, moins de points. Pendant une démission-reconversion, le chômage indemnisé valide aussi des trimestres, un tous les 50 jours et 4 par an au maximum. C'est ce qu'explique notre page sur le chômage avant la retraite.
En micro-entreprise, c'est une autre logique, parce que les trimestres dépendent de vos cotisations, donc de votre chiffre d'affaires. Pas de chiffre d'affaires, pas de cotisations, et aucun trimestre validé. Service-public donne ces exemples pour 12 100 € de chiffre d'affaires en 2026 :
| Activité | Trimestres validés |
|---|---|
| Vente de marchandises | 2 |
| Prestations de services | 3 |
| Profession libérale hors Cipav | 4 |
Une même somme ne vaut donc pas le même nombre de trimestres selon l'activité. Avant de choisir ce statut, faites simuler vos cotisations, parce qu'une année à deux trimestres, répétée jusqu'au départ, peut vous coûter le taux plein.
Combien de temps avant la retraite pour se lancer ?
Tout cela amène à la vraie question du calendrier. Il n'y a pas d'âge limite, mais il y a un calcul à faire. Comptez la durée de la formation, puis le temps de lancement, et regardez ce qu'il vous reste à valider pour partir dans de bonnes conditions.
Pour le taux plein, il faut entre 170 et 172 trimestres selon votre génération. S'il en manque, le taux de votre pension est réduit de 0,625 % par trimestre manquant : c'est la décote, et elle est définitive. Autant dire qu'un trou de quelques trimestres en fin de parcours se paie toute la retraite.
Si vous avez déjà tous vos trimestres, vous pouvez vous lancer plus librement, et le risque porte surtout sur votre complémentaire. S'il vous en manque, en revanche, privilégiez un statut qui en valide quatre par an, au moins les premières années, le temps que l'activité décolle.
Vous préférez rester salarié jusqu'au bout ? Regardez aussi ce que change le CDI senior. Et si l'envie de changer ressemble surtout à une envie de partir, notre page pour préparer sa retraite psychologiquement peut vous aider à y voir clair.
Faire le point sur vos trimestres avant de changer de voie
Vous l'avez compris, tout part de vos trimestres. Avant de signer quoi que ce soit, ouvrez donc votre relevé de carrière sur info-retraite.fr. Le service « Ma carrière » y affiche, année par année, tous les trimestres et points enregistrés depuis vos débuts, ce qui donne tout de suite une idée de votre marge.
À partir de 45 ans, vous pouvez demander un entretien information retraite, et à partir de 55 ans, corriger votre relevé en ligne. Faites-le avant la reconversion, pas après, parce que vous saurez alors exactement de combien de trimestres vous avez besoin.
Votre reconversion en cinq vérifications
Pour résumer, voici les cinq étapes à cocher avant de vous lancer :
- Connaître votre âge légal et vos trimestres restants.
- Demander un conseil en évolution professionnelle, gratuit.
- Choisir le financement : CPF, transition professionnelle ou démission-reconversion.
- Simuler les trimestres que validera votre futur statut.
- Corriger votre relevé avant de vous lancer.
Changer de métier à 50 ans, c'est se donner une deuxième chance. Avec vos trimestres en tête, vous la prenez sans mettre en jeu votre retraite.