
Le nombre de trimestres pour la retraite dépend de votre année de naissance : de 169 pour 1962 à 172 à partir de 1966. Et avec l'âge légal, c'est lui qui décide de votre départ, comme on l'explique dans notre guide des trimestres de retraite.
Je vous donne d'abord le tableau, puis on regarde ensemble ce qui compte vraiment dans le total, parce que c'est là que beaucoup de gens se trompent, et souvent à leurs dépens.
Au sommaire (8 parties)
- Combien de trimestres faut-il selon votre année de naissance ?
- Durée d'assurance : De quoi parle-t-on exactement ?
- Quels trimestres comptent dans le total ?
- Peut-on avoir plus de 4 trimestres par an ?
- Que se passe-t-il s'il vous en manque ?
- Fonction publique, indépendants : Le même nombre ?
- Comment connaître votre nombre de trimestres validés ?
- Vos trimestres en cinq vérifications
Combien de trimestres faut-il selon votre année de naissance ?
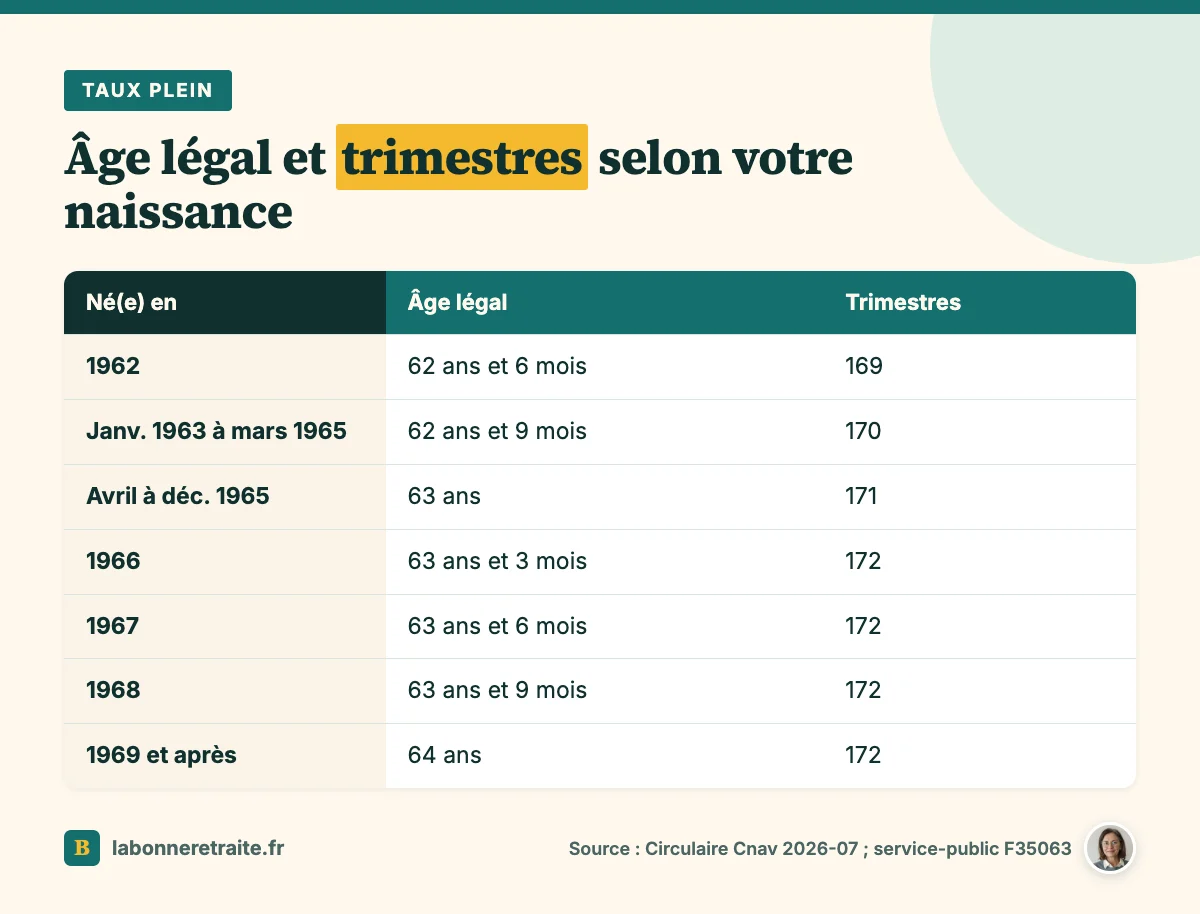
Commençons par le chiffre que vous cherchez. Ce tableau vaut pour une retraite qui prend effet depuis le 1er septembre 2026, au régime général. Il tient compte de la suspension partielle de la réforme de 2023, décidée par la loi de financement de la Sécurité sociale pour 2026.
| Vous êtes né(e) | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| De 1958 à 1960 | 62 ans | 167 |
| De janvier à août 1961 | 62 ans | 168 |
| De septembre à décembre 1961 | 62 ans et 3 mois | 169 |
| En 1962 | 62 ans et 6 mois | 169 |
| De janvier 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| À partir de 1969 | 64 ans | 172 |
Regardez bien la génération 1965, parce qu'elle est coupée en deux. Si vous êtes né en février, on vous demande 170 trimestres, et si vous êtes né en mai, 171. Un mois de naissance d'écart, et c'est un trimestre de plus à justifier.
Attention aussi si vous avez lu des tableaux plus anciens. Si votre retraite avait pris effet avant le 1er septembre 2026, la caisse demandait 171 trimestres à la génération 1964 et 172 à la génération 1965, et ces chiffres circulent encore.
Ce nombre sert d'ailleurs deux fois dans votre calcul. Il décide d'abord si vous partez au taux plein, puis il sert au prorata : avec 168 trimestres au régime général sur 170 exigés, votre pension de base est multipliée par 168/170.
Et à 67 ans, le taux plein devient automatique, quel que soit votre nombre de trimestres, mais le prorata, lui, ne disparaît pas. Pour voir comment ces deux mécanismes se combinent, suivez notre méthode pour calculer sa retraite.
Durée d'assurance : De quoi parle-t-on exactement ?
Ce nombre de trimestres, la caisse le compare à ce qu'elle appelle votre durée d'assurance. C'est le total de vos trimestres validés dans tous vos régimes de base, salarié, fonctionnaire, indépendant, agricole, et c'est ce total, tous régimes confondus, qui est mis en face du nombre exigé pour votre génération.
Le problème, c'est qu'on la confond souvent avec deux autres notions, et c'est là que naissent les mauvaises surprises. La durée d'assurance regroupe tous vos trimestres, cotisés ou non, et c'est elle qui décide du taux plein.
La durée cotisée, elle, ne retient que les trimestres payés par vos cotisations, plus quelques périodes admises, et elle sert pour la carrière longue et la retraite anticipée pour handicap. Enfin, la durée au régime général compte vos seuls trimestres validés à l'Assurance retraite, la caisse des salariés du privé, et elle sert au prorata de votre pension de base.
Résultat, vous pouvez très bien avoir vos 172 trimestres pour le taux plein, et pas assez de trimestres cotisés pour partir plus tôt. Les deux comptes ne se mélangent pas.
Quels trimestres comptent dans le total ?
Maintenant que vous savez ce qu'on compte, voyons ce qui entre dans ce total. Beaucoup de gens le sous-estiment, parce qu'ils ne pensent qu'aux années de travail, alors que plusieurs familles de trimestres s'additionnent.
Il y a d'abord les trimestres cotisés. En 2026, il faut 1 803 € de salaire brut soumis à cotisations pour valider un trimestre, soit 150 heures payées au Smic du 1er janvier. Un emploi payé en chèque emploi service compte aussi, dès lors qu'il a donné lieu à cotisations.
Viennent ensuite les trimestres assimilés, ceux qu'on vous valide sans cotisation, chacun avec sa propre règle de calcul.
- Chômage indemnisé : 1 trimestre pour 50 jours.
- Arrêt maladie indemnisé : 1 trimestre pour 60 jours.
- Congé maternité : 1 trimestre pour 90 jours indemnisés.
- Service militaire : 1 trimestre pour 90 jours.
- Invalidité, sous conditions.
Puis il y a les trimestres pour enfants. Au régime général, ils vont jusqu'à 8 par enfant : 4 au titre de la maternité ou de l'adoption, 4 au titre de l'éducation. Ils s'ajoutent à votre total sans être rattachés à une année précise.
Enfin, comptez les trimestres rachetés, 12 au maximum pour les études supérieures et les années incomplètes, et ceux validés dans vos autres régimes. Certaines situations ont aussi leurs règles propres, comme le travail en prison ou l'engagement de sapeur-pompier volontaire.
Et le pire, c'est quand un trimestre cotisé manque alors que vous avez bien travaillé. Si votre employeur n'a pas payé les cotisations retraite, la période peut être absente de votre relevé, et vos bulletins de salaire deviennent alors votre preuve.
Peut-on avoir plus de 4 trimestres par an ?
Avec tout ça, on pourrait croire qu'une bonne année rapporte plus de quatre trimestres. Eh bien non : une année civile ne compte jamais plus de 4 trimestres, même en cumulant emploi et chômage. Seuls les trimestres pour enfants, rattachés à aucune année, s'ajoutent au-dessus. Les règles de seuil sont détaillées dans notre page pour valider des trimestres de retraite.
Que se passe-t-il s'il vous en manque ?
Et si, une fois tout additionné, le compte n'y est pas ? Avant 67 ans, deux mécanismes se cumulent : d'abord une décote, c'est-à-dire une baisse définitive du taux de 0,625 point par trimestre manquant, 20 trimestres au plus, puis le prorata. Tout ce qui permet d'éviter ça est dans notre guide des trimestres de retraite manquants.
Fonction publique, indépendants : Le même nombre ?
Vous n'avez pas fait toute votre carrière dans le privé ? La réponse est oui, dans la grande majorité des cas. Les artisans, commerçants et professions libérales non réglementées ont leur retraite de base à l'Assurance retraite, et le même tableau d'âge et de durée s'applique donc à eux.
Pour les fonctionnaires de catégorie sédentaire, l'État et la CNRACL appliquent les mêmes durées depuis le 1er septembre 2026. Cela donne 170 trimestres pour 1963, 1964 et le premier trimestre 1965, 171 pour la fin de 1965, puis 172.
Côté fonction publique, la durée compte vos services, vos bonifications et les trimestres validés dans d'autres régimes. Un fonctionnaire qui a commencé dans le privé additionne donc les deux.
La catégorie active, en revanche, suit un calendrier décalé de cinq ans. Pour les agents nés à partir de septembre 1966, la durée va de 169 trimestres (nés de septembre 1966 à 1967) à 172 trimestres à partir de la génération 1971.
Et si vous avez cotisé dans plusieurs régimes, rassurez-vous : vous n'avez pas à atteindre le nombre dans chacun. C'est le total, tous régimes confondus, qui est comparé au tableau.
Comment connaître votre nombre de trimestres validés ?
Reste à savoir où vous en êtes, vous. Le plus simple, c'est votre compte retraite sur info-retraite.fr, avec FranceConnect. Dans « Ma carrière », vous voyez votre nombre total de trimestres et ceux qu'il vous reste à acquérir, tous régimes réunis.
Mais ce total n'est pas forcément complet, et l'Assurance retraite le précise elle-même : les trimestres d'enfants, le chômage indemnisé et l'activité à l'étranger ne figurent pas automatiquement sur le relevé. Ils s'ajoutent au moment de la régularisation.
Et ce n'est pas un détail. Selon la Cour des comptes, plus de la moitié des erreurs définitives dans les retraites viennent de données de carrière absentes ou erronées. Un trimestre oublié aujourd'hui peut devenir une décote demain.
Alors prenez une heure, et comparez chaque année à moins de 4 trimestres avec vos bulletins de salaire, vos attestations de chômage ou d'arrêt maladie. À partir de 55 ans, vous pouvez signaler un oubli en ligne avec le service « Corriger ma carrière ».
Une fois votre vrai total en main, vous saurez aussi si votre pension risque de se rapprocher du montant minimum de la retraite, ou si vous pouvez viser plus haut.
Vos trimestres en cinq vérifications
Pour finir, voici les cinq vérifications que je vous conseille de faire, dans l'ordre, avant de vous fier au total affiché.
- Repérer votre ligne dans le tableau, au mois de naissance près.
- Lire votre total tous régimes dans votre compte retraite.
- Lister les années à moins de 4 trimestres.
- Vérifier que vos enfants, votre chômage et votre service militaire sont bien pris en compte.
- Garder vos justificatifs pour chaque période à corriger.
Chaque trimestre de ce total est à vous. Le tout, c'est qu'ils soient tous comptés le jour où votre pension sera calculée, et ça se prépare maintenant, pas la veille du départ.