
Il vous manque des trimestres et vous vous demandez s'il faut racheter, travailler plus ou accepter une pension plus basse ? Commencez par vérifier qu'il en manque vraiment, parce que vos trimestres de retraite oubliés se font corriger gratuitement. Ensuite seulement viennent les solutions qui coûtent, et je vous les présente de la moins chère à la plus chère.
Au sommaire (8 parties)
- Quelles solutions quand il manque des trimestres ?
- Trimestres oubliés : Les retrouver sur votre relevé
- Faire régulariser des trimestres manquants
- Racheter des trimestres : Utile dans quels cas ?
- Continuer à travailler : Combien de temps ?
- Partir quand même avec une décote : Ce que ça coûte
- Partir le plus tôt possible : Les leviers
- Avant de choisir une solution, vérifiez
Quelles solutions quand il manque des trimestres ?
Avant de parler solutions, il vous faut un repère, parce que le nombre de trimestres pour la retraite dépend de votre date de naissance. Pour une retraite qui prend effet depuis le 1er septembre 2026, c'est 170 trimestres si vous êtes né entre 1963 et mars 1965, 171 pour la fin 1965, puis 172.
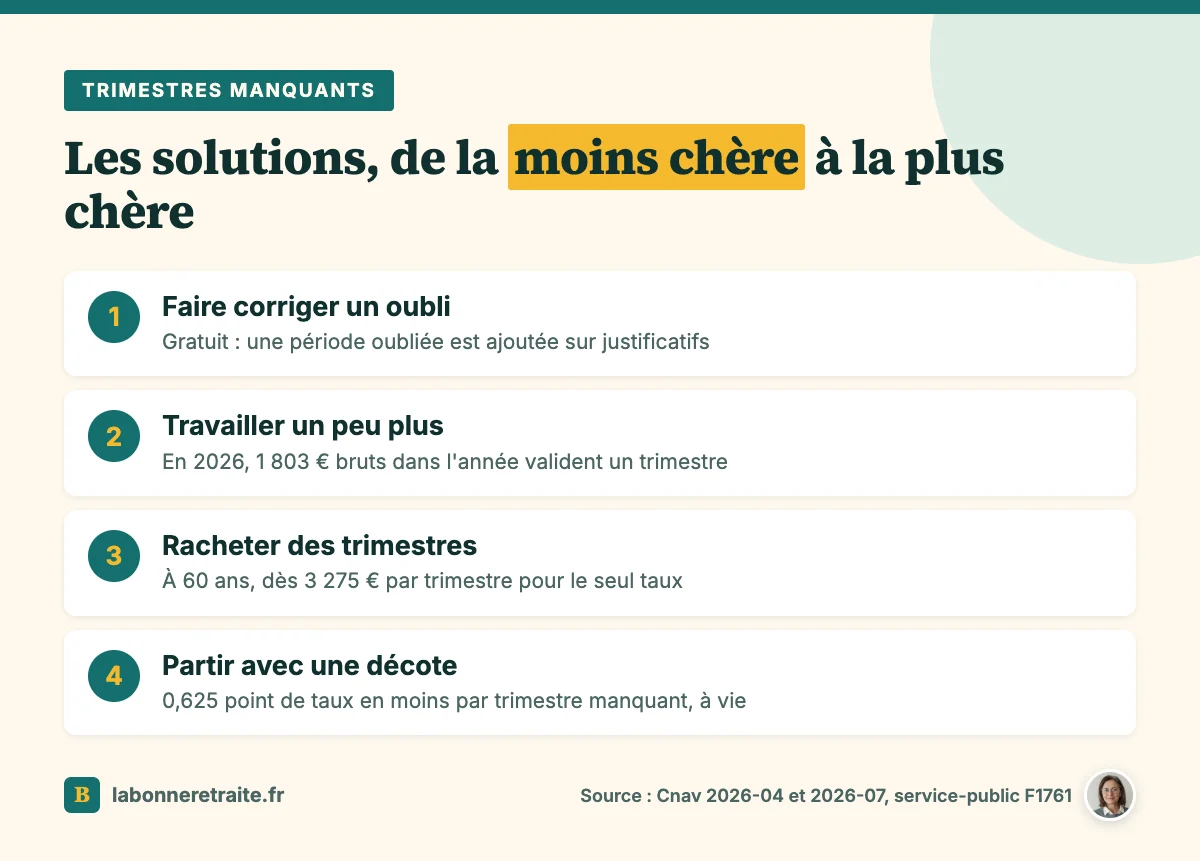
Le tableau complet est sur service-public.gouv.fr. Une fois que vous connaissez votre chiffre, il y a quatre façons de combler l'écart, et je vous les donne dans l'ordre où je les regarderais moi-même.
Faire régulariser les oublis
La première, c'est la seule qui soit gratuite. Un emploi, une période de chômage ou un service militaire absent de votre relevé peut y être ajouté, à condition de le prouver. Ces trimestres, vous les avez gagnés : il s'agit seulement de les faire inscrire.
Travailler un peu plus
La deuxième solution, c'est de travailler un peu plus, et chaque trimestre gagné réduit la note. D'ailleurs, c'est votre salaire de l'année qui compte, pas le nombre de mois. En 2026, 1 803 € bruts valident un trimestre, et 7 212 € valident les quatre, sachant qu'il est impossible d'en valider plus de quatre par an.
Racheter
Troisième possibilité, le rachat, qui permet d'acheter jusqu'à 12 trimestres pour des années d'études supérieures ou des années incomplètes. C'est la solution qui demande de sortir de l'argent, alors on y revient plus bas avec les prix.
Attendre le taux plein automatique
Et puis il y a la dernière, qui consiste à attendre. À 67 ans, vous avez droit au taux plein quel que soit votre nombre de trimestres. Attention toutefois, la décote disparaît, mais pas le prorata, donc votre pension reste calculée sur les trimestres que vous avez vraiment. Notre page pour calculer sa retraite détaille la formule.
Trimestres oubliés : Les retrouver sur votre relevé
Revenons maintenant à la première solution, celle qui ne coûte rien, parce que les oublis sont loin d'être rares. La Cour des comptes a relevé qu'environ une pension nouvelle sur neuf attribuée en 2025 comportait au moins une erreur financière. Et plus de la moitié des erreurs définitives viennent de données de carrière absentes ou fausses.
Pour les repérer, ouvrez votre compte retraite sur info-retraite.fr, rubrique « Ma carrière ». Une période en orange signale une information manquante. Ensuite, reprenez votre carrière année par année, en gardant en tête ce qui manque le plus souvent :
- Une année avec moins de 4 trimestres alors que vous avez travaillé toute l'année.
- Le service militaire (1 trimestre pour 90 jours).
- Le chômage indemnisé (1 trimestre pour 50 jours, 4 par an au maximum).
- Les arrêts maladie (1 trimestre pour 60 jours indemnisés) et les congés maternité.
- Les jobs d'été, l'apprentissage, les petits contrats du début de carrière.
- Vos enfants, s'ils n'ont jamais été déclarés à votre caisse.
- Les périodes travaillées à l'étranger.
Certaines situations obéissent à des règles à part, comme le travail en prison et la retraite, mais elles se vérifient avec la même attention. Et pour la règle de base, voyez comment valider des trimestres de retraite.
Pour prouver une période, tout papier daté compte : bulletins de salaire, contrat ou certificat de travail, attestations de France Travail ou de l'ancien Assedic, relevés d'indemnités journalières, livret militaire. Gardez toujours les originaux et n'envoyez que des copies, comme ça vous ne perdez rien en route.
Faire régulariser des trimestres manquants
Vous avez trouvé un trou et vous avez de quoi le prouver ? Alors la démarche est simple. À partir de 55 ans et avant votre départ, le service « Corriger ma carrière » d'info-retraite.fr signale l'anomalie à toutes vos caisses en une fois. Joignez-y une copie de vos justificatifs. Toute la marche à suivre est dans notre guide de la régularisation de carrière.
Racheter des trimestres : Utile dans quels cas ?
Et si, une fois le relevé corrigé, il vous manque encore des trimestres, c'est là que le rachat entre en jeu. Le rachat de trimestres concerne surtout deux périodes : les années d'études supérieures et les années où vous avez validé moins de 4 trimestres. La limite est de 12 trimestres au total.
Il faut avoir au moins 20 ans et moins de 67 ans, et ne pas avoir encore demandé sa retraite. Ensuite, vous choisissez entre deux options. Le « taux seul » réduit la décote sans changer le prorata, alors que le « taux et durée » fait les deux, mais coûte plus cher. Le prix dépend de votre âge, de vos revenus et de l'option.
Pour vous donner un ordre d'idée, voici le barème 2026 de l'Assurance retraite pour un trimestre, demandé à 60 ans, avec un salaire moyen inférieur à 36 045 € :
| Option | Prix d'un trimestre à 60 ans |
|---|---|
| Taux seul | 3 275 € |
| Taux et durée | 4 854 € |
Deux précisions avant de signer. Les sommes versées sont déductibles de votre revenu imposable, et le paiement peut être étalé. En revanche, ces trimestres rachetés ne comptent pas pour partir en carrière longue, et c'est un point à ne pas oublier.
Alors, utile dans quels cas ? Surtout quand il manque un ou deux trimestres et qu'aucune autre solution ne marche. Faites le calcul : divisez le prix total par le gain mensuel brut, et vous saurez en combien de mois vous rentrez dans vos frais. Le simulateur de l'Assurance retraite donne le prix exact.
Continuer à travailler : Combien de temps ?
Si le rachat vous paraît trop cher, il reste l'option de prolonger un peu. Chaque année complète peut vous rapporter jusqu'à 4 trimestres. S'il vous en manque deux, quelques mois de plus peuvent donc suffire, selon votre salaire. Demandez à votre caisse, par écrit, la date à laquelle vous atteindrez le nombre requis.
Et pour lever le pied sans tout arrêter, la retraite progressive existe dès 60 ans, avec 150 trimestres et un temps partiel entre 40 % et 80 %. Vous touchez alors une part de votre retraite tout en continuant à cotiser.
Maintenant, si ce qui vous retient est moins une question de chiffres que d'envie, c'est normal. Prenez le temps de préparer sa retraite psychologiquement, parce que quelques mois de plus se vivent beaucoup mieux quand ils sont choisis.
Partir quand même avec une décote : Ce que ça coûte
Reste la dernière option, la plus simple sur le papier : partir quand même, sans tous ses trimestres. La décote de retraite, c'est une réduction définitive de votre pension. Sur la retraite de base, chaque trimestre manquant retire 0,625 point au taux de 50 %.
Pour compter les trimestres manquants, la caisse retient le plus petit de deux nombres : les trimestres manquants, ou ceux qui vous séparent de 67 ans. Et le pire, c'est que ce n'est pas la seule perte, puisque votre pension est aussi ramenée au prorata de vos trimestres.
Puis la retraite complémentaire Agirc-Arrco est réduite à son tour, elle aussi pour toujours : jusqu'à 1 % pour un trimestre manquant, 4 % pour quatre. Selon votre âge, la réduction peut toutefois être plus faible.
Passons aux chiffres, hypothèses affichées. Une salariée née en 1966 part à son âge légal, 63 ans et 3 mois. Elle a 168 trimestres au lieu de 172, et un salaire annuel moyen de 30 000 €. On parle en montants bruts, hors retraite complémentaire.
| Situation | Taux | Pension de base |
|---|---|---|
| 172 trimestres | 50 % | environ 1 250 € par mois |
| 168 trimestres | 47,5 % | environ 1 160 € par mois |
Cela fait environ 90 € bruts de moins chaque mois, pour quatre trimestres. Ce n'est pas forcément un mauvais choix, mais c'est un choix qui ne se rattrape pas, alors faites-le en connaissant le chiffre.
Partir le plus tôt possible : Les leviers
Ça peut sembler paradoxal, mais quand on manque de trimestres, on pense rarement à partir plus tôt. Pourtant, certains dispositifs avancent l'âge, et ils méritent d'être vérifiés avant de renoncer :
- La carrière longue, si vous avez commencé à travailler avant 16, 18, 20 ou 21 ans. Il faut aussi avoir cotisé la durée du taux plein de votre génération.
- Le handicap : un départ anticipé est possible au plus tôt à 55 ans, sous conditions.
- L'incapacité permanente d'origine professionnelle : à partir de 10 %, le taux plein est possible dès 60 ans.
- L'inaptitude au travail : elle donne le taux plein à partir de 62 ans, quel que soit le nombre de trimestres.
Pour la carrière longue, seuls les trimestres cotisés comptent, avec quelques exceptions plafonnées. Le chômage indemnisé et la maladie, par exemple, comptent dans la limite de 4 trimestres chacun.
Et depuis le 1er septembre 2026, vos trimestres d'enfants comptent aussi. Attention, c'est 2 trimestres par personne, sur toute la carrière, quel que soit le nombre d'enfants, et pas deux par enfant. Mais quand il ne manque qu'un ou deux trimestres cotisés, ces deux-là peuvent faire basculer un dossier.
Avant de choisir une solution, vérifiez
Vous avez maintenant toutes les options sous les yeux. Avant de trancher, prenez deux minutes pour cocher ces points :
- Votre relevé a été relu année par année, sans période en orange.
- Le nombre de trimestres exigé pour votre génération est noté.
- Les oublis ont été signalés, justificatifs à l'appui.
- Le prix d'un rachat a été comparé au gain mensuel.
- La décote et la minoration Agirc-Arrco ont été chiffrées.
- La carrière longue et les autres départs anticipés ont été écartés pour de bonnes raisons.
Un trimestre retrouvé ne coûte rien, alors commencez toujours par là. La caisse applique la règle, elle ne cherche pas les trimestres à votre place.