
On vous a dit qu'on pouvait racheter des points Agirc-Arrco pour gonfler sa complémentaire, et vous vous demandez si c'est pour vous. Oui, c'est possible, mais dans un cadre étroit. Le rachat de points Agirc-Arrco ne vise que des études supérieures ou des années incomplètes déjà rachetées au régime de base, avec 140 points par année et trois années au plus. Voyons ce que ça coûte et rapporte.
Au sommaire (7 parties)
- Peut-on racheter des points de retraite complémentaire ?
- Quels régimes complémentaires le permettent ?
- Les conditions à l'Agirc-Arrco
- Combien coûte un point et combien rapporte-t-il ?
- Rachat de points ou rachat de trimestres : La différence
- Vérifier ses points sur son relevé Agirc-Arrco
- Avant de racheter, votre liste de contrôle
Peut-on racheter des points de retraite complémentaire ?
Commençons par remettre les choses à leur place, parce que l'expression prête à confusion. Votre retraite de salarié du privé a deux étages : la retraite de base, comptée en trimestres, et la complémentaire Agirc-Arrco, comptée en points. Et ces points-là ne s'achètent pas librement, comme on alimenterait un placement.
D'après l'Agirc-Arrco, le rachat n'est ouvert que pour deux sortes de périodes : les années d'études supérieures et les années incomplètes. Il repose sur l'accord national interprofessionnel du 17 novembre 2017, et il vient toujours après un rachat déjà fait au régime de base. Pas de rachat de base, pas de points.
Du coup, il faut le voir comme le prolongement du rachat de trimestres, pas comme un dispositif à part. Et si vous voulez d'abord comprendre comment se construisent vos trimestres de retraite, et pourquoi certaines années en comptent moins de quatre, commencez par là : c'est la porte d'entrée de tout le reste.
Quels régimes complémentaires le permettent ?
Avant d'entrer dans le détail de l'Agirc-Arrco, faisons un petit tour des autres caisses, parce que la règle change d'une maison à l'autre. Info-retraite, le site commun des régimes, le dit sobrement : l'achat de points n'est possible que dans certains régimes.
Côté public, la porte est fermée. Les contractuels de l'État, des collectivités ou des hôpitaux, qui cotisent à l'Ircantec, ne peuvent pas racheter de points pour leurs années d'études. Quant aux fonctionnaires, leur régime ne prévoit aucun rachat des années incomplètes : seul le rachat des années d'études existe, et il se fait au régime de base.
Chez les professions libérales, c'est presque l'inverse, puisque plusieurs caisses ont leurs propres formules. Les médecins peuvent racheter certaines périodes et acheter des points entre 45 ans et le départ. Les experts-comptables peuvent racheter des points s'ils ont cotisé dans une classe plus basse, et les vétérinaires opter, entre 55 et 59 ans, pour une « surcotisation de rachat ».
Pour les artisans et commerçants, en revanche, la fiche d'info-retraite ne présente que des rachats au régime de base, dont le rachat Madelin des six dernières années. Chaque caisse ayant ses conditions et ses tarifs, interrogez directement la vôtre. Pour la grande majorité des salariés du privé, la question se joue à l'Agirc-Arrco.
Les conditions à l'Agirc-Arrco
Venons-en justement au cas qui vous concerne si vous avez fait toute votre carrière dans le privé. Il y a quatre conditions, et elles s'additionnent. La première porte sur la période elle-même : les études doivent avoir été suivies dans l'enseignement supérieur, une grande école ou une classe préparatoire, avec un diplôme obtenu au cours de ces études.
Les années incomplètes, elles, sont celles où votre relevé de carrière affiche moins de quatre trimestres. Ce sont souvent les années de début de carrière, de temps partiel ou de jobs d'été qui n'ont pas suffi à remplir l'année.
Deuxième condition, et c'est souvent elle qui bloque : le rachat doit porter sur des périodes pour lesquelles vous avez déjà payé un rachat au régime de base, à l'Assurance retraite ou à la MSA. La circulaire de l'Agirc-Arrco vise précisément les assurés qui ont racheté au titre de l'article L. 351-14-1 du code de la sécurité sociale, celui des études et des années incomplètes.
Troisième condition, le calendrier. La demande doit être présentée avant le point de départ de votre retraite complémentaire. Une fois votre retraite Agirc-Arrco attribuée, c'est trop tard, alors ne gardez pas cette idée pour la dernière ligne droite.
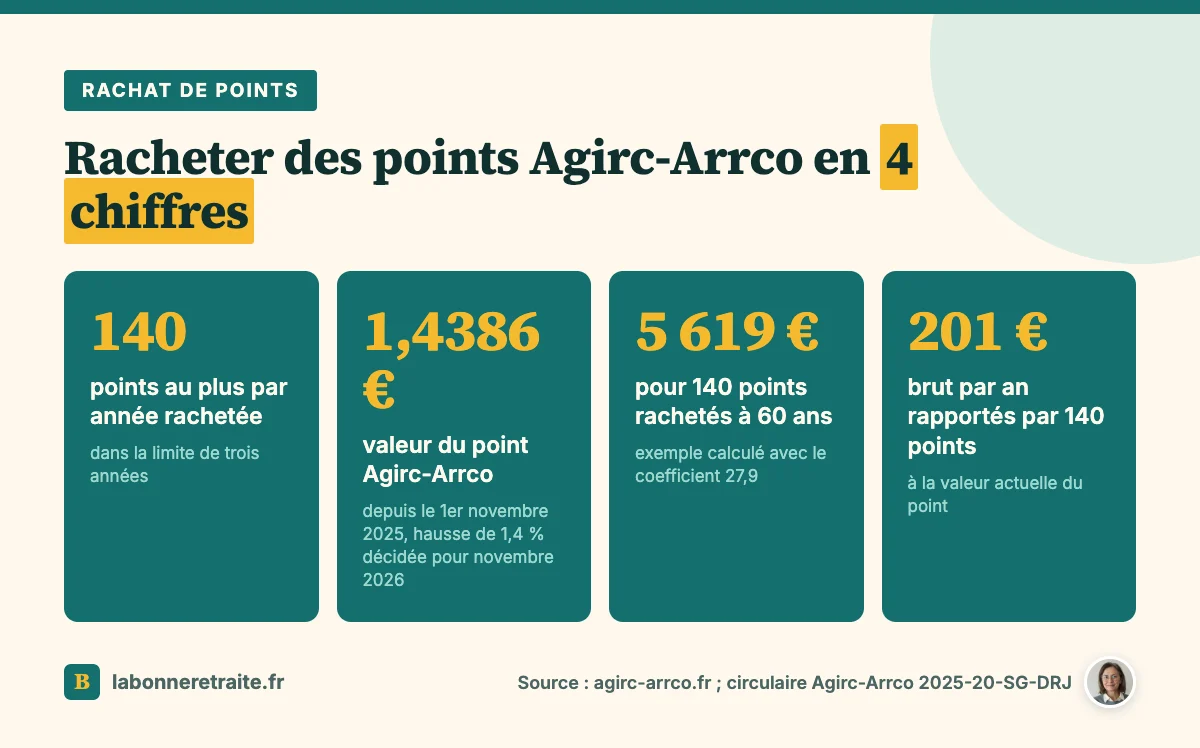
Enfin, les quantités sont plafonnées : 140 points au maximum par année rachetée, dans la limite de trois années, soit 420 points en tout. Attendez, il y a une subtilité. Au régime de base, le rachat est lui aussi limité, à 12 trimestres, c'est-à-dire trois années. Les deux plafonds se rejoignent donc.
Combien coûte un point et combien rapporte-t-il ?
Maintenant que le cadre est posé, parlons argent, parce que c'est là que la décision se prend. L'Agirc-Arrco publie la formule : nombre de points × valeur du point × coefficient lié à votre âge. La valeur du point est de 1,4386 € depuis le 1er novembre 2025, exactement la même qu'un an plus tôt.
Gardez quand même un œil sur le calendrier, parce que cette valeur est revue chaque année au 1er novembre, comme le montre l'historique publié par l'Agirc-Arrco. Et le rachat se calcule sur la valeur du point de l'année du versement.
Or l'Agirc-Arrco a décidé le 14 octobre 2026 une hausse de 1,4 % au 1er novembre 2026, avec une nouvelle valeur du point pas encore publiée : demandez à votre caisse le prix exact avant de payer.
Le coefficient, lui, est fixé chaque année par une circulaire de l'Agirc-Arrco. En 2026, il tourne autour de 28 entre 55 et 64 ans : 28,0 à 55 ans, 27,9 de 58 à 60 ans, 28,1 à 63 et 64 ans. Il baisse ensuite, jusqu'à 26,1 à 66 ans.
Prenons un cas, avec des hypothèses simples. Vous avez 60 ans en 2026, vous avez déjà racheté une année d'études à l'Assurance retraite, et vous demandez les 140 points correspondants avant le 1er novembre. Le calcul donne 140 × 1,4386 × 27,9, soit environ 5 619 € à verser.
Et en face ? Ces 140 points vous rapporteront 140 × 1,4386, soit environ 201 € brut par an à la valeur actuelle du point. Faites le rapport : il faut près de 28 années de retraite pour retrouver votre mise, avant toute revalorisation du point, et avant prélèvements sociaux et impôt.
Ça paraît technique, mais le message est simple. L'Agirc-Arrco indique que son barème est construit pour que l'achat soit « actuariellement neutre ». Autrement dit, le prix correspond à ce que les points sont censés rapporter en moyenne : ce n'est ni une affaire ni un piège, tout dépend de la durée de votre retraite.
Pour mémoire, les points que vous gagnez en travaillant s'achètent à une autre valeur, dite valeur d'achat, fixée à 20,1877 € en 2026. Le rachat ne suit pas ce prix-là mais son propre barème. Côté impôts, l'Agirc-Arrco indique que les sommes versées sont déductibles « sous certaines conditions » : posez la question à votre centre des impôts avant de payer.
Rachat de points ou rachat de trimestres : La différence
Reste à bien distinguer les deux rachats, parce qu'ils ne servent pas du tout à la même chose. Le rachat de trimestres agit au régime de base. Selon l'option choisie, il réduit ou annule la décote, cette réduction définitive pour trimestres manquants, et peut aussi allonger la durée retenue dans le calcul. Mais aucun salaire n'est ajouté à votre relevé.
Le rachat de points, lui, ne touche ni à votre âge de départ ni à la décote du régime de base : il ajoute seulement des points à votre compte Agirc-Arrco. Et ni l'un ni l'autre ne permet d'obtenir une retraite anticipée pour carrière longue, comme le rappelle info-retraite.
Et c'est là que ça devient intéressant pour votre complémentaire. L'Agirc-Arrco ne la verse sans minoration, avant 67 ans, que si votre retraite de base est à taux plein. S'il vous manque jusqu'à 20 trimestres à l'âge légal, elle applique une minoration définitive. Un rachat de trimestres peut donc améliorer aussi votre retraite Agirc-Arrco, sans acheter un seul point.
Alors, avant de choisir, regardez d'abord ce qui vous manque au régime de base. Notre page pour savoir si un rachat de trimestres est intéressant vous aide à faire ce calcul. Et vérifiez aussi qu'aucun trimestre assimilé, chômage, maladie ou maternité, n'a été oublié : ceux-là se font corriger sans rien payer.
Vérifier ses points sur son relevé Agirc-Arrco
Avant tout rachat, comptez vos points actuels, puisque c'est par rapport à eux que se mesure le gain. Votre nombre de points se consulte dans votre espace personnel Agirc-Arrco, et notre page sur le relevé de points Agirc-Arrco vous montre comment le lire.
Avant de racheter, votre liste de contrôle
Pour finir, voici ce qu'il faut avoir réglé avant de faire le moindre virement :
- La période est une année d'études supérieures diplômante ou une année à moins de quatre trimestres.
- Le rachat de la même période est fait au régime de base.
- La demande de points part avant le départ de votre complémentaire.
- Vous restez sous 140 points par année et trois années en tout.
- Vous avez comparé le prix, selon votre âge, et le gain annuel.
- La question fiscale est posée avant de payer.
Ce rachat s'inscrit souvent dans une fin de carrière chargée en décisions. Notre guide pour préparer son départ à la retraite vous aide à tout mettre dans l'ordre, jusqu'au moment de savoir comment demander sa retraite.