
Vous avez été artisan ou commerçant, et vous cherchez qui gère aujourd'hui votre retraite RSI ? Le RSI n'existe plus, et vos droits sont désormais entre les mains du régime général, l'un des grands régimes de retraite français. Rassurez-vous, vos trimestres, eux, n'ont pas bougé. Je vous explique où les retrouver, qui appeler, et ce qu'il faut vérifier avant de partir.
Au sommaire (7 parties)
- Le RSI existe-t-il encore ?
- Qui verse aujourd'hui la retraite des anciens affiliés au RSI ?
- Le calcul de la retraite a-t-il changé avec la fin du RSI ?
- Et les professions libérales, dépendaient-elles du RSI ?
- Comment retrouver ses trimestres RSI sur le relevé de carrière ?
- Années RSI incomplètes : Comment les faire corriger ?
- Vos années d'indépendant en cinq vérifications
Le RSI existe-t-il encore ?
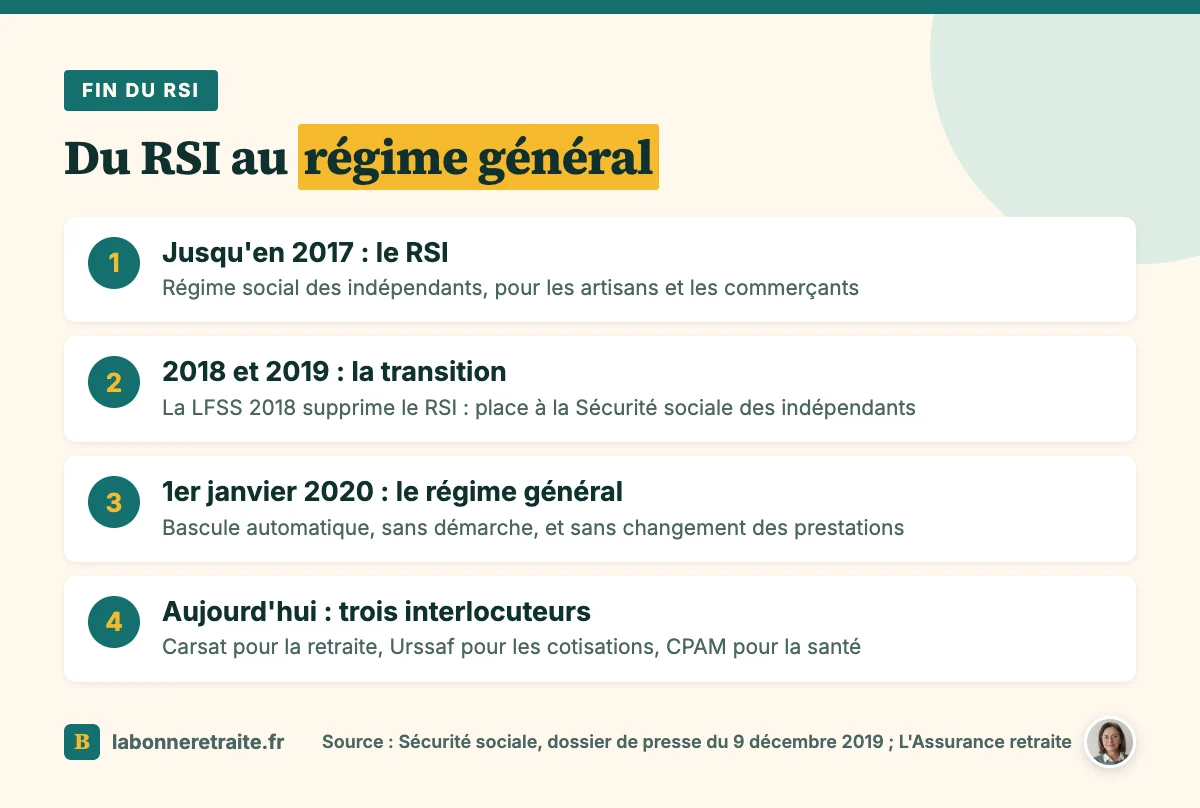
Commençons par lever le doute, parce que beaucoup cherchent encore une caisse qui a disparu. La loi de financement de la Sécurité sociale pour 2018 a supprimé le RSI, le régime social des indépendants. Il a été remplacé par la Sécurité sociale des indépendants, le temps d'une transition de deux ans.
Puis, depuis le 1er janvier 2020, les artisans et les commerçants sont rattachés au régime général, celui des salariés. Le dossier de presse officiel de la Sécurité sociale le précisait d'ailleurs : le changement était automatique, sans aucune démarche de votre part.
Et le RSI n'est pas le seul régime dont la gestion a changé de mains. La retraite des mines, par exemple, est gérée par la Caisse des Dépôts pour le compte de la caisse minière. Alors si vous vous perdez dans la liste des caisses de retraite, gardez votre relevé de carrière comme fil conducteur.
Qui verse aujourd'hui la retraite des anciens affiliés au RSI ?
Maintenant que le RSI a disparu, reste à savoir à quelle porte frapper. C'est l'Assurance retraite, celle des salariés du privé. Pour vous, ça passe par votre caisse régionale : la Carsat de votre région, l'Assurance retraite Île-de-France, ou la CGSS ou la CSS outre-mer. Elle verse à la fois votre retraite de base et votre retraite complémentaire d'artisan ou de commerçant.
Pour le reste, vous avez deux autres interlocuteurs : l'Urssaf pour les cotisations, si vous êtes encore en activité, et la CPAM pour la santé. Vous êtes d'ailleurs loin d'être seul dans ce cas : fin 2022, 2,2 millions de retraités touchaient une retraite de base liée à une carrière d'indépendant. La plupart sont polypensionnés, parce qu'ils ont aussi été salariés à un moment de leur vie.
Du coup, pour savoir comment demander sa retraite, la démarche est la même que pour un salarié. Vous pouvez la faire en ligne, depuis votre compte retraite, ou auprès de votre Carsat.
Le calcul de la retraite a-t-il changé avec la fin du RSI ?
Changer de caisse, c'est une chose, mais vous vous demandez sûrement si ça a touché à votre pension. La réponse est non, et c'est rassurant. La Sécurité sociale l'a écrit noir sur blanc : le passage au régime général ne modifiait ni les cotisations ni les prestations des indépendants.
Votre retraite de base d'artisan ou de commerçant est en effet calculée comme celle d'un salarié depuis 1973. Mêmes ingrédients : un revenu annuel moyen, un taux de 50 % au maximum, et une durée d'assurance. Avant 1973, en revanche, c'était un autre monde, puisque vous choisissiez une classe de cotisation qui vous rapportait des points. Cette partie de carrière garde son propre calcul, en points.
La complémentaire, elle, a une histoire plus récente. Les artisans avaient une complémentaire obligatoire depuis 1979, les commerçants depuis 2004, et depuis le 1er janvier 2013, un seul régime en points les réunit. Les droits acquis avant restent acquis. Attention quand même à un détail : cette complémentaire n'est versée en totalité que si votre retraite de base est à taux plein, sinon elle est réduite elle aussi.
Et si vous avez été salarié puis artisan, ou l'inverse, c'est la Lura qui s'applique. Pour les assurés nés à partir de 1953 et partis depuis le 1er juillet 2017, ces périodes sont réunies dans un seul calcul, versé par une seule caisse.
Et les professions libérales, dépendaient-elles du RSI ?
Il y a pourtant un cas où il ne faut pas tout mélanger, celui des libéraux. Le RSI gérait la santé de nombreux libéraux, mais pas la retraite des professions libérales réglementées. Leur retraite dépend de leur propre caisse, par exemple la Cipav, une section de la CNAVPL, ou la CNBF pour les avocats.
Pour eux, la fin du RSI n'a donc rien changé côté retraite, ils ont gardé la même caisse. Le cas qui a bougé, ce sont les professions libérales dites non réglementées. Depuis 2018, elles cotisent à la retraite des indépendants, désormais gérée par le régime général. La règle a d'abord visé les auto-entrepreneurs, puis les autres indépendants à partir de 2019.
Comment retrouver ses trimestres RSI sur le relevé de carrière ?
Une fois qu'on sait qui gère quoi, il faut aller voir ce que votre relevé dit de ces années. Vos années d'artisan ou de commerçant figurent sur votre relevé de carrière tous régimes, sur info-retraite.fr, et la vue par activité vous permet de les isoler de vos années de salarié.
Et là, beaucoup se trompent, parce que comme pour un salarié, ce n'est pas la durée d'activité qui valide un trimestre, mais ce sur quoi vous avez cotisé. En 2026, pour un indépendant, il faut 322 € de cotisations retraite de base pour 1 trimestre, 644 € pour 2, 967 € pour 3 et 1 289 € pour 4.
Une année avec très peu de revenus n'est pas forcément perdue pour autant. La cotisation minimale de retraite de base, calculée sur 450 fois le Smic horaire, permet de valider 3 trimestres, et en 2026, elle s'élève à 967 €.
Une précision quand même sur les années récentes. Vos cotisations sont d'abord calculées sur un revenu estimé, puis régularisées sur le revenu définitif, donc une année récente peut encore bouger sur votre relevé. Les trimestres y sont reportés au plus tard le 31 mars suivant.
Années RSI incomplètes : Comment les faire corriger ?
Reste le cas qui inquiète le plus, celui de l'année qui paraît incomplète. D'abord, distinguez bien deux situations. Une année à 2 ou 3 trimestres avec de faibles revenus, c'est souvent la règle qui s'applique. En revanche, une année vide alors que vous avez cotisé, c'est une anomalie à signaler.
Dans ce cas, rassemblez tout ce qui prouve vos revenus et vos cotisations de l'époque, comme vos avis de cotisations, vos attestations de paiement ou vos avis d'imposition. Ensuite, la marche à suivre tient en trois gestes.
- Signalez l'erreur en ligne avec le service « Corriger ma carrière » de votre compte retraite, ouvert à partir de 55 ans.
- Joignez vos justificatifs, ou envoyez-les à votre Carsat si vous passez par courrier.
- Gardez une copie de tout ce que vous envoyez, et demandez une réponse écrite.
Pour une année réellement incomplète, faute de revenus suffisants, il existe une autre voie : le rachat de trimestres ouvert aux indépendants. Il permet, sous conditions, de compléter une année jusqu'à 4 trimestres, mais demandez une estimation du coût à votre caisse régionale avant de décider.
Et si vous avez aussi été salarié, n'oubliez pas vos autres périodes. Le chômage indemnisé ou les arrêts maladie de salarié comptent comme trimestres assimilés, sans aucun montant affiché, alors vérifiez qu'ils apparaissent bien.
Vos années d'indépendant en cinq vérifications
Pour finir, voici les cinq gestes à faire, dans l'ordre.
- Télécharger votre relevé tous régimes sur info-retraite.fr.
- Isoler vos années d'artisan ou de commerçant dans la vue par activité.
- Comparer chaque année avec vos avis de cotisations.
- Repérer les années vides alors que vous avez cotisé.
- Contacter votre Carsat, pas l'Urssaf, pour toute question de retraite.
Ces vérifications font partie de ce qu'on fait pour préparer son départ à la retraite. Et le jour où la boutique ferme pour de bon, ça se prépare aussi psychologiquement, parce que des années de commerce, ça ne se range pas dans une boîte d'archives.