
Vous êtes architecte, psychologue ou guide de haute montagne, et vous vous demandez ce que vaudra votre retraite Cipav ? Cette caisse concerne une vingtaine de professions libérales et fait partie des régimes de retraite des indépendants. Elle fonctionne en points, sur deux étages : une base commune aux libéraux et une complémentaire propre à la Cipav. Voyons qui cotise, combien, et ce que rapporte un point.
Au sommaire (8 parties)
- Quelles professions relèvent de la Cipav ?
- Base CNAVPL et complémentaire Cipav : Qui fait quoi ?
- Combien coûte la cotisation complémentaire ?
- Combien vaut un point Cipav à la retraite ?
- Micro-entrepreneur libéral : Cipav ou Urssaf ?
- Points manquants : Contrôler son relevé Cipav
- Demander sa retraite Cipav
- Votre dossier Cipav en cinq vérifications
Quelles professions relèvent de la Cipav ?
Première chose à vérifier, parce que tout en découle : est-ce que votre métier en fait partie ? La Cipav, c'est la caisse de retraite et de prévoyance d'une liste précise de professions libérales. Et cette liste est fermée, donc si votre métier n'y figure pas, vous n'y êtes pas. Elle regroupe :
- Le bâti : architecte, architecte d'intérieur, économiste de la construction, maître d'œuvre, géomètre expert, ingénieur conseil.
- La montagne : moniteur de ski, guide de haute montagne, accompagnateur de moyenne montagne.
- Le soin : ostéopathe, psychologue, psychothérapeute, ergothérapeute, diététicien, chiropracteur, psychomotricien.
- Les experts : expert en automobile, expert devant les tribunaux, mandataire judiciaire à la protection des majeurs.
- Enfin, l'artiste non affilié à la Maison des artistes et le guide-conférencier.
Vous n'avez d'ailleurs rien à demander : l'affiliation se fait automatiquement à la création de l'activité, d'après le code APE de votre profession. Alors pourquoi tant de libéraux croient-ils encore dépendre de la Cipav ? Tout simplement parce que la liste était beaucoup plus large avant.
Depuis le 1er janvier 2018, une activité nouvelle n'y est affiliée que si elle figure dans la liste, et les autres relèvent du régime général des indépendants. Ce n'est pas une petite caisse pour autant : selon la Cipav, 232 740 retraités perçoivent aujourd'hui une pension qu'elle verse.
Base CNAVPL et complémentaire Cipav : Qui fait quoi ?
Une fois que vous savez que vous êtes à la Cipav, il faut comprendre qui fait quoi, et c'est le point qui embrouille tout le monde. Votre retraite de professionnel libéral a deux étages obligatoires, et un troisième acteur collecte l'argent. On va les prendre un par un.
Le premier, c'est la CNAVPL, la caisse nationale des professions libérales. Elle gère le régime de base commun à tous les libéraux, et la Cipav en est l'une des dix caisses. La Cipav, elle, gère votre dossier : retraite de base, retraite complémentaire et invalidité-décès. C'est donc elle qui calcule et verse vos pensions.
Reste l'Urssaf, qui encaisse vos cotisations depuis le 1er janvier 2023, puis reverse à la Cipav la part qui lui revient. Pour faire simple, vous payez l'Urssaf, mais vos droits sont inscrits à la Cipav. Les deux étages fonctionnent en points, et chaque année vous validez aussi jusqu'à quatre trimestres, qui comptent pour le taux plein.
| Retraite de base | Retraite complémentaire | |
|---|---|---|
| Valeur du point fixée par | Les pouvoirs publics | Le conseil d'administration de la Cipav |
| Cotisation (barème Urssaf) | 8,73 % jusqu'à 48 060 €, plus 1,87 % jusqu'à 240 300 € | 11 % jusqu'à 48 060 €, 21 % de 48 060 € à 192 240 € |
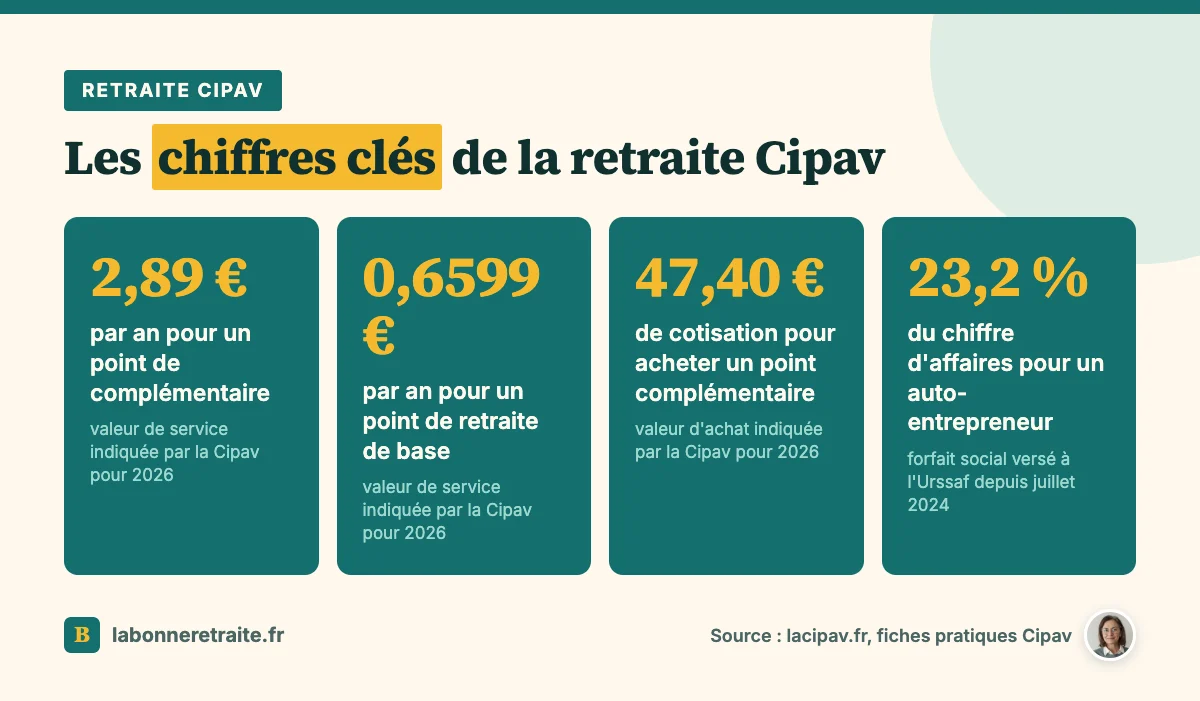
| Valeur d'un point en 2026 | 0,6599 € par an | 2,89 € par an |
| Taux plein | Âge légal et trimestres requis, ou âge du taux plein automatique | Base liquidée à taux plein, ou 67 ans |
Combien coûte la cotisation complémentaire ?
Passons maintenant à ce que vous payez, en commençant par la complémentaire. Depuis 2023, il n'y a plus de cotisation forfaitaire : elle est proportionnelle à votre revenu d'activité. Autrement dit, vous cotisez sur ce que vous gagnez vraiment, et un petit revenu donne une petite cotisation.
Le barème publié par l'Urssaf s'applique depuis avril 2026, avec la réforme de l'assiette des indépendants. Vous cotisez 11 % sur vos revenus jusqu'à 48 060 €, soit un plafond annuel de la Sécurité sociale, puis 21 % sur la part comprise entre 48 060 € et 192 240 €, soit quatre plafonds.
S'y ajoutent la retraite de base et 0,50 % d'invalidité-décès, jusqu'à 88 911 €. Et si vous avez lu 9 % et 22 % ailleurs, rassurez-vous, ce n'est pas vous qui avez mal compris.
L'Urssaf l'explique dans sa page sur la réforme des cotisations, mise à jour en mai 2026 : les cotisations se calculent désormais sur le revenu brut diminué de 26 %, et les taux ont été ajustés en conséquence.
Le souci, c'est que la fiche pratique 2026 de la Cipav, rédigée avant cette bascule, affiche encore l'ancien barème : 9 % jusqu'à un plafond, puis 22 % jusqu'à trois plafonds. Mais depuis la déclaration des revenus 2025, ouverte en avril 2026, c'est bien le barème Urssaf qui s'applique.
Ce que vous cotisez achète ensuite des points. En 2026, la Cipav indique qu'un point de complémentaire s'achète 47,40 €. Attention, ces points restent provisoires tant que l'Urssaf n'a pas régularisé vos cotisations sur votre revenu définitif : pour 2026, ce sera au deuxième trimestre 2027.
Combien vaut un point Cipav à la retraite ?
Vous savez ce que coûte un point, voyons maintenant ce qu'il rapporte. Au moment du départ, la Cipav multiplie vos points par la valeur du point en vigueur, puis applique votre taux. En 2026, un point de complémentaire vaut 2,89 € par an, et un point de base 0,6599 €.
Les exemples donnés par la Cipav elle-même aident à se repérer. Avec 6 000 points de complémentaire, la pension annuelle brute atteint 17 340 €, soit 1 445 € par mois. Avec 12 000 points de base, elle atteint 7 918,80 € par an, soit 659,90 € par mois.
On peut aussi faire un calcul simple : un point acheté 47,40 € rapporte 2,89 € par an. Il faut donc un peu plus de seize ans de retraite pour récupérer la cotisation, à valeurs inchangées.
Seulement, le taux peut ensuite tout changer. S'il vous manque des trimestres, la décote, en clair une réduction définitive, retire 1,25 % par trimestre manquant. Quant à la complémentaire, elle est servie à taux plein si votre base l'est, ou à partir de 67 ans.
À l'inverse, deux bonus existent. Le premier ajoute 10 % si vous avez eu ou élevé au moins trois enfants pendant neuf ans avant leurs 16 ans : c'est le pendant de la majoration de retraite pour 3 enfants des salariés. Le second ajoute 5 % par année pleine de report après 67 ans, jusqu'à cinq ans, si vous avez 30 ans d'affiliation.
Enfin, la base reste à taux plein dès 65 ans pour les assurés handicapés, les parents d'enfant handicapé et certains aidants, sous conditions. Si vous êtes concerné, notre page sur la RQTH et la retraite détaille les départs liés au handicap.
Micro-entrepreneur libéral : Cipav ou Urssaf ?
Si vous êtes micro-entrepreneur, la question revient souvent, et la réponse est : les deux, chacune dans son rôle. Vous payez un forfait social à l'Urssaf, de 23,2 % de votre chiffre d'affaires depuis juillet 2024. Si votre métier figure dans la liste, l'Urssaf reverse la part retraite à la Cipav, qui inscrit vos points et vos trimestres.
Sur ce forfait, 29,50 % financent la retraite de base et 30,70 % la complémentaire, le reste couvrant la CSG, la maladie et l'invalidité. Mais pour votre relevé, le point qui compte le plus, ce sont les trimestres.
En 2026, il faut 2 792 € de chiffre d'affaires pour valider un trimestre, et 11 168 € pour en valider quatre. En dessous de 2 792 €, aucun trimestre n'est validé, ce qui peut laisser des trous dans votre carrière sans que vous le voyiez.
Votre profession n'est pas dans la liste, mais votre activité date d'avant 2018 ? Dans ce cas, vous êtes en principe resté à la Cipav. L'option pour rejoindre le régime général a fermé le 31 décembre 2023, et ce choix était définitif.
Points manquants : Contrôler son relevé Cipav
Tout ça ne vaut que si vos points sont correctement inscrits, d'où l'intérêt de contrôler votre relevé, année par année, comme on le fait pour des trimestres. Il se télécharge depuis votre espace personnel Cipav, rubrique « Mes démarches en ligne inter-régimes », puis « Consulter ma carrière », et vous arrivez sur info-retraite.fr, onglet « Mes droits ».
Comme ce relevé est inter-régimes, vos années de salarié y figurent aussi, avec leurs trimestres assimilés comme le chômage ou la maladie. Et si vous avez été cadre avant de vous installer, vos points de retraite complémentaire des cadres s'ajoutent à ceux de la Cipav.
Sur le relevé, regardez ces lignes une par une :
- Une année d'activité sans aucun point, ou avec moins de trimestres que prévu.
- Une année récente dont les points sont encore provisoires, faute de régularisation.
- Un écart entre votre revenu déclaré et les points inscrits.
- Les années d'auto-entreprise sous 2 792 € de chiffre d'affaires, qui n'ont validé aucun trimestre.
Si vous êtes passé par le portage salarial pour certaines missions, ne cherchez pas ces périodes à la Cipav, parce que vous étiez alors salarié de la société de portage. Cherchez-les plutôt avec vos autres périodes de salarié.
À partir de 55 ans, une erreur se signale en ligne avec le service « Corriger ma carrière » d'info-retraite.fr. Dans tous les cas, gardez vos avis d'imposition et vos échéanciers Urssaf, puisqu'ils vous serviront à justifier vos revenus.
Demander sa retraite Cipav
Quand votre relevé est propre, vient le moment de demander votre retraite, et là, une seule demande suffit, même si vous avez aussi été salarié. Elle se fait en ligne sur info-retraite.fr, avec FranceConnect :
- Ouvrez le service « Demander ma retraite ».
- Indiquez votre date de départ et complétez le formulaire prérempli.
- Ajoutez les justificatifs demandés, puis validez.
Chacune de vos caisses examine ensuite le dossier, et la Cipav vous verse le premier paiement le mois qui suit votre date de départ. Anticipez donc de plusieurs mois, pour avoir le temps de corriger ce qui doit l'être.
Pensez aussi à votre conjoint. La pension de réversion complémentaire de la Cipav est versée sans condition de ressources, mais elle est supprimée en cas de remariage du survivant.
Votre dossier Cipav en cinq vérifications
Avant de vous lancer, faites ce dernier tour de contrôle :
- Votre profession figure bien dans la liste de la Cipav.
- Chaque année d'activité porte des points de base et de complémentaire.
- Les années récentes ne sont plus provisoires.
- Vos périodes de salarié et de portage sont sur le même relevé.
- Vos enfants sont déclarés, pour la majoration de 10 %.
Ces points, vous les avez payés année après année. Et le jour du départ, prenez aussi le temps de vous préparer à l'après, comme on l'explique pour préparer sa retraite psychologiquement.