
Vous êtes passé cadre, ou on vous le propose, et vous vous demandez ce que ça change pour votre retraite complémentaire. La réponse va peut-être vous surprendre : depuis le 1er janvier 2019, cadres et non-cadres cotisent au même régime, l'Agirc-Arrco, avec les mêmes taux.
Ce n'est donc pas le statut qui vous rapporte des points, c'est votre salaire. Je vous explique ce qui diffère encore, ce que sont devenus vos anciens points Agirc et ce qu'il vaut la peine de vérifier.
Au sommaire (7 parties)
- Cadre ou non cadre : Un seul régime depuis la fusion
- Quelles cotisations retraite sur un salaire de cadre ?
- Passer cadre fait-il gagner des points ?
- Que sont devenus vos anciens points Agirc ?
- Les avantages du statut cadre qui restent
- Vérifier vos points sur votre relevé Agirc-Arrco
- Ce qu'il faut retenir pour votre complémentaire
Cadre ou non cadre : Un seul régime depuis la fusion
Pour comprendre où vous en êtes, il faut repartir de la situation d'avant. Jusqu'à fin 2018, il existait deux caisses. Les non-cadres cotisaient à l'Arrco sur leur salaire, jusqu'à trois fois le plafond de la Sécurité sociale. Les cadres cotisaient à l'Arrco jusqu'au plafond, puis à l'Agirc entre une et huit fois ce plafond.
Un accord signé par les partenaires sociaux le 17 novembre 2017 a fusionné les deux. Depuis le 1er janvier 2019, le régime Agirc-Arrco a remplacé l'Agirc et l'Arrco, chaque salarié n'a plus qu'un seul compte de points, et l'Agirc-Arrco ne fait plus de différence entre statut cadre et non-cadre. C'est d'ailleurs l'un des grands régimes de retraite qui coexistent en France.
Du coup, tous les salariés du privé sont affiliés à une caisse Agirc-Arrco, quels que soient leur fonction, leur niveau hiérarchique, leur contrat ou leur salaire. Si vous travaillez via une société de portage, notre page sur le portage salarial et la retraite détaille votre cas, car ce montage repose sur un contrat de travail.
Quelles cotisations retraite sur un salaire de cadre ?
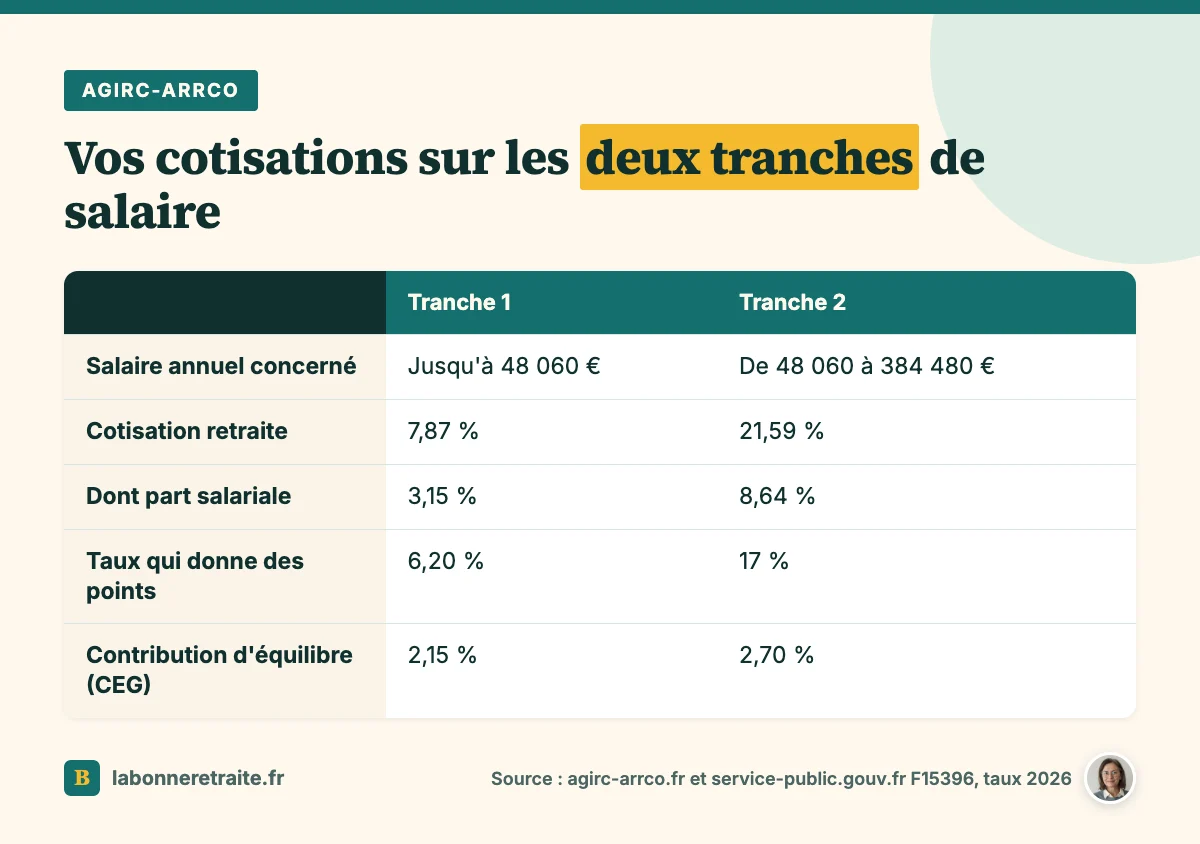
Maintenant que le décor est planté, regardons votre bulletin de paie, parce que c'est là que tout se joue. Votre salaire brut est découpé en deux tranches, à partir du plafond de la Sécurité sociale, qui vaut 4 005 € par mois en 2026, soit 48 060 € par an. Chaque tranche a son propre taux.
Tranche 1
La tranche 1 couvre votre salaire jusqu'au plafond, donc jusqu'à 48 060 € par an. Le taux de cotisation y est de 7,87 %, dont 3,15 % à votre charge et 4,72 % à celle de votre employeur. Mais tout ne vous rapporte pas des points : seul un taux de 6,20 % sert à les calculer.
Et la différence, me direz-vous ? C'est le taux d'appel de 127 %. L'Agirc-Arrco appelle 127 % du taux qui donne des points, et ce surplus sert à financer le régime, sans rien inscrire sur votre compte. Ça paraît étrange, mais c'est la même règle pour tout le monde.
Tranche 2
La tranche 2 concerne la partie de votre salaire comprise entre une et huit fois le plafond, soit de 48 060 € à 384 480 € par an. Là, le taux grimpe à 21,59 %, dont 8,64 % pour vous et 12,95 % pour l'employeur, et le taux qui donne des points est de 17 %.
Contributions d'équilibre
À ces cotisations s'ajoutent deux contributions qui ne rapportent aucun point. La contribution d'équilibre général, la CEG, est de 2,15 % sur la tranche 1 et de 2,70 % sur la tranche 2. La contribution d'équilibre technique, la CET, de 0,35 %, ne concerne que les salaires au-dessus du plafond.
Enfin, si vous êtes cadre, une ligne Apec apparaît sur votre fiche de paie. C'est une cotisation de 0,06 %, dont 0,024 % pour vous, que les caisses Agirc-Arrco collectent pour l'Association pour l'emploi des cadres, dans la limite de quatre plafonds. Elle non plus ne donne pas de points.
Passer cadre fait-il gagner des points ?
Venons-en à la question qui vous amène. Le calcul des points est le même pour tous. On prend la part de salaire de chaque tranche et on lui applique le taux qui donne des points. Puis on divise par le prix d'achat du point, 20,1877 € en 2026. Le mot cadre n'apparaît nulle part dans cette formule.
Prenons le cas chiffré que donne service-public.fr, avec un salaire annuel de 75 500 € en 2026. Les cotisations atteignent 9 706,62 €, et la part qui ouvre des droits, 7 644,52 €, achète 378,67 points. Multipliés par la valeur actuelle du point, 1,4386 €, ils représentent 544,76 € de retraite brute par an, à valeur du point inchangée.
Cette valeur de 1,4386 € est celle d'aujourd'hui : l'Agirc-Arrco a décidé le 14 octobre 2026 une hausse de 1,4 % au 1er novembre 2026, mais la nouvelle valeur du point n'est pas encore publiée.
À salaire égal, un cadre et un non-cadre obtiennent donc exactement le même nombre de points. En revanche, une promotion s'accompagne souvent d'une hausse de salaire, et c'est elle qui compte. Surtout au-dessus du plafond, où chaque euro est soumis au taux de 17 % au lieu de 6,20 %, ce qui lui fait acheter environ 2,7 fois plus de points.
Mais il y a un revers, et il est logique. Ce surcroît de points se paie, puisque la cotisation passe de 7,87 % à 21,59 % sur cette part de salaire. Vous cotisez plus, et vous recevez plus, mais en proportion de ce que vous versez, pas grâce à votre statut.
Que sont devenus vos anciens points Agirc ?
Si vous avez été cadre avant 2019, vous avez sans doute deux types de points sur vos anciens relevés, et c'est une question qui inquiète beaucoup. Rassurez-vous, rien n'a été perdu. Les points Arrco ont été repris à l'identique, et les points Agirc ont été convertis en points Agirc-Arrco.
D'après l'Agirc-Arrco, la formule de conversion garantit une stricte équivalence de vos droits. Ne soyez donc pas surpris si votre nombre de points Agirc a fondu : un point Agirc valait 0,4378 € fin 2018, un point Agirc-Arrco 1,2588 € au 1er janvier 2019. Vous avez moins de points, mais chacun vaut plus.
Un cas à part mérite un coup d'œil si vous gagniez très bien votre vie. Les points acquis jusqu'à fin 2015 sur la tranche C, entre quatre et huit plafonds, ne sont versés sans minoration qu'à 67 ans. Avant, vous pouvez les prendre avec une réduction définitive, par exemple un coefficient de 0,83 à 63 ans. Ceux acquis depuis 2016 suivent les règles normales.
Les avantages du statut cadre qui restent
Une fois tout ça posé, qu'est-ce que le statut cadre change encore pour votre retraite ? Pour vos points, plus rien. Votre complémentaire est versée au taux plein dans les mêmes conditions que votre retraite de base, cadre ou non. Autrement dit, à l'âge légal avec tous vos trimestres, à 67 ans, ou plus tôt en carrière longue.
Ce qui reste, c'est surtout la cotisation Apec, et pour ceux qui étaient au-dessus de quatre plafonds avant 2016, les points de tranche C. Certaines entreprises ou branches cotisent aussi à des taux supérieurs aux taux obligatoires, cadres ou non. Le certificat d'adhésion de votre employeur le précise, et ça vaut la question au service paie.
Les règles protectrices, elles, sont communes à tous les salariés. Un arrêt de travail de plus de 60 jours indemnisé ou une période de chômage indemnisé vous donnent des points gratuits, de même que la retraite de base vous accorde des trimestres assimilés pour ces périodes. Et les années d'études ou incomplètes peuvent faire l'objet d'un rachat de points.
Enfin, si votre carrière n'a pas été que salariée, les points de vos années en libéral ne sont pas à l'Agirc-Arrco mais dans la caisse de votre profession, par exemple pour la retraite Cipav. Pensez-y au moment de tout rassembler pour préparer son départ à la retraite.
Vérifier vos points sur votre relevé Agirc-Arrco
Votre relevé de points, disponible dans votre espace personnel Agirc-Arrco, reprend année par année les points inscrits sur votre compte, et vos éventuels points de tranche C y figurent entre parenthèses. Une année avec peu de points alors que vous travailliez à temps plein mérite qu'on cherche pourquoi. On vous explique comment le lire dans notre page sur le relevé de points Agirc-Arrco.
Ce qu'il faut retenir pour votre complémentaire
Si vous ne deviez garder que quelques réflexes, ce seraient ceux-là, à faire de préférence quelques années avant le départ.
- Votre statut ne change pas vos points : seul votre salaire, tranche par tranche, compte.
- Au-dessus du plafond, vous cotisez et acquérez davantage sur la tranche 2.
- Vos anciens points Agirc ont été convertis sans perte de valeur.
- Les points de tranche C acquis avant 2016 ont leurs propres règles de versement.
- Chaque année travaillée doit apparaître avec des points sur votre relevé.
Et quand le moment approchera, voyez comment demander sa retraite, une démarche commune à tous les régimes. Prenez aussi le temps de préparer sa retraite psychologiquement, parce qu'un départ réussi ne se résume pas aux chiffres.