
Vous travaillez à temps partiel, ou vous l'avez fait pendant des années, et vous vous demandez ce que ça vous coûte pour la retraite. Bonne nouvelle d'abord : côté trimestres de retraite, vous ne perdez souvent rien, puisque 600 heures payées au Smic dans l'année suffisent pour en valider quatre. C'est sur le montant que le temps partiel pèse, et je vais vous montrer où, puis comment limiter la perte.
Au sommaire (7 parties)
- Valide-t-on quatre trimestres par an à temps partiel ?
- Quel effet sur le salaire annuel moyen et la pension ?
- Surcotiser sur la base d'un temps plein : Est-ce rentable ?
- Les heures supplémentaires augmentent-elles la retraite ?
- Mi-temps en fin de carrière : Temps partiel ou retraite progressive ?
- Années à temps partiel : Les contrôler sur votre relevé
- Temps partiel : Vos réflexes
Valide-t-on quatre trimestres par an à temps partiel ?
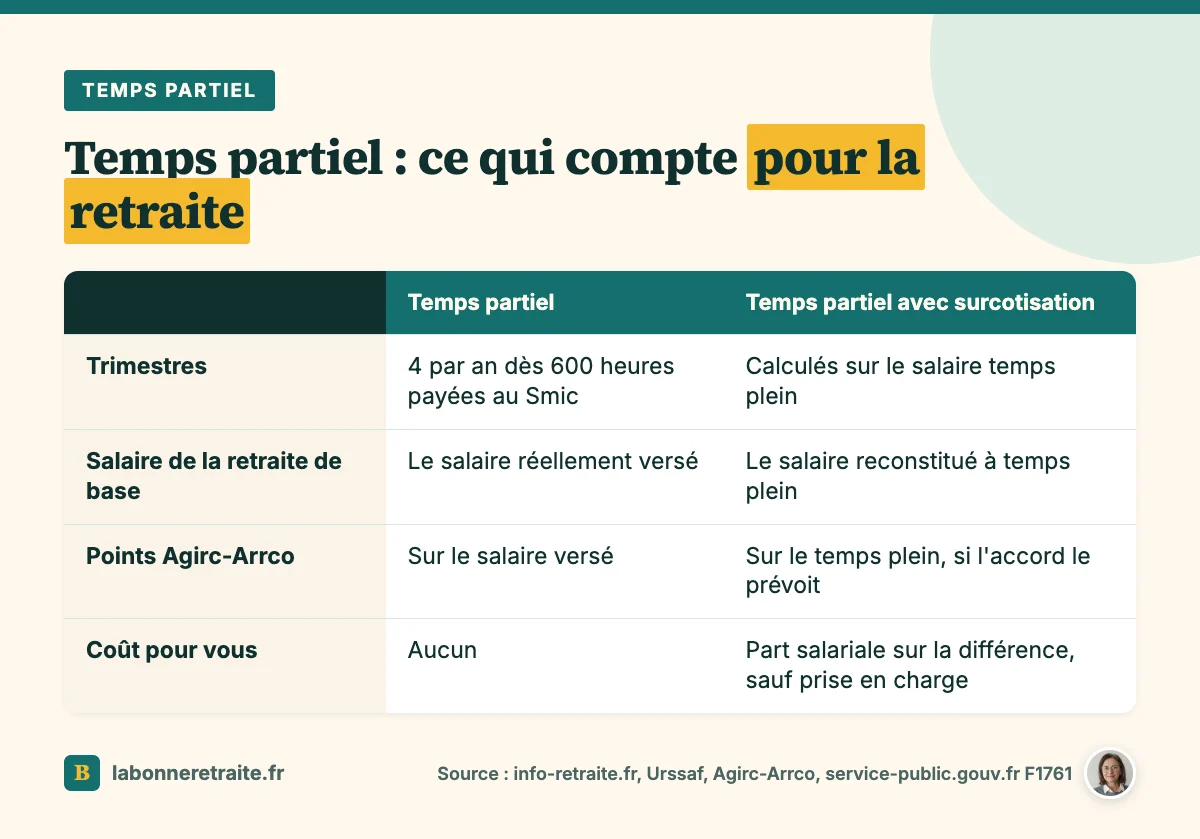
Commençons par les trimestres, parce que c'est la première question qu'on se pose. Les trimestres ne se comptent ni en heures ni en mois, mais en salaire. En 2026, chaque tranche de 1 803 € bruts vous fait valider des trimestres de retraite, dans la limite de quatre par an.
Pour en avoir quatre, il faut donc 7 212 € de salaire brut dans l'année. C'est l'équivalent de 600 heures payées au Smic horaire du 1er janvier, soit environ 11 h 30 par semaine. Du coup, un mi-temps payé au Smic toute l'année 2026, qui rapporte environ 11 100 € bruts, valide ses quatre trimestres sans difficulté.
Le risque vient en réalité des tout petits contrats. Avec 10 heures par semaine au Smic, on arrive à environ 6 340 € sur l'année 2026, et cela ne fait que trois trimestres. C'est le genre d'année qu'il faudra repérer sur votre relevé.
Attendez, il y a une subtilité. Le Smic a été relevé au 1er juin 2026, à 12,31 € de l'heure, mais le seuil du trimestre reste calculé sur le Smic du 1er janvier, à 12,02 €. Autrement dit, il ne bouge pas en cours d'année, et 1 803 € reste la bonne référence pour tout 2026.
Quel effet sur le salaire annuel moyen et la pension ?
Si les trimestres sont rarement le problème, le montant, lui, peut l'être. C'est ici que le temps partiel coûte vraiment. Votre retraite de base se calcule sur vos 25 meilleures années de salaire, revalorisées, et une année à temps partiel, c'est forcément un salaire plus bas.
Tout dépend alors de votre carrière. Si vous avez au moins 25 années à temps plein mieux payées, vos années à temps partiel sortent du calcul. Elles vous donnent des trimestres, sans peser sur la moyenne. Mais si vous avez moins de 25 bonnes années, les années à temps partiel entrent dans la moyenne et la tirent vers le bas.
Pour la complémentaire Agirc-Arrco, la logique est différente. Votre retraite y dépend de tous les points acquis sur toute la carrière, sans tri des « meilleures années ». Chaque année à temps partiel vous donne donc moins de points, et rien ne vient rattraper cet écart ensuite.
Regardez votre parcours avec cette grille en tête. Une salariée à temps plein pendant trente ans, passée à 80 % les cinq dernières années, perd surtout des points de complémentaire. Une autre, à temps partiel la moitié de sa vie, voit en plus baisser sa retraite de base.
Surcotiser sur la base d'un temps plein : Est-ce rentable ?
Alors, peut-on éviter cette perte ? Oui, en partie, car la loi permet à un salarié à temps partiel de cotiser pour la retraite comme s'il était à temps plein. Vos cotisations vieillesse sont alors calculées sur le salaire reconstitué, et c'est ce salaire-là qui est reporté sur votre relevé.
Il faut toutefois un accord écrit, daté et signé avec votre employeur, dans votre contrat ou dans un avenant, et l'employeur n'est pas obligé d'accepter. D'après l'Urssaf, le supplément de cotisation salariale est pour vous, sauf si votre employeur accepte de le prendre en charge.
La complémentaire Agirc-Arrco peut suivre le même chemin, toujours par accord écrit, et vous obtenez alors des points comme si vous étiez à temps plein. Et là, le gain est direct, puisque chaque point compte.
Est-ce rentable pour autant ? Tout dépend de la place que ces années occupent dans votre carrière. Si vos années à temps partiel sortent de vos 25 meilleures années, le gain sur la base peut être faible.
À l'inverse, si elles entrent dans la moyenne, la surcotisation la protège, et l'effet se fait sentir sur toute la durée de votre retraite. Et si votre salaire à temps partiel atteint déjà le plafond de la Sécurité sociale, elle ne sert à rien.
Le meilleur cas reste une prise en charge par l'employeur, qui n'est alors pas comptée comme du salaire. Posez donc la question avant de signer votre avenant, parce qu'après, la négociation est plus difficile. Vous êtes fonctionnaire ? Les règles diffèrent, et tout est expliqué dans notre page sur le temps partiel dans la fonction publique et la retraite.
Les heures supplémentaires augmentent-elles la retraite ?
Une autre question revient souvent : et les heures en plus, est-ce qu'elles comptent ? Oui. Les heures supplémentaires, et les heures complémentaires quand on est à temps partiel, sont du salaire, donc elles s'ajoutent au revenu sur lequel vous cotisez pour la retraite.
Elles comptent ainsi pour vos trimestres, pour votre salaire annuel moyen dans la limite du plafond, et pour vos points Agirc-Arrco. Une année à 9 000 € grâce aux heures complémentaires vaut mieux qu'une année à 7 000 €, surtout si elle vous fait franchir le seuil des quatre trimestres.
Elles bénéficient en plus d'une réduction de cotisations salariales vieillesse, dans la limite de 11,31 % de leur montant, appliquée directement par l'employeur sur votre bulletin de paie.
À temps partiel, ces heures complémentaires sont limitées à un dixième de votre durée de contrat, ou un tiers si votre convention le prévoit. Elles sont majorées de 10 %, puis de 25 % au-delà du dixième.
Mi-temps en fin de carrière : Temps partiel ou retraite progressive ?
Maintenant, si vous voulez lever le pied dans vos dernières années, il existe deux formules, et elles ne se valent pas du tout.
| Temps partiel simple | Retraite progressive | |
|---|---|---|
| Âge | Aucun | Au moins 60 ans |
| Conditions | Accord de l'employeur | 150 trimestres, temps partiel de 40 à 80 % |
| Revenu en plus du salaire | Aucun | Une part de votre pension |
| Droits retraite | Vous cotisez sur le salaire versé | Vous continuez à cotiser, surcotisation possible |
En retraite progressive, la part de pension versée complète votre temps de travail : à 60 %, vous touchez 40 % de votre retraite provisoire. Puis votre pension définitive est recalculée, et elle ne peut pas être plus basse que ce montant provisoire. Sur le papier, c'est donc plus avantageux qu'un simple temps partiel, dès que vous en remplissez les conditions.
Côté calendrier, la demande de temps partiel se fait au moins deux mois avant, par lettre recommandée. La demande de retraite progressive, elle, se dépose au plus tôt cinq mois avant la date voulue. Si votre employeur refuse, son refus doit être justifié.
Ces étapes font partie de ce qu'il faut caler pour préparer son départ à la retraite. Et le jour venu, la marche à suivre est détaillée dans notre guide pour demander sa retraite.
Années à temps partiel : Les contrôler sur votre relevé
Reste un dernier réflexe, et pas le moindre. Une année à temps partiel se joue parfois à quelques centaines d'euros près pour un trimestre. Alors sortez vos bulletins de décembre, qui donnent le cumul de l'année, et comparez-les à votre relevé, année par année.
Regardez d'abord le nombre de trimestres de chaque année à temps partiel, puis le revenu affiché, à comparer avec le salaire soumis à cotisation vieillesse qui figure sur vos bulletins. Si vous avez surcotisé, c'est le salaire reconstitué à temps plein qui doit apparaître. Et les arrêts maladie se retrouvent à part, comme trimestres assimilés.
Une année affiche trois trimestres alors que vous en attendiez quatre ? Vérifiez d'abord le salaire de l'année, parce que l'erreur n'est pas toujours là où on la cherche. Si elle est bien réelle, notre page sur les trimestres de retraite manquants explique comment la faire corriger.
D'autres périodes s'ajoutent d'ailleurs en dehors du salaire. Un engagement de sapeur-pompier volontaire d'au moins dix ans donne par exemple un trimestre, pour les retraites qui démarrent depuis le 1er juillet 2026.
Temps partiel : Vos réflexes
Pour finir, voici les cinq vérifications à garder en tête si vous êtes ou avez été à temps partiel.
- Vérifier que chaque année dépasse 7 212 € bruts, seuil de 2026.
- Repérer si vos années à temps partiel entrent dans vos 25 meilleures.
- Demander par écrit une surcotisation, et sa prise en charge.
- Comparer temps partiel simple et retraite progressive dès 60 ans.
- Contrôler le revenu de chaque année sur votre relevé.
Lever le pied n'est pas un renoncement, c'est souvent une façon de tenir jusqu'au bout. Et si ce passage vous inquiète, lisez aussi notre page pour préparer sa retraite psychologiquement.