
Vous êtes fonctionnaire, vous travaillez à 80 % ou vous y pensez, et vous vous demandez ce que ce temps partiel coûtera à votre pension. Bonne nouvelle d'abord : il ne crée pas de décote, car vos années comptent en entier pour le taux plein. Il réduit en revanche les trimestres payés dans la pension. Pour compenser, il existe un outil méconnu : la surcotisation.
Au sommaire (7 parties)
- À temps partiel, vos années comptent-elles en entier ?
- Le temps partiel pour élever un enfant
- Surcotiser pour compter un temps plein : Combien ça coûte ?
- Temps partiel en fin de carrière : Quel effet sur le traitement retenu ?
- Travailler à 80 % : Le calcul sur un exemple
- Vérifier la quotité retenue sur votre compte retraite
- Vos vérifications avant de choisir votre date
À temps partiel, vos années comptent-elles en entier ?
Pour comprendre ce que coûte un temps partiel, il faut d'abord savoir qu'on compte vos années de deux façons, et c'est de là que vient toute la confusion. Que vous dépendiez du Service des retraites de l'État ou de la CNRACL, la caisse des territoriaux et des hospitaliers, la retraite dans la fonction publique distingue la durée d'assurance et la durée de services.
Pour la durée d'assurance
De ce côté, rien à craindre. Pour la durée d'assurance, le temps partiel compte comme du temps plein : cinq ans à 80 % font cinq ans, soit 20 trimestres, comme l'indique service-public. C'est cette durée, tous régimes confondus, qui dit s'il vous manque des trimestres. Travailler à 80 % ne déclenche donc aucune décote, cette réduction définitive pour trimestres manquants.
Si vous avez aussi travaillé dans le privé, vos périodes de chômage indemnisé de cette époque entrent également dans cette durée d'assurance, comme des trimestres assimilés. Elles vous rapprochent du taux plein, même si elles ne comptent pas dans votre pension de fonctionnaire.
Pour la durée de services
C'est ici que le temps partiel se paie. Pour calculer le montant, les mêmes cinq ans à 80 % ne valent que la durée réellement travaillée, soit quatre ans, 16 trimestres. Vous perdez donc quatre trimestres dans la fraction qui fixe votre pension, celle qui rapporte vos trimestres de services aux trimestres exigés.
Heureusement, il y a des exceptions. Le temps partiel thérapeutique est décompté comme du temps plein. Et si votre santé vous oblige un jour à arrêter, la retraite pour invalidité dans la fonction publique obéit à ses propres règles. Le temps partiel de droit pour un jeune enfant, lui, mérite une partie à lui seul, juste après.
Un cas propre à la CNRACL, enfin. Un fonctionnaire handicapé dont l'incapacité permanente atteint au moins 80 % peut faire compter jusqu'à 8 trimestres non travaillés, en cotisant au taux normal sur un traitement à temps plein. Mais la seule qualité de travailleur handicapé ne suffit pas, précise la caisse. Ce que change cette reconnaissance est expliqué dans notre page sur la RQTH et la retraite.
Le temps partiel pour élever un enfant
Parmi ces exceptions, il y en a une qui concerne beaucoup de parents, et qui mérite qu'on s'y arrête. Après chaque naissance ou adoption, un fonctionnaire peut demander un temps partiel que son administration ne peut pas refuser. Il court jusqu'aux 3 ans de l'enfant, ou pendant les 3 ans qui suivent son arrivée au foyer. On l'appelle le temps partiel de droit.
Pour la retraite, c'est le cas le plus favorable. Si l'enfant est né ou adopté à partir du 1er janvier 2004, ces périodes comptent comme du temps plein, à la fois pour la durée d'assurance et pour le calcul de la pension, sans cotisation en plus. La limite est de 3 ans par enfant, soit 12 trimestres à la CNRACL.
Pour un enfant né avant 2004, la logique change. Le temps partiel ne compte que pour sa durée effective, mais chaque enfant peut vous ouvrir une bonification d'un an. Il faut pour cela avoir réduit votre activité à 50 % pendant au moins 4 mois de suite, à 60 % pendant 5 mois ou à 70 % pendant 7 mois.
Regardez bien la différence avec un temps partiel choisi pour convenance personnelle. Celui-là est toujours décompté au prorata dans la pension. Et c'est justement pour lui que la surcotisation existe.
Surcotiser pour compter un temps plein : Combien ça coûte ?
Passons à la solution prévue pour tous les autres temps partiels. Le principe : vous cotisez pour votre retraite comme si vous étiez à temps plein, et la période compte à temps plein dans votre pension.
En pratique, vous versez alors une seule retenue, sur le traitement d'un agent à temps plein de même grade et de même indice, NBI comprise, à un taux plus élevé que le taux normal de 11,10 %.
Voici les taux applicables depuis le 1er janvier 2026, publiés par le Service des retraites de l'État et identiques à la CNRACL :
| Votre quotité | Taux de la retenue sur le traitement à temps plein | Durée maximale de surcotisation |
|---|---|---|
| 50 % | 25,05 % | 2 ans |
| 60 % | 22,26 % | 2 ans et 6 mois |
| 70 % | 19,47 % | 3 ans et 4 mois |
| 80 % | 16,68 % | 5 ans |
| 90 % | 13,89 % | 10 ans |
Pourquoi une durée maximale ? Parce que le gain est plafonné à 4 trimestres sur toute la carrière. À 80 %, chaque année surcotisée rattrape un cinquième d'année : il faut 5 ans pour atteindre ce plafond.
Une subtilité pour ceux qui sont à la CNRACL depuis un moment. Si vous avez demandé à surcotiser au plus tard le 1er février 2024, vous gardez pour cette demande un taux figé plus bas, 15,56 % à 80 %. Un renouvellement demandé après cette date passe au taux de l'année.
Et c'est là que beaucoup ratent le coche. La demande se fait auprès de votre employeur, en même temps que la demande de temps partiel ou de son renouvellement. Si votre temps partiel est reconduit tacitement, vous devez faire ce choix avant la fin de la période déjà autorisée. On ne surcotise pas après coup.
Temps partiel en fin de carrière : Quel effet sur le traitement retenu ?
Une autre inquiétude revient souvent chez ceux qui passent à 80 % les dernières années : la pension sera-t-elle calculée sur un salaire réduit ? La réponse est non. Votre pension repose sur le traitement indiciaire brut que vous détenez depuis au moins six mois au moment de partir, et à temps partiel, c'est le traitement à temps plein qui sert de base.
Passer à temps partiel à la fin ne fait donc pas baisser la base du calcul. Ce qui baisse, ce sont seulement les trimestres de services des années concernées, au prorata, sauf surcotisation. Les primes, elles, n'entrent de toute façon pas dans ce calcul, temps plein ou pas.
Un détail compte quand même dans ces derniers mois. Si vous obtenez un avancement d'échelon moins de six mois avant votre départ, c'est votre traitement précédent qui sera retenu. Toute la formule est reprise dans notre page sur le calcul de la retraite d'un fonctionnaire.
Travailler à 80 % : Le calcul sur un exemple
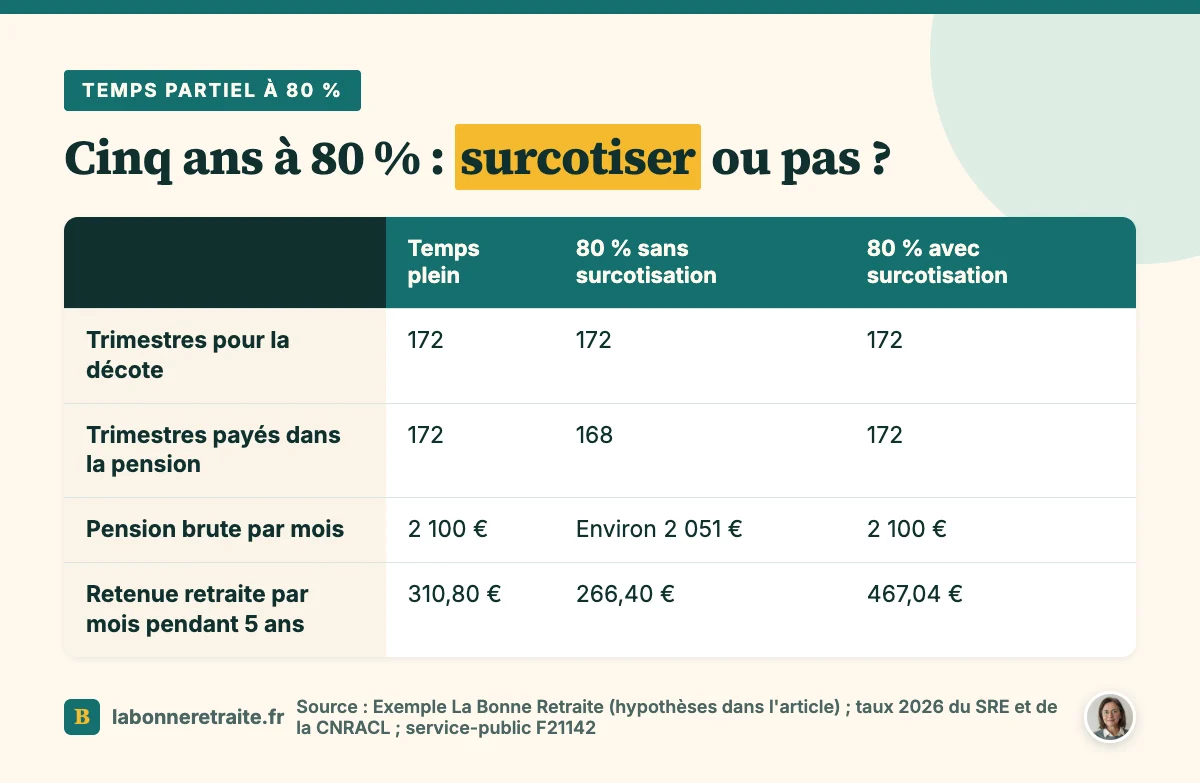
Tout ça reste abstrait tant qu'on n'a pas mis de chiffres dessus, alors faisons le calcul ensemble. Imaginons une adjointe administrative territoriale née en 1966, en catégorie sédentaire. Il lui faut 172 trimestres pour le taux plein, et elle les a, tous à la CNRACL. Parmi eux, 20 trimestres ont été faits à 80 % pour convenance personnelle, pendant cinq ans.
Son traitement indiciaire brut à temps plein est de 2 800 € par mois, au même indice depuis plus de six mois. On laisse de côté la NBI, les primes et les majorations, et on suppose son traitement et le taux de 2026 constants sur toute la période.
Sans surcotisation, ses cinq ans à 80 % ne comptent que pour 16 trimestres dans le calcul. Elle a donc 168 trimestres de services sur 172, et sa pension vaut 2 800 × 75 % × 168 / 172, soit environ 2 051 € brut par mois. Aucune décote, puisque sa durée d'assurance est complète.
Si elle avait surcotisé pendant ces cinq ans, elle aurait retrouvé ses 4 trimestres, et sa pension serait de 2 800 × 75 %, soit 2 100 € brut par mois. Le gain est d'environ 49 € brut par mois, pour toute sa retraite.
Et le prix ? À 80 %, une fonctionnaire touche 6/7 de son traitement, et sa retenue normale de 11,10 % porte sur ce montant, soit 266,40 € par mois ici. En surcotisant, elle aurait payé 16,68 % de 2 800 €, soit 467,04 €. L'écart, 200,64 € par mois, représente environ 12 000 € sur cinq ans.
Il lui faudrait donc une vingtaine d'années de retraite pour rentrer dans ses frais, en brut, sans compter l'impôt ni les revalorisations. Ce n'est ni une bonne ni une mauvaise affaire en soi. Tout dépend de l'âge auquel vous surcotisez, de votre santé et de ce que ces 200 € pèsent dans votre budget aujourd'hui.
Vérifier la quotité retenue sur votre compte retraite
Reste un dernier réflexe, sans doute le plus utile : vérifier la quotité enregistrée pour chaque temps partiel. Une erreur de quotité, c'est un trimestre qui disparaît sans bruit. Si vous êtes fonctionnaire d'État, votre compte individuel de retraite se consulte sur ensap.gouv.fr. Il est mis à jour chaque année, et les données d'une année arrivent en mai de l'année suivante.
Le simulateur de l'ENSAP, ouvert dès 45 ans, vous laisse même modifier la quotité de temps de travail pour voir l'effet sur votre pension. À la CNRACL, la frise de votre carrière se trouve dans l'espace Ma retraite publique, et à partir de 55 ans, vous pouvez demander à corriger votre carrière.
En cas d'erreur à la CNRACL, adressez-vous à votre dernier employeur public. Côté État, l'ENSAP vous oriente vers votre employeur ou vers le Service des retraites de l'État, et toute demande de correction doit être accompagnée d'un justificatif. Gardez donc vos arrêtés de temps partiel et vos demandes de surcotisation, et faites ce contrôle bien avant de demander votre retraite.
Vos vérifications avant de choisir votre date
Pour finir, voici ce qu'il faut contrôler, dans cet ordre :
- Chaque période de temps partiel, avec sa quotité exacte, sur votre compte retraite.
- Les temps partiels de droit pour un enfant né depuis 2004, comptés à temps plein.
- Vos demandes de surcotisation et le taux appliqué.
- Votre indice, détenu depuis au moins six mois à la date choisie.
- Votre durée d'assurance tous régimes, pour écarter toute décote.
Pour comparer avec les autres régimes de retraite, notre page d'ensemble vous attend. Et réduire son temps de travail avant de partir, c'est souvent déjà commencer la transition : prenez aussi le temps de préparer sa retraite psychologiquement.