
Votre santé ne vous permet plus d'exercer votre métier, et on vous parle de reclassement impossible. C'est une période lourde, alors allons droit au but. Parmi les régimes de retraite, celui des fonctionnaires prévoit dans ce cas une retraite pour invalidité, ouverte à tout âge et sans décote. Voyons qui peut en bénéficier, comment se déroule la procédure et comment la pension est calculée.
Au sommaire (8 parties)
- Quand un fonctionnaire peut-il être mis à la retraite pour invalidité ?
- Le conseil médical et les étapes de la procédure
- Comment est calculée la pension pour invalidité ?
- Existe-t-il un minimum de pension en cas d'invalidité ?
- La rente d'invalidité quand la maladie vient du service
- Estimer sa pension d'invalidité avant la décision
- Contractuel inapte : Des règles différentes
- Ce qu'il faut avoir en main
Quand un fonctionnaire peut-il être mis à la retraite pour invalidité ?
Commençons par la condition, parce qu'elle est stricte. Il faut être dans l'impossibilité définitive et absolue de continuer vos fonctions, à cause d'une maladie, d'une blessure ou d'une infirmité grave. Et en plus, aucun reclassement dans un autre emploi ne doit être possible.
En revanche, il n'y a aucune condition d'âge ni de durée de services, ce qui surprend souvent. Un agent de 45 ans avec dix ans de carrière peut tout à fait y prétendre. La seule limite, c'est de ne pas avoir atteint la limite d'âge de son corps.
Cette retraite peut venir de deux directions. Vous pouvez la demander vous-même, à tout moment, si l'inaptitude est reconnue définitive. Ou bien votre administration peut vous y placer d'office, en principe une fois vos droits à congé maladie épuisés, sauf si votre maladie est définitive et stabilisée.
Avant d'en arriver là, l'employeur doit d'abord chercher à vous reclasser. À la CNRACL, une période de préparation au reclassement d'un an au maximum est prévue, et vous pouvez la refuser pour demander directement un reclassement.
Précisons enfin que cette page concerne les fonctionnaires titulaires. Les salariés du privé suivent un tout autre système, qu'on explique dans notre page sur l'invalidité et la retraite, et les contractuels ont leurs propres règles, détaillées plus bas.
Le conseil médical et les étapes de la procédure
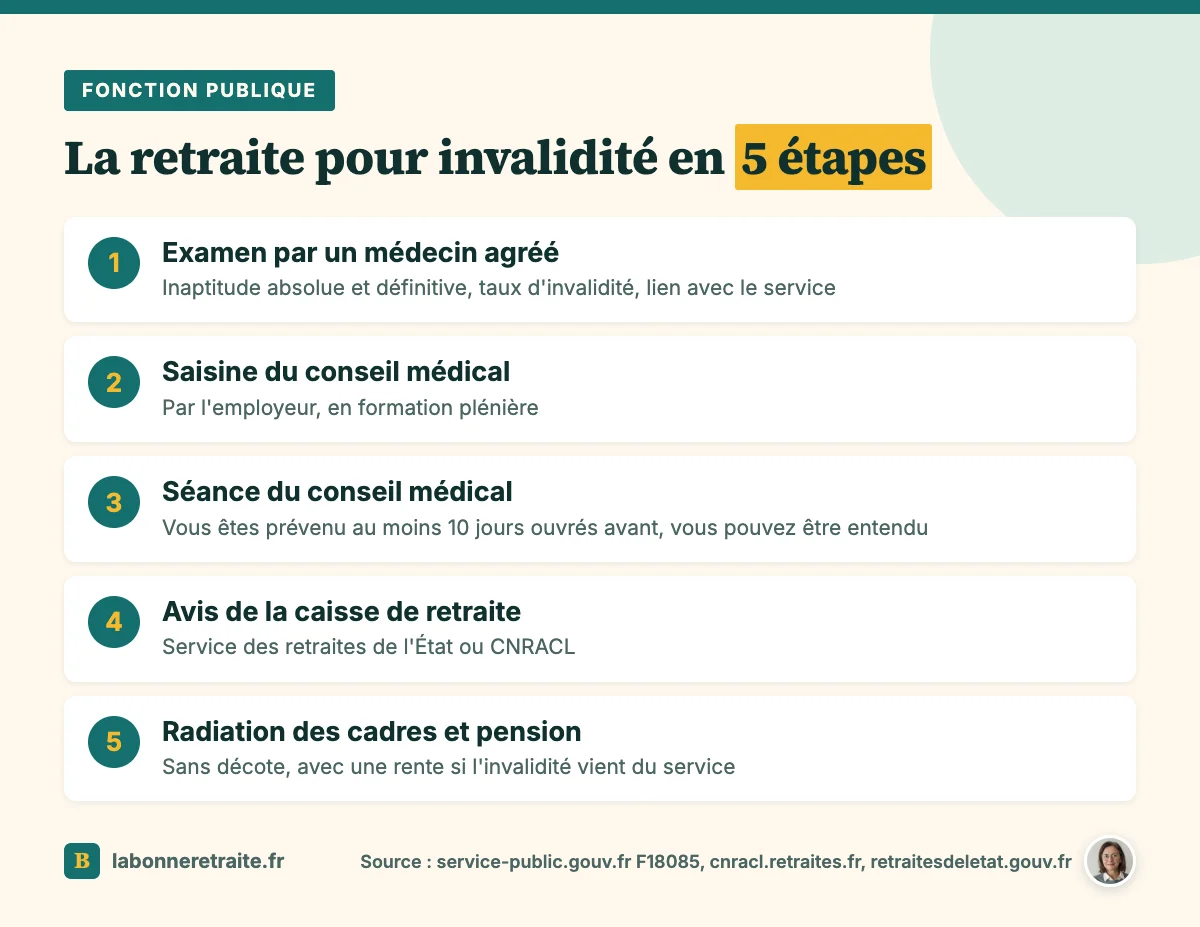
Une fois la condition comprise, reste la procédure, et c'est elle qui inquiète le plus. Depuis les décrets du 11 mars 2022, chaque demande de retraite pour invalidité passe devant le conseil médical en formation plénière, puisque l'ancienne procédure simplifiée a été supprimée.
Constat de l'inaptitude
Tout commence chez un médecin agréé. C'est lui qui établit si votre inaptitude est absolue et définitive, qui chiffre votre taux d'invalidité et qui dit si votre état vient du service. Il évalue aussi votre besoin éventuel d'une tierce personne, ce qui comptera plus tard pour une majoration.
Avis du conseil médical
Votre employeur saisit ensuite le conseil médical. En formation plénière, il réunit des médecins, deux représentants de l'administration et deux représentants du personnel, sous la présidence d'un médecin. Et vous n'êtes pas spectateur, parce que vous avez des droits pendant cette étape :
- Être informé au moins 10 jours ouvrés avant la séance.
- Consulter votre dossier, y compris la partie médicale.
- Envoyer des observations écrites et des certificats médicaux.
- Être accompagné, et faire entendre le médecin de votre choix.
Regardez bien le taux d'invalidité retenu, parce qu'il est fixé définitivement à la date de votre radiation. Or c'est lui qui décide du minimum de pension et du montant de la rente, comme on va le voir. Un taux sous-évalué, c'est donc de l'argent en moins pour toute la retraite.
Décision de l'employeur
Pour un fonctionnaire de l'État, l'administration transmet ensuite un projet de pension au Service des retraites de l'État, qui doit l'approuver. Pour un territorial ou un hospitalier, l'employeur envoie le dossier à la CNRACL, qui rend un avis favorable ou un rejet.
Ce n'est qu'après cet avis que l'employeur prend l'arrêté de radiation des cadres. À la CNRACL, cette date ne peut pas précéder le lendemain du conseil médical. Et jusqu'à la fin de la procédure, votre employeur continue à vous verser votre traitement, ou le montant qui correspond à votre situation statutaire, ce qui évite au moins un trou de revenus.
Et si vous n'êtes pas d'accord ? L'avis du conseil médical ne peut pas être attaqué seul devant le juge, mais une irrégularité de procédure peut être invoquée contre la décision qui suit. À la CNRACL, un recours gracieux est aussi possible dans les deux mois.
Comment est calculée la pension pour invalidité ?
Passons maintenant au montant, c'est-à-dire à ce que vous toucherez chaque mois. La pension se calcule comme une retraite de la fonction publique ordinaire, avec la même formule : dernier traitement indiciaire brut × 75 % × trimestres de services / trimestres exigés.
Mais deux différences jouent en votre faveur. D'abord, aucune décote, même s'il vous manque beaucoup de trimestres. Ensuite, la règle des six mois sur le dernier indice est écartée si l'invalidité vient d'un accident de service, ce qui protège ceux qui venaient d'être promus.
Le revers, c'est le prorata. Partir à 55 ans avec 25 ans de services donne forcément un pourcentage faible. Et les périodes de temps partiel dans la fonction publique comptent aussi au prorata, sauf si vous aviez surcotisé pendant ces années-là.
Ça paraît technique, mais un exemple éclaire tout, alors prenons le temps de le dérouler. Une agente est à l'indice majoré 600, soit 2 953,67 € brut par mois, avec 100 trimestres de services. On retient 172 trimestres exigés, une hypothèse à faire confirmer pour son cas.
Son pourcentage fait alors 75 % × 100 / 172, soit 43,6 %, et sa pension calculée vaut 1 287,94 € brut par mois. Ce montant paraît bas pour une vie de travail interrompue par la maladie, et c'est justement là que les minimums entrent en jeu.
Existe-t-il un minimum de pension en cas d'invalidité ?
Oui, et même deux, sachant que c'est toujours le plus favorable qui s'applique. Le premier est propre à l'invalidité : si votre taux d'invalidité atteint au moins 60 %, la pension ne peut pas être inférieure à 50 % du traitement retenu. Peu importe la durée de services, et peu importe que l'invalidité vienne du service ou non.
Reprenons notre agente, avec un taux d'invalidité de 65 %. Sa pension passe alors de 1 287,94 € à 1 476,84 € brut, soit la moitié de son traitement. Vous voyez pourquoi le taux fixé par le conseil médical compte autant.
Le second filet, c'est le minimum garanti de tous les fonctionnaires, ouvert aux retraités pour invalidité. Il atteint 1 366,35 € brut par mois avec 40 ans de services, et il s'applique sans que vous ayez à le demander si c'est votre meilleure option.
Avec moins de 15 ans, il vaut 785,65 € divisé par 15, multiplié par vos années : pour 13 ans de services, cela donne 680,89 €. Et si vous percevez aussi l'allocation aux adultes handicapés, voyez notre page sur l'AAH et la retraite.
La rente d'invalidité quand la maladie vient du service
Il reste un cas à part, celui où votre état vient de votre travail. Quand l'invalidité est reconnue imputable au service, après un accident de service ou une maladie professionnelle, une rente viagère d'invalidité s'ajoute à la pension. Sur ce lien avec le service, c'est d'abord le médecin agréé qui se prononce, et le conseil médical tranche quand l'administration ne peut pas l'établir seule.
Son calcul est simple : traitement de base × taux d'invalidité. Au-delà de 4 109,91 € brut par mois en 2026, la fraction supplémentaire ne compte que pour un tiers, et la rente est revalorisée chaque 1er avril. Mais il y a un plafond : pension et rente réunies ne dépassent jamais 100 % du traitement, sinon les deux sont réduites dans la même proportion.
Si l'invalidité de 65 % de notre agente venait du service, sa rente vaudrait 1 919,89 €. Ajoutée à sa pension de 1 476,84 €, on dépasserait son traitement. Le total est donc ramené à 2 953,67 €, soit environ 1 284 € de pension et 1 669 € de rente.
Enfin, si vous avez besoin de l'aide constante d'une autre personne au quotidien, une majoration pour tierce personne peut s'ajouter. Elle est accordée pour cinq ans, puis réexaminée.
Estimer sa pension d'invalidité avant la décision
Vous l'aurez compris, mieux vaut connaître son chiffre avant la séance. Seulement, ne comptez pas sur le simulateur de l'Ensap, puisque le Service des retraites de l'État précise qu'il ne gère pas le départ pour invalidité. Il faut donc faire le calcul à la main, en suivant ces étapes, puis le faire confirmer.
- Repérez votre indice majoré sur votre bulletin de paie.
- Multipliez-le par 5 907,34, puis divisez par 1 200 : c'est votre traitement brut mensuel.
- Appliquez 75 % × vos trimestres / les trimestres exigés.
- Si votre taux d'invalidité atteint 60 %, comparez avec 50 % du traitement.
- Si l'invalidité vient du service, ajoutez la rente, dans la limite de 100 %.
Le chiffre qui fait le plus varier le résultat, ce sont vos trimestres. Alors relisez votre compte retraite sur l'Ensap ou sur l'espace CNRACL avant la séance du conseil médical, puis demandez une estimation écrite à votre employeur ou à votre caisse.
Contractuel inapte : Des règles différentes
Et si vous êtes contractuel, tout ce qui précède ne vous concerne pas, parce que vous ne relevez pas du régime des fonctionnaires. Vous dépendez du régime général pour votre retraite de base et de l'Ircantec pour votre complémentaire. Votre invalidité suit donc les règles du privé.
Votre pension d'invalidité est versée par la CPAM et peut se cumuler, sous conditions, avec un salaire. Si vous êtes définitivement inapte et non reclassable, vous êtes licencié. Vos périodes d'invalidité vous donnent des trimestres assimilés pour la retraite de base. Et à 62 ans sans activité, votre pension laisse place à une retraite pour inaptitude, à taux plein.
Côté Ircantec, des points gratuits peuvent être attribués pendant l'invalidité, à condition d'être affilié quand elle survient et d'avoir une incapacité d'au moins deux tiers. Pensez à joindre la notification de votre pension à votre demande de retraite. Quant à la reconnaissance de travailleur handicapé, c'est une autre démarche : voyez notre page sur la RQTH et la retraite.
Ce qu'il faut avoir en main
Pour terminer, voici les pièces à réunir avant la séance du conseil médical.
- Le compte rendu du médecin agréé et votre taux d'invalidité.
- La convocation au conseil médical, reçue au moins 10 jours ouvrés avant.
- Votre dossier médical, consulté avant la séance.
- Votre compte retraite relu, trimestre par trimestre.
- Une estimation écrite de votre pension, avec ou sans rente.
Cette décision arrive rarement à un moment serein, je le sais, et elle laisse souvent un vide difficile à nommer. Si l'arrêt brutal du travail vous pèse, nous en parlons dans notre page pour préparer sa retraite psychologiquement.