
Vous vivez en France et vous travaillez, ou avez travaillé, en Suisse ? À la retraite, vous ne toucherez pas une pension mais plusieurs : la rente AVS suisse, votre caisse de pension LPP, et la retraite française pour vos années en France. Chaque pays paie sa part, à son âge et selon ses règles. Voici comment tout ça s'emboîte, et comment ne rien laisser filer.
Au sommaire (7 parties)
- Le système suisse en bref : AVS, LPP et épargne privée
- Comment est calculée la rente AVS d'un frontalier ?
- La LPP : Capital ou rente à la retraite ?
- Carrière mixte France et Suisse : Qui verse quoi ?
- Demander sa retraite suisse depuis la France
- Vérifier que vos années suisses sont bien prises en compte
- Retraite de frontalier : La liste avant de partir
Le système suisse en bref : AVS, LPP et épargne privée
Avant de parler calcul, il faut poser le décor, parce que le système suisse ne ressemble pas au nôtre. En principe, quand on travaille durablement en Suisse, on est assuré en Suisse, même en habitant en France. Et votre retraite suisse repose sur deux étages obligatoires, plus une épargne privée facultative.
Le premier étage, c'est l'AVS, l'assurance vieillesse et survivants. C'est l'équivalent de notre retraite de base : une rente calculée sur vos années de cotisation et vos revenus. Il suffit d'une année entière de cotisation pour y avoir droit, ce qui veut dire que même quelques années de frontalier vous ouvrent une rente.
Le second étage, c'est la LPP, la prévoyance professionnelle. Votre employeur suisse vous affilie à une caisse de pension dès que vous gagnez plus de 22 680 francs par an chez lui. Ici, c'est un capital qui se constitue à votre nom, et l'objectif affiché est que l'AVS et la LPP réunies atteignent environ 60 % du dernier salaire.
Reste l'épargne privée, que chacun ouvre ou non selon ses choix. On ne la détaille pas ici, parce qu'elle dépend entièrement de vos contrats. Retenons surtout que l'AVS et la LPP sont deux caisses différentes, avec deux demandes, deux calendriers et deux façons de payer.
Comment est calculée la rente AVS d'un frontalier ?
Commençons par l'AVS, puisque c'est celle que tout frontalier touchera, même après une courte carrière en Suisse. La rente dépend de deux choses : le nombre d'années cotisées et votre revenu annuel moyen, revalorisé. Pour avoir une rente complète, il faut avoir cotisé chaque année depuis le 1er janvier qui suit l'année de vos 20 ans jusqu'à la fin de l'année qui précède l'âge de référence, soit 44 années.
Et voilà où ça coince pour beaucoup de frontaliers. Chaque année manquante réduit la rente d'au moins 1/44. Imaginons un frontalier qui a travaillé 15 années complètes à Genève et le reste de sa carrière en France. Il lui manque 29 années sur 44, sa rente AVS sera donc partielle, de l'ordre d'un tiers d'une rente complète au même revenu.
C'est un exemple simplifié, parce que certaines années de jeunesse ou des bonifications pour enfants peuvent jouer. Pour situer les montants, une rente complète va en 2026 de 1 260 à 2 520 francs par mois selon le revenu. Le Conseil fédéral a décidé de relever les rentes de 1,59 % au 1er janvier 2027, ce qui porte la rente minimale à 1 280 francs.
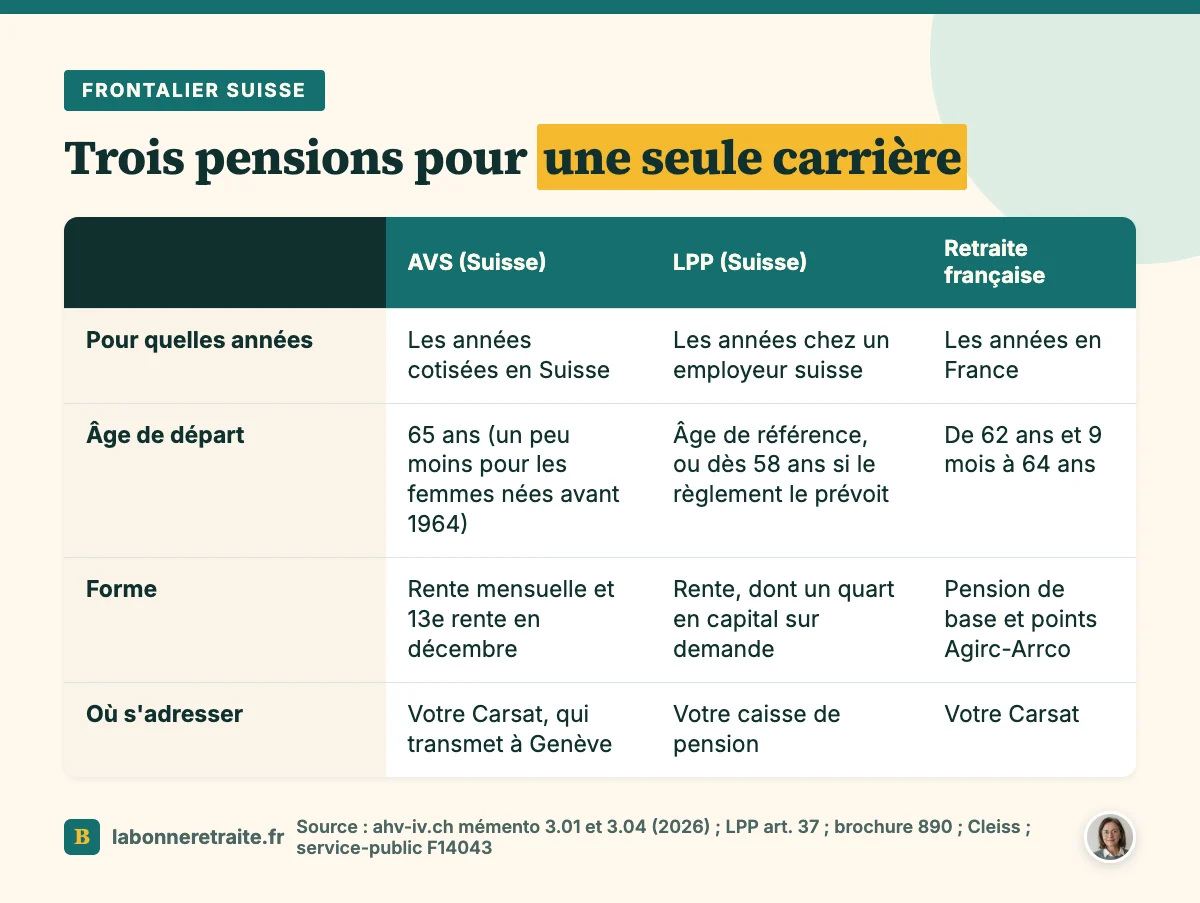
Depuis 2026, une 13e rente s'ajoute chaque mois de décembre, égale à un douzième de la rente de l'année. Côté âge, l'âge de référence est de 65 ans pour les hommes. Pour les femmes, il monte par étapes : 64 ans et 6 mois pour celles nées en 1962, 64 ans et 9 mois en 1963, puis 65 ans à partir de 1964.
Vous pouvez anticiper dès 63 ans, et dès 62 ans pour les femmes nées entre 1961 et 1969. Attention, la réduction est définitive : 6,8 % pour un an d'anticipation, 13,6 % pour deux ans, avec des taux plus doux prévus pour les femmes nées entre 1961 et 1969. À l'inverse, vous pouvez ajourner de un à cinq ans pour une rente majorée.
La LPP : Capital ou rente à la retraite ?
Passons à la LPP, et à la question qui revient sans cesse chez les frontaliers : faut-il prendre le capital ou la rente ? Par principe, la loi prévoit une rente. Pour la partie obligatoire, la rente annuelle correspond à 6,8 % de l'avoir de vieillesse accumulé, intérêts compris.
Pour fixer les idées, avec 200 000 francs d'avoir obligatoire, la rente minimale légale serait de 13 600 francs par an, soit environ 1 133 francs par mois. C'est un exemple sur la seule partie obligatoire : votre certificat de prévoyance indique ce que votre caisse applique vraiment à votre avoir.
Pour le capital, la loi vous permet de demander qu'un quart de votre avoir de vieillesse vous soit versé sous cette forme. Le règlement de votre caisse peut aller plus loin, jusqu'au capital à la place de la rente, mais il peut aussi fixer un délai pour annoncer ce choix.
Autre détail qui compte : si vous êtes marié, ce versement en capital demande l'accord écrit de votre conjoint. Lisez donc le règlement et parlez-en à deux bien avant votre date, pas la veille.
La retraite anticipée est possible au plus tôt à 58 ans, uniquement si le règlement le prévoit, et avec des prestations réduites. Et si vous quittez votre emploi suisse avant la retraite, votre avoir part sur un compte ou une police de libre passage.
Regardez bien ce point si vous revenez travailler en France. En principe, la part obligatoire ne peut pas vous être versée en espèces si vous êtes soumis à l'assurance obligatoire d'un pays de l'Union européenne. Elle reste alors placée sur votre compte ou votre police de libre passage. Faites confirmer votre cas par la caisse, et interrogez votre service des impôts sur la fiscalité avant de choisir.
Carrière mixte France et Suisse : Qui verse quoi ?
Maintenant que les deux étages suisses sont posés, reste à les raccorder à votre carrière française. Depuis l'accord sur la libre circulation des personnes et les règlements européens appliqués avec la Suisse, chaque pays paie pour les périodes accomplies chez lui, dès lors qu'elles atteignent au moins un an.
Côté français, votre Carsat fait deux calculs. Elle calcule d'abord une pension sur vos seules années françaises, puis une pension théorique comme si toute votre carrière avait été française, qu'elle réduit au prorata de vos années en France. Elle vous verse le plus élevé des deux. Vos années suisses servent donc surtout à atteindre le bon taux, sans être payées par la France.
Pour la complémentaire, c'est plus simple : les points Agirc-Arrco ne viennent que de vos années de travail en France. Quand on travaille durablement à l'étranger, on cotise aux régimes obligatoires de ce pays, ici l'AVS et la LPP. Seuls les expatriés qui cotisent volontairement continuent à acquérir des points.
Et les âges ne coïncident pas. En France, l'âge légal va de 62 ans et 9 mois à 64 ans selon votre année de naissance, contre 65 ans pour l'AVS. Né en 1966, un frontalier peut ainsi partir côté français à 63 ans et 3 mois, puis attendre 65 ans pour l'AVS ou l'anticiper avec réduction. Les règlements permettent de demander une pension et de différer l'autre.
Ce fonctionnement, on le retrouve pour toute carrière en Europe, comme l'explique notre page sur la retraite à l'étranger. Si une partie de votre parcours s'est faite de l'autre côté des Pyrénées, voyez aussi notre page sur la retraite en Espagne. Et pour des années outre-Manche, où les règles ont bougé avec le Brexit, notre page sur la retraite au Royaume-Uni.
Demander sa retraite suisse depuis la France
Une fois l'âge venu, il y a une bonne nouvelle : vous n'avez pas à frapper à toutes les portes. Si vous habitez en France et que vous y avez cotisé, vous déposez votre demande auprès de votre caisse française. C'est elle qui établit les formulaires européens et les transmet à la Caisse suisse de compensation, à Genève.
Si vous n'avez jamais cotisé en France, c'est l'inverse. Vous remplissez la demande de rente pour les personnes qui ne résident pas en Suisse, avec le formulaire E 207 CH, et vous l'envoyez vous-même à la Caisse suisse de compensation.
Côté calendrier, l'Assurance retraite conseille de prendre contact cinq mois avant la date choisie, et l'AVS recommande de déposer sa demande trois à quatre mois avant l'âge visé. Pour une anticipation suisse, aucune demande rétroactive n'est possible. La démarche française complète est dans notre page pour demander sa retraite.
Pour la LPP, prenez aussi contact avec votre caisse de pension ou votre fondation de libre passage, puisque le choix entre rente et capital dépend de son règlement. Mettez toutes ces échéances dans le même agenda, comme le propose notre page pour préparer son départ à la retraite.
Vérifier que vos années suisses sont bien prises en compte
Dernière étape, et pas la moins utile : vérifier, des deux côtés de la frontière. Côté suisse, demandez l'extrait de votre compte individuel AVS. Il est gratuit, il liste vos revenus et vos périodes de cotisation, et il se demande en ligne via l'eService de la Centrale de compensation, avec une copie de votre pièce d'identité. Comptez jusqu'à deux mois.
Regardez chaque année passée chez un employeur suisse : elle doit apparaître, avec un revenu cohérent avec vos fiches de salaire. Une année absente, c'est en principe au moins 1/44 de rente en moins pour toute votre retraite. Faites la même chose avec vos certificats de prévoyance LPP successifs.
Côté français, ne vous inquiétez pas si votre relevé ne montre rien de vos années suisses. L'Assurance retraite précise que les périodes à l'étranger n'y figurent pas, ce qui ne veut pas dire qu'elles seront oubliées. Vous les déclarez au moment de la demande. Vérifiez en revanche vos années françaises, et à partir de 55 ans vous pouvez en demander la correction en ligne.
Un cas mérite votre attention : le chômage entre deux contrats suisses. Un frontalier au chômage complet est en principe indemnisé par son pays de résidence, donc par la France. Ces périodes doivent alors apparaître sur votre relevé français comme des trimestres assimilés.
Retraite de frontalier : La liste avant de partir
Avant de lancer vos demandes, passez ces points en revue.
- L'extrait de compte individuel AVS est demandé et contrôlé.
- Les certificats LPP sont rangés, et le règlement lu pour le choix du capital.
- Les années françaises, chômage compris, sont vérifiées sur le relevé.
- Les deux âges de départ, français et suisse, sont notés.
- La demande part de votre caisse française cinq mois avant la date.
Partir à la retraite entre deux pays demande un peu plus d'organisation, et ce passage se vit aussi au quotidien : notre page pour préparer sa retraite psychologiquement en parle. Prenez de l'avance, et chaque année travaillée trouvera sa place.