
Une donation de son vivant, c'est donner un bien ou une somme tout de suite, sans contrepartie, et c'est en principe définitif. Rien à voir avec un testament, qui exprime vos dernières volontés et que vous pouvez modifier jusqu'à votre décès.
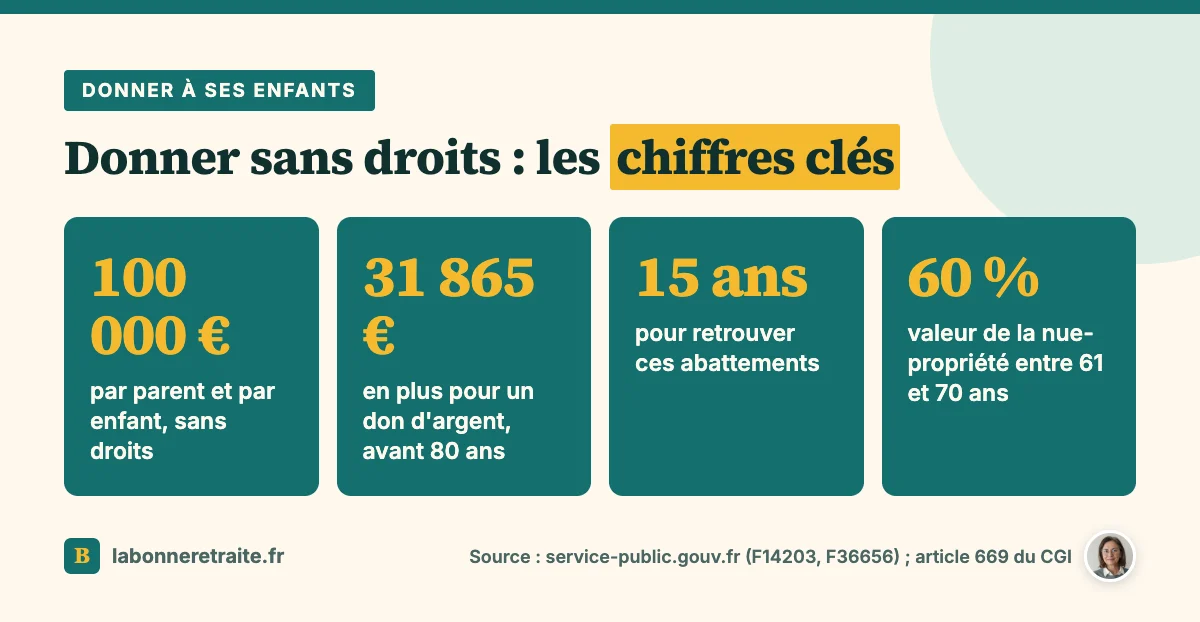
Elle prend plusieurs formes, du simple don manuel à l'acte chez le notaire, et chaque parent peut donner 100 000 € à chaque enfant sans droits, tous les 15 ans. Reste une question avant de signer : vos revenus suffiront-ils pour bien vivre sa retraite ?
Au sommaire (8 parties)
- Les grands types de donation
- Combien peut-on donner sans payer de droits ?
- Pourquoi donner de son vivant plutôt qu'attendre ?
- Avant de donner : Vos revenus de retraite suffiront-ils ?
- Garder l'usage de son bien : La réserve d'usufruit
- Donation et aides sociales : Ce qui peut être récupéré
- Les démarches pour faire une donation à ses enfants
- Avant de signer, vérifiez
Les grands types de donation
Commençons par les formes possibles, parce que le bon choix dépend de ce que vous donnez et de ce que vous voulez garder. Et il y en a plus qu'on ne le croit.
Le don manuel
C'est le plus simple : vous remettez un bien de la main à la main, ou une somme par virement, sans passer par le notaire. Mais il est impossible pour un bien immobilier, et le don est irrévocable, donc on ne revient pas en arrière.
L'enfant qui reçoit doit ensuite le déclarer en ligne aux impôts, même s'il n'a aucun droit à payer. Pensez à le lui dire au moment du virement, puisque c'est à lui, et pas à vous, de faire cette démarche.
Le présent d'usage
Ne confondez pas le don manuel avec le cadeau d'anniversaire ou de mariage. Quand il garde une valeur raisonnable, ce cadeau n'est pas traité comme une donation : c'est ce qu'on appelle un présent d'usage, et il n'a pas à être déclaré.
La donation chez le notaire
Pour tout le reste, et notamment pour une maison ou un appartement, la règle est l'acte notarié. Votre enfant doit accepter expressément la donation pour qu'elle se réalise, et la propriété lui est transférée immédiatement. Les émoluments du notaire sont proportionnels à la valeur du bien en pleine propriété, avec en plus des frais de publicité foncière pour un bien immobilier.
La donation en nue-propriété
Ici, vous donnez le bien, mais vous en gardez l'usage. Vos enfants reçoivent la nue-propriété, et vous conservez l'usufruit. L'intérêt, c'est que les droits sont calculés sur une valeur réduite, qui dépend de votre âge. On y revient en détail plus bas.
La donation-partage
Elle permet de donner et de répartir à l'avance tout ou partie de vos biens entre vos héritiers. Elle se fait chez le notaire, seul ou avec votre conjoint, et elle peut aussi inclure vos petits-enfants, si votre enfant est d'accord.
La donation au dernier vivant
Attention, celle-ci ne concerne pas les enfants, même si son nom prête à confusion. C'est une donation entre époux, qui joue au décès du premier et peut porter sur des biens futurs. Elle se révoque à tout moment, sauf si elle figure dans le contrat de mariage.
Combien peut-on donner sans payer de droits ?
Maintenant que les formes sont posées, passons aux chiffres, parce que c'est souvent ce qui décide. Voici les montants en vigueur, par donateur et par bénéficiaire, sur 15 ans :
- 100 000 € de chaque parent à chaque enfant.
- 31 865 € de chaque grand-parent à chaque petit-enfant.
- 31 865 € de plus pour un don de somme d'argent, si le donateur a moins de 80 ans et le bénéficiaire est majeur.
Pour fixer les idées, un parent de moins de 80 ans peut donc donner 131 865 € en argent à chaque enfant, sans droits. Le don d'argent se déclare en ligne dans le mois qui suit.
Un dispositif temporaire existe aussi pour aider à acheter un logement ou à financer une rénovation énergétique. Jusqu'au 31 décembre 2026, il permet de donner jusqu'à 100 000 € d'argent par donateur, sous conditions, d'après la fiche officielle sur le don d'argent.
Et au-delà des abattements ? Le barème entre parents et enfants va de 5 % à 45 %. L'exemple officiel le montre bien : pour 200 000 € reçus d'un parent, 100 000 € sont taxables, soit 18 194 € de droits.
Pourquoi donner de son vivant plutôt qu'attendre ?
Ces chiffres expliquent déjà une partie de l'intérêt de donner tôt, mais la première raison est plus humaine : une donation transfère la propriété tout de suite. Vous aidez vos enfants au moment où ils en ont besoin, pour un achat, des travaux ou un coup dur, au lieu d'attendre une succession qui arrivera peut-être tard. Et en plus, vous voyez ce que votre aide leur apporte.
Il y a aussi un intérêt fiscal, et il n'est pas négligeable. Les abattements, on vient de le voir, se renouvellent tous les 15 ans. Donner tôt permet donc d'en profiter plus d'une fois. Et dans un couple, chaque parent a ses propres abattements pour chaque enfant : avec deux enfants, cela fait quatre abattements, d'après service-public.gouv.fr.
Une limite est quand même à connaître. Vos enfants ont droit à une part minimale de votre patrimoine, qu'on appelle la réserve héréditaire. Vous pouvez donner librement le reste, la quotité disponible, qui représente la moitié avec un enfant, un tiers avec deux, et un quart à partir de trois.
Avant de donner : Vos revenus de retraite suffiront-ils ?
Voilà pour les bonnes raisons. Mais la vraie question est ailleurs, et c'est celle qu'on oublie le plus : posez-vous-la avant tout. Une donation ne se reprend pas parce que la pension est plus basse que prévu.
Alors avant de donner, connaissez votre future pension. Le compte retraite d'info-retraite.fr propose une simulation du montant, à partir des données connues de vos caisses. Faites-la sur votre date de départ réelle, pas sur une date approximative.
Ensuite, posez votre budget retraite noir sur blanc, ligne par ligne :
- Vos pensions de base et complémentaires, nettes.
- Vos dépenses fixes, logement compris.
- Une marge pour la santé et l'aide à domicile, plus tard.
- Ce qu'il vous reste à donner, sans toucher à cette marge.
Seulement voilà, une estimation n'est juste que si votre relevé de carrière l'est. Un trimestre oublié, c'est une pension plus basse, à vie, et donc un budget faux dès le départ. Vérifier son relevé fait partie de préparer son départ à la retraite.
Et si vous voulez aider un enfant tout en gardant un revenu, d'autres formules existent, comme le viager familial. L'acte de donation peut aussi prévoir des charges, par exemple que l'enfant vous loge ou vous soigne.
Garder l'usage de son bien : La réserve d'usufruit
Je vous avais promis d'y revenir. La réserve d'usufruit, c'est la formule de ceux qui veulent transmettre leur maison sans la quitter. L'usufruit, c'est le droit d'utiliser le bien ou d'en toucher les loyers. La nue-propriété, elle, c'est le droit d'en disposer, de le vendre ou de le donner.
Vous gardez l'usufruit, et vos enfants reçoivent la nue-propriété. Du coup, les droits ne portent que sur la valeur de la nue-propriété, fixée par la loi selon votre âge le jour de la donation.
| Votre âge | Valeur de l'usufruit | Valeur de la nue-propriété |
|---|---|---|
| moins de 61 ans | 50 % | 50 % |
| de 61 à 70 ans | 40 % | 60 % |
| de 71 à 80 ans | 30 % | 70 % |
| de 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Prenons un cas pour y voir plus net, hypothèses affichées. Vous avez 66 ans et vous donnez la nue-propriété d'une maison estimée à 300 000 € à vos deux enfants, à parts égales.
À votre âge, la nue-propriété vaut 60 %, soit 180 000 €, ce qui fait 90 000 € par enfant. Chacun reste sous son abattement de 100 000 €, s'il n'a rien reçu de vous dans les 15 ans. Les frais de notaire et de publicité foncière, eux, restent dus.
Donation et aides sociales : Ce qui peut être récupéré
Il y a un dernier point, et on n'y pense pas à 65 ans, alors que ça compte. Certaines aides de la vieillesse peuvent être récupérées, y compris sur ce que vous avez donné. Toutes ne fonctionnent pas de la même façon :
- L'aide sociale à l'hébergement, en Éhpad : le département peut récupérer les sommes sur une donation faite dans les 10 ans avant la demande, ou après.
- L'allocation de solidarité aux personnes âgées (Aspa) : elle est récupérée sur la succession si l'actif net dépasse un seuil, 108 586,14 € pour un décès en 2026.
- L'allocation personnalisée d'autonomie (Apa) : elle n'est jamais récupérée, ni de votre vivant ni après.
Pour l'Aspa, un don fait après la demande peut aussi être réintégré s'il sert à diminuer artificiellement votre patrimoine. Et pour l'hébergement, vos enfants peuvent être sollicités au titre de l'obligation alimentaire, ce qui vaut la peine d'en parler avec eux avant de donner.
Les démarches pour faire une donation à ses enfants
Vous y voyez plus clair ? Alors voici les étapes, dans l'ordre :
- Estimez votre future pension et posez votre budget de retraite.
- Choisissez la forme : don manuel, donation chez le notaire, donation-partage.
- Pour un bien immobilier ou une donation-partage, prenez rendez-vous chez le notaire. Il s'occupe de l'enregistrement.
- Pour un don d'argent sans notaire, l'enfant le déclare en ligne depuis son espace sur impots.gouv.fr.
- Gardez une copie de chaque acte et de chaque déclaration, avec sa date.
Cette date compte plus qu'on ne le croit, parce que c'est elle qui fait courir le délai de 15 ans pour les abattements. Notez-la quelque part où vos enfants la retrouveront.
Le moment venu, voyez aussi comment demander sa retraite. Et pour l'après, qui se prépare aussi dans la tête, lisez notre page pour préparer sa retraite psychologiquement.
Avant de signer, vérifiez
Pour finir, voici les cinq points à cocher avant de passer chez le notaire ou de faire le virement :
- Votre future pension est estimée sur votre vraie date de départ.
- Votre budget garde une marge pour la santé et la dépendance.
- Vous savez quelles donations vous avez déjà faites dans les 15 ans.
- La forme choisie correspond à ce que vous voulez garder : l'argent, l'usage, rien.
- Chaque don d'argent est déclaré par l'enfant qui le reçoit.
Donner, c'est un beau geste. Faites-le en sachant ce qu'il vous reste.