
Vous voyez la date de départ approcher et une question vous trotte dans la tête : est-ce que ça va suffire ? Personne ne peut vous donner un chiffre valable pour tout le monde. En revanche, un budget retraite se prépare très bien, poste par poste, à partir de vos dépenses d'aujourd'hui. Je vous montre la méthode avec un exemple de couple, puis comment le comparer à votre future pension.
Au sommaire (7 parties)
De combien a-t-on besoin pour vivre à la retraite ?
Commençons par ce qu'on sait vraiment, parce qu'il circule beaucoup de chiffres sortis de nulle part. La Drees, le service statistique des ministères sociaux, a suivi les nouveaux retraités de 2012 à 2020 dans une étude publiée en mars 2026. Et le constat est double.
D'un côté, pour la moitié des personnes qui travaillaient juste avant, la pension est inférieure de plus de 25 % au dernier revenu d'activité. De l'autre, à l'échelle du ménage, la baisse médiane n'est que de 14 % pour les revenus avant impôt, et de 9 % pour le niveau de vie. Un peu plus d'un tiers voient même leur niveau de vie augmenter.
Pourquoi un tel écart ? Parce que le conjoint a ses propres revenus, que certaines dépenses disparaissent avec le travail, et que le niveau de vie tient compte de la taille du foyer. Autrement dit, la baisse de votre fiche de paie ne dit pas tout de la baisse de votre budget.
Et la retraite moyenne ? Fin 2023, elle était de 1 541 € net par mois pour les retraités vivant en France, selon la Drees. Mais cette moyenne mélange des carrières complètes et des carrières hachées, des cadres et des ouvriers. Pour votre budget, elle ne sert presque à rien : seul votre propre chiffre compte.
Exemple de budget pour un couple de retraités
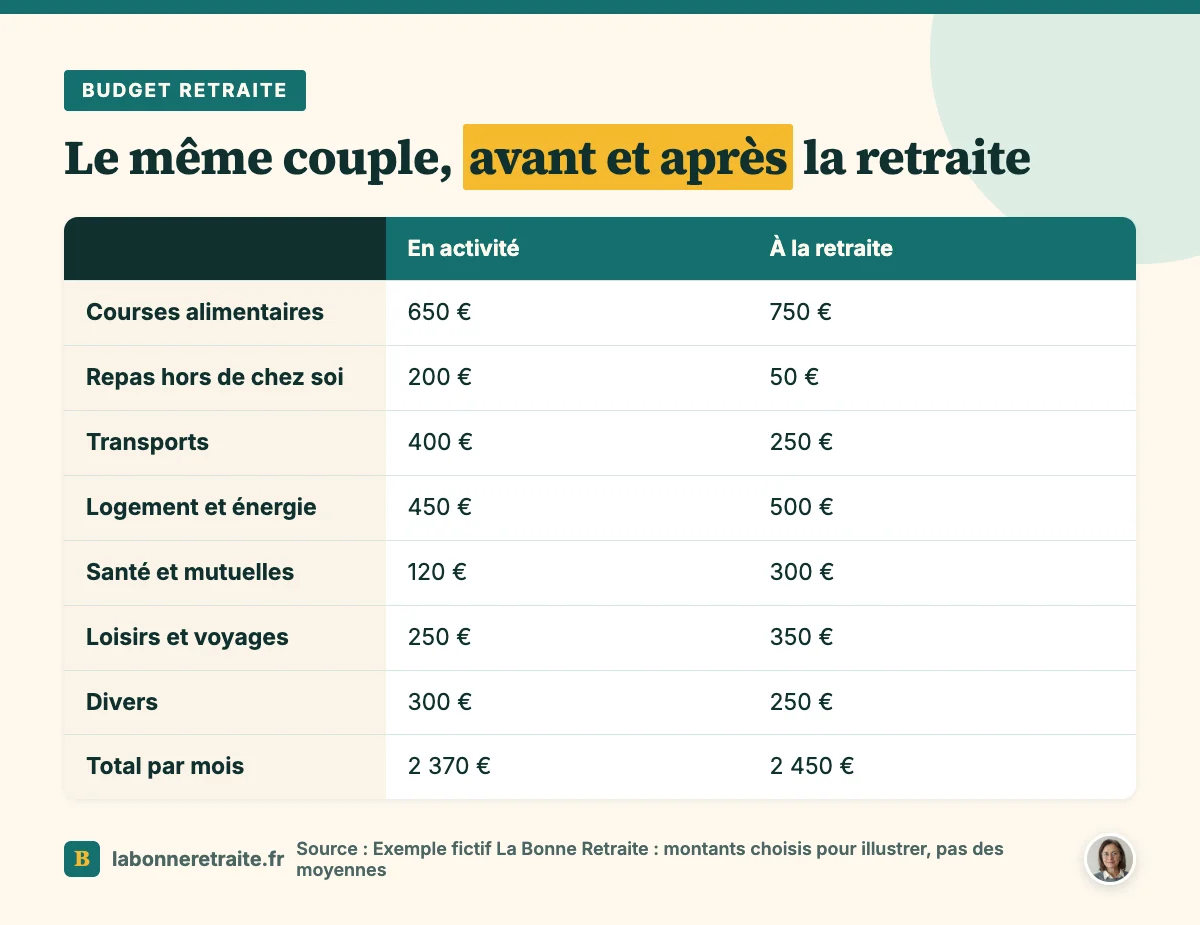
Puisque les moyennes ne vous diront rien de votre situation, passons à un exemple concret. Je précise tout de suite qu'il s'agit d'un couple fictif, avec des montants que nous avons choisis pour illustrer la méthode. Ce ne sont pas des moyennes, et vos chiffres seront forcément différents.
Nos hypothèses : un couple d'environ 64 ans, propriétaire de sa maison sans crédit, dans une ville moyenne. Pendant leur vie active, ils avaient deux voitures et la mutuelle était en partie payée par l'employeur. À la retraite, ils gardent une seule voiture et passent sur des contrats individuels.
| Poste de dépense, par mois | En activité | À la retraite |
|---|---|---|
| Courses alimentaires | 650 € | 750 € |
| Repas hors de chez soi (cantine, restaurant) | 200 € | 50 € |
| Transports (carburant, entretien, assurance) | 400 € | 250 € |
| Logement et énergie (charges, taxe foncière, chauffage) | 450 € | 500 € |
| Santé et mutuelles | 120 € | 300 € |
| Loisirs et voyages | 250 € | 350 € |
| Divers (téléphone, habillement, cadeaux) | 300 € | 250 € |
| Total | 2 370 € | 2 450 € |
Arrêtez-vous sur la dernière ligne. Dans cet exemple, le total ne baisse pas, il monte même légèrement, alors que plusieurs postes diminuent. C'est tout le malentendu du « on dépensera moins à la retraite » : certaines économies sont réelles, mais d'autres dépenses grimpent en même temps.
Les dépenses qui baissent, celles qui montent
Ce tableau ne sort pas de nulle part, et chaque ligne cache une logique qu'il vaut la peine de comprendre. Car c'est en la comprenant que vous pourrez adapter l'exemple à votre propre vie.
Transport et repas
Ce sont les deux postes qui baissent le plus naturellement. Les trajets domicile-travail disparaissent, et avec eux une partie du carburant, de l'usure de la voiture, parfois une deuxième voiture entière. Les repas pris au travail aussi. En contrepartie, vous mangez plus souvent chez vous, donc les courses augmentent un peu.
Santé et mutuelle
Voilà le poste qui surprend le plus. Pendant votre carrière, l'employeur payait une partie de la mutuelle. À la retraite, vous pouvez la garder à titre individuel, mais c'est vous qui payez tout : le tarif est celui des actifs, parts patronale et salariale comprises, la première année. Il peut ensuite augmenter de 25 % la deuxième année et de 50 % la troisième, puis il devient libre.
L'assureur doit vous faire cette proposition dans les deux mois qui suivent la fin de votre contrat, et vous avez six mois pour l'accepter. Comparez-la avec d'autres offres. Et si vos revenus sont modestes, regardez la complémentaire santé solidaire : pour un couple, elle est gratuite jusqu'à 15 632 € de ressources par an, et payante jusqu'à 21 103 €.
Logement
Ici, tout dépend de votre situation. Si votre crédit immobilier se termine avant la retraite, c'est souvent la plus grosse économie de toutes. Si vous êtes locataire, le loyer reste. Dans les deux cas, la taxe foncière ou les charges ne partent pas, et vous passez plus de temps chez vous, donc le chauffage et l'électricité ont tendance à monter.
Loisirs et voyages
Et puis il y a le temps libre, qui a un coût. Si vous comptez voyager, reprendre une activité ou aider vos petits-enfants, prévoyez une ligne pour ça dès maintenant, plutôt que de la découvrir après coup. Côté économies, renseignez-vous sur ce qu'on appelle parfois la carte senior gratuite : elle n'existe pas vraiment sous cette forme, mais certaines réductions, elles, sont bien réelles.
Comparer ce budget à votre future pension
Une fois vos dépenses posées sur le papier, vient le moment de vérité : les mettre en face de ce que vous toucherez. Il vous faut donc une estimation, et la plus fiable est gratuite. Sur votre compte retraite d'info-retraite.fr, le service « Mon estimation retraite » calcule vos pensions à partir des données de toutes vos caisses, en brut et en net avant impôt.
Attention au mot « net ». Sur une pension, les prélèvements dépendent de votre revenu fiscal de référence : selon votre situation, la CSG va de 0 à 8,3 %. S'y ajoutent, sauf exonération, la CRDS de 0,5 % et parfois la Casa de 0,3 %. Ensuite vient l'impôt sur le revenu, prélevé à la source, que nous détaillons dans notre page sur l'impôt sur la retraite.
Reprenons notre couple. Supposons que leurs deux estimations donnent 1 700 € et 1 150 € net par mois, soit 2 850 €. Face à 2 450 € de dépenses, il leur reste environ 400 € de marge, avant impôt sur le revenu. C'est confortable, mais pas énorme : une grosse réparation ou une hausse de mutuelle et la marge fond.
Et il y a un détail de calendrier qui compte pour le premier mois. Votre retraite de base est versée le 9 du mois suivant, sauf en Alsace-Moselle : la pension de septembre arrive le 9 octobre. L'Agirc-Arrco, elle, paie d'avance, en début de mois. Le premier versement n'arrive qu'une fois votre dossier traité, alors gardez une petite réserve pour la transition.
Quand établir son budget avant le départ ?
Tout ça prend du temps, et c'est justement pour ça qu'il vaut mieux ne pas attendre la dernière année. À mon avis, le bon moment, c'est deux à trois ans avant la date visée. Assez tôt pour corriger le tir, assez tard pour avoir des estimations qui ressemblent à la réalité.
Pourquoi ce délai ? D'abord parce qu'à partir de 55 ans, vous pouvez demander en ligne la correction de votre relevé de carrière, et qu'une correction prend des mois.
Ensuite parce que certaines décisions changent votre budget pour longtemps. Solder un crédit, faire une donation de son vivant à vos enfants : mieux vaut les peser en connaissant déjà vos futurs revenus. Une séparation aussi rebat les cartes, et notre page sur le divorce et la retraite en explique les effets.
Dans la pratique, refaites le budget à chaque étape : une première version deux ou trois ans avant, une seconde au moment de choisir votre date, une dernière quand vous déposez la demande. Les étapes pour préparer son départ à la retraite et savoir comment demander sa retraite vous donnent le calendrier des démarches qui vont avec.
Votre pension estimée est-elle juste ?
Il reste une question, et elle est plus importante qu'elle n'en a l'air : toute votre comparaison repose sur une estimation, qui repose elle-même sur votre relevé de carrière. Si le relevé est faux, l'estimation est fausse, et votre budget aussi.
Ce n'est pas une hypothèse d'école. En certifiant les comptes 2025 du régime général, la Cour des comptes a constaté qu'environ une nouvelle retraite sur neuf, 11,1 %, comportait au moins une erreur financière. Et plus de la moitié des erreurs définitives viennent de données de carrière absentes ou erronées.
Une année de salaire oubliée sur le relevé, c'est peut-être l'une de vos 25 meilleures années qui manque au calcul, 24 ou 23 si vous avez eu des enfants (un calcul appliqué courant 2027, avec rattrapage). Des périodes de chômage ou de maladie, ces trimestres assimilés, peuvent manquer aussi. Dans les deux cas, votre pension réelle serait plus basse que prévu, alors que vos dépenses, elles, ne bougeront pas.
Votre budget retraite en six gestes
Pour finir, voici la méthode résumée, à refaire tranquillement chez vous.
- Relever vos dépenses actuelles sur trois à six mois, poste par poste.
- Retirer ce qui disparaît avec le travail : trajets, repas, deuxième voiture.
- Ajouter ce qui augmente : mutuelle individuelle, énergie, loisirs.
- Obtenir votre estimation sur info-retraite.fr, en net avant impôt.
- Vérifier votre relevé de carrière avant de vous fier au montant.
- Garder une réserve pour le premier mois de pension.
Un budget ne fait pas tout, bien sûr. Pour bien vivre sa retraite, il faut aussi s'y préparer dans la tête, et c'est le sujet de notre page pour préparer sa retraite psychologiquement.