
Votre conjoint était fonctionnaire, et vous vous demandez ce qui vous revient maintenant ? Je commence par une bonne nouvelle : dans la fonction publique, la pension de réversion ne dépend ni de votre âge, ni de vos revenus.
En revanche, elle obéit à des règles de mariage bien à elle, qui surprennent souvent. Je vous les explique ici, avec le calcul et la démarche, pour que vous sachiez exactement où vous en êtes.
Au sommaire (7 parties)
- Quelles conditions pour la réversion d'un fonctionnaire ?
- Comment est calculée la réversion d'un fonctionnaire ?
- Et la retraite additionnelle (RAFP) ?
- Plusieurs conjoints : Comment se fait le partage ?
- État, territoriale, hospitalière : À qui s'adresser ?
- Comment faire la demande ?
- Votre réversion de fonctionnaire en cinq points
Quelles conditions pour la réversion d'un fonctionnaire ?
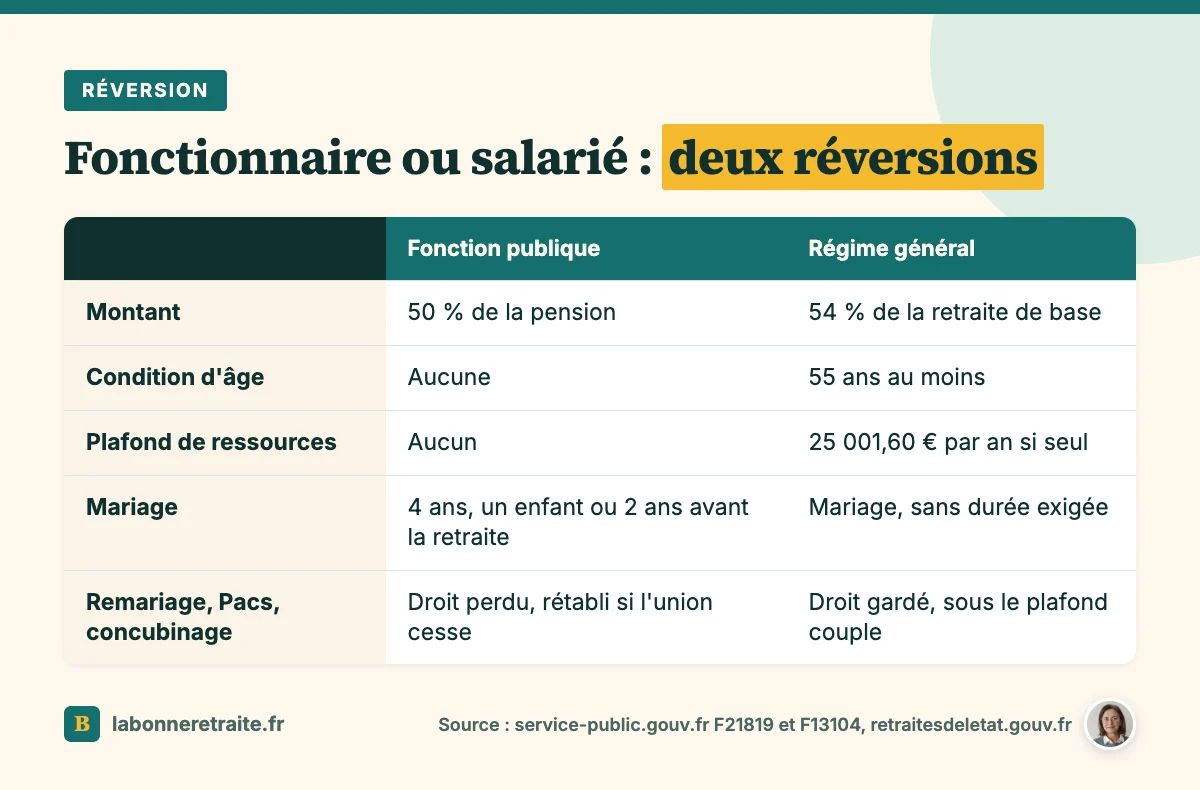
Partons de la base. Il y a une première condition, commune à tous les régimes : il faut avoir été marié. Ensuite, la fonction publique se montre plus généreuse que le privé sur deux points, puisqu'il n'y a ni âge minimum, ni plafond de ressources.
Autrement dit, vous pouvez toucher cette réversion à 45 ans, en travaillant, avec un bon salaire. C'est la grande différence avec le privé, et vous le verrez vite si vous comparez avec les conditions de la pension de réversion dans les autres régimes.
Durée de mariage ou enfant
Côté mariage, justement, les exigences sont plutôt souples, et c'est rassurant. Il suffit de remplir une seule de ces situations, selon service-public.fr :
- Un enfant est né de votre mariage, y compris un enfant né avant et reconnu par l'autre parent.
- Votre mariage a duré au moins 4 ans.
- Il a été célébré au moins 2 ans avant la mise à la retraite du fonctionnaire.
- Le fonctionnaire avait une retraite pour invalidité, et votre mariage est antérieur à l'événement qui l'a causée.
Ces conditions valent pour l'État, la territoriale et l'hospitalière. La CNRACL ajoute toutefois une exclusion : la personne reconnue coupable de violences conjugales ou de harcèlement envers son conjoint n'y a pas droit.
Pas de remariage, de PACS ni de concubinage
Voilà maintenant le revers de la médaille. Si vous vous remariez, si vous vous pacsez ou si vous vivez en couple, vous perdez la réversion, et le droit peut alors passer aux enfants orphelins.
Rien n'est perdu pour toujours, cela dit, parce que le droit peut être rétabli, sur demande, après un nouveau veuvage, un divorce ou la fin de la vie commune. Et retenez bien l'autre sens : un Pacs avec le fonctionnaire n'ouvre aucun droit, comme l'explique notre page sur la pension de réversion et le Pacs.
Dans tous les cas, prévenez votre caisse dès que votre situation change. Le SRE et la CNRACL le demandent, et cela vous évite de devoir rembourser des sommes versées à tort.
Comment est calculée la réversion d'un fonctionnaire ?
Une fois que vous savez que vous y avez droit, la vraie question, c'est combien. La réversion vaut 50 % de la pension de base que le fonctionnaire touchait, ou qu'il aurait pu toucher le jour de son décès.
Selon votre situation, plusieurs éléments peuvent s'y ajouter. Vous recevez la moitié de sa majoration pour enfants si vous avez vous aussi élevé ces enfants, et la moitié de sa rente viagère d'invalidité si son invalidité venait du service. Le cas échéant, s'y ajoute aussi la moitié de la pension qu'il avait acquise en cumul emploi-retraite.
Pour y voir clair, prenons un cas avec ses hypothèses affichées : votre mari, ancien agent territorial, touchait 2 000 € brut par mois de pension CNRACL. Votre réversion de base sera alors de 1 000 € brut par mois, quels que soient vos propres revenus.
Et si votre pension et vos ressources sont faibles, un complément peut porter le total au niveau de l'allocation de solidarité aux personnes âgées. Ce niveau est de 12 523,14 € par an depuis le 1er janvier 2026, mais le complément est soumis à conditions de ressources. Pour l'État, service-public précise aussi qu'il faut avoir 65 ans et résider en France.
À la CNRACL, il existe enfin un plafond. Le total des réversions et de leurs accessoires, pour tous les bénéficiaires réunis, ne peut pas dépasser 50 % du traitement retenu pour la pension du fonctionnaire.
Reste la question du versement, et donc de la date. Si votre conjoint était retraité, sa pension est due jusqu'à la fin du mois du décès, et la réversion démarre le 1er du mois suivant. S'il était encore en activité à l'État, elle part du lendemain du décès.
Et la retraite additionnelle (RAFP) ?
Ce qu'on vient de calculer, c'est la pension de base. Mais il existe aussi la RAFP, c'est-à-dire la retraite additionnelle de la fonction publique, un régime complémentaire qui fonctionne par points. Elle a sa propre réversion : 50 % des droits du défunt pour un conjoint seul, selon le site de la RAFP.
Bonne nouvelle, vous n'avez rien à faire de plus. La demande de réversion RAFP est intégrée à celle de la pension de réversion, et elle est traitée automatiquement. Pas de formulaire à part à remplir, donc.
Deux points peuvent quand même surprendre. Si les droits sont faibles, en dessous de 5 125 points, la réversion est versée en une fois, sous forme de capital. Et si votre conjoint avait déjà touché sa propre RAFP en capital, il n'y a plus de réversion du tout.
Plusieurs conjoints : Comment se fait le partage ?
Jusqu'ici, on a imaginé un seul mariage. Mais si votre conjoint avait été marié avant vous, son ex-conjoint divorcé peut avoir droit à une part, à condition de remplir les mêmes conditions. La réversion est alors partagée au prorata de la durée de chaque mariage.
Cette durée se compte de date à date et s'arrondit au mois inférieur. Imaginons un premier mariage de 15 ans, puis un second de 10 ans : sur 25 ans au total, la première épouse reçoit 15/25 de la réversion, et la seconde 10/25.
Les enfants entrent aussi dans le calcul. Un orphelin dont l'autre parent n'a pas droit à réversion reçoit sa propre part, et la réversion est d'abord répartie entre les conjoints d'un côté et les orphelins de l'autre.
Service-public donne d'ailleurs cet exemple : un fonctionnaire marié trois fois laisse deux orphelins dans cette situation. Les conjoints se partagent 3/5 de la réversion selon la durée des mariages, et chaque orphelin reçoit 1/5.
Un cas qu'on oublie souvent : un ex-conjoint qui s'était remarié avant le décès peut aussi y prétendre, si cette nouvelle union a pris fin et qu'il ne touche pas d'autre réversion.
État, territoriale, hospitalière : À qui s'adresser ?
Service des retraites de l'État
Maintenant que vous savez ce qui vous revient, il faut savoir à quelle porte frapper. Le SRE gère les pensions des fonctionnaires de l'État, des magistrats et des militaires. Une fois la pension attribuée, vous suivez votre dossier et signalez tout changement dans votre espace ENSAP, par la messagerie sécurisée.
CNRACL
La CNRACL, elle, gère les fonctionnaires territoriaux et hospitaliers, c'est-à-dire les agents de mairie, de département ou d'hôpital public. Elle dépend de la Caisse des Dépôts, à Bordeaux, joignable au 05 56 11 40 40, et propose un espace en ligne appelé « Ma retraite publique ».
Et si votre conjoint a aussi travaillé dans le privé, ou comme contractuel ? Dans ce cas, chaque autre caisse applique ses propres conditions. Au régime général, par exemple, il faut 55 ans et des ressources sous un plafond.
Comment faire la demande ?
Passons à la démarche, avec une chose à savoir avant tout : la réversion n'est jamais automatique. Il faut la demander, et le chemin dépend de la situation de votre conjoint au moment du décès.
- Il était retraité : faites une seule demande en ligne sur info-retraite.fr, avec le service « Demander ma réversion ». Elle part vers tous les régimes où il a cotisé.
- Sans internet, pour un fonctionnaire de l'État retraité : le formulaire cerfa n° 11979, à envoyer au SRE, vaut pour la pension et la RAFP.
- Il était encore en activité à l'État : la demande passe par son administration employeur, avec le formulaire cerfa n° 12231.
Pour les fonctionnaires territoriaux et hospitaliers, la demande se fait aussi en ligne sur info-retraite.fr. Et l'outil « Mes justificatifs » vous donne la liste des pièces à préparer avant de commencer, ce qui vous évite les allers-retours.
Je sais que ce sont des démarches lourdes, à un moment où l'on n'a pas la tête à ça. Alors si vous préparez en même temps votre propre départ, notre guide pour préparer son départ à la retraite et la page qui explique comment demander sa retraite vous aideront à tout caler.
Votre réversion de fonctionnaire en cinq points
Pour terminer, voici l'essentiel de cette page ramené à cinq gestes, dans l'ordre où vous les ferez, pour que rien ne vous échappe dans une période déjà bien chargée.
- Vérifier une des conditions de mariage : 4 ans, un enfant, ou 2 ans avant la retraite.
- Repérer la caisse : SRE pour l'État, CNRACL pour la territoriale et l'hospitalière.
- Faire une seule demande en ligne sur info-retraite.fr, RAFP comprise.
- Demander aussi la réversion aux autres caisses où votre conjoint a cotisé.
- Signaler tout remariage, Pacs ou vie de couple à votre caisse.
Prenez le temps qu'il vous faut, puisque la réversion d'un fonctionnaire ne connaît pas de condition d'âge. Et si vous approchez vous-même de la retraite, notre page pour préparer sa retraite psychologiquement peut vous aider à aborder la suite.