
Vous avez 60 ans, vous cherchez un emploi, et on vous parle d'un « CDI senior » ? Rassurez-vous, c'est un vrai CDI, pensé pour une fin de carrière. Il a juste une particularité qu'il faut connaître avant de signer : l'employeur peut vous mettre à la retraite dès que vous avez le taux plein. Je vous explique qui peut le signer, et ce qu'il faut vérifier avant.
Au sommaire (6 parties)
Le CDI senior, c'est quoi ?
Commençons par le nom, parce que vous ne le verrez pas forcément écrit « CDI senior » sur le contrat. Son nom officiel, c'est le contrat de valorisation de l'expérience. Il a été créé par la loi du 24 octobre 2025 sur l'emploi des salariés expérimentés, et il existe depuis le 26 octobre 2025.
C'est un CDI à part entière, avec la protection qui va avec : vous pouvez démissionner, signer une rupture conventionnelle ou être licencié selon les règles habituelles. Une seule chose change : la façon dont le contrat peut se terminer à l'approche de la retraite. Le dispositif reste expérimental, pour cinq ans. D'après service-public.fr, ce contrat peut être signé jusqu'au 24 octobre 2030.
Et pourquoi un employeur le proposerait-il ? Parce que l'intérêt, de son côté, est double. Il sait à l'avance à quelle date il pourra mettre fin au contrat, et il ne paie pas la contribution patronale de 40 % sur l'indemnité de mise à la retraite, pour les départs jusqu'au 31 décembre 2028.
Ce n'est donc pas une aide à l'embauche des seniors au sens classique, puisque son avantage financier joue à la sortie, pas à l'embauche. Si vous cherchez plutôt les aides liées au recrutement d'un senior, c'est sur cette page qu'on les détaille.
Qui peut être embauché en CDI senior ?
Vous voyez maintenant à quoi sert ce contrat. Reste à savoir s'il peut vous concerner, et là, les conditions sont strictes : il ne peut être signé qu'avec une personne qui les remplit toutes le jour de l'embauche.
- Avoir au moins 60 ans, ou 57 ans si un accord de branche le prévoit.
- Être inscrit comme demandeur d'emploi à France Travail.
- Ne pas pouvoir encore toucher une retraite à taux plein.
- Ne pas avoir travaillé dans l'entreprise, ou dans son groupe, au cours des six mois précédents.
Autrement dit, il s'adresse aux personnes au chômage, pas aux salariés en poste. Votre employeur actuel ne peut donc pas vous proposer de passer en CDI senior à la place de votre contrat.
Quant à l'âge de 57 ans, tout dépend de votre secteur. Du coup, si un recruteur vous le propose avant 60 ans, demandez-lui quel accord de branche le permet.
Il y a aussi un document qui compte beaucoup. Avant de signer, vous remettez à l'employeur une attestation de l'Assurance retraite qui indique la date prévisionnelle de votre taux plein, et selon France Travail, elle s'obtient en un mois au maximum.
Or cette date est calculée à partir de vos trimestres. Vos périodes de chômage indemnisé y comptent, puisque ce sont des trimestres assimilés, mais si une période manque sur votre relevé, la date affichée sera fausse.
La mise à la retraite par l'employeur : Ce qui change
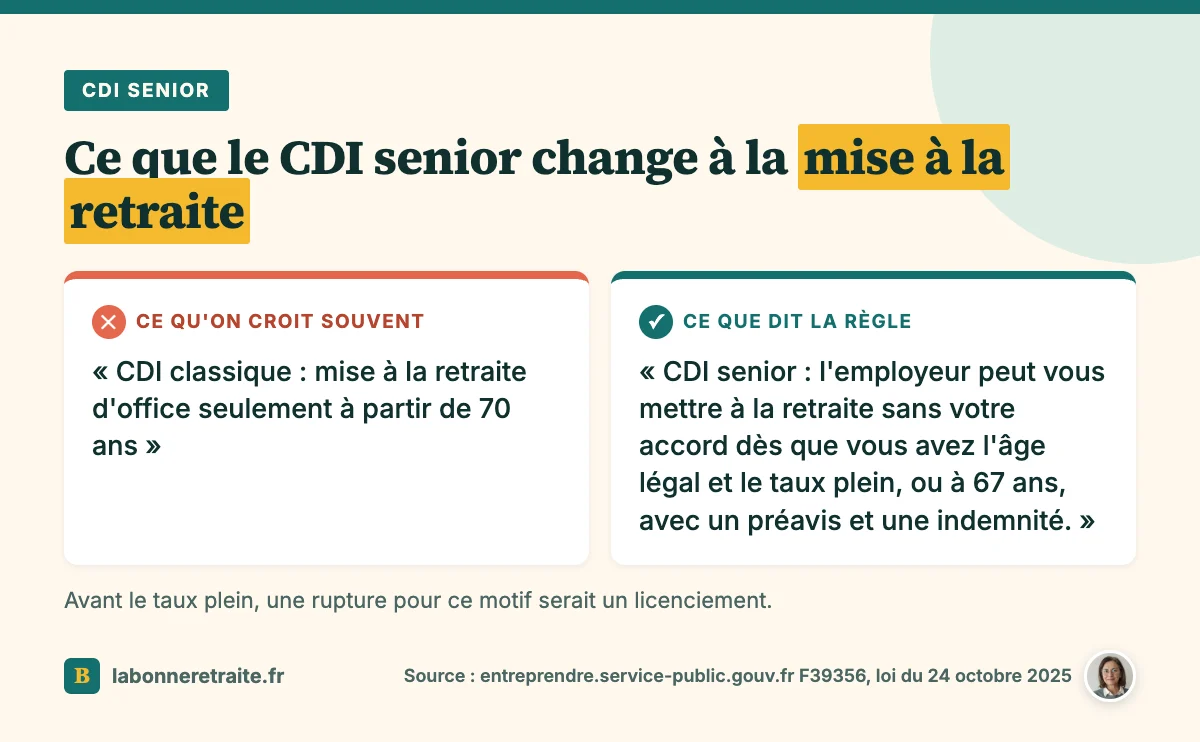
Et cette date compte d'autant plus que c'est elle qui décide de la fin possible de votre contrat. Pour bien mesurer la différence, partons d'un CDI classique : votre employeur ne peut vous y mettre d'office à la retraite qu'à partir de 70 ans. Entre 67 et 69 ans, il peut vous le proposer, mais vous avez le droit de refuser.
Avec un CDI senior, c'est une autre histoire. L'employeur peut vous mettre à la retraite, sans votre accord, dès que vous avez atteint l'âge légal en remplissant les conditions du taux plein, ou dès que vous avez atteint 67 ans, l'âge du taux plein automatique. Il suffit de l'une des deux situations.
Pour rappel, l'âge légal va aujourd'hui de 62 ans et 9 mois à 64 ans selon votre année de naissance. Et le taux plein, c'est-à-dire une retraite sans décote, dépend en plus de votre nombre de trimestres.
Avant ces dates, en revanche, rien ne change, et je veux être claire là-dessus. Si l'employeur rompt le contrat en invoquant la retraite avant ces conditions, c'est un licenciement, avec la procédure et les indemnités qui vont avec.
Et le jour où la mise à la retraite arrive, vous n'êtes pas sans droits. Vous avez droit à un préavis, dont la durée dépend de votre ancienneté, et à une indemnité de mise à la retraite, au moins égale à l'indemnité légale de licenciement.
La loi a aussi ouvert la mise à la retraite d'office d'un salarié embauché alors qu'il avait déjà atteint l'âge du taux plein automatique. Ce cas-là concerne les personnes embauchées après cet âge.
Les autres mesures pour l'emploi des seniors
Le CDI senior fait beaucoup parler, mais il n'est qu'une partie de la loi du 24 octobre 2025. Deux autres mesures touchent directement votre fin de carrière, et elles méritent qu'on s'y arrête.
Négociation obligatoire dans les entreprises
La première concerne les branches et les entreprises d'au moins 300 salariés, qui doivent négocier sur l'emploi des salariés expérimentés, au moins tous les quatre ans. Cette négociation porte sur le recrutement des seniors, leur maintien dans l'emploi, l'aménagement des fins de carrière, dont la retraite progressive et le temps partiel, et la transmission des savoirs et des compétences.
En dessous de 300 salariés, elle reste facultative. Un accord peut aussi prévoir d'utiliser votre indemnité de départ à la retraite pour maintenir votre salaire si vous passez à temps partiel en fin de carrière.
Retraite progressive facilitée
La seconde mesure assouplit la retraite progressive. Depuis le 1er septembre 2025, la retraite progressive est ouverte dès 60 ans, quelle que soit votre année de naissance. Il faut avoir 150 trimestres et un temps partiel compris entre 40 % et 80 % d'un temps plein.
Vous faites la demande par lettre recommandée, et votre employeur doit vous répondre dans les deux mois. Sans réponse écrite et motivée, votre demande est acceptée. Et s'il refuse, il doit désormais justifier les conséquences concrètes sur l'activité, et ses difficultés à recruter si besoin.
Et pour savoir ce que cela donnerait sur votre fiche de paie et votre pension, avant même d'en parler à votre employeur, voyez notre page sur le calcul de la retraite progressive.
Faut-il accepter un CDI senior ?
Revenons à la question que vous vous posez sans doute depuis le début. Je ne peux pas décider à votre place, mais je peux vous dire ce que je regarderais, en mettant le pour et le contre face à face.
Du côté positif, c'est un CDI, à un âge où les recruteurs hésitent. Vous cotisez, vous gagnez des trimestres et des points, et vous connaissez dès le départ la règle du jeu.
En face, c'est l'employeur qui choisit la date de fin, une fois votre taux plein atteint. Alors si vous comptiez travailler plus longtemps, par exemple pour une surcote, ce n'est plus vous qui décidez.
Si vous penchez pour le oui, voici ce que je ferais avant de signer, dans cet ordre, parce que chaque étape prépare la suivante.
- Demandez l'attestation de date prévisionnelle du taux plein, et vérifiez-la avec votre relevé.
- Calculez combien de temps le contrat peut durer, au minimum, jusqu'à cette date.
- Demandez si une convention prévoit une indemnité plus favorable que le minimum légal.
- Gardez une copie de l'attestation et du contrat signé.
Et si plus tard l'employeur vous propose un départ anticipé ou un arrangement, prenez le temps de voir comment négocier son départ à la retraite avant de répondre.
Le CDI senior en cinq vérifications
Pour finir, voici le résumé de tout ce qu'on vient de voir, en cinq vérifications à faire avant de vous engager.
- Avoir 60 ans, ou 57 ans avec un accord de branche, et être inscrit à France Travail.
- Ne pas avoir travaillé dans l'entreprise ou son groupe depuis six mois.
- Obtenir l'attestation de date prévisionnelle du taux plein.
- Contrôler cette date avec un relevé de carrière complet.
- Relire le contrat, surtout la mise à la retraite et l'indemnité.
Quand le moment viendra, les étapes pour demander sa retraite et préparer son départ à la retraite sont les mêmes que pour tout le monde. Ce contrat peut être une vraie chance, à condition de savoir exactement quand il peut s'arrêter.