
Vous approchez de la soixantaine, votre employeur parle de départ, et la rupture conventionnelle vous tente. Elle peut être une bonne passerelle vers la retraite, à une condition : que le chômage qui suit couvre bien les mois jusqu'à votre âge légal. Or depuis le 1er septembre 2026, ce chômage est plafonné à 624 jours après 55 ans. Je vous montre les calculs à faire avant de signer.
Au sommaire (8 parties)
- Rupture conventionnelle ou départ à la retraite : Laquelle rapporte le plus ?
- À quel âge signer une rupture conventionnelle avant la retraite ?
- Le chômage peut-il faire la jonction jusqu'à la retraite ?
- L'indemnité est-elle imposée et soumise à cotisations ?
- Pourquoi l'employeur hésite-t-il à signer près de la retraite ?
- Peut-on signer une rupture conventionnelle quand on a tous ses trimestres ?
- Avant de signer, contrôlez votre date de départ réelle
- Le récapitulatif avant de dire oui
Rupture conventionnelle ou départ à la retraite : Laquelle rapporte le plus ?
Commençons par la question d'argent, parce que c'est souvent là que tout se joue. Les deux façons de partir ne donnent pas du tout la même indemnité. La rupture conventionnelle vous garantit au moins l'indemnité légale de licenciement, quelle que soit votre ancienneté, et davantage si votre convention collective prévoit mieux.
Le départ volontaire à la retraite, lui, n'ouvre une indemnité qu'à partir de 10 ans d'ancienneté. Et le minimum légal est bien plus bas : un demi-mois de salaire de 10 à 15 ans, un mois de 15 à 20 ans, un mois et demi de 20 à 30 ans, deux mois au-delà. Cette indemnité est en plus imposable et soumise à cotisations.
Pour voir l'écart, imaginons une salariée avec 25 ans d'ancienneté et un salaire de référence de 3 000 € brut, sans convention plus favorable. L'indemnité légale de licenciement donne 7 500 € pour les dix premières années, puis 15 000 € pour les quinze suivantes, soit 22 500 €. Son départ volontaire lui vaudrait 4 500 €. Ce sont des minimums légaux, pas une promesse.
Sauf que la rupture conventionnelle ne se décide pas seule. Il faut l'accord de l'employeur, et surtout un plan pour les mois entre la fin du contrat et la retraite. C'est tout l'objet de la suite.
À quel âge signer une rupture conventionnelle avant la retraite ?
Le montant, c'est une chose. Mais le vrai sujet, c'est la date. Signer trop tôt, c'est risquer de se retrouver sans revenu avant de pouvoir partir. Il faut donc partir de votre âge légal, puis remonter le temps.
Votre âge légal selon votre année de naissance
Depuis le 1er septembre 2026, l'âge légal a été revu pour plusieurs générations. Voici les repères pour les salariés du privé, avec le nombre de trimestres qu'il faut réunir pour le taux plein, c'est-à-dire une retraite de base sans décote.
| Vous êtes né | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| De 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| En 1969 et après | 64 ans | 172 |
Si vous n'avez pas vos trimestres à cet âge, le taux plein arrive au plus tard à 67 ans. Pour comprendre comment ces trimestres pèsent sur le montant, notre page sur le calcul de la retraite de base détaille la formule.
La durée de chômage à couvrir jusqu'au départ
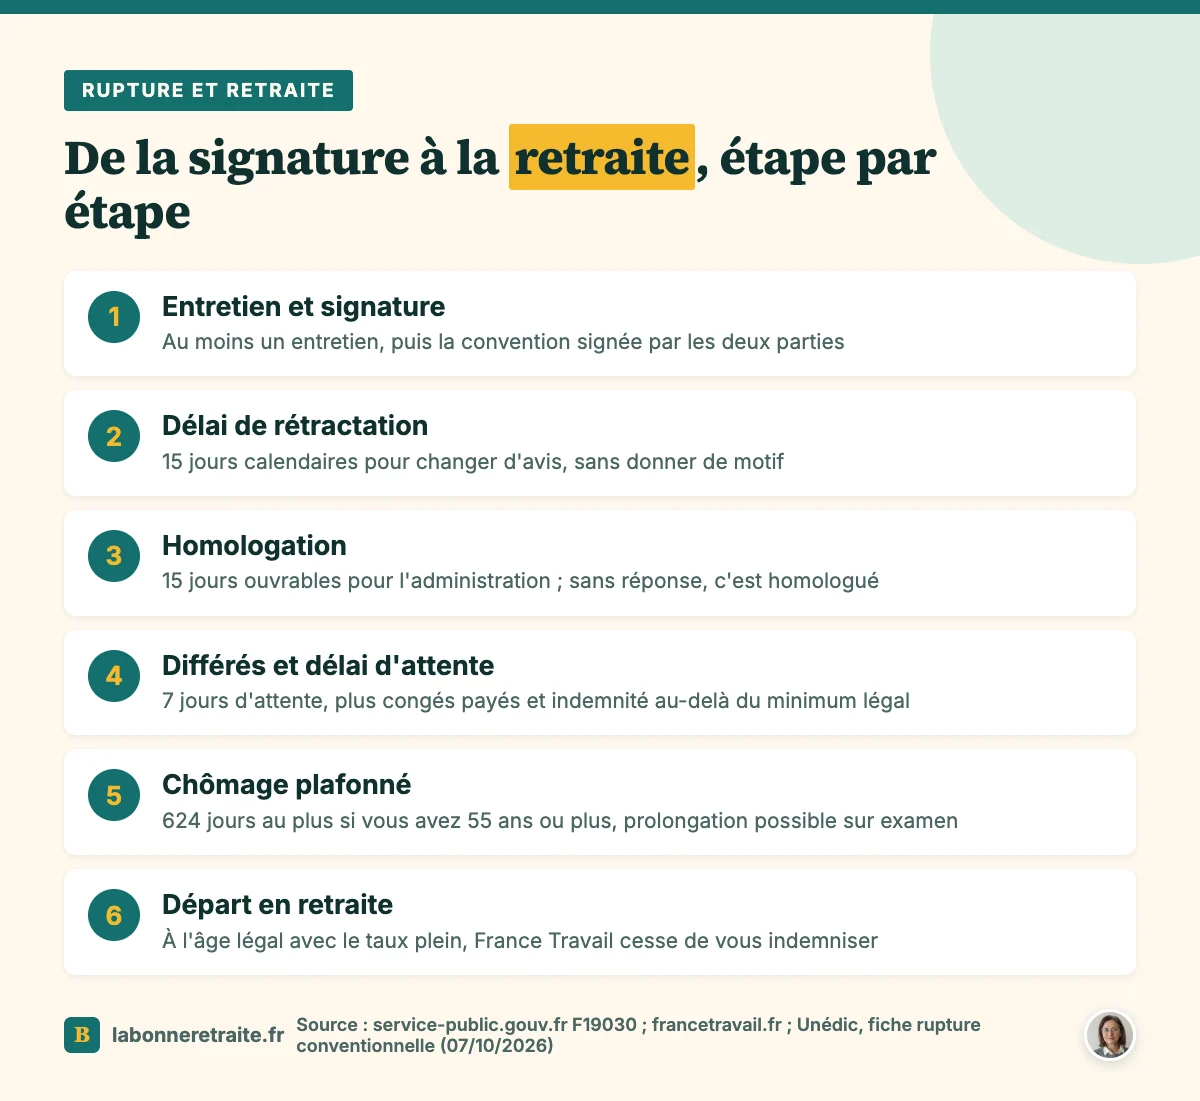
Regardez bien ce chiffre, parce qu'il vient de changer. Pour une fin de contrat par rupture conventionnelle à compter du 1er septembre 2026, le chômage dure au maximum 624 jours, environ 20,5 mois, si vous avez 55 ans ou plus à la fin du contrat. Avant 55 ans, c'est 456 jours. Ces règles viennent d'un accord des partenaires sociaux, décrit dans la fiche de l'Unédic.
Avant ce plafond, il y a aussi des délais au démarrage. Sept jours d'attente dans tous les cas, puis un différé pour vos congés payés non pris, 30 jours au plus, et un différé si votre indemnité dépasse le minimum légal, jusqu'à 150 jours. Ces délais décalent le premier versement mais ne réduisent pas la durée totale.
Prenons une salariée née en 1966. Son âge légal est 63 ans et 3 mois, et on suppose qu'elle aura ses 172 trimestres à cette date. Si son contrat s'arrête à 61 ans et 6 mois, il y a 21 mois à couvrir. Avec 20,5 mois d'allocations et une semaine d'attente, il lui manque déjà près de trois semaines, sans compter d'éventuels différés.
Il existe un filet. Après 55 ans, vous pouvez demander une prolongation à France Travail, qui regarde vos démarches de recherche d'emploi. Si elle l'accepte, la durée monte jusqu'à 685 jours à 55 ou 56 ans, et 822 jours à partir de 57 ans. Mais c'est une décision au cas par cas, pas un droit automatique : ne bâtissez pas votre plan dessus.
Le chômage peut-il faire la jonction jusqu'à la retraite ?
Maintenant que vous avez vos deux dates, voyons ce qui se passe pendant ces mois au chômage, côté retraite. La bonne nouvelle d'abord : vous continuez à gagner des droits. Chaque période de 50 jours indemnisés vous valide un trimestre, dans la limite de quatre par an. Ce sont des trimestres assimilés, comptés sans cotisation.
Vous gagnez aussi des points Agirc-Arrco, mais seulement sur les jours réellement indemnisés, pas pendant le délai d'attente ni les différés. Et voilà ce qu'on oublie souvent : aucun salaire n'est reporté sur votre relevé pour ces périodes. Comme votre pension de base se calcule sur vos meilleures années de revenu, ces années de chômage n'y entrent pas.
Ensuite, que se passe-t-il à l'âge légal ? Si vous avez vos trimestres, France Travail arrête de vous payer, et c'est à vous de demander votre retraite à temps. S'il vous en manque et que vous êtes encore indemnisé ce jour-là, les allocations peuvent être maintenues jusqu'au taux plein, au plus tard 67 ans, si vous réunissez toutes ces conditions :
- Au moins 360 jours déjà indemnisés.
- 12 ans d'affiliation à l'assurance chômage.
- Dont un an d'affiliation continue, ou deux ans en tout, dans les cinq ans avant la fin du contrat.
- 100 trimestres validés pour la retraite.
Ce maintien ne rattrape donc pas des droits déjà épuisés : avec le plafond de 624 jours, la fin du contrat doit être assez proche de votre âge légal pour que vous soyez encore indemnisé à cette date.
Et si vos droits s'épuisent avant ? Vous ne repartez pas de zéro. Après 55 ans, avec au moins 20 ans de cotisation, la période de chômage non indemnisé qui suit peut encore valider jusqu'à 20 trimestres. Tout le détail se trouve dans nos pages sur le chômage avant la retraite et sur le chômage et la retraite.
Pensez aussi à votre mutuelle. Après une rupture conventionnelle ouvrant droit au chômage, celle de l'entreprise vous suit pendant votre indemnisation, dans la limite de 12 mois. Ensuite, l'assureur doit vous proposer, dans les deux mois, un contrat individuel, payant.
L'indemnité est-elle imposée et soumise à cotisations ?
On a parlé de durée, parlons maintenant de ce qui restera vraiment sur votre compte. Ça paraît technique, mais une seule question décide de presque tout : le jour de la rupture, pouvez-vous déjà toucher une retraite d'un régime obligatoire ?
Si ce n'est pas le cas, l'indemnité est en partie exonérée d'impôt. Tout ce qui correspond à l'indemnité légale ou conventionnelle est exonéré. Au-delà, l'exonération va jusqu'au plus élevé de deux montants : deux fois votre salaire brut de l'année précédente, ou la moitié de l'indemnité. Le tout dans la limite de 288 360 €, selon la fiche officielle sur l'indemnité.
Pour les cotisations sociales, c'est le même principe avec un plafond plus bas : l'exonération s'arrête à 96 120 €. La CSG et la CRDS ne sont exonérées que sur la plus petite des deux limites. Pour une indemnité proche du minimum légal, vous ne payez donc en général ni impôt ni cotisations dessus.
Mais si, le jour de la rupture, vous pouvez déjà bénéficier d'une pension de retraite, tout change : l'indemnité est imposable dès le premier euro. C'est l'une des raisons pour lesquelles une rupture conventionnelle signée trop près de la retraite peut décevoir.
Pourquoi l'employeur hésite-t-il à signer près de la retraite ?
Vous voyez maintenant ce que la rupture vous rapporte. Reste à comprendre ce qu'elle coûte à l'autre partie, parce que c'est souvent là que la discussion coince. Sur la part de l'indemnité exonérée de cotisations, l'employeur paie une contribution de 40 %, versée à l'Assurance retraite.
Concrètement, sur une indemnité de 22 500 € entièrement exonérée, il ajoute 9 000 € à sa charge. Et rien ne l'oblige à accepter : ni lui ni vous n'êtes tenus de répondre à une demande, même répétée par lettre recommandée. La rupture conventionnelle ne s'impose pas, elle se négocie.
D'ailleurs, si l'employeur fait pression pour que vous signiez, la rupture peut être annulée par le conseil de prud'hommes, saisi dans les 12 mois suivant l'homologation. Si c'est lui qui veut se séparer de vous, comparez avec un licenciement avant la retraite, qui n'a pas les mêmes effets. Et pour préparer la discussion, voyez comment négocier son départ à la retraite.
Peut-on signer une rupture conventionnelle quand on a tous ses trimestres ?
Et si vous êtes déjà au bout, avec l'âge légal et tous vos trimestres ? Juridiquement, rien n'interdit la rupture conventionnelle à 62, 63 ou 64 ans. Mais c'est là que le calcul se retourne contre vous, pour deux raisons.
D'abord, France Travail ne vous indemnisera pas : pour toucher le chômage, il ne faut pas pouvoir prétendre à une retraite à taux plein à l'âge légal. Ensuite, comme on l'a vu, l'indemnité devient imposable dès le premier euro, puisque vous pouvez déjà toucher votre pension. Il vous reste l'indemnité, plus élevée que celle d'un départ volontaire, mais plus d'avantage fiscal ni de chômage.
Attendez, il y a une subtilité pour ceux qui peuvent partir plus tôt. Si vous remplissez les conditions d'une carrière longue ou d'une retraite anticipée pour handicap, France Travail cesse de vous indemniser dès que vous faites liquider cette retraite anticipée à taux plein. Votre vraie date butoir est alors celle-là, pas l'âge légal.
Avant de signer, contrôlez votre date de départ réelle
Vous l'avez compris, tout le montage repose sur une seule date : celle où vous aurez le taux plein. Et cette date, c'est votre relevé de carrière qui la fixe. Une période oubliée, un emploi d'été jamais déclaré, des enfants mal enregistrés, et la date recule de plusieurs mois, alors que votre chômage, lui, ne bouge pas.
Avant la signature, utilisez le service « Obtenir mon âge de départ à la retraite » sur votre espace de l'Assurance retraite. Il affiche votre âge de départ au plus tôt au taux maximum, votre nombre de trimestres et ceux qui manquent encore. Puis vérifiez le relevé ligne par ligne, et faites corriger ce qui doit l'être pendant que vous êtes encore salarié.
Le récapitulatif avant de dire oui
Pour finir, voici les points à cocher, dans l'ordre, avant de signer quoi que ce soit.
- Votre âge légal et votre date de taux plein, confirmés sur votre relevé.
- Le nombre de mois entre la fin du contrat et cette date.
- Le plafond de 624 jours de chômage si vous avez 55 ans ou plus, et les différés.
- Le montant minimum de l'indemnité, légal ou conventionnel.
- Son régime fiscal, selon que vous pouvez déjà toucher une pension ou non.
- Votre mutuelle après le départ.
La rupture conventionnelle n'est qu'un morceau de votre fin de carrière. Et si ce départ plus tôt que prévu vous travaille, prenez le temps de lire aussi notre page pour préparer sa retraite psychologiquement.