
Vous avez tous vos trimestres, vous avez passé l'âge légal, et on vous propose de rester un peu plus ? Alors la question de la surcote se pose, parce qu'elle augmente votre pension de retraite de base de 1,25 % par trimestre travaillé en plus, et ça, à vie.
Je vous montre comment elle se calcule, qui y a droit, et surtout, exemple chiffré à l'appui, quand elle vaut vraiment le coup, parce que la réponse n'est pas toujours celle qu'on imagine.
Au sommaire (7 parties)
Comment fonctionne la surcote retraite ?
Pour bien la comprendre, le plus simple est de partir de son contraire. La surcote, c'est l'inverse de la décote de retraite : la décote réduit votre pension quand il vous manque des trimestres, alors que la surcote l'augmente quand vous en avez plus que nécessaire et que vous continuez à travailler.
Elle vient s'ajouter au taux plein, c'est-à-dire au taux de 50 % qui s'applique à votre salaire annuel moyen quand vous avez tous vos trimestres. Et elle est viagère, ce qui veut dire qu'elle reste sur votre pension jusqu'à la fin.
Il y a d'ailleurs un détail que peu de gens connaissent. La retraite de base est normalement plafonnée à 50 % du plafond de la Sécurité sociale, soit 2 002,50 € brut par mois pour un départ en 2026, mais la surcote, elle, permet de dépasser ce maximum.
Attention quand même, elle ne concerne que la retraite de base, pas la complémentaire. Pour comprendre comment les deux étages de votre pension se combinent, voyez comment calculer sa retraite.
Quelles conditions pour avoir une surcote ?
Reste à savoir si vous y avez droit, et c'est là que les choses se resserrent. D'après l'Assurance retraite, trois conditions doivent être réunies en même temps : avoir dépassé l'âge légal de départ de votre génération, avoir le nombre de trimestres exigé pour le taux plein, et continuer à travailler.
Dit comme ça, ça paraît simple. Mais beaucoup se trompent sur un point, parce que seuls les trimestres cotisés comptent pour la surcote. Un trimestre de chômage ou de maladie fait partie des trimestres assimilés : il vous aide à atteindre le taux plein, mais il ne rapporte aucune surcote.
Toute la différence entre un trimestre cotisé et un trimestre validé se joue ici. Pour la surcote, il faut un trimestre civil complet, travaillé et cotisé, après les deux seuils, et un trimestre assimilé ne coche jamais cette case.
Et à partir de quand le compteur tourne-t-il ? En pratique, à la plus tardive des deux dates. Si vous avez déjà vos trimestres à l'âge légal, il part au trimestre civil qui suit votre anniversaire, et sinon, il part le mois qui suit le jour où vous atteignez le nombre exigé. Le tableau vous redonne ces deux seuils selon votre génération.
| Vous êtes né | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| De 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| En 1969 et après | 64 ans | 172 |
Si vous avez eu des enfants, il existe en plus une surcote parentale, qui vise les personnes nées à partir du 1er avril 1965, avec au moins un trimestre de majoration pour enfant. Il faut aussi avoir atteint la durée du taux plein avant l'âge légal.
Dans ce cas, les trimestres accomplis dans l'année qui précède l'âge légal, au-delà de la durée exigée, rapportent 1,25 % chacun, dans la limite de 5 %. Et c'est indépendant de la majoration de retraite pour 3 enfants, qui obéit à d'autres règles.
Combien rapporte un trimestre de surcote ?
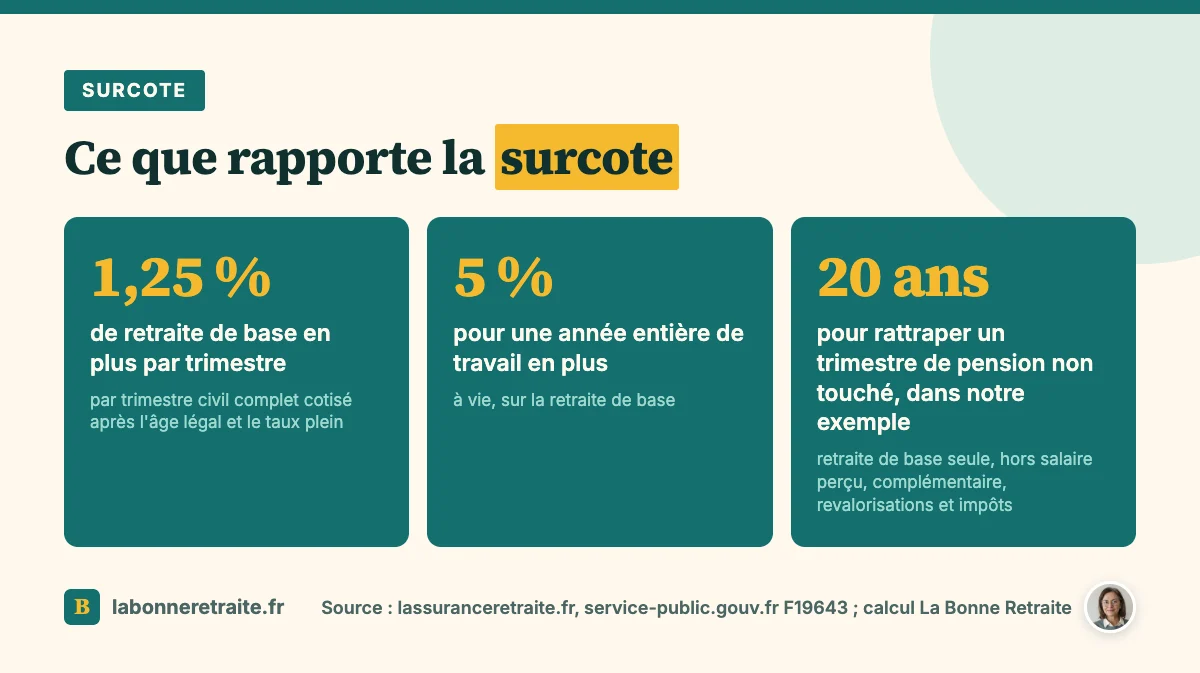
Une fois que le compteur tourne, chaque trimestre de surcote augmente votre retraite de base de 1,25 %, le taux en vigueur depuis 2009. Une année complète de plus, c'est donc 5 %, et deux années, 10 %.
Mais attention, c'est 1,25 % de votre retraite de base, pas de votre salaire. Du coup, sur une pension de base de 1 200 € brut par mois, un trimestre de surcote rapporte 15 € par mois.
Et il y a un calcul que personne ne fait, alors je préfère vous le montrer. Pendant ce trimestre, vous ne touchez pas votre retraite. Combien de temps vous faut-il ensuite pour rattraper ces trois mois ?
Prenons un exemple simplifié, où l'on ne regarde que la retraite de base, en oubliant le salaire perçu, la complémentaire, les revalorisations et les impôts. Trois mois de pension, divisés par 1,25 % de pension par mois, font alors 240 mois, soit 20 ans.
Ce n'est pas une règle officielle, juste une façon de mettre les choses en balance, parce que votre vrai calcul dépend de votre salaire, de vos impôts et de votre espérance de vie.
Est-ce que la surcote ne vaut rien pour autant ? Non, parce que pendant ce temps, vous touchez votre salaire, souvent plus élevé que la pension, et vous gagnez des points de complémentaire. Ce n'est simplement pas un placement miracle : c'est un choix de vie.
Exemple de calcul de surcote
Tout ça reste un peu abstrait, alors passons à un cas chiffré, avec ses hypothèses affichées. Un salarié né le 10 mars 1966 a déjà ses 172 trimestres le jour de ses 63 ans et 3 mois, le 10 juin 2029. Sa retraite de base au taux plein serait alors de 1 400 € brut par mois.
Comme il atteint l'âge légal au cours du deuxième trimestre 2029, son compteur de surcote démarre au trimestre civil suivant, le 1er juillet 2029. Lui décide de travailler jusqu'au 31 décembre 2030 et de partir le 1er janvier 2031.
| Période travaillée en plus | Trimestres de surcote | Majoration |
|---|---|---|
| Juillet à décembre 2029 | 2 | 2,5 % |
| Toute l'année 2030 | 4 | 5 % |
| Total | 6 | 7,5 % |
Résultat, sa retraite de base passe de 1 400 € à 1 505 € brut par mois, soit 105 € de plus, à vie. C'est appréciable.
Mais en face, il a renoncé à 18 mois de pension, soit 25 200 €. Avec les hypothèses simplifiées vues plus haut, il lui faudrait 20 ans de retraite pour les rattraper sur la seule base, sans compter le salaire touché pendant ces 18 mois.
Et encore, ce calcul suppose que tous ses trimestres soient bien enregistrés. S'il en manque deux sur son relevé, le compteur démarre plus tard, et une partie de cette année et demie ne lui rapporte rien.
La surcote dans la fonction publique et les autres régimes
Jusqu'ici, on a parlé des salariés du privé. Si vous êtes fonctionnaire, vous avez aussi droit à la surcote, avec le même taux. Selon service-public.fr, chaque trimestre civil entier cotisé après l'âge minimum, au-delà de la durée du taux plein, augmente la pension de 1,25 %.
Il y a quand même deux particularités. Si vous êtes en catégorie active, l'âge retenu pour la surcote est celui des sédentaires, pas votre âge de départ anticipé. Et chez les fonctionnaires, surcote et surcote parentale ne se cumulent pas.
En revanche, si vous êtes contractuel de la fonction publique, vous suivez les mêmes règles qu'un salarié du privé. Quant aux autres régimes, la logique est proche, mais vérifiez auprès de votre caisse avant de décaler votre départ.
Et la complémentaire Agirc-Arrco ?
Reste l'autre étage de votre retraite, et là, la réponse est courte : il n'y a pas de surcote à l'Agirc-Arrco. Travailler plus longtemps vous fait simplement gagner de nouveaux points, qui augmentent votre complémentaire comme pendant toute votre carrière.
Vous avez peut-être entendu parler d'un bonus pour ceux qui travaillaient une ou plusieurs années de plus. Il a été supprimé pour les personnes nées à partir du 1er septembre 1961 dont la retraite de base a pris effet depuis le 1er décembre 2023.
Autrement dit, pour presque tous mes lecteurs, ce bonus n'existe plus, et le malus temporaire de 10 % a lui aussi disparu. Si vous lisez encore l'inverse quelque part, c'est que la page date d'avant décembre 2023.
Un dernier mot sur les petites pensions, parce que les deux notions se mélangent souvent. Le minimum contributif est un autre mécanisme, qui relève une retraite à taux plein trop faible. Ne le confondez pas avec la surcote, puisqu'il ne récompense pas le fait de travailler plus longtemps.
Avant de prolonger pour la surcote
Si vous hésitez encore, voici les vérifications à faire, dans l'ordre, avant d'annoncer quoi que ce soit à votre employeur, parce qu'un trimestre mal compté peut vous faire travailler des mois pour rien.
- Vérifier votre âge légal et le nombre de trimestres exigé pour votre génération.
- Contrôler sur votre relevé que vous avez déjà tous vos trimestres.
- Compter seulement les trimestres civils complets, travaillés et cotisés, après les deux seuils.
- Comparer le gain mensuel avec les mois de pension auxquels vous renoncez.
- Faire simuler le montant dans votre espace personnel de l'Assurance retraite.
Et quand vous serez prêt à partir, la marche à suivre est la même pour tous : voyez comment demander sa retraite. Rester ou partir, ce choix vous appartient, mais il se fait mieux avec les vrais chiffres sous les yeux.