
Vous avez travaillé longtemps, souvent pour des petits salaires, et vous craignez une retraite de base trop basse ? Le minimum contributif existe justement pour ça : il relève votre pension de retraite de base jusqu'à un plancher. Mais à une condition qu'on oublie souvent, partir à taux plein. Voyons qui y a droit, et combien.
Au sommaire (7 parties)
Qu'est-ce que le minimum contributif ?
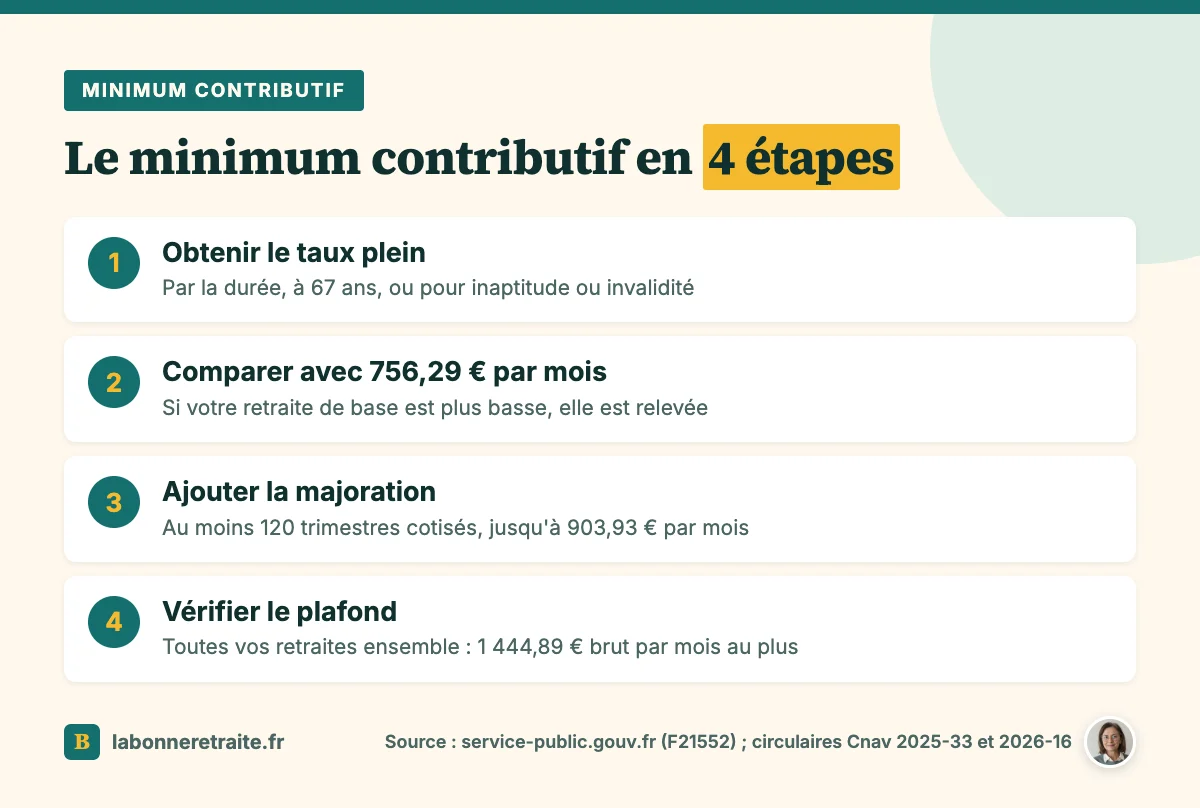
Commençons par le principe. Le minimum contributif, qu'on appelle souvent « MiCo », est un plancher pour la retraite de base des salariés du privé. Si votre pension calculée normalement est plus basse, l'Assurance retraite la relève jusqu'à ce montant.
En 2026, ce plancher est de 756,29 € brut par mois, et il monte jusqu'à 903,93 € si vous avez beaucoup de trimestres cotisés. Ces montants valent pour les retraites prises cette année, parce qu'ils suivent l'évolution du Smic.
Attention, en revanche, à ne pas le confondre avec autre chose. Ce n'est pas un minimum de toutes vos retraites, puisqu'il ne touche que la retraite de base, pas la complémentaire Agirc-Arrco. Ce n'est pas non plus une retraite garantie à un montant fixe, car tout dépend de votre carrière.
Et ce n'est pas l'Aspa, le minimum vieillesse, qui est une allocation sous conditions de ressources. D'ailleurs, il y a une différence importante avec l'Aspa : le minimum contributif n'est pas récupéré sur votre succession, donc ce qui vous est versé reste acquis.
Qui peut bénéficier du minimum contributif ?
Maintenant que vous voyez ce qu'il est, reste à savoir si vous y avez droit. La condition principale, c'est le taux plein, en clair une retraite de base sans décote, parce que le minimum contributif ne rattrape jamais une pension amputée par des trimestres manquants. Vous avez le taux plein dans l'un de ces cas :
- vous avez la durée d'assurance exigée pour votre génération, par exemple 170 trimestres si vous êtes né en 1964 ;
- vous partez à 67 ans, quel que soit votre nombre de trimestres ;
- vous partez pour inaptitude au travail, invalidité ou handicap.
Si vous visez une retraite anticipée pour carrière longue, regardez de près vos trimestres cotisés. Ils comptent aussi pour la majoration, même si les deux règles ne retiennent pas tout à fait les mêmes périodes.
Autrement dit, partir à l'âge légal de départ à la retraite avec des trimestres en moins vous ferme la porte. Avant de choisir votre date, le détail des façons d'obtenir la retraite à taux plein mérite donc d'être regardé.
La deuxième condition est plus administrative : avoir demandé toutes vos retraites, base et complémentaires, françaises et étrangères. Tant qu'une retraite manque, la caisse ne peut pas comparer le total au plafond, et on y revient plus bas.
Du coup, le minimum contributif concerne surtout les carrières complètes à bas salaires : temps partiel, emplois au Smic, carrières hachées mais longues. C'est souvent là qu'il fait la différence.
Comment calculer le minimum contributif majoré ?
Passons au calcul, parce que tout le monde ne touche pas le même minimum. Le montant dépend de deux chiffres, vos trimestres validés et vos trimestres cotisés. Les trimestres cotisés sont ceux où vous avez travaillé et payé des cotisations, alors que les autres, comme le chômage ou la maladie, sont des trimestres assimilés, sans cotisation.
La majoration demande au moins 120 trimestres cotisés, tous régimes confondus. Et depuis septembre 2023, les trimestres d'aidant et de parent au foyer (AVA, AVPF) comptent aussi, dans la limite de 24.
Selon votre situation, service-public.gouv.fr distingue trois cas :
| Votre situation au départ | Minimum contributif par mois |
|---|---|
| Durée exigée atteinte, tous les trimestres cotisés | 903,93 € brut |
| Durée atteinte, moins de 120 trimestres cotisés | 756,29 € brut |
| Durée atteinte, 120 trimestres cotisés ou plus | entre 756,29 € et 903,93 €, selon la part cotisée |
| Départ à 67 ans sans la durée exigée | 756,29 € réduit au prorata des trimestres |
Dans le troisième cas, la formule officielle est la suivante : on part de 756,29 €, puis on ajoute l'écart avec 903,93 €, multiplié par vos trimestres cotisés et divisé par les trimestres exigés.
Pour que ce soit plus parlant, service-public.gouv.fr donne un exemple. Une personne née en 1964, avec ses 170 trimestres validés dont 135 cotisés, a droit à 873,53 € brut par mois de minimum contributif.
Il y a aussi un exemple officiel pour le dernier cas : une personne née en 1964 qui part à 67 ans avec 140 trimestres seulement. Son minimum est réduit au prorata, 756,29 € multipliés par 140 sur 170, soit 622,83 € brut par mois.
Ce qu'il faut en retenir, c'est que chaque trimestre cotisé compte deux fois, pour le taux plein et pour la majoration. Un trimestre de travail oublié sur votre relevé peut donc vous coûter sur les deux tableaux. Pour la méthode générale, voyez comment calculer sa retraite.
Le plafond de toutes vos retraites à ne pas dépasser
Il reste pourtant une limite, et c'est celle que beaucoup découvrent trop tard. Le minimum contributif ne peut pas porter le total de vos retraites au-delà d'un plafond, et ce total compte toutes vos pensions personnelles : base, complémentaires, françaises et étrangères.
Depuis le 1er juin 2026, ce plafond est de 1 444,89 € brut par mois, d'après la circulaire de l'Assurance retraite du 12 juin 2026.
Ce plafond suit le Smic. Il était de 1 410,89 € au 1er janvier 2026, et la fiche de service-public.gouv.fr affiche encore ce chiffre, mais c'est l'ancien plafond, relevé au 1er juin.
Si le total dépasse le plafond, le minimum contributif est réduit d'autant. Et si votre complémentaire est élevée, le coup de pouce peut même disparaître complètement.
Prenons un cas, avec ses hypothèses affichées : une retraite de base calculée de 650 €, un minimum contributif auquel vous avez droit de 800 €, et une complémentaire Agirc-Arrco de 700 €. Avec le minimum, le total ferait 1 500 €.
Comme le plafond est de 1 444,89 €, le complément est réduit de 55,11 €. Votre retraite de base passe alors à 744,89 € au lieu de 800 €, et le total s'arrête à 1 444,89 €.
À l'autre bout, la retraite de base ne peut pas dépasser 2 002,50 € brut par mois en 2026, sauf surcote de retraite. Et pour les montants les plus bas, voyez aussi notre page sur le montant minimum de la retraite.
Fonctionnaires : Le minimum garanti
Tout ce qu'on vient de voir concerne les salariés du privé. Si vous êtes fonctionnaire, vous n'avez pas de minimum contributif, mais un équivalent, le minimum garanti. Votre pension normale est comparée à ce minimum, et c'est le montant le plus favorable qui vous est payé, sans demande.
Pour les fonctionnaires de l'État, les conditions sont les suivantes, d'après le Service des retraites de l'État :
- une pension sans décote, ou une retraite pour invalidité ;
- ou avoir atteint l'âge du minimum garanti : 67 ans en catégorie sédentaire, 62 ans en catégorie active.
Le montant dépend ensuite de vos années de services. Au 1er janvier 2026, il est de 785,65 € brut par mois pour 15 ans de services, et il monte jusqu'à 1 366,35 € par mois à partir de 40 ans.
Si vous êtes fonctionnaire territorial ou hospitalier, votre caisse est la CNRACL : posez-lui la question directement, avec votre relevé de services.
Est-il versé automatiquement ?
Reste une question pratique, celle qu'on me pose le plus : faut-il le demander ? Non, vous n'avez rien à faire. Si vous remplissez les conditions, l'Assurance retraite l'ajoute d'elle-même à votre retraite de base, comme l'indique la fiche officielle sur le montant de la retraite du privé.
Mais « automatique » ne veut pas dire « vérifié ». Le calcul repose sur votre relevé de carrière, et si des trimestres cotisés manquent, la majoration peut tomber, ou le taux plein vous échapper.
N'oubliez pas non plus la seconde condition : toutes vos retraites doivent être demandées. Il suffit d'une petite retraite d'un autre régime oubliée pour que le dossier reste incomplet.
Et si le départ approche, gardez aussi un peu de temps pour préparer sa retraite psychologiquement : le budget n'est qu'une partie du changement.
Vos vérifications avant de partir
Avant de déposer votre demande, passez ces cinq points en revue :
- Votre départ se fait-il à taux plein, sans décote ?
- Combien de trimestres cotisés figurent sur votre relevé : moins ou plus de 120 ?
- Les périodes d'aidant ou de parent au foyer y sont-elles bien ?
- Avez-vous demandé toutes vos retraites, y compris à l'étranger ?
- Le total de vos retraites dépasse-t-il 1 444,89 € brut par mois ?
Le minimum contributif est un droit, pas une faveur. Il récompense des années de travail : assurez-vous que votre relevé les montre toutes.